
Zusammenfassung
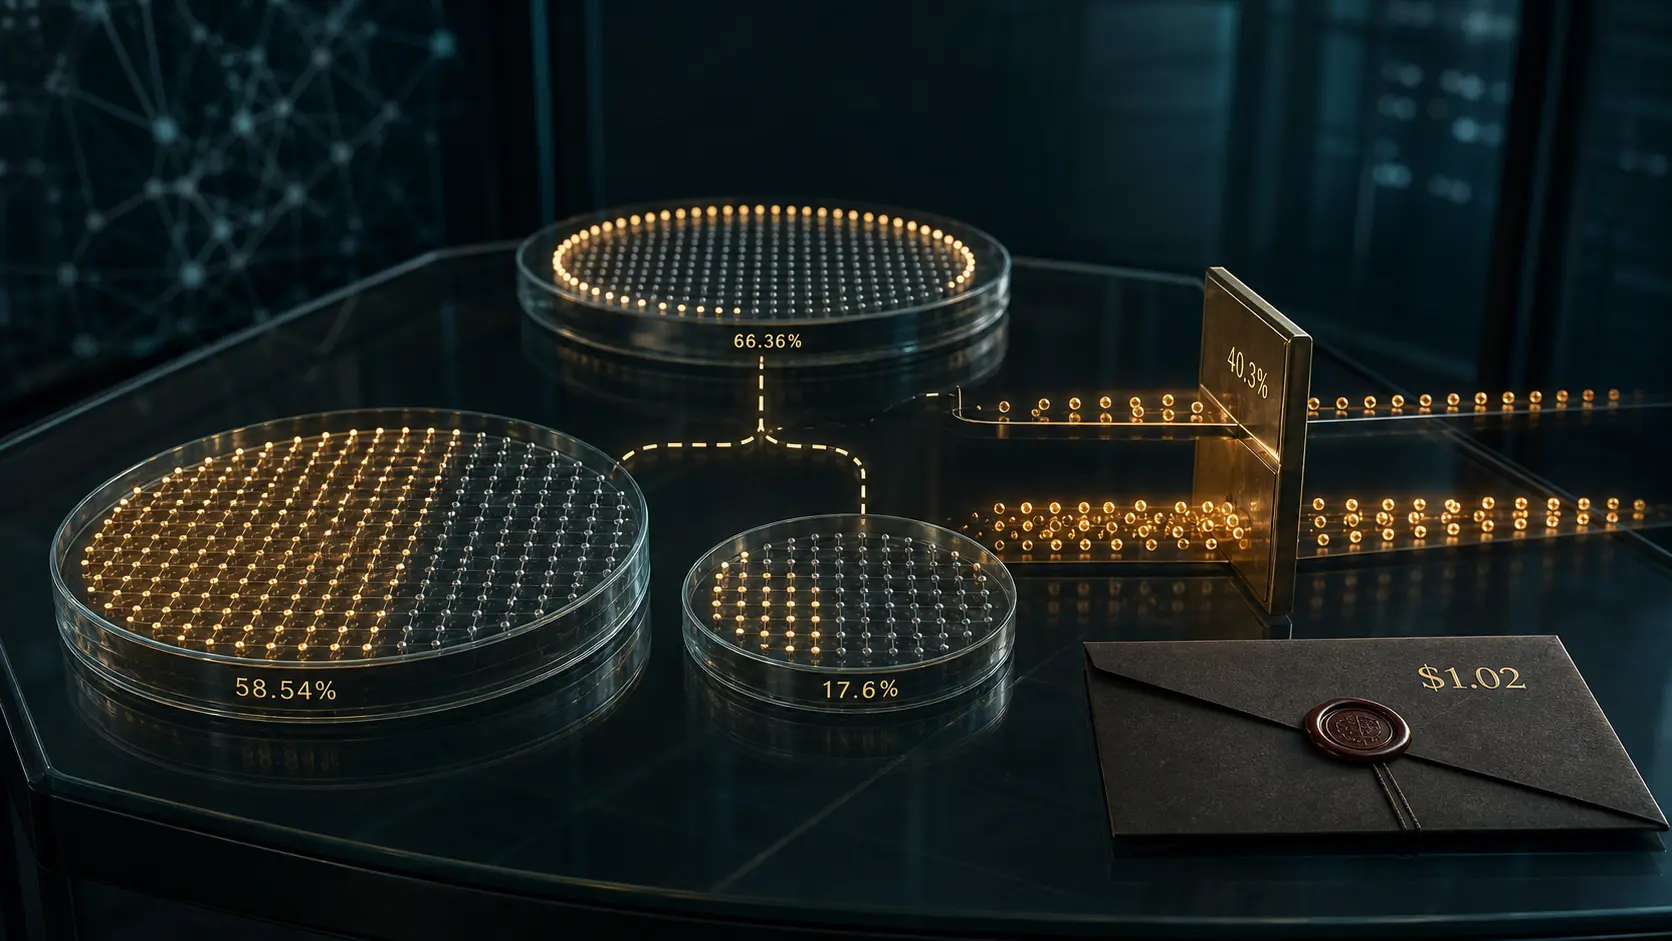
- Advent meldet 62.493.676 Class-A-Aktien und damit 58,54 Prozent der 106.744.713 am 6. August 2026 ausstehenden Class-A-Aktien.
- Krantz meldet 22.497.978 wirtschaftlich zugerechnete Aktien oder 17,6 Prozent. Sein Nenner enthält zusätzlich 21.299.157 Aktien aus dem möglichen Tausch unverfallbarer LLC Units sowie 41.457 innerhalb von 60 Tagen ausgebbare Vergütungsaktien.
- Der gemeinsame Zähler von 84.991.654 ergibt über dem erweiterten Nenner von 128.085.327 die gemeldeten 66,36 Prozent. Beide Seiten bestreiten, damit das Bestehen einer rechtlichen Gruppe anzuerkennen.
- Das Voting Agreement begrenzt nicht sämtliche Advent-Stimmen auf 40,3 Prozent. Es bindet nur die durch genehmigte Aktienrückkäufe entstandene zusätzliche Macht oberhalb dieses Bezugswerts an das Abstimmungsverhältnis der übrigen Aktionäre.
- Das unverbindliche Angebot von 1,02 US-Dollar gilt nur für Class A und Definitive OpCo Units, die Advent oder Krantz noch nicht gehören.
- Krantz’ Rollover ist eine Prämisse ohne bindende Verpflichtung. Der unabhängige Sonderausschuss hat noch nicht entschieden.
Der Form 8-K nennt zwar einen Stückpreis, aber kein simples Gesamtpaket. Advent will 1,02 US-Dollar je Class A und denselben Betrag je Einheit von AIDH TopCo zahlen – jeweils nur, soweit das Interesse nicht bereits Advent oder Jason Krantz gehört. Bevor der Preis multipliziert werden kann, müssen Käuferseite, Barverkäufer und Rollover-Eigentümer getrennt werden.
Definitive Healthcare ist als Up-C organisiert. Die börsennotierte Gesellschaft führt und konsolidiert Definitive OpCo. Frühere Mitglieder können LLC Units der operativen Gesellschaft behalten, jeweils gekoppelt an eine Class-B-Aktie. Eine unverfallbare Einheit lässt sich eins zu eins in eine neue Class A tauschen; die zugehörige Class B wird dabei eingezogen.
Diese Umwandlung ändert die Rechtsform eines wirtschaftlichen Interesses. Sie erzeugt nicht zweimal Eigentum. Meldevorschriften, aktuelle Stimmen und der Barumfang des Angebots betrachten jedoch verschiedene Zeitpunkte.
Advents 58,54 Prozent haben den engen Nenner
Im Schedule 13D von Advent sind 26 direkt haltende Fonds aufgeführt. Zusammen besitzen sie 62.493.676 Class A. Der Quartalsbericht nennt für den 6. August 106.744.713 ausstehende Class A. Der Quotient beträgt 58,54498 Prozent und wird als 58,54 Prozent ausgewiesen.
In diesem Nenner sind Krantz’ tauschbare Units nicht vorweggenommen. Seine noch nicht ausgegebenen Vergütungsaktien fehlen ebenfalls. Der Rechenweg behandelt nicht sämtliche OpCo-Anteile so, als wären sie bereits börsennotiert.
Die Meldung ordnet den Advent-Kontrollgesellschaften Stimm- und Verfügungsmacht über die Fondspositionen zu. Diese wirtschaftliche Zurechnung sagt noch nicht, wie jede Aktie in jedem Beschluss frei ausgeübt werden darf. Dafür existiert eine besondere Vereinbarung über den Effekt von Rückkäufen.
Krantz’ 17,6 Prozent erweitern nur seine eigene Basis
Der Schedule 13D von Krantz besteht aus 1.157.364 bereits gehaltenen Class A, 21.299.157 Class A, die er für ebenso viele unverfallbare LLC Units erhalten kann, und 41.457 Aktien, die aus bestimmten Vergütungen innerhalb von 60 Tagen ausgebbar werden.
Der Zähler lautet:
1.157.364 + 21.299.157 + 41.457 = 22.497.978.
Rule 13d-3 nimmt kurzfristig erwerbbare Wertpapiere auch in den Nenner dieses Inhabers auf:
106.744.713 + 21.299.157 + 41.457 = 128.085.327.
Das ergibt 17,5648 Prozent oder rund 17,6 Prozent. Es ist keine für alle Aktionäre gültige voll verwässerte Aktienzahl. Der Nenner wächst, weil gerade Krantz diese Titel beziehen kann. Advents separat gemeldeter Nenner wuchs dadurch nicht.
58,54 und 17,6 Prozent lassen sich deshalb nicht unmittelbar addieren. Hinter dem gleichen Prozentzeichen stehen 62.493.676 / 106.744.713 und 22.497.978 / 128.085.327.
66,36 Prozent lösen die Nennerfrage, nicht die Gruppenfrage
Beide Einreichungen erklären, der Vorschlag könne dazu führen, dass Advent und Krantz als Gruppe gelten. Die Addition der Zähler ergibt 84.991.654. Dividiert durch 128.085.327 sind das 66,3555 Prozent, veröffentlicht als 66,36 Prozent.
Die Differenz zu 76,14 Prozent ist kein verschwundenes Eigentum. Sie beseitigt eine Addition inkompatibler Brüche.
Die rechtliche Aussage bleibt bedingt. Advent erklärt, die Einreichung sei kein Eingeständnis, mit Krantz einer Gruppe anzugehören. Krantz gibt dieselbe Erklärung ab. Der präzise Befund lautet daher: eine nach den Regeln möglicherweise zugerechnete Gruppe mit einem gemeinsamen Meldewert.
Auch aktuelle frei verfügbare Stimmen sind damit nicht gemessen. Krantz’ Units sind vor dem Tausch mit Class B gekoppelt, die gemeinsam mit Class A stimmen. Beim Tausch verschwinden diese Class B und neue Class A entstehen. Die 41.457 Vergütungsaktien zählen für die wirtschaftliche Zurechnung, bevor sie ausgegebene Stimmen sind. Weitere Mitglieder halten Units und Class B. Eine Fusionsabstimmung braucht einen eigenen Record-Date-Nenner.
40,3 Prozent betreffen nur den Rückkauf-Effekt
Im November 2024 hielt Advent bereits 62.493.676 Class A. Gleichzeitig hatte die Gesellschaft Rückkäufe genehmigt. Das Voting Agreement definierte 40,3 Prozent der gesamten Stimmrechte als Current Voting Level.
Kauft die Gesellschaft eigene Aktien zurück, sinkt der Nenner. Advents prozentuale Macht kann steigen, ohne dass Advent eine Aktie kauft. Nur die zusätzliche Stimmkraft oberhalb von 40,3 Prozent, die aus diesen genehmigten Rückkäufen entsteht, wird zu Excess Voting Securities. Sie muss im gleichen Verhältnis abgegeben werden wie die Stimmen der Nicht-Advent-Aktionäre.
Für Wertpapiere, die nicht Excess sind, bewahrt der Vertrag ausdrücklich Advents Ermessen. 40,3 Prozent sind daher weder Eigentumsobergrenze noch pauschale Neutralisierung aller darüberliegenden Stimmen. Die Klausel fragt nach der Ursache des Zuwachses.
Für einen einzelnen Beschluss kann Advent eine Ausnahme beantragen. Zustimmen darf nur eine Mehrheit unabhängiger und nicht interessierter Verwaltungsratsmitglieder oder eines unabhängigen Ausschusses. Die Ausnahme gilt nicht automatisch für spätere Abstimmungen.
Die Konstruktion trennt Rückkaufökonomie und Rückkaufmacht. Der große Aktionär behält den wirtschaftlichen Effekt eines kleineren Aktienbestands. Der durch die Gesellschaftsentscheidung geschaffene Zusatz an Stimmen spiegelt dagegen die übrigen Wähler.
1,02 US-Dollar gelten für den äußeren Kreis
Der Vorschlagsbrief bezeichnet 1,02 US-Dollar als Aufschlag von 36 Prozent auf den 60-Tage-VWAP von 0,75 US-Dollar zum 31. August. Außerdem bestehe keine Finanzierungsbedingung. Beides legt keinen endgültigen Gesamtpreis fest.
Aus den datierten Meldungen lässt sich lediglich ein Class-A-Ausschnitt bilden:
106.744.713 − 62.493.676 − 1.157.364 = 43.093.673 außenstehende Class A.
Zu 1,02 US-Dollar wären das 43.955.546,46 US-Dollar. Dieser Betrag ist nicht der Transaktionspreis. Andere Inhaber besitzen Definitive OpCo Units; Vergütungen und spätere Kapitalveränderungen sind noch zu regeln. Die Rechnung zeigt nur, warum 1,02 US-Dollar mal alle Class A fälschlich auch Käufer- und Rollover-Aktien bezahlen würde.
Krantz’ 21.299.157 Units sollen nach der Prämisse in die überlebende Gesellschaft rollen. Units anderer Mitglieder liegen im Barumfang, sofern Advent oder Krantz sie nicht halten. Erst ein endgültiger Vertrag kann diese Grenze beziffern.
Ein erwartetes Rollover ist kein unterschriebenes Rollover
Advent setzt voraus, dass Krantz seine gesamten Class A und Definitive OpCo Units in Eigenkapital der fortbestehenden Gesellschaft überführt. Deshalb wechselte seine Meldung vom Schedule 13G zum 13D.
Sein Text sagt jedoch nur, er erwarte eine aktive Prüfung, falls die Parteien einen endgültigen Vertrag und Rollover-Bedingungen vereinbaren und der Sonderausschuss die Transaktion billigt und empfiehlt. Krantz kann diese Erwägung ändern oder zurückziehen. Eine bindende Verpflichtung besteht nicht.
Ein Barverkäufer tauscht bei Vollzug öffentlich liquide Aktien gegen einen festen Betrag. Ein Rollover-Inhaber erhält eine private Position, deren Verschuldung, Governance, Liquidität und Ausstieg noch unbekannt sind. Die 1,02 US-Dollar bewerten diese neue Position nicht.
Der Sonderausschuss besteht ausschließlich aus unabhängigen und nicht interessierten Mitgliedern. Er hat keine Entscheidung getroffen, garantiert weder diese noch eine alternative Transaktion und verlangt derzeit keine Aktion der Anteilseigner.
Eine Class-A-Mehrheit, holderbezogene Wandelrechte, ein möglicher 66,36-Prozent-Gruppenwert, eine teilweise proportionale Stimmabgabe und ein unverbindlicher Vorschlag sind gleichzeitig möglich. Die Kurzform „Insider kontrollieren zwei Drittel“ vernichtet genau die Grenzen, die über den Ausgang entscheiden.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten