
الخلاصة
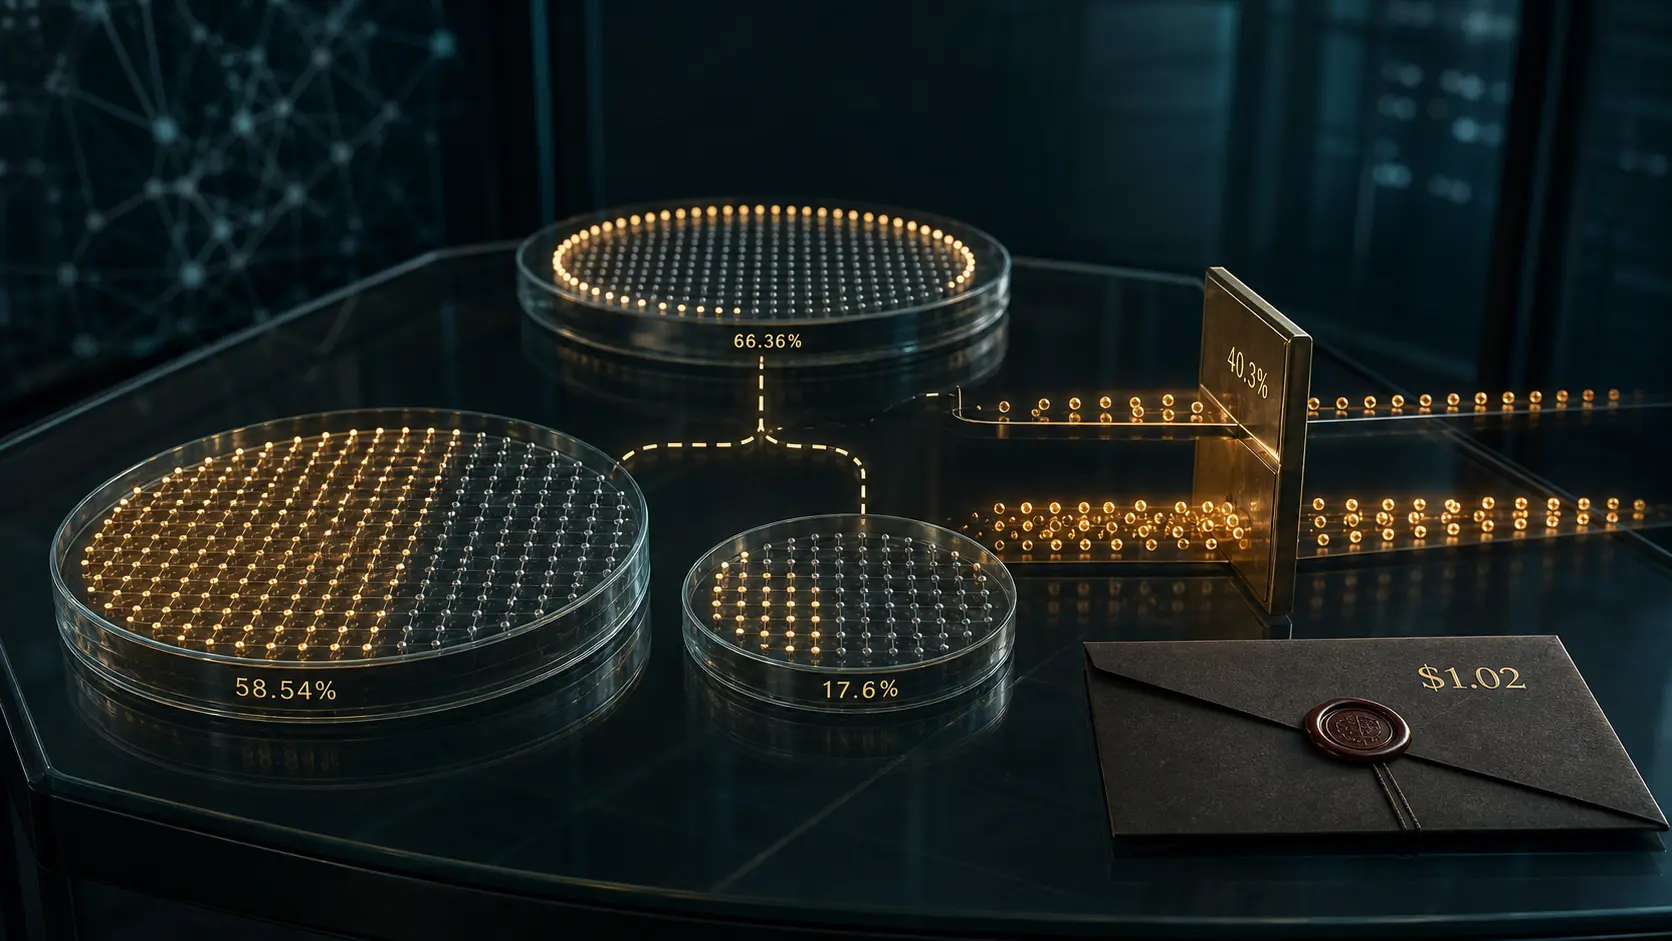
- تبلغ ملكية Advent المعلنة 62,493,676 سهماً من Class A، أي 58.54% من 106,744,713 سهماً قائماً في 6 أغسطس 2026.
- يعلن Krantz ملكية نفعية تعادل 22,497,978 سهماً أو نحو 17.6%، لكن مقامه يضيف 21,299,157 سهماً يمكنه الحصول عليها مقابل LLC Units مكتسبة، و41,457 سهماً من مكافآت قابلة للإصدار خلال 60 يوماً.
- جمع البسطين يعطي 84,991,654. قسمته على المقام الموسع، 128,085,327، تنتج 66.36%. ويرفض الطرفان اعتبار الإيداع إقراراً بوجود مجموعة قانونية.
- لا يضع Voting Agreement سقفاً لكل أصوات Advent عند 40.3%. بل يجعل فقط القوة الإضافية التي أنشأتها عمليات إعادة شراء الشركة تصوت بنسبة أصوات المساهمين الآخرين.
- يغطي العرض غير الملزم البالغ 1.02 دولار أسهم Class A ووحدات Definitive OpCo التي لا تملكها Advent أو Krantz بالفعل.
- تدوير حصة المؤسس افتراض في العرض لا التزام موقع. ولم تتخذ اللجنة الخاصة المستقلة قراراً.
لا يقول Form 8-K الخاص بالشركة إن Advent ستدفع 1.02 دولار لكل ورقة مالية موجودة. ينطبق السعر على أسهم Class A وحصص AIDH TopCo القائمة خارج ملكية Advent وJason Krantz. ولهذا تسبق هوية البائع عملية الضرب.
تعمل Definitive Healthcare من خلال هيكل Up-C. تدير الشركة المدرجة Definitive OpCo وتوحد نتائجها، بينما يستطيع بعض ملاك ما قبل الطرح الاحتفاظ بـLLC Units في الشركة التشغيلية. تقترن كل وحدة بسهم Class B. ويمكن مبادلة الوحدة المكتسبة بسهم Class A جديد بنسبة واحد إلى واحد، ثم يلغى سهم Class B المقترن بها.
لا تخلق المبادلة مصلحة اقتصادية ثانية. إنها تغير الوعاء القانوني للمصلحة نفسها. لكن قواعد الإفصاح عن الملكية وحقوق التصويت وحدود الدفع النقدي تنظر إلى هذا التحول في مراحل مختلفة.
مقام Advent هو أسهم Class A القائمة فقط
يجمع Schedule 13D الخاص بـAdvent مراكز 26 صندوقاً، بإجمالي 62,493,676 سهماً من Class A. ويحدد تقرير الربع الثاني عدد الأسهم القائمة في 6 أغسطس عند 106,744,713. تساوي القسمة 58.54498%، وقد عرضها الإيداع عند 58.54%.
لا يضيف هذا المقام وحدات Krantz كما لو كانت قد استبدلت بالفعل. ولا يضيف أسهم المكافآت التي لم تصدر. ولا يفترض تحول جميع مصالح OpCo إلى أسهم مدرجة.
ينسب الإيداع سلطة التصويت والتصرف في مراكز الصناديق إلى سلسلة السيطرة لدى Advent. هذه نتيجة للملكية النفعية. لكنها لا تحدد وحدها عدد الأصوات التي يمكن استعمالها بحرية في كل قرار، لأن اتفاقاً منفصلاً يعالج الزيادة الناشئة عن إعادة الشراء.
نسبة 17.6% توسع المقام لصالح صاحب واحد
يتكون بسط Schedule 13D الخاص بـKrantz من 1,157,364 سهماً من Class A مملوكة مباشرة أو عبر DH Holdings، و21,299,157 سهماً قابلة للتحصيل مقابل العدد نفسه من LLC Units المكتسبة، و41,457 سهماً يمكن إصدارها عند استحقاق مكافآت معينة خلال 60 يوماً من 2 سبتمبر.
لذلك يكون البسط:
1,157,364 + 21,299,157 + 41,457 = 22,497,978.
تدرج Rule 13d-3 الأوراق التي يستطيع صاحبها الحصول عليها خلال هذه المدة في ملكيته النفعية، فيتوسع مقامه أيضاً:
106,744,713 + 21,299,157 + 41,457 = 128,085,327.
الناتج 17.5648%، أي نحو 17.6%. ليس هذا عدداً مخففاً بالكامل ينطبق على جميع المساهمين. إنه حساب خاص بصاحب الإفصاح، يضيف الأوراق التي يستطيع هو الحصول عليها إلى بسطه ومقامه. ولم تدخل تلك الأوراق في مقام Advent المنفصل.
من ثم فإن جمع 58.54% و17.6% يخلط الكسر 62,493,676 / 106,744,713 بالكسر 22,497,978 / 128,085,327. تتشابه علامة النسبة، ولا تتشابه وحدة القياس.
تصل النسبة إلى 66.36% بعد توحيد المقام فقط
يقول الإيداعان إن العرض قد يجعل Advent وKrantz في حكم «مجموعة». يجمع البسط الموحد 62,493,676 و22,497,978، فيبلغ 84,991,654. وعند قسمته على 128,085,327 ينتج 66.3555%، أي 66.36% كما ورد في الوثائق.
لا تعني المسافة عن 76.14% اختفاء أسهم. بل تعني التخلص من مقام غير صالح للجمع.
ويبقى الوصف القانوني مشروطاً. تقول Advent إن الإيداع لا يعد إقراراً بأن مقدميه أعضاء في مجموعة مع Krantz، ويقدم Krantz التحفظ نفسه. لذلك فعبارة «قد يعدان مجموعة وفق القواعد المطبقة» أدق من «تملك المجموعة المسيطرة 66.36%».
كما أن 66.36% ليست نسبة أصوات حالية مطلقة التصرف. تقترن وحدات Krantz المكتسبة بأسهم Class B تصوت مع Class A قبل المبادلة. وبعدها تلغى Class B وتصدر Class A. أما أسهم المكافآت البالغة 41,457 فتدخل الملكية النفعية قبل أن تصبح أصواتاً قائمة. وهناك Class B تخص أعضاء آخرين. أي تصويت على اندماج يحتاج مقاماً جديداً في تاريخ السجل.
رقم 40.3% يراقب السبب لا الكمية وحدها
كانت Advent تملك العدد نفسه، 62,493,676 سهماً، عندما وقعت Voting Agreement في نوفمبر 2024. وفي الفترة نفسها أجازت الشركة إعادة شراء أسهم. عرّف الاتفاق Current Voting Level بأنه 40.3% من إجمالي القوة التصويتية.
عندما تعيد الشركة شراء أسهمها ينخفض المقام، فترتفع حصة Advent النسبية من دون شراء جديد منها. يطبق الاتفاق قاعدة التناسب فقط على القوة الإضافية فوق 40.3% التي نتجت عن عمليات إعادة الشراء المأذون بها. تسمى تلك الحصة Excess Voting Securities، ويجب أن تتبع النسبة التي صوت بها المساهمون من خارج Advent.
أما الأوراق التي لا تعد Excess فتبقى تحت تصرف Advent وفق نص الاتفاق. لهذا لا تمثل 40.3% سقف ملكية أو حظراً عاماً على كل ما يزيد عليها. إنها خط مرجعي لعزل قوة صنعتها الشركة بتقليص الأسهم القائمة.
ويستطيع Advent طلب إعفاء لقرار محدد. لا يوافق عليه إلا أغلبية المديرين المستقلين وغير ذوي المصلحة، أو أغلبية لجنة مستقلة. ولا يمتد الإعفاء إلى قرار آخر.
يفصل هذا النظام بين اقتصاديات إعادة الشراء وسلطتها. تستفيد Advent اقتصادياً من مقام أصغر، لكن الصوت الإضافي الذي لم تدفع مقابله استثماراً جديداً يعكس أصوات الآخرين.
سعر 1.02 دولار يتبع محيط الملاك الخارجيين
تصف رسالة Advent سعر 1.02 دولار بأنه علاوة 36% على متوسط مرجح لحجم التداول خلال 60 يوماً بلغ 0.75 دولار في 31 أغسطس. وتقول إن العرض غير مشروط بالتمويل. لكنها لا تقدم ثمناً إجمالياً نهائياً.
باستخدام الأعداد المؤرخة، يمكن استخراج شريحة Class A الخارجية فقط:
106,744,713 − 62,493,676 − 1,157,364 = 43,093,673 سهماً.
تساوي هذه الشريحة 43,955,546.46 دولار عند 1.02 دولار للسهم. وليست هذه قيمة الصفقة. فهي لا تشمل Definitive OpCo Units التي يملكها آخرون، ولا معالجة المكافآت أو تغيرات رأس المال اللاحقة. فائدتها أنها تثبت خطأ ضرب 1.02 دولار في كل Class A، لأن ذلك يدفع نقداً لأسهم Advent وأسهم المؤسس المستثناة من العرض.
تتجه وحدات Krantz البالغة 21,299,157 إلى مسار التدوير بحسب افتراض العرض، لا إلى النقد. أما وحدات غيره فتدخل محيط الشراء إن لم تكن Advent أو Krantz تملكها. وحده الاتفاق النهائي سيضع عدداً لهذا الجانب.
التفكير في التدوير ليس تعهداً به
تفترض Advent أن يدور Krantz جميع أسهم Class A وDefinitive OpCo Units إلى حقوق ملكية في الشركة الباقية. وكان هذا الافتراض سبب انتقال إفصاحه من Schedule 13G إلى 13D.
لكن نصه يقول إنه يتوقع النظر النشط في المشاركة بعد التوصل إلى اتفاق نهائي وشروط للتدوير، وبعد موافقة اللجنة الخاصة وتوصيتها. يحتفظ بحق تعديل نظره أو سحبه في أي وقت، ويؤكد عدم نشوء التزام ملزم.
المساهم الذي يقبض نقداً يستبدل مركزاً عاماً بسعر ثابت إذا أغلقت الصفقة. أما صاحب التدوير فيأخذ مركزاً خاصاً تعتمد قيمته على الدين والحوكمة والسيولة وحقوق الخروج المستقبلية غير المنشورة. لا يستطيع سعر 1.02 دولار تحديد ملكية Krantz النهائية في الشركة الخاصة.
وتؤكد اللجنة الخاصة، المكونة بالكامل من مديرين مستقلين وغير ذوي مصلحة، أنها لم تقرر الرد، ولا تضمن إبرام صفقة أو نتيجة استراتيجية أخرى، ولا تطلب من المساهمين إجراء حالياً.
يمكن إذاً أن تكون غالبية Class A، وملكية المؤسس القابلة للتحويل، ومجموعة محتملة بنسبة 66.36%، وتقييد جزئي للتصويت، وعرض غير ملزم صحيحة في الوقت نفسه. اختزالها في «سيطرة المطلعين على الثلثين» يحذف ما يقرر إن كانت السيطرة ستتحول إلى صفقة.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات