
摘要
- 安联科技是安联集团的全球IT服务提供商,其官网描述其职责范围覆盖“行业内规模最大的IT基础设施项目之一”,包括数据中心、网络和安全(https://tech.allianz.com/private/our-mission.html)。
- 2013年12月,安联宣布在全球拥有140个数据中心,计划整合至六个,并由IBM自2014年4月1日起作为全球IT运维服务商,迁移目标定为2017年底前完成(https://www.prnewswire.com/news-releases/allianz-concludes-it-operations-service-agreement-with-ibm-for-data-centers-operation-support-236742941.html)。
- 一份供应商案例研究声称最终整合为五个战略数据中心,与新闻稿中六个数据中心的目标不一致;这一差异在公开材料中未得到调和(https://www.sourcegroupinternational.com/case-studies/source-technology-allianz/)。
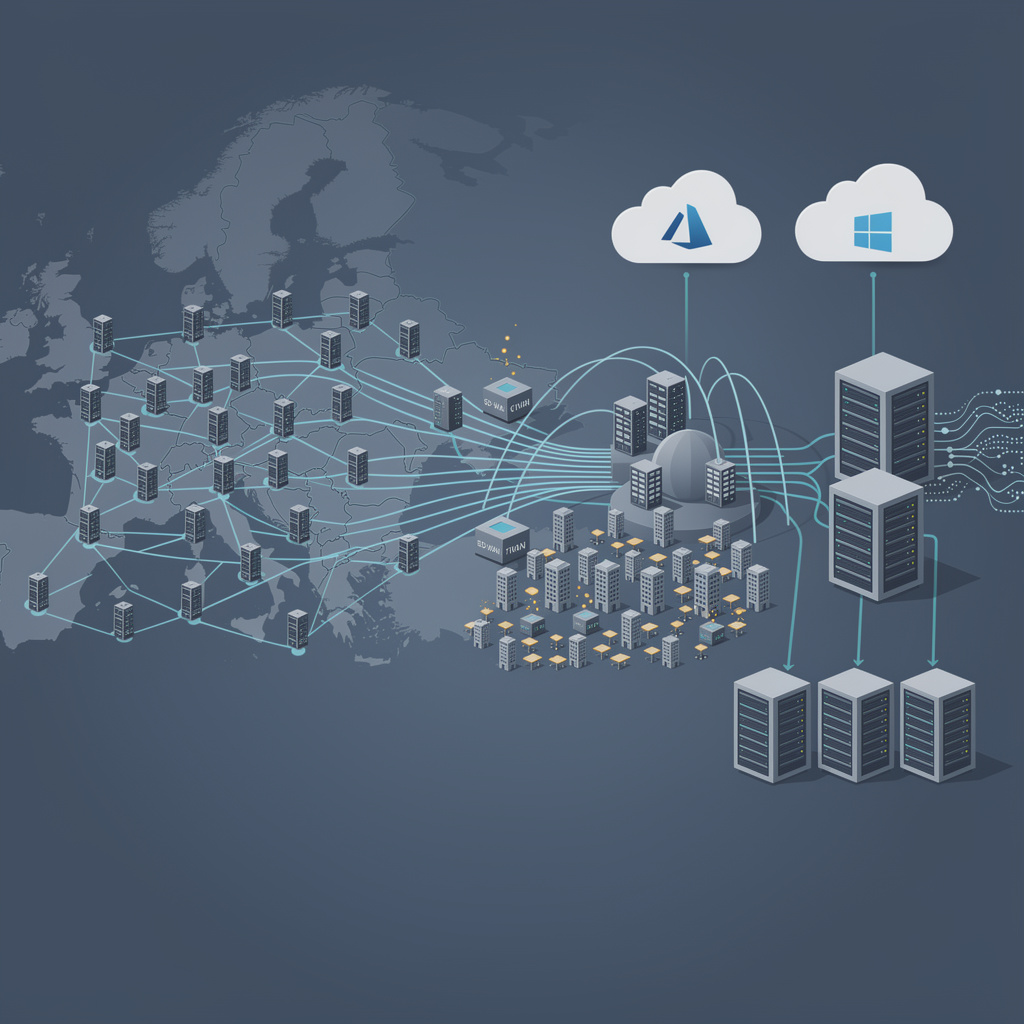
- 2022年9月的一条署名安联科技的帖子给出了最具体的网络足迹数据:13个全球运营商中立托管机房与区域SD-WAN网络互联,超过1,100个安联办公室迁移至SD-WAN,其中约800个已启用基于互联网接入的新传输层(https://www.linkedin.com/feed/update/urn:li:activity:6976184956137918464)。
- 2019年,安联与微软宣布将全球保险平台安联业务系统(ABS)的核心部分迁移至Azure;ABS当时承载约60万…更准确地说,约6,000万份保单,覆盖19个国家(微软新闻稿)。同年,安联决定将ABS核心应用从大型机迁移到x86/Linux服务器,即“ABS Goes Linux”项目,被描述为云化的前置阶段(https://www.cio.com/article/479654/examining-allianz-technologys-decision-to-replatform.html)。
- 在AWS re:Invent 2025的一场会议纪要中,安联科技展示了基于SageMaker的数据科学工作台2.0加自助服务通道的“双通道”GenAI/AIOps架构,使用Bedrock、Textract、Terraform与OpenTelemetry,并表达了到2027年实现全公司范围AI部署的目标(https://zenn.dev/kiiwami/articles/ddc392789619c683?locale=en)。
承诺与部署的界线
把这十二年的证据串起来看,执行弧线的形状是清晰的:最硬的可核验数字出现在网络层,而非数据中心整合的终点。2013年的140个数据中心到六个(或五个)的整合目标,至今没有一份后续的官方文件给出确认的最终数字;一份招聘机构的供应商案例研究与一份旧新闻稿在同一问题上各执一词,前者是商业利益方,后者距今已超过十年。
相比之下,广域网的转型有具体的、带日期的数字:13个运营商中立托管机房、1,100余个办公室、约800个新传输层节点。即便该数字来自社交媒体帖子而非新闻稿,它至少给出了可核查的量化边界——核查的门槛是它发布于2022年9月,之后的进展无从得知。
云化层面的证据则更多来自集团下属实体而非总部职能。一份供应商案例研究记录了安联泰国子公司Ayudhya的迁移:500余台服务器迁往AWS,四个数据中心合并为一个主站点加一个灾备站点,300多个容器化应用从Azure迁往AWS,云化率达到76%,超过集团2025年75%的目标(SoftwareOne案例研究)。这是单一实体的数据,不能直接推广为全集团的网络基础设施结论,但它说明集团的云目标在个别实体层面已经转成了可测量的部署。集团招聘页面将安联科技描述为服务数千万安联客户的全球IT服务组织(安联科技招聘页面)。安联科技的purpose页面则列出混合云服务与Business Master Platform(https://tech.allianz.com/en/our-purpose.html)。
AI平台:架构证据,而非规模证据
关于AI,最有信息量的不是宣传口号,而是架构选择。会议纪要显示,安联科技的“双通道”做法把受治理的SageMaker工作台与灵活的自助通道并置,用Git、OpenTelemetry和容器等“低后悔”标准维持治理,同时把提示词管理与运行时解耦。这类架构决策透露的是工程权衡:AI平台在快速演进的模型生态与企业治理要求之间,选择了可替换性优先。
需要明确的是:这些内容来自第三方会议纪要而非安联自己的文档;2027年的全公司AI部署目标是转述,而非一手引述。一段AWS发布的视频片段提到安联科技服务74个国家的运营实体并“规模化AI创新”,但视频内容未被直接检索,本文不依据其内容提出任何事实主张,仅作线索披露 https://www.youtube.com/watch?v=8Oy9aa_EIPA。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance