摘要
- Akamai 表示,2026 年上半年签署的多年 CIS 合同合计价值超过 28 亿美元,其中一名新美国科技客户为机器人工作负载承诺四年逾 6 亿美元。
- 二季度 CIS 收入为 9931.9 万美元,同比增长 39%。合同总额不是当季收入、已收现金、已上线容量或已披露利润。
- 公司 5 月发行两批各 17.5 亿美元的可转债,扣除发行成本后净募资 34.52749 亿美元。只有一部分计划用于加速 CIS 资本开支;一般公司用途与股份回购也使用这只资金池。
- 二季度资本开支为 3.46536 亿美元,相当于收入 32%,但这是全公司、权责发生制、非 GAAP 口径,包含内部软件;现金实际支付的设备与资本化软件支出为 2.25753 亿美元。
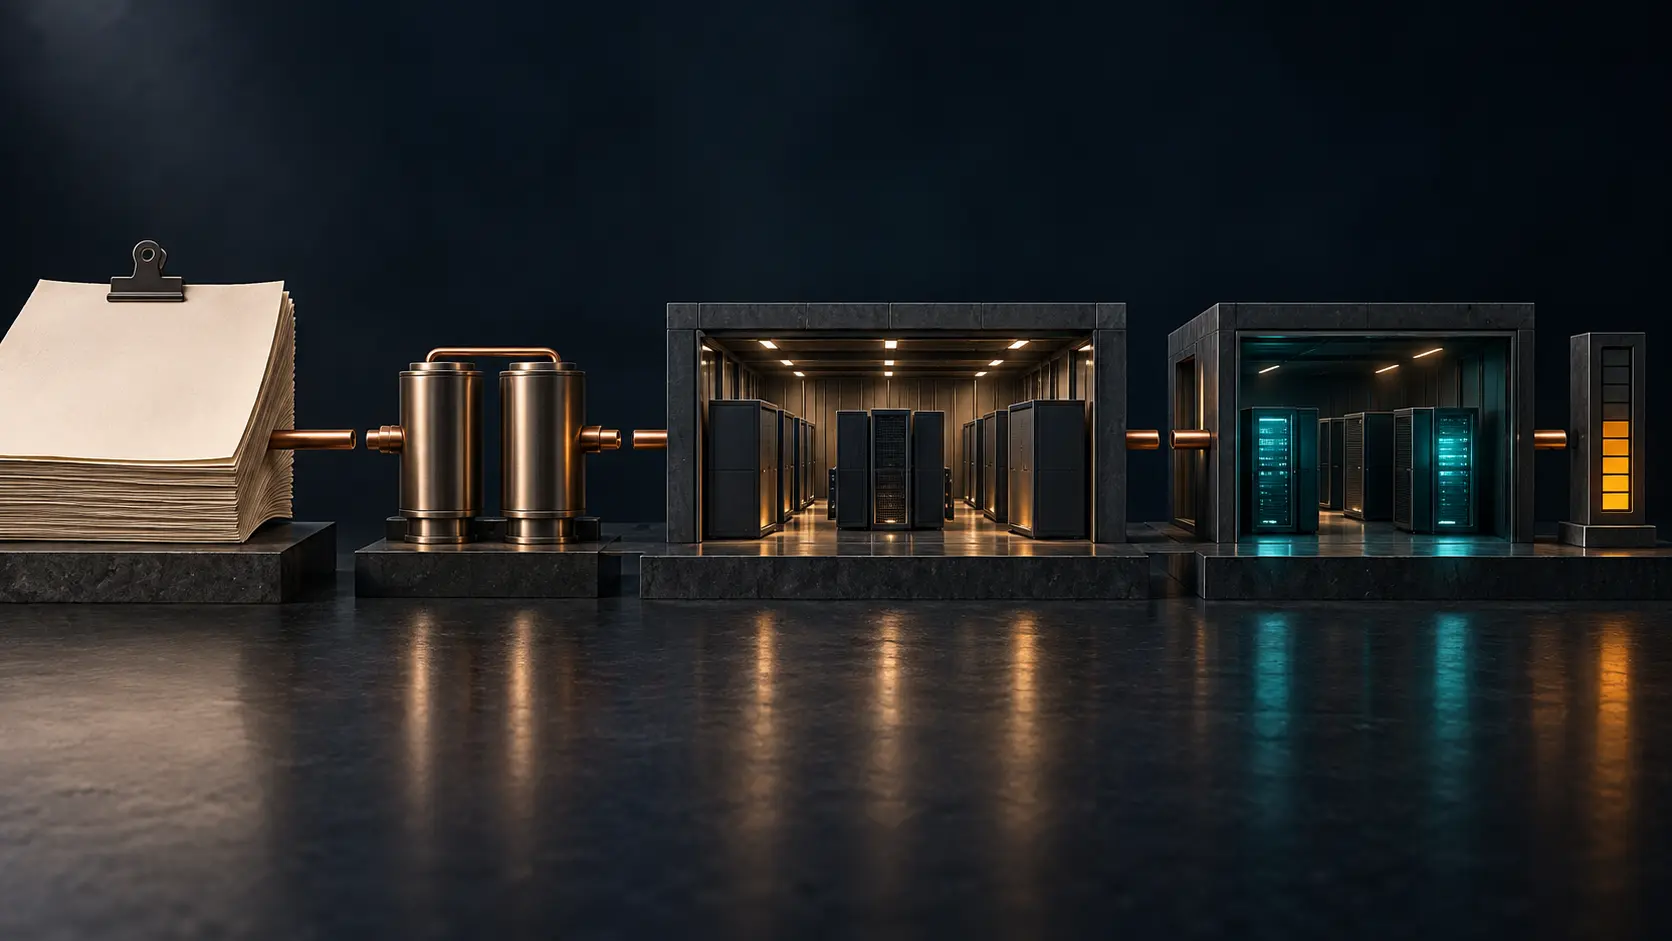
- 真正有用的回执是一条顺序链:签约、资金分配、采购与部署、客户可用、消耗、收入确认、成本吸收、现金回收和续约。
28 亿美元先回答“有没有客户”,没有回答“何时交付”
Akamai 在二季度业绩公告中称,年初至今已与多名客户签署多年 CIS 合同,合计价值超过 28 亿美元。公司还单独挑出一份合同:一家此前并非客户的美国科技企业,为机器人开发相关基础设施承诺四年逾 6 亿美元。
这是一条强于试用或意向书的需求证据。客户愿意跨越四年作出采购决定,说明 Akamai 的基础设施方案已经进入长期预算。可是,“价值超过 6 亿美元”并没有披露年度最低消费、起量曲线、验收节点、取消条款、预留与突发用量的价格,也没有披露这个账户的毛利率。
把 6 亿简单除以四、写成每年 1.5 亿美元,会制造一条公司从未给出的平滑收入线。实际合同可能逐步爬坡,可能把容量可用作为前提,也可能按承诺量和超额用量采用不同确认节奏。公开事实只给出总期限和总价值下限,尚未给出两者之间的桥。
9931.9 万美元说明服务已经运行
二季度 CIS 收入由上年同期的 7146.3 万美元增至 9931.9 万美元,增幅 39%;上半年累计为 1.93931 亿美元。这组数字是重要的反证:Akamai 不是先借钱、再从零寻找客户,CIS 已经在经营并快速增长。
不过,截至 6 月末的 10-Q说明,签约与收入不会同步出现。Akamai 大部分解决方案属于随时待命的履约义务,客户在合同期内持续取得并消耗服务。固定月度承诺通常随着每个月过去而按期确认,超出承诺的用量则在实际提供时确认。
同一文件披露全公司剩余履约义务为 76 亿美元,约 40% 预计在未来十二个月确认,约 40% 在第二至第三年确认,其余更晚。这只 RPO 包含安全、交付和云业务,并不只属于 CIS。公司没有披露“逾 28 亿美元 CIS 合同”与 76 亿美元 RPO 的交集,因此不能把两数相加,也不能把它们当成两套互不重叠的订单池。
35 亿美元是本金,不是贴着 CIS 标签的预算
5 月发行的两批可转债分别在 2030 年和 2032 年到期,本金各 17.5 亿美元,票面利率为零。扣除发行成本后,公司收到 34.52749 亿美元。Akamai 的表述是:计划用“部分”净募资支持 CIS 加速资本开支与全球覆盖快速扩张,同时可用于一般公司目的。
“部分”决定了读法。全部 35 亿美元不能被写成 CIS 建设预算;债券对冲与认股权证另有现金流;公司也承认部分资金已用于股份回购。上半年回购 5 百万股、耗资 6.157 亿美元,但文件没有把每一笔回购逐美元对应到新债。公司随后表示,为继续投资 CIS,2026 年余下时间预计不再回购。
零息也不等于无成本。6 月末,Akamai 五批可转债本金总额为 76.4 亿美元,到期日分布在 2027 至 2033 年。未来的转换条件、现金结算、再融资与稀释仍然存在。新融资延长了施工跑道,却不能代替投资回报证明。
32% 是建设加速信号,且采用权责发生制
补充财务资料显示,二季度资本开支为 3.46536 亿美元,高于一季度的 2.06337 亿美元和上年同期的 2.14181 亿美元。它占季度收入 32%,而此前两个对比期分别为 19% 和 21%。
其中,物业与设备为 2.61732 亿美元,内部使用软件开发资本化为 8480.4 万美元。Akamai 把这一定义为非 GAAP、权责发生制资本开支。现金流量表中的对应现金支付只有 2.25753 亿美元。约 1.208 亿美元的差额,主要来自期末已计提但尚未付款的采购,以及当期对以前计提项目的支付时点差异。
两种口径都有效,但回答不同问题:权责制显示本期形成的投资承诺,现金制显示本期真正流出的资金。更重要的是,3.46536 亿美元属于全公司设备和软件账户,并非披露为 CIS 专用。它证明建设节奏加快,不能证明某位客户获得多少服务器、位于哪个区域、何时验收或利用率多少。
容量上线以后,利润还要等待成本被吸收
成本已经先行。二季度全公司机房托管成本增至 9949.4 万美元,同比增长 14%;带宽费增至 5352.1 万美元,增长 17%;网络建设与支持服务增至 7441.5 万美元,增长 28%。收入成本总额增长 14%,而总收入增长 5%。GAAP 营业利润率从 15% 降至 7%,非 GAAP 营业利润率从 30% 降至 25%。
这些不是 CIS 独立利润率。安全、内容交付及其他云应用共享网络,股权薪酬等调整也会拉开两种利润口径。它们只能说明吸收机制:服务器、内存、空间、电力、带宽、软件和部署人员可能先进入成本,客户工作负载随后才逐步填满容量。
Akamai 明确表示,超大规模云厂商带来的市场需求正在推高服务器、内存和托管价格;计算合作伙伴计划也会增加网络建设与支持服务。公司 2025 年年报还提醒,托管承诺可能在计算地点尚未充分利用时就按期计入费用。因此,“装好”与“赚到”是两道不同的门。
流动性提供了必要的另一面。二季度经营现金流为 3.26266 亿美元,6 月末现金与有价证券为 46.16 亿美元。按公司定义,扣除现金制设备与软件购买后的自由现金流仍有 1.00513 亿美元。这不是流动性危机叙事,而是资本分配能否形成回报的检验。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance