الخلاصة
- تقول Akamai إن عقود CIS متعددة السنوات الموقعة خلال النصف الأول من 2026 تتجاوز قيمتها الإجمالية 2.8 مليار دولار. ويلتزم عميل تقني أميركي جديد بأكثر من 600 مليون دولار على أربع سنوات لأحمال مرتبطة بالروبوتات.
- بلغ إيراد CIS في ربع يونيو 99.319 مليون دولار، بزيادة سنوية 39%. قيمة العقد ليست إيراد الربع ولا نقداً محصلاً ولا سعة منشورة ولا ربحاً معلناً.
- أصدرت الشركة في مايو سندين قابلين للتحويل بقيمة 1.75 مليار دولار لكل منهما، وحصلت على 3.452749 مليارات دولار بعد تكاليف الإصدار. جزء فقط مخصص لتسريع استثمارات CIS، فيما تشمل الاستخدامات الأغراض العامة وإعادة شراء الأسهم.
- بلغ الإنفاق الرأسمالي في الربع الثاني 346.536 مليون دولار، أو 32% من الإيراد، وفق مقياس غير متوافق مع GAAP وعلى أساس الاستحقاق. الرقم موحّد للشركة، ويشمل برمجيات داخلية، ويختلف عن 225.753 مليون دولار دُفعت نقداً.
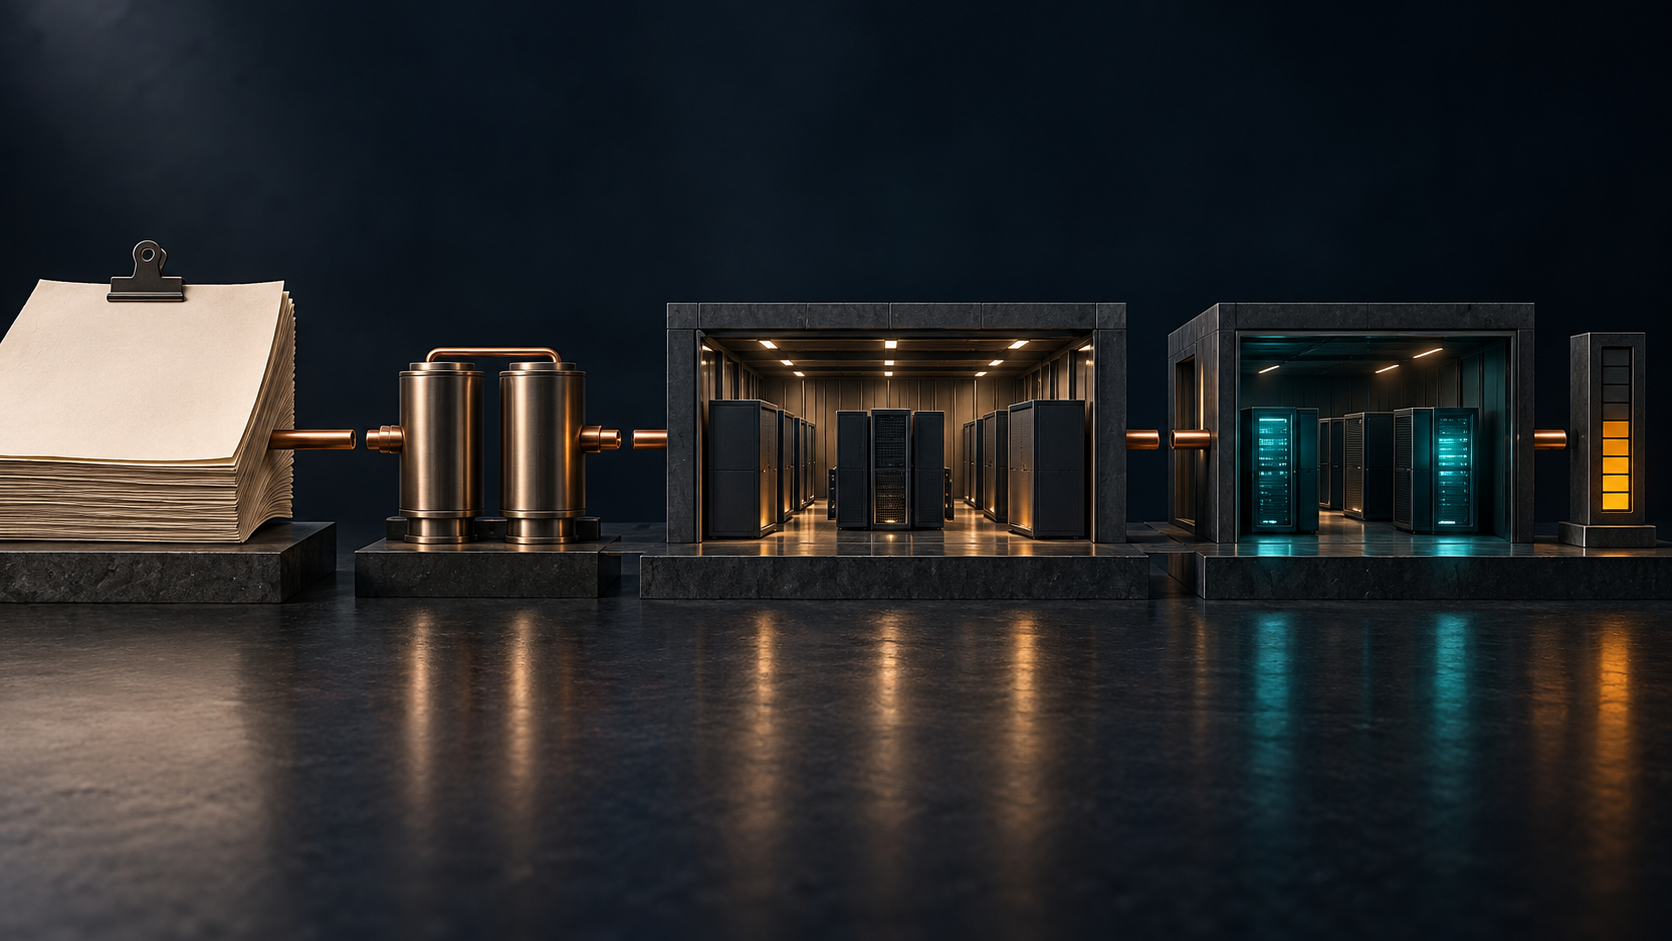
- سلسلة الإثبات تبدأ بالعقد، ثم تخصيص التمويل، والتوريد والنشر، والسعة المتاحة للعميل، والاستهلاك، والاعتراف بالإيراد، وامتصاص التكلفة، والتحصيل والتجديد.
القيمة لأربع سنوات لا تكشف توزيع السنوات
يورد إعلان نتائج الربع الثاني أن Akamai وقعت منذ بداية العام عقوداً متعددة السنوات لخدمات البنية التحتية السحابية بقيمة تتجاوز 2.8 مليار دولار. وأكثر الأمثلة تحديداً عقد مع شركة تقنية أميركية لم تكن عميلاً من قبل، بقيمة تفوق 600 مليون دولار على أربع سنوات، لدعم تطوير الروبوتات.
هذا أقوى من تجربة قصيرة أو مذكرة نوايا. لكنه لا يبرر قسمة 600 مليون على أربعة واعتبار 150 مليون دولار إيراداً سنوياً. لم تُنشر الحدود الدنيا لكل سنة، أو منحنى الانتقال، أو شروط القبول والإلغاء، أو تسعير السعة المحجوزة والاستخدام الزائد، أو هامش الحساب.
العقد يثبت أن العميل حجز علاقة طويلة. أما توقيت وصول الأجهزة، وجاهزية المواقع، ونقل الأحمال، وبدء الفوترة، فلكل منها ساعة مختلفة.
إيراد 99.3 مليون دولار دليل على نشاط قائم
ارتفع إيراد CIS من 71.463 مليون دولار قبل عام إلى 99.319 مليوناً، وبلغ 193.931 مليوناً في النصف الأول. النمو بنسبة 39% ينفي قراءة مفادها أن Akamai تقترض أولاً ثم تبحث عن طلب من الصفر. الخدمة تعمل ولها عملاء.
لكن تقرير 10-Q في يونيو يشرح الفاصل بين التوقيع والإيراد. معظم الحلول التزامات جاهزية تُنفذ مع مرور الوقت. تُعترف الالتزامات الشهرية الثابتة عادة بصورة منتظمة مع انقضاء الفترة، فيما يُعترف بالاستخدام فوق الالتزام حين تُقدم الوحدات فعلاً.
يبلغ رصيد التزامات الأداء المتبقية على مستوى الشركة 7.6 مليارات دولار. تتوقع Akamai الاعتراف بنحو 40% خلال اثني عشر شهراً، ونحو 40% أخرى في السنتين الثانية والثالثة، والباقي لاحقاً. يشمل هذا الرصيد الأمن والتوصيل والسحابة، ولا تكشف الشركة مقدار تداخله مع عقود CIS البالغة أكثر من 2.8 مليار دولار. لذلك لا يجوز جمع الرقمين أو وصفهما كمخزونين مستقلين.
3.5 مليارات دولار توفر مجالاً للقرار، لا ميزانية مغلقة
السندان الجديدان يستحقان في 2030 و2032، وقيمة أصل كل منهما 1.75 مليار دولار، وبقسيمة صفرية. بلغ صافي متحصلات الإصدار 3.452749 مليارات دولار. وتعتزم Akamai استخدام جزء منها لتسريع الإنفاق الرأسمالي لخدمات CIS والتوسع السريع في الحضور العالمي، مع إبقاء باب الأغراض العامة مفتوحاً.
كلمة «جزء» هي الحد الفاصل. كامل أصل الدين البالغ 3.5 مليارات ليس ميزانية معلنة لـCIS. معاملات التحوط والأذونات المرتبطة بالسندات لها تدفقات منفصلة، كما استخدمت الشركة جزءاً من المتحصلات في إعادة شراء الأسهم. بلغت عمليات الشراء في النصف الأول 615.7 مليون دولار، من دون ربط كل دولار منها بالدين الجديد. وتقول الشركة إنها لا تتوقع إعادة شراء أخرى في بقية 2026 لأنها تواصل الاستثمار في CIS.
القسيمة الصفرية لا تعني تمويلاً بلا التزام. بلغ أصل السندات القابلة للتحويل القائمة 7.64 مليارات دولار عبر خمس إصدارات تستحق بين 2027 و2033. شروط التحويل والتسوية وإعادة التمويل والتخفيف المحتمل للملكية باقية. التمويل يشتري وقتاً للبناء؛ ولا يثبت العائد على ما سيُبنى.
نسبة 32% تقيس الاستحقاق لا المدفوع نقداً
تظهر البيانات المالية المكملة أن الإنفاق الرأسمالي ارتفع إلى 346.536 مليون دولار في الربع الثاني، من 206.337 ملايين في الربع الأول و214.181 مليوناً قبل عام. وارتفعت نسبته إلى الإيراد من 19% في الربع السابق إلى 32%، مقابل 21% في الفترة المقارنة.
يتكون الرقم من 261.732 مليون دولار للممتلكات والمعدات و84.804 مليوناً لتطوير البرمجيات الداخلية المرسملة. وهو تعريف Akamai غير المتوافق مع GAAP وعلى أساس الاستحقاق. أما قائمة التدفقات النقدية فتسجل 225.753 مليون دولار مدفوعة للفئتين. ينشأ الفرق أساساً من مشتريات سُجلت ولم تُدفع عند الإقفال، ومن دفع أرصدة استُحقت في فترات سابقة.
المقياسان يصفان مرحلتين، لا خطأً يجب محوه. كذلك فإن 346.536 مليون دولار رقم موحد، لا إنفاق CIS منفصل. يثبت تسارع الاستثمار، ولا يحدد عدد الخوادم المخصصة لعميل الروبوتات أو منطقتها أو تاريخ قبولها أو استخدامها.
التكلفة تبدأ قبل امتلاء السعة
ارتفعت تكلفة استضافة المواقع الموحدة 14% إلى 99.494 مليون دولار، ورسوم النطاق 17% إلى 53.521 مليوناً، وبناء الشبكة وخدمات الدعم 28% إلى 74.415 مليوناً. زادت تكلفة الإيراد 14% بينما نما الإيراد الإجمالي 5%. وهبط هامش التشغيل وفق GAAP من 15% إلى 7%، والهامش غير المتوافق مع GAAP من 30% إلى 25%.
هذه ليست هوامش CIS مستقلة. تتشارك أعمال الأمن والتوصيل والسحابة الشبكة، وتستبعد المقاييس المعدلة بنوداً مهمة. لكنها توضح فترة الامتصاص: المكان والطاقة والخوادم والذاكرة والاتصال والبرمجيات والعمالة قد تدخل التكلفة قبل أن تملأ أحمال العميل السعة.
تقول Akamai إن طلب الشركات فائقة النطاق يرفع أسعار الخوادم والذاكرة والاستضافة، وإن برامج شركاء الحوسبة ستزيد نفقات بناء الشبكة والدعم. ويذكر تقرير 2025 أن التزامات الاستضافة قد تُحمّل كمصروف قبل الاستخدام الكامل لموقع الحوسبة. السعة المتاحة ليست بعدُ سعة مربحة.
تمنع السيولة تحويل التحليل إلى رواية أزمة. ولّد النشاط التشغيلي 326.266 مليون دولار نقداً في الربع، وبلغت السيولة والأوراق المالية 4.616 مليارات. وبعد المدفوعات النقدية للمعدات والبرمجيات، بلغ التدفق النقدي الحر وفق تعريف الشركة 100.513 مليون دولار. السؤال هو جودة تخصيص رأس المال، لا القدرة الفورية على البقاء.
المصادر
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات