요약
- HPE의 첫 AMD 기반 ProLiant Gen13 서버 4종은 고밀도 1U CPU 시스템, GPU 탑재 가능 플랫폼, 그리고 서로 다른 냉각 방식을 채택한 Open Compute Project 랙 설계 2종으로 컴퓨팅을 나눈다.
- 10월 7일 발표는 구성 사양과 분산된 출시 일정을 제시했지만, 구매 가격, 특정 수주, 제품별 매출·마진, 비교 가능한 워크로드 결과, 측정된 전력 소비량은 공개하지 않았다.
- HPE의 2026 회계연도 3분기 서버 매출은 전년 동기 대비 35.3% 증가했으나, 이 실적은 Gen13 출시 이전 것이며 이 제품들이 성장을 견인했음을 보여주지 않는다. 라인업은 선택지를 확대했을 뿐, 그 경제성은 아직 입증되지 않았다.
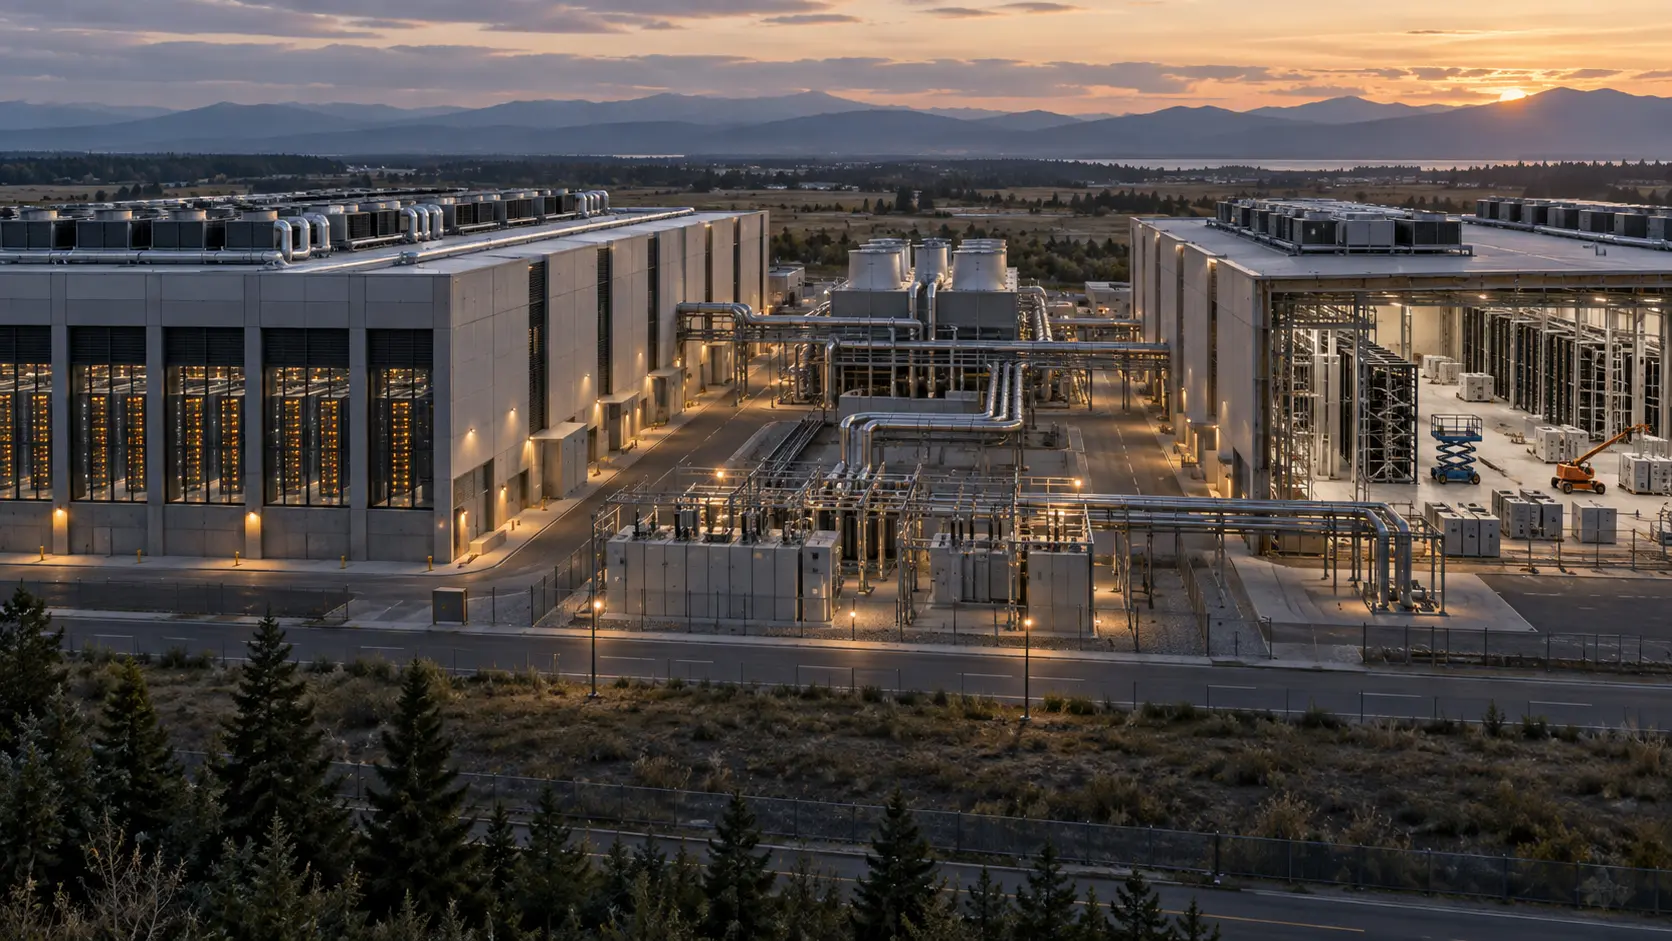
AI 서버 시장은 흔히 가속기(엑셀러레이터)를 둘러싼 경쟁으로 그려진다. 그러나 HPE의 첫 ProLiant Gen13 시스템 4종은 보다 균질하지 않은 조달 문제를 가리킨다. 얼마나 많은 작업을 고밀도 범용 CPU에 배치하고, 얼마나 많은 작업이 GPU를 필요로 하며, 어떤 랙·냉각 아키텍처가 시설에 맞는가 하는 문제다. 회사는 10월 7일 이 시스템을 6세대 AMD EPYC 프로세서와 함께 공개했다. 제품 설명은 에이전트 AI와 추론을 아우르지만, 사기 탐지, 시장 데이터 처리, 리스크 모델, 시뮬레이션, 전통적인 기업 워크로드도 포함한다. 이 범위는 이 발표를 단순한 프로세서 리프레시 이상으로 만든다. 서로 다른 워크로드와 운영 환경에 걸쳐 인프라 선택을 팔겠다는 시도다. (HPE 출시 발표)
DL525는 컴팩트 옵션이다. 최대 256코어, 16채널 메모리, PCIe Gen6를 갖춘 단일 소켓 1U 서버로, HPE는 2026년 말 출시 예정이라고 밝혔다. DL585a는 다른 종류의 용량을 더한다. EPYC 프로세서 2개를 탑재하고 최대 8장의 듀얼와이드 PCIe GPU를 지원하며, 출시는 2027년 초로 계획되어 있다. 이 둘은 같은 구매의 상호 교체 가능한 버전이 아니다. 전자는 CPU 밀도와 메모리 대역폭을, 후자는 대규모 가속기 풀을 호스트 시스템에 붙일 수 있음을 강조한다.
두 XD 시스템은 결정을 섀시에서 랙 설계로 옮긴다. XD245는 OCP 규격의 4노드 1OU 시스템으로 직접 액침 냉각과 최대 8개 프로세서를 갖춘다. XD285는 공랭식 2노드 2OU 시스템이다. HPE는 두 제품 모두 2027년 출시를 예상한다. 랙 밀도가 제약일 때는 공유 전력 분배와 냉각이 중요할 수 있고, 표준 랙 설계는 더 넓은 기존 설치 기반에 맞을 수 있다. 하지만 보도자료는 전력 소모, 열 설계, 배치 비용, 이 트레이드오프를 가격화할 수 있는 공통 벤치마크를 제공하지 않는다.
이 빠져 있는 비교가 상업적 관건이다. 256코어 최대치는 사양이지 달러당 완료된 작업의 척도가 아니다. GPU 대응 섀시는 옵션이지 고객이 실제로 채울 것이라는 증거가 아니다. 액침 냉각은 엔지니어링 구성이지 총비용 하락의 증명이 아니다. 구매자는 여전히 각 시스템을 처리량, 지연 시간, 메모리, 스토리지, 소프트웨어 요구에 맞춘 뒤, 서버 수명 기간의 취득 비용, 전력비, 냉각비, 통합, 운영, 지원을 합산해야 한다. HPE의 발표는 제품 가격, 고객 수주, 독립적으로 비교 가능한 워크로드 테스트, 실현된 고객 수익 중 어느 것도 제공하지 않는다. "AI에 최적화됨"은 특정 애플리케이션과 대안 시스템과의 비교로 측정되기 전까지는 벤더 포지셔닝에 머문다.
시기도 중요하다. 수요의 증거로 가장 많이 인용될 가능성이 있는 재무 실적이 출시보다 앞선 것이기 때문이다. HPE는 2026 회계연도 3분기에 서버 매출 68억 달러를 보고했으며, 이는 전년 동기 대비 35.3% 증가한 수치다. 이를 포괄하는 Cloud & AI 세그먼트는 매출 90억 달러와 17.0%의 영업마진을 기록했다. 큰 사업 실적이지만, 이는 7월 31일에 끝난 분기를 설명하는 것이지 10월에 발표된 시스템의 출하량이 아니다. HPE의 Form 10-Q는 Cloud & AI 세그먼트에 클라우드·AI 사업과 함께 Financial Services도 포함된다고 설명한다. 세그먼트 마진은 서버 마진이 아니며, 하물며 Gen13 마진은 더더욱 아니다. (HPE 3분기 실적;Form 10-Q)
이 구분은 구매자뿐 아니라 투자자에게도 중요하다. 서버 매출은 구성(product mix), 부품 비용, 할인, 보증 부담이 달라지는 가운데서도 성장할 수 있다. 메모리 채널이나 냉각 역량이 더 큰 플랫폼은 더 높은 가격을 받을 수 있지만, 공개 자료는 프리미엄 가격이나 그에 따른 마진을 밝히지 않는다. 새 라인업에 수주가 대기 중인지도 알 수 없다. 제품 스토리와 매출 스토리는 연관되어 있지만, 전자가 후자의 증명은 아니다.
HPE의 4가지 설계는 회사가 여러 AI 구성에 걸쳐 경쟁하려 한다는 점은 보여준다. 선택은 이제 단순히 "CPU냐 GPU냐"가 아니라, CPU 중심 추론, GPU 가속, 랙 밀도, 시설 냉각, 수명 주기 관리가 다양한 조합으로 얽힐 수 있다. 이는 HPE가 입찰할 수 있는 워크로드의 폭을 넓힐 수 있다. 그러나 폭넓은 라인업은 통합과 지원 의무도 만든다. 더 많은 아키텍처를 고객 경험을 분열시키지 않고 납품, 검증, 유지보수해야 한다.
따라서 이번 출시는 실적 전환점이 아니라 포트폴리오 확장이다. 다음 근거는 단계적이고 구체적이어야 한다. 제품이 주문 가능해지고 제시간에 출하될 것, 고객이 HPE가 언급한 워크로드에 이를 사용할 것, 독립적 또는 고객 보고 결과가 정의된 기준상 처리량·전력·신뢰성을 보여줄 것, 그리고 HPE가 출하를 수익성 있는 성장과 연결할 수준의 시스템별 가격·마진 근거를 보고할 것. 그때까지 3분기 서버 성장은 맥락일 뿐이며, Gen13의 경제성은 열린 질문으로 남는다.
출처
회원 브리핑
프로필 심층 컨텍스트
올바른 멤버십 등급으로 로그인하면 전체 브리핑과 출처 노트를 볼 수 있습니다.
Strategic Circle 전용
Strategic Circle
모든 독자에게 공개됩니다. 가입 후 로그인하면 프로필 브리핑를 열람할 수 있습니다.
Strategic Circle 가입하기Leadership Alliance 전용
Leadership Alliance
자격을 갖춘 IP 자산 소유자 및 운영진을 위한 콘텐츠입니다. 로그인하면 Leadership Alliance 브리핑을 열람할 수 있습니다.
Leadership Alliance 가입하기