
Resumen
- Chennai 01 sigue en desarrollo. La presentación del 15 de octubre anunció un objetivo, no la puesta en operación ni un contrato de alquiler en Chennai.
- El 53 % de prealquiler comunicado por CLINT abarca tres proyectos y se anunció junto con un acuerdo para Navi Mumbai Tower 2; no mide la cobertura de alquiler de Chennai.
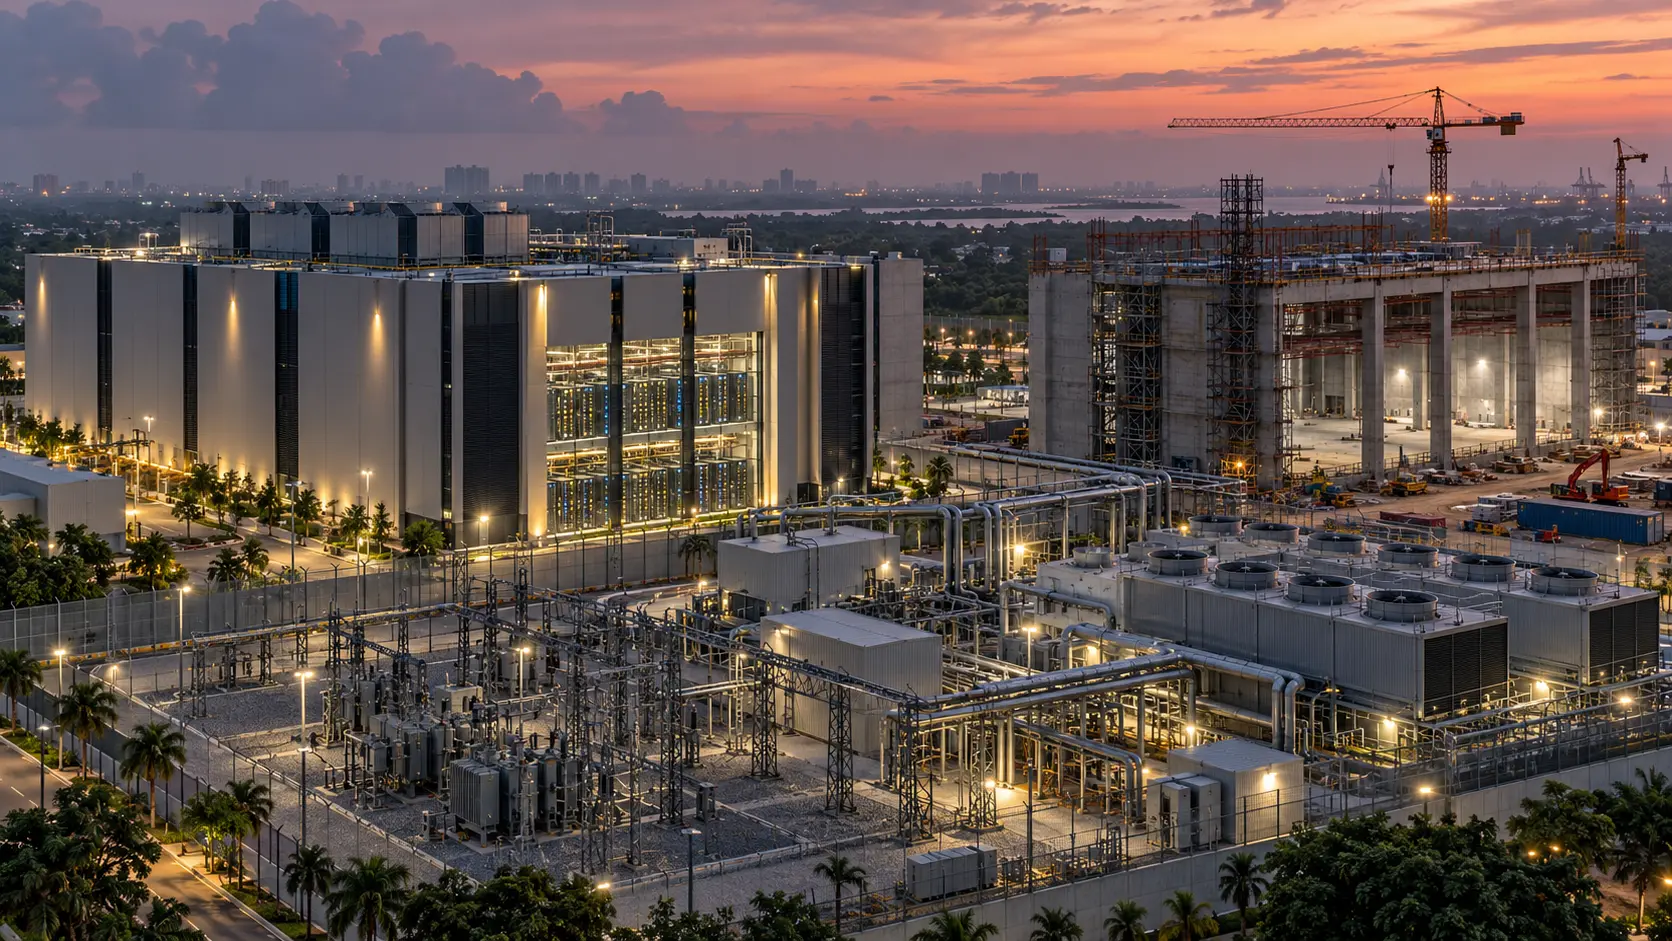
La ceremonia en Ambattur tuvo escala de anuncio estratégico: el viceprimer ministro de Singapur y el jefe del Gobierno de Tamil Nadu presentaron CapitaLand Data Centre Chennai 01, el primer centro de datos de Tamil Nadu dentro de la plataforma cotizada de CapitaLand India Trust. El registro comercial está menos avanzado. La instalación continúa en desarrollo y tiene como objetivo completarse antes de terminar 2026. CapitaLand Investment cifra la inversión prevista en unos INR 1.940 crore y describe 53 MW de potencia bruta, 34 MW de carga informática, 13 salas de datos y una subestación dedicada de 110 kV.
Son dimensiones de un proyecto en construcción; todavía no describen ingresos por alquiler.
La diferencia entre potencia bruta y carga informática es fundamental. Son medidas distintas de partes diferentes de la instalación; la brecha numérica de 19 MW no equivale a una pérdida de eficiencia medida. La potencia bruta representa el perímetro eléctrico general. La carga informática es la capacidad disponible para los equipos de los clientes y se acerca más a la unidad que organiza su demanda. Por eso, un titular de gran capacidad bruta puede convivir con una incógnita comercial: qué parte de la carga destinada a los clientes se alquilará y cuándo podrá entregarse.
CapitaLand afirma que el diseño permitirá despliegues de alta densidad y refrigeración líquida, además de conectividad neutral respecto a operadores. Esas características amplían los usos potenciales, pero siguen siendo especificaciones de diseño. Un cliente aún debe escoger la ubicación, pactar capacidad y condiciones comerciales y recibir el servicio cuando estén listas las salas y la infraestructura eléctrica. Los documentos públicos revisados no nombran a ningún inquilino de Chennai ni indican megavatios informáticos contratados, duración del alquiler, renta o aportación del cliente a la adecuación.
La financiación también se extiende más allá de Chennai. En diciembre de 2025, CLINT acordó vender un 20,2 % de tres inversiones en centros de datos —el complejo de Navi Mumbai (torres 1 y 2), Chennai e Hyderabad— al CapitaLand India Data Centre Fund. La contraprestación agregada estimada fue de INR 7.020 millones, basada en un valor de empresa de INR 51.970 millones para las tres inversiones. Esa cifra superaba la valoración independiente indicada de INR 45.700 millones, aunque el precio seguía sujeto a ajustes por pasivos, capital de trabajo, inversión y partidas de cierre. CLINT confirmó que la venta se completó en febrero de 2026.
La operación muestra una vía para reciclar capital de desarrollo sin abandonar el activo: CLINT mantiene exposición y el anuncio inicial describía una participación del 79,8 % en la cartera de centros de datos. Pero los INR 7.020 millones no son el ingreso por la venta de Chennai. Corresponden a los tres proyectos y no se publicó su distribución por activo. Tampoco la valoración de la cartera revela cuánto vale Chennai 01 por separado. Utilizar el precio agregado como medida de la recuperación de capital de Chennai llevaría la evidencia demasiado lejos.
La misma cautela se aplica al alquiler. En enero de 2026, tras anunciar un segundo acuerdo de largo plazo con un hyperscaler —esta vez para Navi Mumbai Tower 2—, CLINT dijo que tenía prealquilado el 53 % de la potencia bruta total de sus tres desarrollos de centros de datos. Era un indicador de cartera, no una cifra exclusiva de Chennai. Con las capacidades divulgadas entonces —50 y 55 MW para las dos torres de Navi Mumbai, 53 MW para Chennai y 42 MW para Hyderabad—, el conjunto suma 200 MW. Las torres de Mumbai aportan 105 MW, un 52,5 % del total.
La cuenta casi reproduce el porcentaje anunciado y advierte contra interpretar el agregado como demanda de Chennai. Es una comprobación aritmética, no una relación de contratos por activo: CLINT no publicó ese desglose.
La actualización semestral de CLINT, publicada en julio, fue más concreta sobre Chennai: mencionó conversaciones activas y visitas de clientes potenciales tanto para Chennai como para Hyderabad. Eso constituye actividad comercial, pero no un contrato firmado. El mismo comunicado confirmó que la venta del 20,2 % se había completado y señaló que los centros aún en desarrollo seguían encaminados para finalizar antes de terminar 2026. La ocupación de cartera del 91 % excluía expresamente los centros de datos y la logística; no sirve para afirmar que Chennai ya se esté alquilando.
También queda una cuestión de consistencia documental. El comunicado del 15 de octubre asigna a Chennai 01 53 MW brutos y 34 MW informáticos; la página inmobiliaria actual de CapitaLand muestra 54 MW y sigue indicando «en desarrollo». El comunicado de diciembre de 2025 también daba 53 MW brutos. La diferencia de un megavatio puede deberse a redondeo o a una modificación de especificaciones, pero la documentación pública no lo aclara. El anuncio fechado más reciente es la referencia adecuada para la presentación; un inversor debería esperar a una ficha de activos fechada y coherente para medir la capacidad contratada.
Chennai 01 muestra, por tanto, dos avances distintos: se ha compartido capital con un fondo privado y ya hay conversaciones de alquiler. Ninguno reemplaza al otro. La venta reduce la participación de CLINT, aunque puede liberar capital para su cartera de proyectos; no transforma una obra en un activo que produzca ingresos. Los 53 MW indican escala, pero no revelan qué fracción de los 34 MW informáticos tiene ya un cliente que paga.
La evidencia siguiente debe ser específica del proyecto: un contrato firmado que identifique la carga informática comprometida y las condiciones de entrega, seguido por la puesta en servicio y el comienzo de ingresos reconocidos. Hasta entonces, Chennai 01 es un desarrollo financiado con un embudo de demanda plausible; no es un negocio operativo de 53 MW ni una prueba de que el reciclaje de capital ya genere retornos recurrentes.
Fuentes: presentación de CapitaLand Investment del 15 de octubre; resultados 1H 2026 de CLINT; términos de la venta del 20,2 %; anuncio de alquiler de enero; ficha inmobiliaria de Chennai de CapitaLand.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance