Résumé
- Visa indique qu’une transaction admissible à Real Time VAU peut recevoir des coordonnées de carte actualisées dans sa réponse sans avoir été approuvée. Le commerçant doit mettre son fichier de facturation à jour.
- Cette continuité préserve les relations de paiement existantes lors d’un remplacement de carte. L’émetteur dispose aussi de commandes de retrait et d’arrêt des mises à jour pour un commerçant précis.
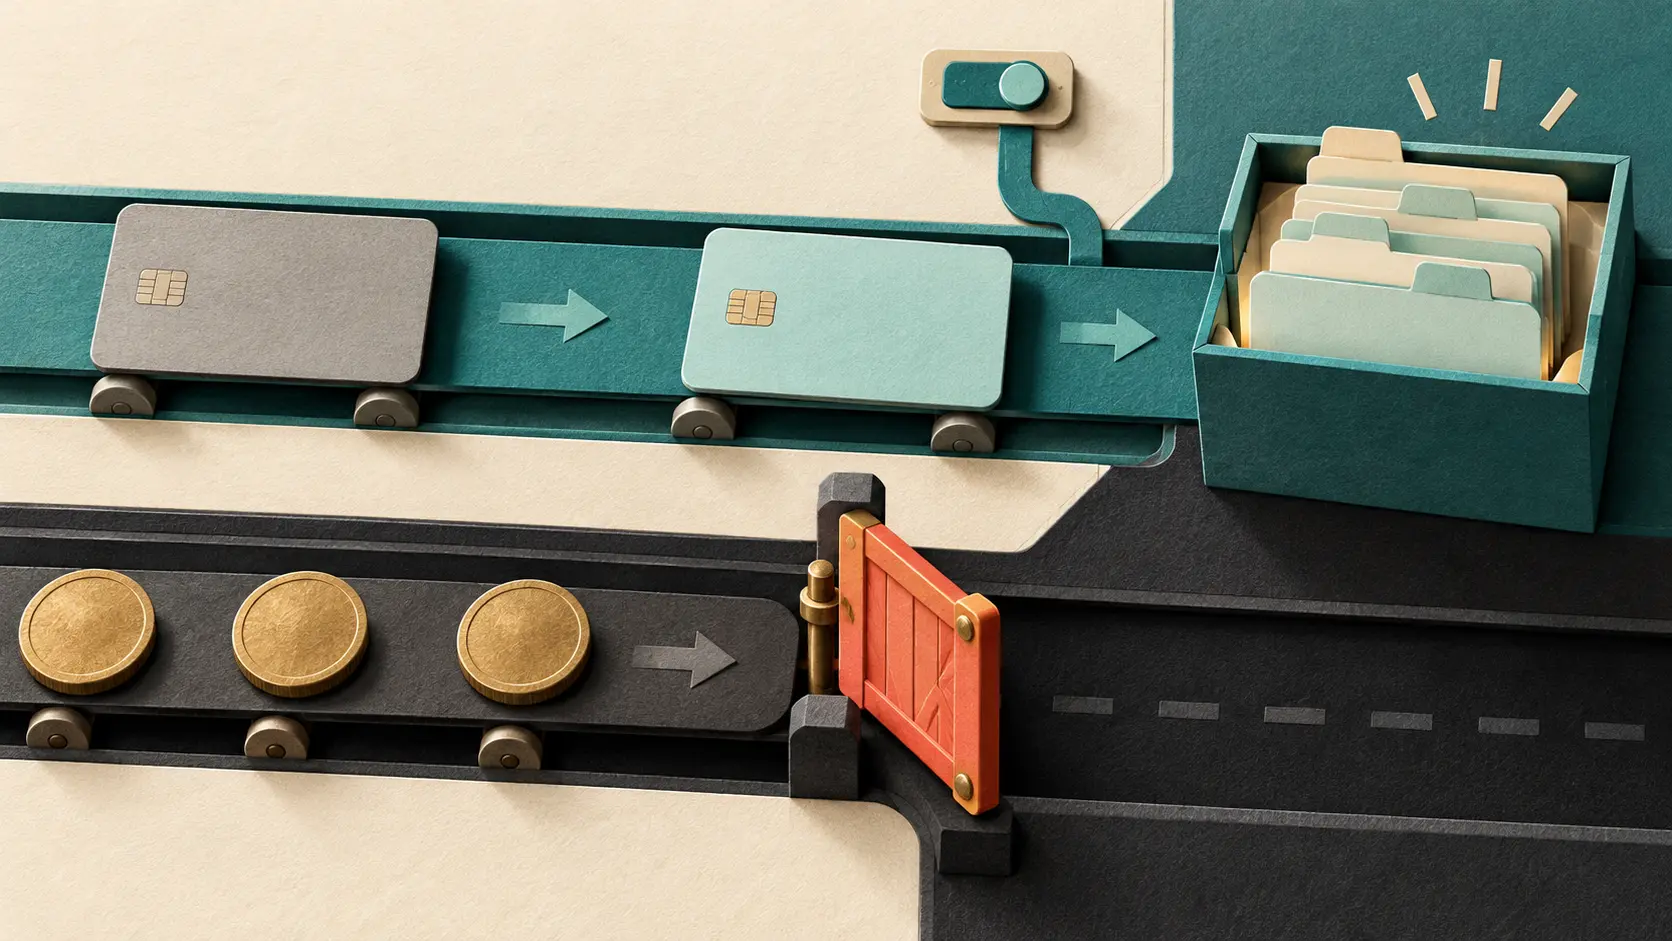
Le paiement est refusé. Dans une entreprise d’abonnement, le service financier peut classer la tentative parmi les échecs pendant que l’équipe de facturation récupère une information précieuse : le nouveau numéro de la carte. Aucun argent encaissé, mais un fichier réparé. Les deux équipes ont raison ; leur tableau de bord doit pouvoir leur donner raison ensemble.
La foire aux questions officielle de Visa Account Updater décrit ce résultat pour Real Time VAU : une transaction admissible n’a pas besoin d’être approuvée pour que sa réponse contienne un numéro de compte, une date d’expiration ou un statut actualisés. Le message transporte deux résultats qui intéressent deux métiers. La trésorerie regarde l’argent. L’exploitation entretient le fichier qui servira aux prochains paiements autorisés dans la relation existante.
L’enjeu dépasse la propreté d’une base de données. Un client peut vouloir rester alors que sa carte a changé. Lui envoyer une nouvelle campagne pour le reconquérir sans réparer ses coordonnées, c’est dépenser de l’argent pour résoudre le mauvais problème. Et présenter chaque fichier corrigé comme du chiffre d’affaires sauvé permet de célébrer une victoire avant le premier encaissement.
La carte neuve retrouve les anciennes relations
Visa Account Updater, ou VAU, relie des émetteurs, des acquéreurs et des commerçants qualifiés. La présentation du service cite les changements de numéro, de date d’expiration, les comptes fermés et les avis demandant de contacter le titulaire. Le renouvellement et le remplacement, notamment après perte ou vol, figurent parmi les situations prises en charge.
Le titulaire voit arriver une carte neuve. Le commerçant possède encore les coordonnées de l’ancienne. Entre ces deux états se trouvent des paiements que les deux parties souhaitent parfois continuer sans histoire. Le service organise le passage : l’émetteur fournit la modification, l’acquéreur participant la transmet et le commerçant corrige son fichier.
Les noms et changements d’adresse n’entrent pas dans cette liste de mises à jour. L’objet est précis : entretenir des coordonnées utilisables pour une relation de paiement et transmettre certains avis sur le compte. Le client peut ainsi continuer un paiement souhaité sans saisir à nouveau ses coordonnées chez chaque commerçant participant. De son côté, le commerçant a moins de corrections à réclamer pour une relation déjà autorisée. Le bénéfice concret tient dans ces démarches évitées.
Visa le présente comme une manière de protéger les revenus récurrents. Le choix des mots est juste. Une part de la continuité commerciale peut venir d’un fichier bien entretenu, sans nouvelle campagne publicitaire ni enthousiasme supplémentaire du client. Celui-ci voulait déjà continuer ; la carte périmée allait seulement le faire trébucher.
Le fichier avance avant la décision
Dans le circuit de consultation classique, le commerçant récupère les coordonnées via son acquéreur, actualise son fichier puis demande l’autorisation de paiement. Real Time VAU intègre cette étape au traitement d’une transaction admissible. Si des informations ont changé, la demande est actualisée avant son envoi à l’émetteur. La réponse peut ensuite rapporter les nouvelles données au commerçant.
L’approbation de cette transaction reste une décision distincte. Le réseau peut donc livrer une meilleure information dans une enveloppe contenant un refus. Le commerçant conserve la tâche de mettre à jour ses dossiers, même lorsque le résultat immédiat de l’encaissement est négatif.
Cette séparation intéresse directement les responsables d’abonnements. Le nombre de fiches actualisées mesure une intervention sur les coordonnées. Le nombre de paiements approuvés mesure une autre étape. Le règlement effectif en mesure encore une. Confondre les trois transforme une maintenance de fichier en recette déjà célébrée.
Le guide des services acquéreurs décrit aussi une option d’abonnement aux mises à jour. Les commerçants passent par leurs acquéreurs pour suivre des numéros conservés en fichier ; les changements fournis par l’émetteur leur parviennent par ce canal. Les numéros de remplacement associés au même compte sous-jacent sont automatiquement inclus dans l’abonnement. Une fonction de liaison relie également plusieurs modifications pour retrouver les coordonnées les plus récentes.
La carte peut ainsi changer plusieurs fois sans imposer autant de recommencements à la relation de paiement. Ce que le commerçant garde de précieux est cette capacité à rester à jour.
Un arrêt peut viser la distribution des données
L’accès a des conditions. Visa demande aux acquéreurs de consulter uniquement les comptes pour lesquels le commerçant entretient une relation client en cours et le client a autorisé les paiements avec des coordonnées enregistrées. Des catégories de commerçants sont exclues. Recevoir une mise à jour s’inscrit dans cette relation autorisée ; le service ne fournit pas une nouvelle décision d’achat du client.
L’émetteur dispose de commandes propres à la distribution. Le retrait du titulaire peut suivre la chaîne des modifications de compte jusqu’à sa suppression ou la purge de la dernière mise à jour concernée. Une instruction Stop Advice peut, plus précisément, empêcher un commerçant de recevoir les mises à jour d’un numéro donné tout en les laissant parvenir à d’autres commerçants. L’exclusion globale d’un commerçant par un émetteur constitue une commande plus large.
Ces instruments portent sur la circulation des nouvelles coordonnées. Refuser une transaction, arrêter leur transmission et terminer une relation de service sont des événements différents, avec des acteurs différents. Leur attribuer le même sens reviendrait à demander au remplacement d’un morceau de plastique de tenir lieu de toute l’administration commerciale.
Il manque un suivi par commerçant reliant mises à jour livrées, paiements ultérieurs approuvés et sommes réglées pour chiffrer les renouvellements effectivement récupérés. C’est cette chaîne de résultats qui établira le rendement du service.
La question du prochain budget devient très concrète : faut-il convaincre des clients qui hésitent, ou corriger le moyen de paiement de clients qui voulaient déjà continuer ? Une publicité répond à la première difficulté. L’entretien du fichier répond à la seconde. Récompenser la campagne pour le travail de la plomberie est agréable en réunion ; cela prépare mal le prochain incident de facturation.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé au Cercle stratégique
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance