
Résumé
- Les règles fédérales autorisent plusieurs formes de remboursement, mais aucune ne permet de confondre le montant attribué avec une avance librement disponible.
- Le besoin réel se mesure au point bas de trésorerie, après dépenses, apport propre, sûretés, contrôle des pièces, retenues et délai de paiement.
Le chiffre annoncé par le programme décrit une prise en charge admissible, pas un solde bancaire. Les conditions générales BEAD de 2026 prévoient que les subventions à montant fixe sont payées par remboursement selon le contrat de sous-subvention. Ce contrat peut fractionner le paiement après des jalons ou événements déclencheurs, payer des unités terminées, ou ne payer qu'à l'achèvement. Trois projets de même montant peuvent donc imposer trois besoins de financement radicalement différents.
La FAQ actuelle de la NTIA fixe une autre limite essentielle. Certaines dépenses admissibles déjà engagées peuvent être remboursées avant la fin de l'examen NEPA ; les avances pour des activités qui n'ont pas encore été réalisées ne sont pas permises. Dans une FASA, les jalons peuvent être programmatiques. C'est l'Eligible Entity qui les définit et en apprécie le caractère raisonnable. La règle fédérale n'impose donc pas à elle seule un calendrier universel de liquidité.
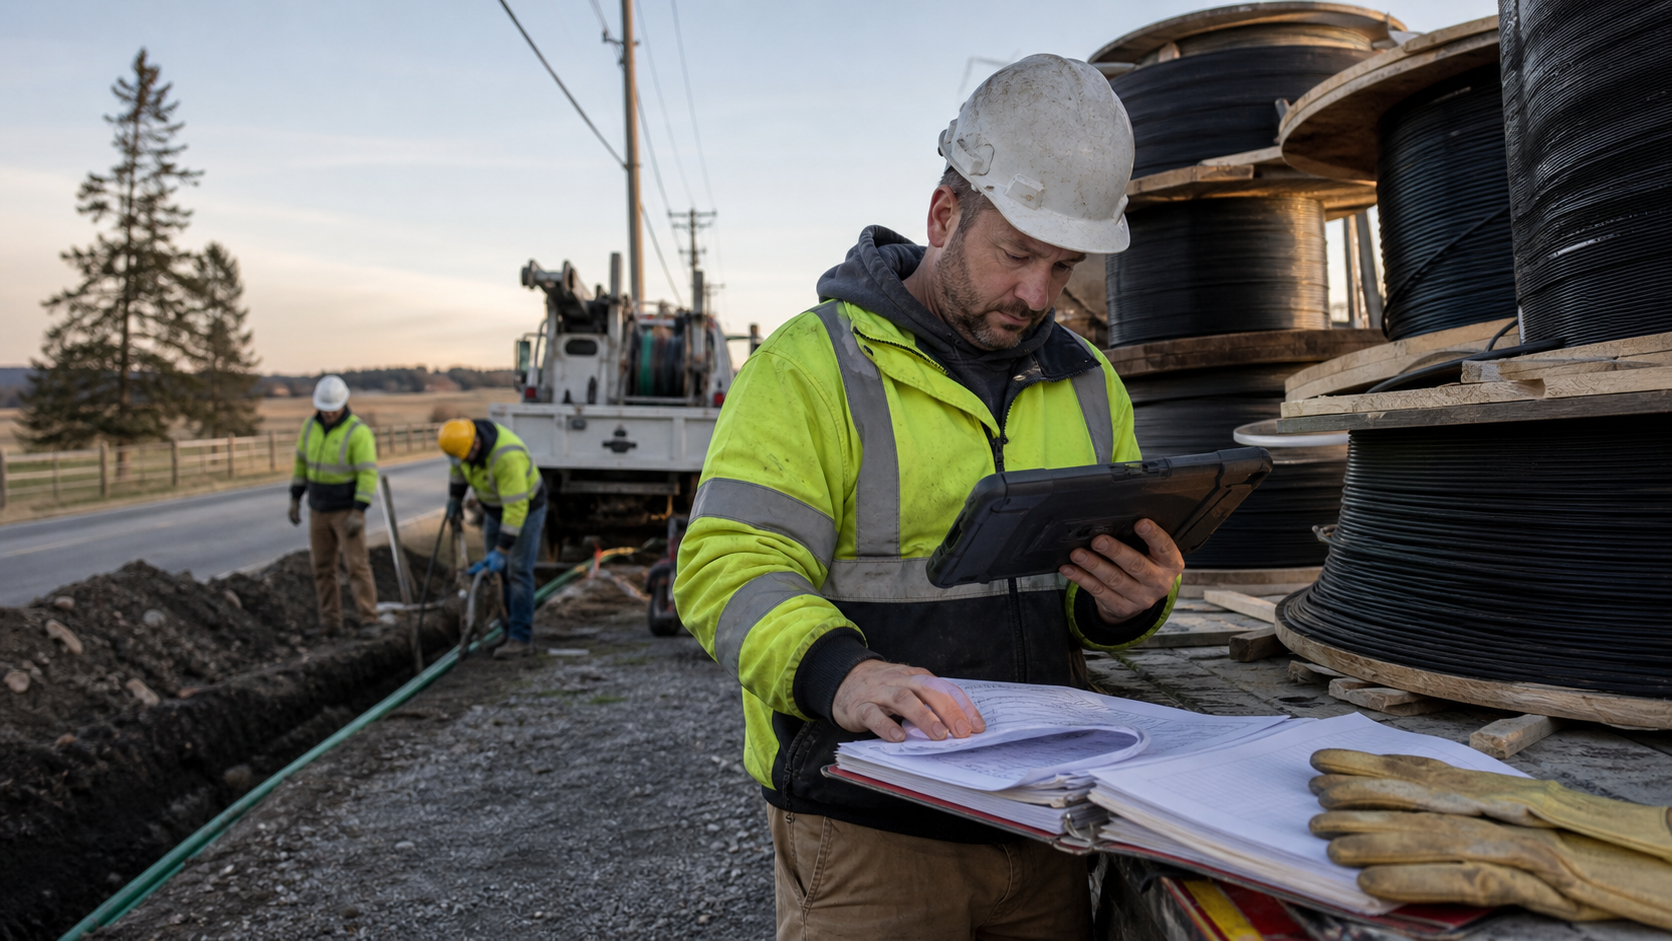
Entre le travail et l'encaissement, les obligations privées continuent. Salariés et sous-traitants ont leurs échéances. Certains fournisseurs demandent un acompte. Les travaux de poteaux, les équipements, les armoires et la fibre peuvent être payés bien avant la vérification administrative. L'apport du bénéficiaire peut lui aussi arriver tôt. Une lettre de crédit ou une garantie de bonne exécution immobilise en outre une capacité financière qui aurait pu absorber un retard.
Le bon modèle additionne, semaine après semaine, les décaissements cumulés et retranche seulement les remboursements effectivement exigibles puis reçus. Il faut y intégrer le rythme de la paie, les conditions fournisseurs, l'apport, le coût des sûretés, les dépenses contestées et les retenues. Côté recettes, seul compte le jalon écrit dans le contrat exécuté, augmenté d'un délai réaliste pour réunir les preuves, corriger un dossier, obtenir l'accord et recevoir les fonds.
Cette méthode conduit à une inférence étayée, pas à une généralisation. Un jalon de mobilisation, des paiements unitaires fréquents et une vérification rapide peuvent réduire fortement le creux. Des jalons rares, une preuve complexe, une réserve ou un litige peuvent au contraire faire de la trésorerie la contrainte principale. Le montant de l'attribution ne permet pas de trancher.
La dérogation relative à la lettre de crédit fournit un test de prudence. L'option d'une lettre de crédit ou d'une garantie de 10 % dépend de conditions précises, dont un financement remboursable et des périodes de remboursement ne dépassant pas six mois. Les six mois constituent une condition de la dérogation ; ils ne prouvent ni un délai uniforme, ni le délai d'un projet particulier.
Il manque ici la pièce décisive : un contrat exécuté choisi dans un État ou territoire. Sont donc inconnus la fréquence des factures, la définition des jalons, les pièces exigées, le temps d'instruction, la retenue, les litiges, les avenants, la forme et le calendrier de l'apport, le coût de la sûreté, les conditions fournisseurs et la ligne de crédit engagée. Aucun de ces paramètres ne doit être inventé.
Avant l'ordre de démarrer, le directeur financier du bénéficiaire devrait convertir le contrat en courbe de trésorerie hebdomadaire et garantir une marge au-delà du pire creux plausible. L'administration devrait vérifier si ses jalons financent réellement la livraison ou s'ils transfèrent le portage aux entreprises les moins capitalisées. Rembourser finalement tous les coûts admissibles ne protège pas un constructeur dont les échéances arrivent avant l'argent public.
Le raisonnement est réfutable. Pour un projet donné, il tombe si le contrat exécuté et les preuves de financement montrent que les paiements précoces autorisés, ajoutés à la liquidité ordinaire, couvrent tous les décaissements avant jalon dans les délais de paie et de fournisseurs, sans creux important, crédit coûteux, choc de retenue ni contrainte de sûreté.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance