Résumé
- L’État français, par l’intermédiaire de l’Agence des participations de l’État, détient 80 % d’Alcatel Submarine Networks ; Nokia conserve 20 % avec une option de vente, ce qui inscrit une sortie programmée dans la structure de capital au lieu d’un partenariat durable.
- L’opération s’appuie sur une valeur d’entreprise de 350 millions d’euros et sur un plan d’investissement de 100 millions d’euros pour 2026-2028 qui agrandit l’usine de Calais et construit un nouveau bâtiment à Greenwich — de l’argent destiné à la couche physique d’Internet, pas au logiciel.
- Les pages de Nokia donnent deux dates de bouclage différentes, juillet 2024 pour l’une et 31 décembre 2024 pour l’autre. Quiconque modélise la propriété d’ASN, ses obligations de réparation ou sa position à l’export doit traiter cette date comme non résolue plutôt que choisir la plus commode.
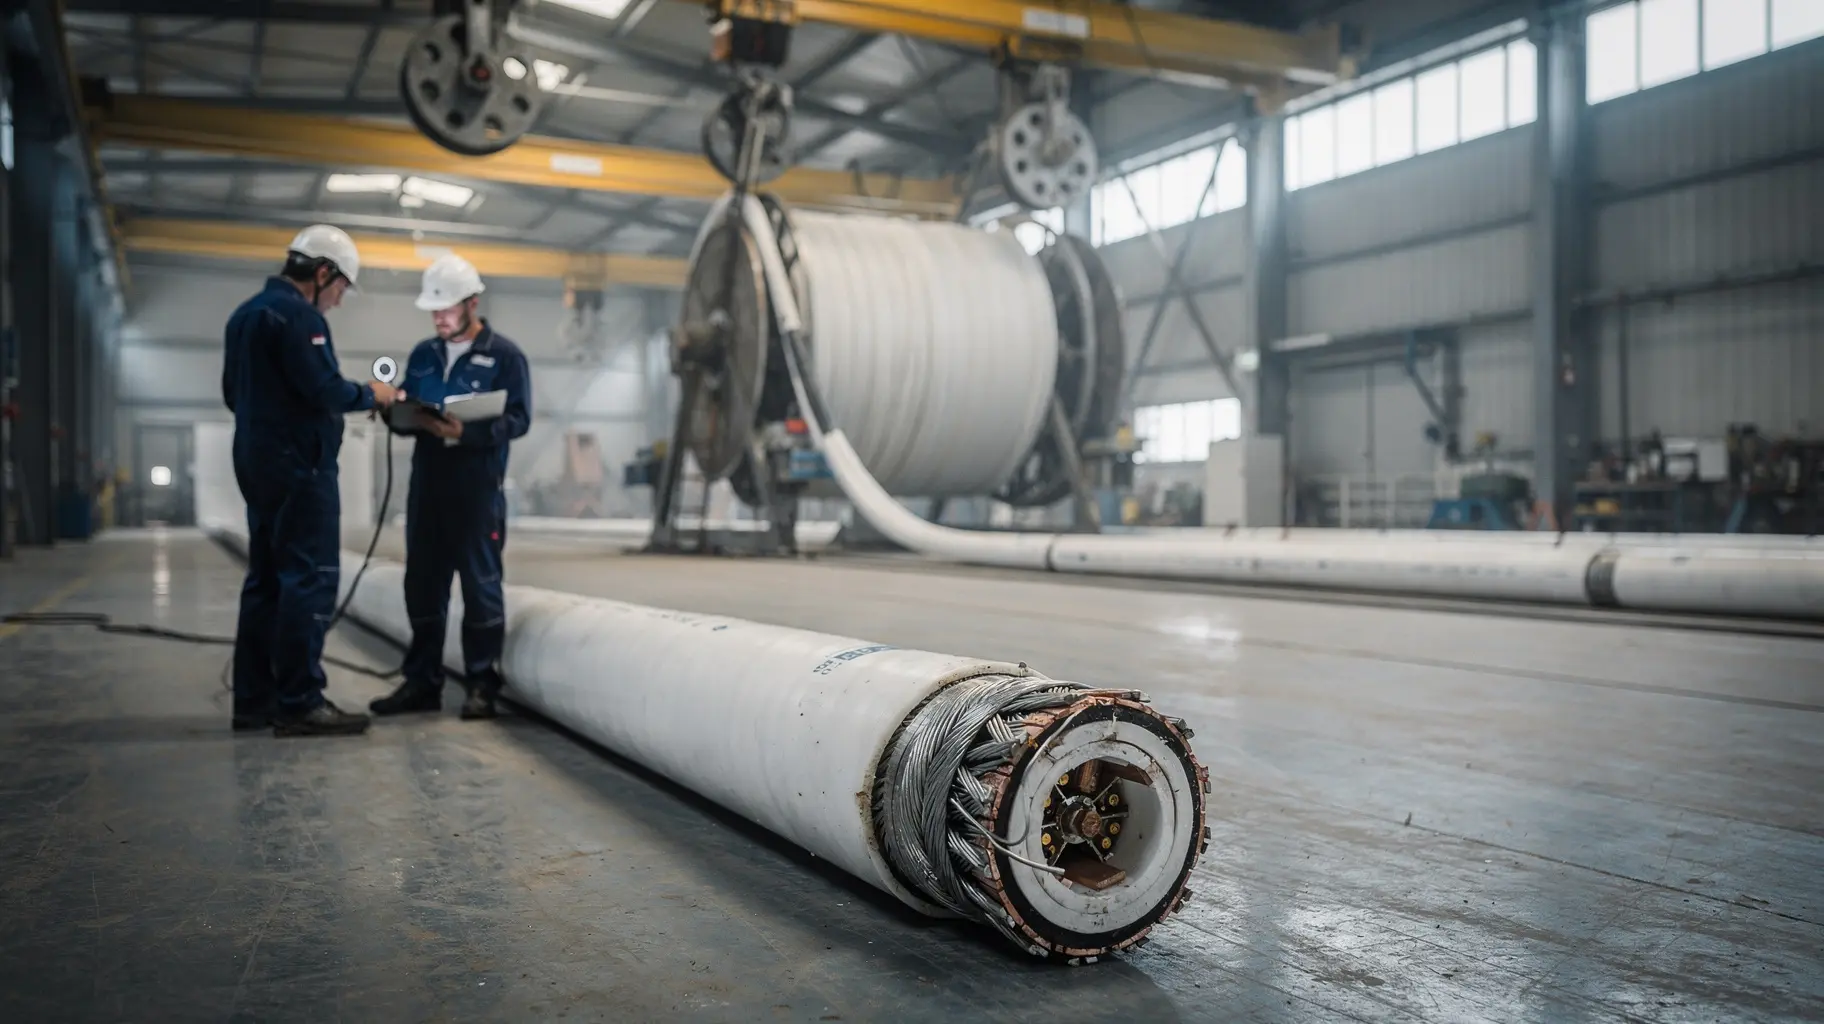
Alcatel Submarine Networks ne vend rien qu’un consommateur touche jamais. L’entreprise fabrique le câble, les répéteurs qui maintiennent un trajet optique en vie d’un continent à l’autre, et elle exploite les navires qui posent et réparent l’installation posée sur le fond. Quand un système tombe entre deux continents, la réparation est une opération physique menée par un petit nombre d’acteurs qui possèdent les usines, les pièces de rechange et les bateaux. ASN est l’un d’eux. Son site principal se trouve à Calais, que l’entreprise présente comme un pôle central de sa production de câbles (installations d’ASN), et elle exploite une flotte de navires câbliers dédiés à la pose et à la réparation (flotte d’ASN).
Voilà l’actif dont l’État français a pris la majorité. Selon l’accord annoncé par Nokia, l’État — représenté par l’Agence des participations de l’État — a acquis 80 % de l’activité réseaux sous-marins tandis que Nokia conservait une participation minoritaire de 20 % (Nokia, 27 juin 2024). L’opération valorise ASN à 350 millions d’euros de valeur d’entreprise (Nokia, 27 juin 2024 ; Nokia, 27 mai 2024).
Pourquoi un État achète une usine de câbles
Le motif annoncé était le contrôle, non le rendement. Reuters rapportait le 22 mai 2024 que le gouvernement français avait engagé le rachat d’ASN à Nokia afin de conserver la maîtrise d’actifs stratégiques dans les câbles sous-marins (Reuters, 22 mai 2024). Il faut le lire au pied de la lettre : la crainte n’était pas que l’usine ferme, mais de savoir qui déciderait de ce qu’elle produit, pour qui, et sous quelles règles d’exportation.
Cette distinction compte davantage que le prix affiché. Un fabricant de câbles sous-marins est un point de passage obligé d’une manière qu’un opérateur de câbles n’est pas. Les opérateurs louent de la capacité et acheminent du trafic ; les fabricants transforment de l’acier, du cuivre, de la fibre optique et des répéteurs en un système qui demande des années de préparation et des mois de pose. Si un gouvernement veut peser sur les routes construites et sur l’ordre des réparations, posséder l’usine est un levier plus direct que réguler l’acheteur de capacité.
Le reportage de Reuters du 29 mai 2024 décrivait la même structure : 80 % pour l’État français, les 20 % de Nokia étant soumis à une option de vente (Reuters, 29 mai 2024). Cette option est le détail qui transforme une participation en calendrier. Une option de vente donne à son détenteur le droit de céder à des conditions convenues ; ici, elle offre à Nokia une sortie de la position minoritaire qu’il a conservée. L’État français a accordé cette option sur les 20 % retenus (Nokia, 27 juin 2024 ; Reuters, 29 mai 2024).
La structure n’est donc pas un partenariat entre un État et un minoritaire industriel. C’est une position majoritaire avec une sortie prévue pour le minoritaire. Lire ces 20 % comme la preuve d’une coentreprise durable, c’est lire le dossier à l’envers.
Ce que 350 millions d’euros disent, et ne disent pas
La valeur d’entreprise est une valorisation, pas un encaissement. Les 350 millions d’euros décrivent ce que l’activité a été jugée valoir dans la transaction, et le chiffre figure dans les communications de Nokia (Nokia, 27 juin 2024 ; Nokia, 27 mai 2024). Cela ne dit rien du chiffre d’affaires d’ASN, de son carnet de commandes, de sa marge, ni de la part du prix versée en numéraire plutôt qu’en engagements repris. Aucun de ces chiffres n’apparaît dans les pièces sur lesquelles repose cet article, et les inventer serait pire que de laisser le vide visible.
Ce que le montant établit, c’est une échelle. 350 millions d’euros constituent une valeur d’entreprise modeste pour une société qui exploite des usines et des navires et fournit des systèmes qui traversent les océans. Cet écart entre poids stratégique et taille financière est exactement le genre de décalage qui attire la propriété publique : l’actif est trop important pour être évalué sur ses seuls flux de trésorerie, et trop petit pour être défendu par le seul bilan d’un conglomérat.
Calais, Greenwich, et un plan qui n’est pas encore une dépense
L’engagement industriel est la partie qui a des conséquences physiques. Le plan Ambition 2030 d’ASN prévoit 100 millions d’euros d’investissement entre 2026 et 2028, couvrant l’agrandissement de l’usine de Calais et la construction d’un nouveau bâtiment à Greenwich, au Royaume-Uni (Nokia, 27 juin 2024).
Deux conséquences en découlent, et elles pointent en sens opposé. D’abord, la géographie se fige. La capacité, dans ce secteur, n’est pas élastique : un nouveau bâtiment et une usine agrandie demandent des années, et une fois construits ils ancrent pour la décennie suivante l’endroit où le travail sur câbles et répéteurs peut se faire. Un engagement de 100 millions d’euros sur deux sites est une déclaration sur le lieu où l’État attend que la fabrication sous-marine réside.
Ensuite, c’est un plan, pas une dépense. Les 100 millions d’euros sont un montant énoncé dans un communiqué de juin 2024 décrivant ce que l’entreprise compte investir entre 2026 et 2028. Ce n’est pas la preuve que l’argent a été dépensé, que les bâtiments existent, ni que le calendrier a tenu. Prendre un plan d’investissement annoncé pour de la capacité achevée est l’erreur la plus courante dans la couverture des infrastructures, et c’est l’erreur que cette transaction invite à commettre.
La date de bouclage qui ne se stabilise pas
C’est ici que le dossier devient réellement intéressant. Les pages institutionnelles de Nokia ne s’accordent pas sur le moment où la propriété a effectivement changé.
Une page de Nokia datée du 22 juillet 2024 est titrée comme achevant la cession d’Alcatel Submarine Networks à l’État français, et le résumé récupéré de cette page affirme que la vente a été finalisée en juillet 2024 (page de clôture de la cession, 22 juillet 2024). Un communiqué de Nokia publié le 2 janvier 2025 indique que la transaction a été conclue le 31 décembre 2024 (Nokia, 2 janvier 2025).
Les deux viennent de Nokia. Les deux sont datés. Ils ne peuvent pas décrire le même événement. L’écart n’est pas un arrondi : ce sont cinq mois pendant lesquels la propriété d’un fabricant de câbles stratégique est soit transférée, soit non transférée.
Des explications ordinaires existent — une première réalisation portant sur une partie de l’opération et une seconde plus tard, une clôture conditionnelle suivie de la levée des conditions, une page dont le titre a dépassé le contenu. Aucune n’est documentée dans les pièces sur lesquelles s’appuie cet article, et la position honnête est que le dossier ne se réconcilie pas. L’article ne choisit donc pas de date. Il rapporte que les pages de Nokia donnent juillet 2024 et le 31 décembre 2024, et qu’aucune des deux ne doit être tenue pour acquise.
Ce n’est pas de la pointillisme. La date de bouclage détermine le moment où les obligations de l’État français en tant qu’actionnaire majoritaire commencent, le moment où le compte à rebours de l’option de vente démarre, le moment où le plan de 100 millions d’euros devient l’engagement du nouvel actionnaire plutôt que l’annonce du vendeur, et le moment où les décisions de contrôle des exportations sur la production d’ASN passent à un autre gouvernement. Une incertitude de cinq mois dans cette séquence est une incertitude réelle pour quiconque contracte avec l’entreprise.
Ce que le dossier ne dit pas
Les éléments à l’appui de ce récit sont des extraits et des résumés fournis par un prestataire, tirés de communiqués de Nokia et de dépêches Reuters, capturés le 7 novembre 2026 et datés à la date de publication de chaque éditeur. Ce n’est pas un accord juridique inspecté directement. La répartition 80/20, les termes de l’option de vente, les conditions attachées au bouclage et les éventuelles autorisations d’aide d’État ou de régulation ne sont pas décrits dans le texte conservé.
Plusieurs éléments que les lecteurs attendraient sont simplement absents. Aucune source conservée n’indique la part de marché d’ASN, son chiffre d’affaires, son carnet de commandes ou le nombre de navires de sa flotte : aucun de ces points n’est chiffré ici. Aucune source conservée n’identifie les modalités de gouvernance de l’Agence des participations de l’État, la composition du conseil après le bouclage, ni qui dirige ASN aujourd’hui.
Les éléments Reuters ne sont disponibles que sous forme de résumés du prestataire, sans citations ni horodatages de publication conservés ; ils sont donc attribués comme des comptes rendus rapportés, non comme des citations.
Ce qu’il faut surveiller
La question utile n’est pas de savoir si la France contrôle désormais une usine de câbles. Au vu des pièces, elle détient 80 % d’une telle usine, avec une valeur d’entreprise de 350 millions d’euros et un plan de 100 millions rattaché à deux sites précis. La question utile est de savoir ce qu’un ASN sous contrôle public fait différemment.
Trois éléments observables y répondraient. Que l’agrandissement de Calais et le bâtiment de Greenwich apparaissent comme des chantiers et non comme des intentions dans la fenêtre 2026-2028. Que l’option de vente soit exercée, et selon quel calendrier, ce qui dirait combien de temps ces 20 % étaient censés durer. Et que la priorité de réparation et l’allocation de capacité commencent à suivre une logique nationale plutôt que commerciale — le changement que les opérateurs, avant les actionnaires, ressentiraient en premier.
D’ici là, l’affirmation la plus défendable sur Alcatel Submarine Networks est aussi la moins satisfaisante : les câbles n’ont pas changé, le risque a changé, et les communiqués ne s’accordent pas sur le jour où c’est arrivé. La fiche de l’entreprise dans notre répertoire est ici Réservé au Cercle stratégique.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé au Cercle stratégique
Cercle stratégique
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre le Cercle stratégiqueRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance