
Resumen
- El anuncio del 1 de octubre fija como meta un ritmo anualizado de 1.000 millones de dólares para el tercer trimestre natural de 2027. ChronoScale lo define como ingresos contractuales reconocidos durante un trimestre multiplicados por cuatro; no equivale a una previsión de ventas anuales.
- Esa fórmula implica 250 millones de dólares de ingresos contractuales admisibles en el trimestre de medición. Los 41,482 millones de dólares de ingresos de ChronoScale que Applied Digital comunicó para el trimestre cerrado el 31 de agosto incluyen una reventa puntual de GPU y no constituyen una base comparable.
- La compañía condiciona el objetivo a entregar y poner en servicio la capacidad, disponer de electricidad y equipos, y conseguir capital en condiciones aceptables. No identifica a los clientes ni publica las cláusulas que permitirían calibrar el compromiso.
El titular es una tasa, no una factura de mil millones
La cifra puede confundirse con ingresos ya contratados para los doce meses siguientes. El comunicado no afirma eso. ChronoScale anunció una ampliación con un cliente existente y un acuerdo con otro nuevo. Según la empresa, esos contratos “permiten” llegar a un ritmo anualizado de 1.000 millones de dólares para el tercer trimestre natural de 2027. El método es tomar los ingresos contractuales reconocidos en un trimestre y multiplicarlos por cuatro, con las hipótesis vigentes.
Por tanto, el umbral trimestral es de 250 millones. No significa que los clientes vayan a pagar mil millones durante los doce meses siguientes ni que ChronoScale vaya a declarar mil millones de ingresos en 2027. Si el ritmo se alcanza al cierre del tercer trimestre, los ingresos reconocidos en todo el año pueden ser muy inferiores. Una aceleración concentrada en unas semanas también puede producir una tasa anualizada que no se mantenga.
La nota del emisor describe la medida como indicador operativo y aclara que no es una previsión de ingresos de un periodo concreto. Sirve para representar la escala de actividad en una fecha. No sustituye los ingresos publicados, la caja cobrada, el margen bruto ni un saldo de contratos divulgado. Proyecta un trimestre a cuatro; no garantiza los siguientes.
Hay dos señales de demanda y faltan los términos
La noticia sí aporta algo más que una aspiración: un cliente actual ha aumentado su compromiso y otro nuevo ha firmado. Si se ejecutan y se entrega el equipo, ambos acuerdos indican demanda de capacidad de cálculo. Sin embargo, los documentos disponibles no identifican a ninguno ni explican la economía de los contratos.
No se divulgan la capacidad de GPU reservada, la potencia eléctrica, la fecha de despliegue, los pagos mínimos, la duración, el calendario de aumento, los precios, los depósitos, la renovación o la rescisión. Tampoco se sabe si el cliente paga una capacidad reservada aunque se retrase la puesta en marcha, quién soporta un aumento del precio de la electricidad o si existen condiciones para reducir la construcción. Un compromiso con pagos mínimos firmes es distinto de una previsión sujeta a hitos. El lector no puede saber cuál de esos dos modelos sostiene la cifra.
El formulario 8-K presentado el 2 de octubre adjunta el comunicado como documento 99.1, pero no los acuerdos comerciales. El público puede leer la meta y el cálculo del emisor, pero no las cláusulas que asignan los riesgos de obra, demanda y cancelación entre cliente, operador, arrendador, proveedor de equipos y financiadores. La falta de detalle no invalida los contratos; limita la posibilidad de estimar su firmeza y su calendario.
Del contrato al cobro hay cuatro pasos distintos
Primero, el cliente firma condiciones que definen qué compra y cuándo empieza a pagar. Después, ChronoScale obtiene servidores, aceleradores, redes, edificios y suministro eléctrico. Luego se instala, prueba y acepta la capacidad conforme al contrato. Por último, la empresa reconoce los ingresos según las normas contables y cobra de acuerdo con el calendario pactado.
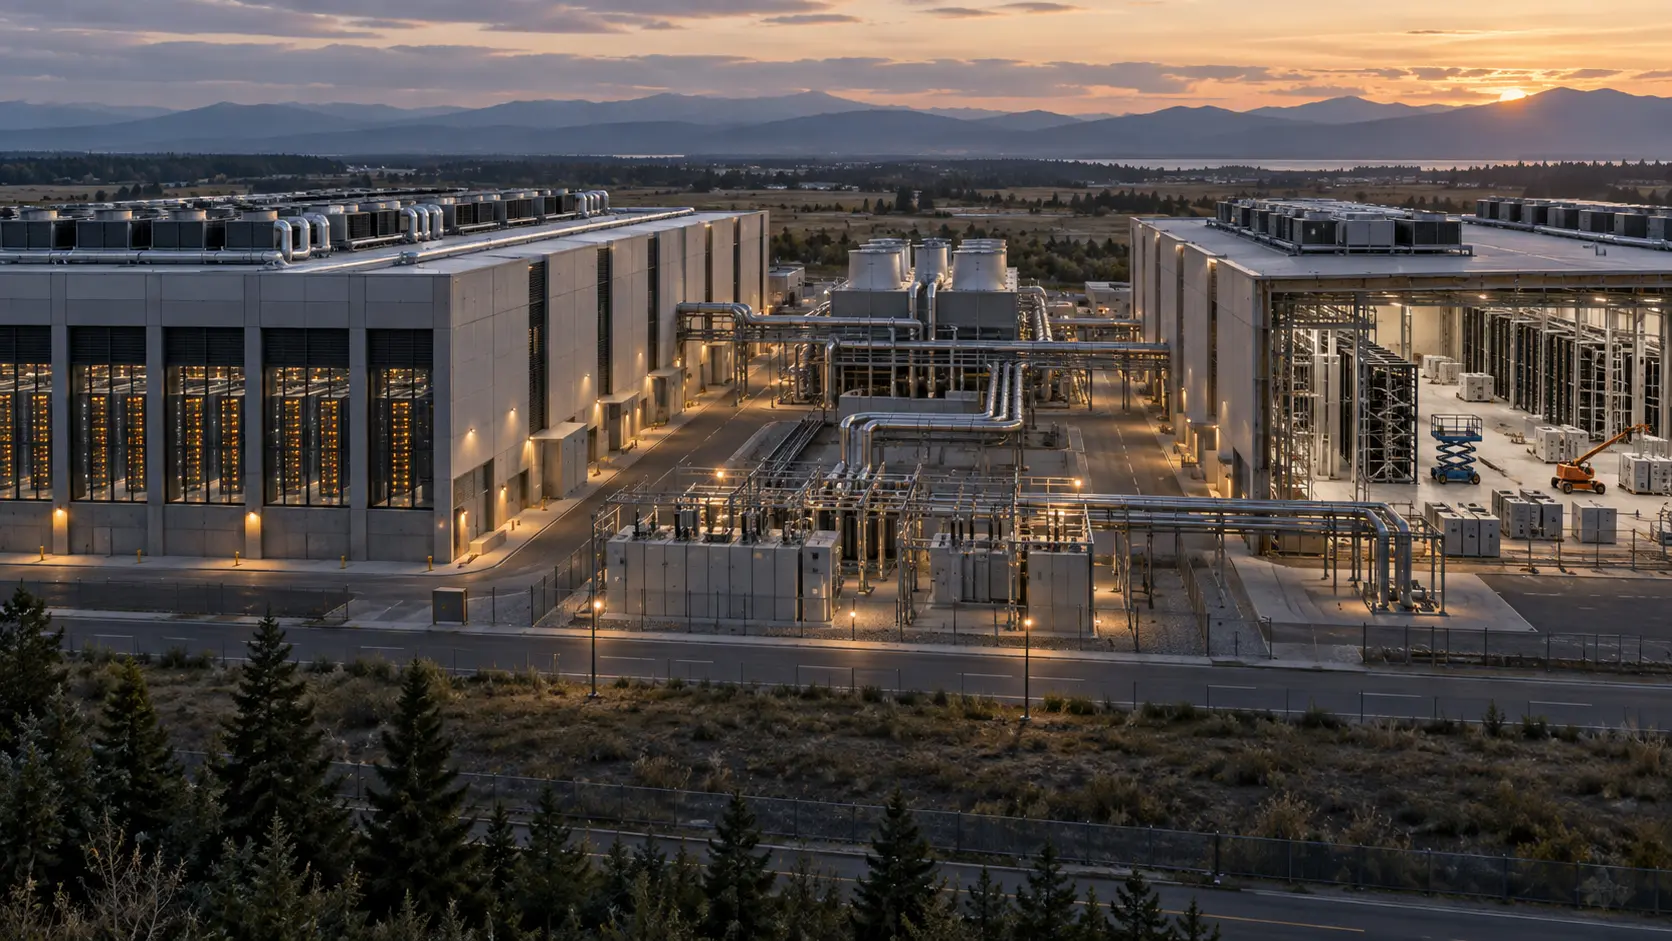
El anuncio salta del compromiso comercial a una tasa calculada a partir de ingresos reconocidos sin mostrar la transición. La propia ChronoScale menciona la entrega y puesta en servicio puntuales, la disponibilidad de electricidad y equipos y el acceso a capital. En un centro de datos, una capacidad contratada no está disponible hasta que transformadores, cuadros eléctricos, refrigeración, racks y servidores funcionan juntos.
Un retraso puede aplazar la facturación mientras el alquiler, los intereses o el acondicionamiento ya generan costes. Si el cliente paga antes de que el servicio esté listo, el riesgo se reparte de una forma; si empieza a pagar al aceptar la capacidad, el operador puede financiar meses de espera. Los contratos no publicados impiden saber qué parte soporta cada lado.
También importa cuándo llegan los equipos. Los GPU que llegan antes del centro pueden permanecer sin uso; unas instalaciones terminadas sin servidores acumulan costes fijos sin capacidad facturable. Adelantar los pedidos puede reducir la espera, pero inmoviliza dinero antes. La demanda real no basta si el calendario físico se separa del comercial.
El último trimestre es solo una referencia de escala
Applied Digital declaró 41,482 millones de dólares de ingresos de ChronoScale en el trimestre concluido el 31 de agosto. Multiplicarlos por cuatro da 165,928 millones, alrededor de una sexta parte del objetivo. Es una comparación de escala, no una base de crecimiento comparable.
La cifra incluye una reventa puntual de hardware GPU reconocida en un momento concreto. La meta de octubre se calcula con ingresos contractuales reconocidos. Además, el trimestre terminó antes de los nuevos acuerdos. No revela los ingresos admisibles de esos contratos ni la base que ChronoScale usará en 2027. Anualizar el total convertiría un resultado histórico mixto en una proyección sin respaldo.
En el ejercicio cerrado el 31 de mayo de 2026, la empresa registró 71,604 millones de dólares en ingresos y una pérdida neta de 50,320 millones. También son cifras previas a los acuerdos de octubre. Dividir mil millones por los ingresos del ejercicio produce aproximadamente catorce, pero combina un indicador operativo futuro con ingresos históricos declarados. No es una tasa de crecimiento ni un múltiplo de valoración.
Mantener ambos datos separados sí es útil: uno describe la dimensión financiera previa y el otro, el nivel que la compañía aspira a alcanzar en un trimestre posterior. Los informes intermedios deben explicar la distancia entre ellos.
El capital disponible se conoce con una fecha anterior
A 31 de mayo, ChronoScale tenía 9,664 millones de dólares de efectivo y había registrado una pérdida neta de 50,320 millones en el ejercicio. Su informe anual detallaba 127,131 millones de pagos futuros por arrendamientos y la necesidad de financiación externa. Una nueva emisión de acciones podría diluir a los accionistas. Esos hechos ayudan a entender por qué el capital aparece entre las condiciones del objetivo, pero no describen el balance después de los acuerdos de octubre.
El comunicado no incluye un plan de financiación por proyecto. No indica cuánto invertirá en equipos, qué capacidad será arrendada, si recibirá anticipos, cuánta deuda o capital nuevo necesitará ni a qué coste. Tampoco explica quién asumirá un alza de la electricidad o un retraso de construcción.
La financiación define el tiempo que la empresa puede sostener costes antes de cobrar. Pagos mínimos tempranos o anticipos de clientes acortan ese puente. Una rescisión antes de la puesta en marcha puede aumentar la exposición de accionistas y prestamistas. El valor económico de cada contrato depende de esas cláusulas, no solo de la cifra anualizada.
La estructura de la matriz limita la visibilidad
Applied Digital poseía alrededor del 96% de ChronoScale a 31 de agosto y la consolida. Sus cuentas muestran los ingresos de la filial, pero no la presentan como segmento operativo independiente con un conjunto completo de costes, márgenes, caja e inversión. Para un lector externo es más difícil saber si el aumento de ingresos genera capacidad rentable o requiere cada vez más capital.
La consolidación refleja control societario y no demuestra un problema de desempeño. La limitación está en el detalle disponible. Los siguientes informes deberían separar los ingresos contractuales de las ventas puntuales de equipos y mostrar utilización, inversión, arrendamientos, deuda, margen y cobros junto a la cifra de crecimiento.
La concentración de clientes también debe leerse en su fecha. El informe de ChronoScale para el ejercicio 2026 describía un cliente de nube, Together AI, asociado a unos 6.144 GPU H100. Indicaba que el acuerdo se había renovado el 1 de marzo por doce meses y después se renovaría sucesivamente por periodos de 60 días; los ingresos de nube del ejercicio estaban concentrados en ese cliente. Todo eso precede a los acuerdos de octubre. No permite afirmar que Together AI sea el cliente existente del nuevo anuncio ni medir la concentración posterior.
El nuevo cliente podría diversificar la demanda. Sin identidad ni desglose de ingresos, esa posibilidad no se puede comprobar. La empresa ha pasado de divulgar una relación principal a anunciar dos movimientos comerciales; todavía no ha mostrado una base diversificada y duradera.
Vender Ekso cambia el foco, no prueba que exista financiación
ChronoScale también anunció que completó la venta de la unidad Ekso. Applied Digital sitúa el cierre el 30 de septiembre y describe dos operaciones: DynaWear Tech compró activos industriales de EksoWorks, incluido EVO; después, ChronoScale Intermediate vendió todas las acciones de Ekso, incluida la actividad restante de neurorrehabilitación, a WanderEkso Inc., filial de Wandercraft.
La operación concentra la cartera en infraestructura de cálculo. Los documentos revisados no informan del precio de venta. No hay base para tratar el importe como capital disponible para comprar GPU o construir centros de datos. La venta puede cambiar las prioridades de gestión, pero no completa el puente financiero del objetivo.
La nube también es un negocio de equipos y arrendamientos
Las presentaciones anteriores concretan qué significa «nube» en este caso. A 31 de mayo, ChronoScale decía atender a desarrolladores de inteligencia artificial y aprendizaje automático desde centros de colocation de terceros en Colorado, Minnesota y Utah. La empresa era dueña de los equipos informáticos y alquilaba las instalaciones. Los clientes pagaban una tarifa fija por hora de GPU, facturada mensualmente; la presentación indica que las tarifas podían cambiar. La nube aportó cerca del 99,5 % de los ingresos del ejercicio 2026.
El anuncio de octubre no aclara si los nuevos acuerdos usan la misma tarifa, periodicidad de facturación o protecciones comerciales.
El modelo reúne obligaciones que avanzan a ritmos distintos. Un cliente puede reservar capacidad; ChronoScale debe adquirir e instalar equipos, conseguir un emplazamiento con electricidad, poner los sistemas en servicio y reconocer ingresos a medida que presta el servicio. La tarifa por hora de GPU no revela utilización, compromisos mínimos, traslado del coste eléctrico, créditos de servicio ni el coste de mantener capacidad ociosa. Los acuerdos de octubre no detallan número de GPU, calendario de despliegue, concentración de clientes ni términos de cancelación.
Esos datos permitirían saber si la demanda anunciada se monetiza de forma regular o exige financiar capacidad antes de usarla.
La base de costes histórica da peso a esa diferencia. En el ejercicio cerrado el 31 de mayo, ChronoScale declaró ingresos de 71,604 millones de dólares y costes de ingresos de 88,691 millones: estos últimos superaron a los primeros en 17,087 millones. La pérdida neta fue de 50,320 millones. Los ingresos cayeron un 15 % interanual, principalmente tras perder un cliente en diciembre de 2024. La presentación atribuyó buena parte de la reducción de costes a menores gastos de depreciación y arrendamiento después de renegociar contratos; el aumento de la energía compensó parte del ahorro. Son datos anteriores a los acuerdos y no revelan su margen.
Sí muestran por qué alcanzar una tasa de ingresos no demuestra que el crecimiento sea rentable.
La financiación de equipos añade otro reloj. A 31 de mayo, la empresa tenía 6.144 GPU desplegadas, dependía de un proveedor principal, Nvidia, y planeaba contar también con AMD. Había renegociado la mayoría de los arrendamientos financieros para alinear su amortización con una vida útil esperada de cinco años. Un plazo de amortización más largo puede suavizar el gasto contable, pero la economía sigue dependiendo de la utilización, el rendimiento, la energía y los ingresos que los equipos generen durante ese periodo. Los documentos consultados no asignan esos activos a cada nuevo contrato.
Tampoco muestran el mapa de red que sostiene el servicio. ChronoScale describió centros de datos arrendados, energía asegurada, conectividad y redundancia como piezas de su futura plataforma NeoCloud; los documentos consultados no identifican la combinación de operadores, números de sistemas autónomos ni acuerdos de peering. Sigue abierta una pregunta competitiva: ¿el valor proviene del acceso a energía y del despliegue, o de una oferta de horas de GPU que puede sustituirse?
Los grandes proveedores de nube, las nubes especializadas y los clústeres propios de los clientes son alternativas plausibles, pero el anuncio de octubre no ofrece una comparación de precios ni pruebas sobre costes de cambio. Eso delimita la elección del comprador; no demuestra que una alternativa sustituya estos contratos en condiciones equivalentes.
Registro de evidencias
- Comunicado de ChronoScale del 1 de octubre: acuerdos, fecha objetivo, definición del ritmo y condiciones de despliegue, energía, equipos y financiación.
- Formulario 8-K de ChronoScale del 2 de octubre: comunicado adjunto y ausencia de los contratos comerciales en los anexos revisados.
- Informe anual FY2026 de ChronoScale: ingresos, pérdidas, caja, arrendamientos y clientes hasta el 31 de mayo.
- Formulario 10-Q de Applied Digital, trimestre cerrado el 31 de agosto: ingresos trimestrales de ChronoScale, reventa de GPU, participación de control y operación de Ekso.
- Anuncio de ChronoScale del 27 de agosto sobre Microsoft: define el tema del artículo previo sobre el despliegue de 50MW; no acredita los acuerdos de octubre.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance