
全球数据中心趋势
全球数据中心趋势
数据中心:本趋势分析追踪市场变化。市场范围:全球互联网基础设施市场。关注信号:数据中心市场趋势、AI 驱动的容量需求、供电可用性、托管业务增长、互联互通策略和区域数据中心园区投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
全球数据中心趋势最新动态
269 篇文章

全球数据中心趋势
GE Vernova 数据中心订单突破 50 亿美元
GE Vernova 电气化业务在 2026 年上半年获得超过 50 亿美元的数据中心订单,已达到其 2025 年全年总额的两倍以上。
全球数据中心趋势
Dell'Oro 预测 2030 年 DCPI 收入将达 1200 亿美元
Dell'Oro 预计到 2030 年数据中心物理基础设施制造商收入将达到 1200 亿美元,运营商将新增近 200GW 容量。

全球数据中心趋势
数据中心容量从可用电力开始
满是机柜的建筑并不等于容量;电力、散热、网络路径和运维人员必须能够在故障中继续支撑负载。
全球数据中心趋势
主机托管的价值在运营,不在机柜面积
租用机柜只是表面的交易。真正持久的价值来自可靠供电、有效互联、物理控制,以及事故发生时能兑现的支持。

全球数据中心
AS31605 区分记录、路由与设施
AS31605 区分记录、路由与设施 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球数据中心趋势
Impact Drones 为数据中心提供反无人机服务
Impact 计划第三季度试点集装箱式拦截器,但数据中心客户与运营结果均未披露。

全球数据中心
KIDC LIMITED 与 AS137427:三层证据各自能说明什么
KIDC LIMITED 与 AS137427:三层证据各自能说明什么 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球数据中心
AS200427 的三层证据:同一编号不等于同一企业结论
AS200427 的三层证据:同一编号不等于同一企业结论 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。全球数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球数据中心趋势
KKR 关账 192 亿美元基建基金,真正考验转向资本配置
Global Infrastructure Investors V 的最终规模已经确定,KKR 因而获得了更大的投资选择权和议价能力。但“募集完成”只说明投资人承诺了多少资本,不等于资金已经花出,更不等于数据中心、光纤或能源资产已经建成并产生回报。

全球数据中心趋势
数据中心高管挑战“能源消耗大户”标签
行业高管认为,电力来源、计算输出和冷却设计能更全面地反映数据中心资源使用情况。

全球数据中心趋势
Nebius排放约增至32倍,先扩大的其实是核算边界与机房规模
Nebius 在 2025 年可持续发展报告中披露,按市场法计算的范围一和范围二排放合计为 65001 吨二氧化碳当量。与 2024 年披露的 2036 吨相比,跨报告计算约为 32 倍。这个倍数揭示了绝对排放的急升,却不能直接说明同一批机房的效率恶化:公司称其运营基础已经扩展到 7 个活跃站点,而硬件制造、建设和供应链所在的范围三尚未形成有代表性的清单。

全球数据中心趋势
ENGIE披露两个“7吉瓦”,它们不能合并成已接入负荷
ENGIE 截至 6 月底拥有 7 吉瓦数据中心项目储备,其中 4 吉瓦被列为推进后期,3 吉瓦处于早期。更值得注意的是,后期部分在 2025 年底只有 0.8 吉瓦。与此同时,公司还把与科技企业和数据中心客户签订的 PPA 总量描述为 7 吉瓦。两个数字单位相同,却记录不同合同与不同风险阶段:前者是项目开发漏斗,后者是电力采购安排,都不是已经接入电网并持续运行的数据中心负荷。

全球数据中心趋势
CyrusOne 任命 John Hatem 为首席执行官
John Hatem 已接任 CyrusOne 首席执行官,其权责从商业与项目交付扩展到公司级战略。

全球数据中心趋势
Veolia 仍维持 10 亿欧元数据中心与半导体营收目标
CyrusOne 任命 John Hatem 后,这位将客户承诺与采购和建设衔接的高管将继续掌舵其下一阶段扩张。
全球数据中心趋势
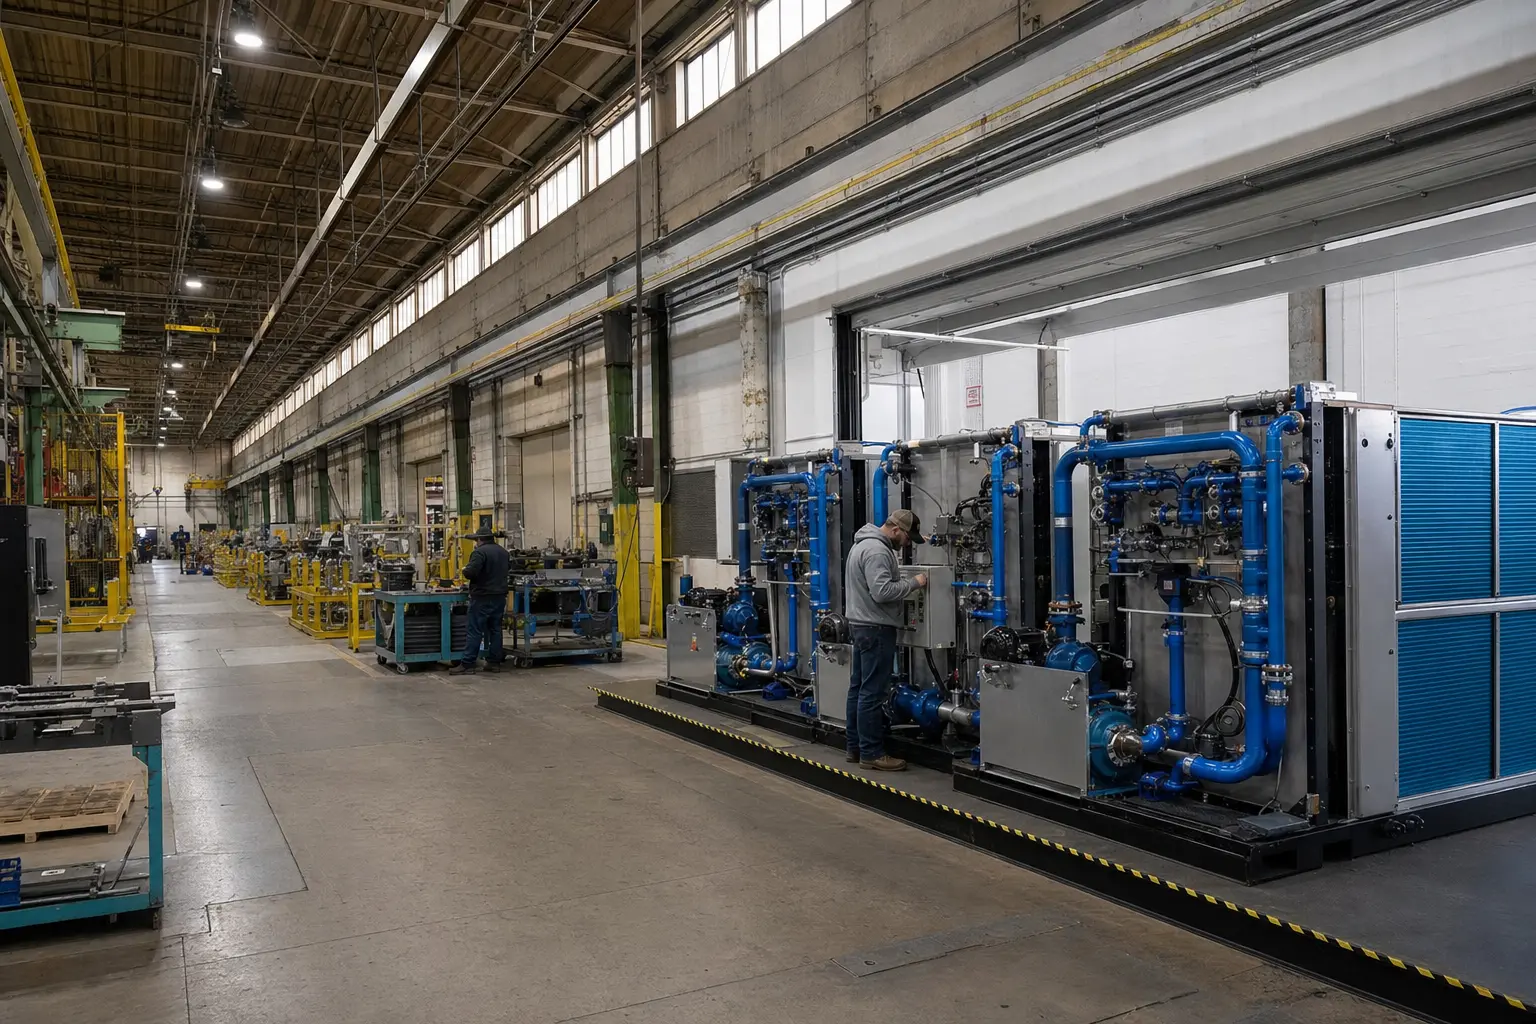
俄亥俄一座汽车电装厂,开始转向AI数据中心冷却周期
三菱电机没有为美国数据中心冷却业务从空地新建工厂,而是准备改造俄亥俄州 Mason 现有汽车电装生产基地的一部分。公司将在 2026 年 8 月设立 MEHITS US,投入约 3000 万美元改造厂房与制造设施,计划 2027 年 4 月开始生产 IT 冷却设备。旧厂房可以缩短建设起点,本地制造也可能减少运输并靠近三菱现有 UPS 和电力系统客户。不过,发布材料没有厂房面积、产能、产品组合、订单、客户、岗位、利用率或实际交付周期。供应端已经作出决定,市场端与生产端仍要由设备交付来证明。

全球数据中心趋势
AEP 抢到了13GW燃机档期,却还没把它们变成发电厂
大型燃气轮机正在从电力设备变成一种“时间期权”。AEP 在第二季度又锁定了 3GW 燃机产能,使可供 2031 年前潜在部署的总量达到约 13GW;与此同时,公司新增 6GW 已签用电协议,主要位于得州,把 2030 年前的签约负荷增长推至 69GW。设备预留减少了以后无机可买的风险,take-or-pay 合同降低了客户不来用电时的回收风险。但 13GW 不是已经获批或投运的电厂,69GW 也不是已经连接的人工智能负荷。两条提前锁定的曲线,仍需在场址、监管、燃料、输电、施工和电表处真正相遇。
全球数据中心趋势
Exelon 给数据中心用电排队加了一道“真金白银”的筛选
电力公司收到的负荷申请,可以很大,却未必很真。Exelon 最新披露的价值,不在于又出现了一个几十吉瓦的数字,而在于它开始把不同强度的证据分开:约 11GW 被列为“高概率负荷”,其中约 40% 已有美国联邦能源监管委员会批准的输电安全协议,并由约 10 亿美元抵押作支持;另有约 25GW 仍处在当前或未来的集群研究中。押金让客户退出时付出代价,也让输电规划获得更可靠的依据,但它没有建成电站、线路或数据中心。要从排队容量走到电表读数,中间仍有供电、审批、建设、并网和客户履约等多重关口。
全球数据中心趋势
欧盟为AI超级工厂寻找的,不只是投资者,而是第一批订单
欧盟正式启动最多七座 AI 超级工厂的招标,欧盟及成员国公共资金上限为 100 亿欧元,并希望撬动至少 200 亿欧元私人投资。真正改变项目融资逻辑的,并不只是补贴。EuroHPC 与 18 个成员国将联合采购中标设施的算力使用时间,相当于由公共部门先成为锚定客户。欧盟试图用一份未来订单,降低私人资本面对超大机房、昂贵电力和稀缺加速器时的需求风险。主权由此从政治口号进入采购合同,但合同还没有解决芯片主要来自美国、电力成本高于竞争地区这两道硬约束。

全球数据中心趋势
微软一年新增88个数据中心,真正的产能指标却是时间
微软披露,2026 财年第四季度在五大洲新增 31 个数据中心,全年新增 88 个;同一季度还增加了 1 吉瓦容量,并把主要区域中新 GPU 从到货到上线的时间缩短了接近 50%。这四个数字不能合并成一句“88 个站点提供 1 吉瓦”的口号。数据中心数量、通电容量、设备上线速度和资本投入分别对应建设、能源、运营与会计四个系统。它们共同说明,AI 基础设施竞争已经从宣布项目转向反复把昂贵硬件变成可销售云服务的能力。

全球数据中心趋势
24650次登录前响应,不能被写成24650起入侵
Lava 的新测量把一条长期存在的 IPMI 风险重新放到数据中心运营桌面上:2026 年 5 月 6 日扫描到的 36872 个公网 IPMI 端点中,有 24650 个在客户端完成认证之前返回了至少一份由口令派生的 RAKP 材料。这个结果足以证明管理面暴露,却不足以证明 24650 个口令已被破解,更不能证明同样数量的服务器已被入侵。读懂它,需要守住三道不等号。