摘要
- WIOCC 披露了自己在 EASSy、Equiano 等海缆中的角色。拥有光纤对、控制终端设备,与能向某个客户交付多少带宽,是相互关联但不同的问题。
- IFC 的 2020 年贷款有公开项目文件;海缆也有公开技术资料。采购仍需核实具体线路、交付时间、陆地段和故障恢复安排,不能把公开资料未列出的合同细节说成不存在。
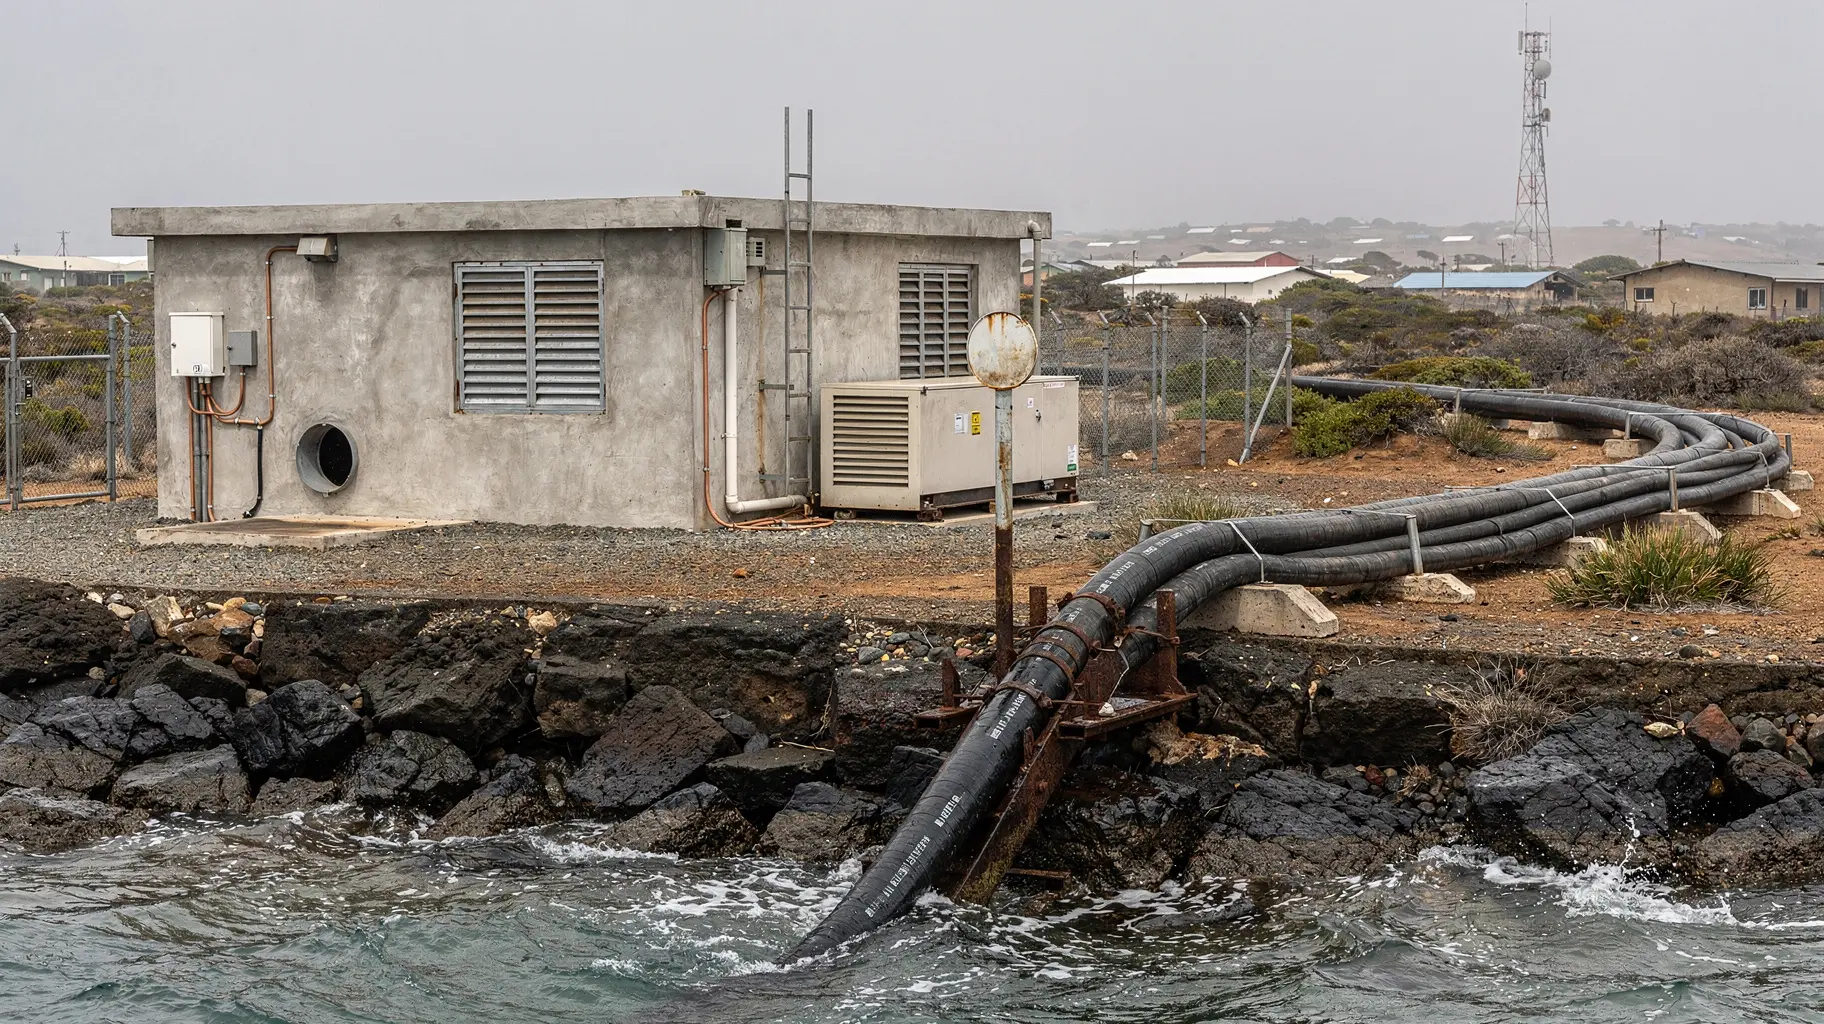
海缆在岸边登陆,不代表客户的线路也在那里结束。从登陆站到数据中心,再到运营商自己的网络,后面还有一段路。国际带宽采购中,一个很大的海缆容量数字,有时恰好遮住了这段距离。
看 WIOCC 的 Equiano 介绍就会遇到两个值得分开读的数字:全系统设计为十二个光纤对,每对 12 Tbps,总计 144 Tbps;WIOCC 则表示自己拥有其中一个光纤对。144 Tbps 不是 WIOCC 可供某位客户立即订购的带宽余额。
比总容量更接近实际服务的,是另一个细节:WIOCC 称自己拥有并管理海缆线路终端设备,可以点亮、升级所持有的容量。该页还将同属 WIOCC Group 的 Open Access Data Centres Lagos 列为 Equiano 在尼日利亚的登陆站。光纤、终端设备、登陆设施,开始在这里接到一起。
谁能把海上的容量接到客户手里
WIOCC面向运营商、云服务商、内容提供商和 ISP 做批发业务,是 WIOCC Group 旗下公司。集团的数据中心业务与这家连接服务商有关联,但不能因此把集团的每项资产、每笔融资都直接记到同一个法律实体名下。
按照 WIOCC 的核心网络说明,它是 EASSy 最大投资方,在 WACS 和 EIG 中有战略投资,并在 Equiano、2Africa 持有光纤对。EASSy 页面描述的是一条约一万公里、在苏丹至南非沿线九国登陆的东岸海缆。这些是公司对资产角色的公开说明,不是对某位客户线路的独立实测;但它们已经足以说明,分析不必停在“只知道一个网络编号”的地方。
光纤要承载服务,需要相应终端设备投入使用;服务要离开登陆站,还需要接入条件和通往客户交付点的陆地连接。适用许可和商业合同也必须覆盖实际提供的服务。这里有几种职能,却未必有三家互不相干的机构。WIOCC 对终端设备的控制、OADC 与它的集团关系,正说明不能先画好一张“三方互不沟通”的图,再把事实往里填。
更多环节由同一集团协调,可能有利于衔接。至于某条陆地段是否就绪、某份订单能否按期交付,仍要看具体线路,不能从集团关系直接推导出来。
容量不是只有一种算法
设计容量说的是系统在特定技术条件下能够支持多少;已点亮容量说的是设备实际开通了多少。分配给业主或权利持有者的份额,不等于已经向客户承诺的合同容量。最后,客户关心的是:在约定时间、约定交付点,究竟能用上多少。
这五种含义不能拿来混算。Equiano 的 144 Tbps 明确是系统设计值。WIOCC 在同页列出从 1 Gbps 到 1 Tbps 的产品范围,也不等于任意线路随时都有对应余量。EASSy 页面展示的 10 Tbps 总量,没有在该处明确区分已点亮、已签约或可供新客户使用的容量,就不应替来源补上其中一种解释。
对采购方而言,合理的下一步不是怀疑海缆是否真实,而是把问题缩小:哪两端、多少带宽、何时交付、包含哪些陆地段?答案可能在报价和合同中,而不是公开网页上。没有公开报价,并不能证明供应商交不出服务。
融资有据可查,效果仍需另行判断
IFC 在 2020 年 8 月宣布的 2,000 万美元贷款,拟支持 WIOCC 的海缆容量升级和陆地光纤扩展。其第 44202 号项目披露明确列出 West Indian Ocean Cable Company Ltd,说明该公司于 2007 年在毛里求斯注册,并介绍了 FY20—FY21 预计总额 1.333 亿美元的营运资金及资本开支计划;IFC A 类贷款上限为 2,000 万美元。
文件记录的节点是 2020 年 7 月 24 日批准、7 月 29 日签署,以及 8 月 21 日的“invested”状态。这不是今天的贷款余额,也不是逐笔资金用途审计。批发基础设施获得融资,和终端用户后来是否用上更便宜的互联网,还隔着需要观察的实际经营结果。
另有一笔需要分开理解的新交易。WIOCC Group 在2026 年 9 月 1 日的公告中称,已与 Africa Finance Corporation、Vision International Investment Company 签署股东认购协议,涉及合计 3 亿美元投资,方向包括数据中心、陆地光纤和海缆资产。这是集团层面的投资公告,不是 2020 年那笔贷款的更新,也不能仅凭公告认定资金已全部到账或某条客户线路已有交付日期。
网络路由还有自己的观察尺度。RIPEstat 的历史查询显示,2026 年 10 月 17 日 16:00 UTC 可以观察到由 AS37662 起源的路由。它能说明路由可见性,却不能测量 WIOCC 在某条海缆上拥有、售出或交付了多少容量。BTW 的公司目录条目 仅限战略圈层会员可供查阅相关背景,同样不能充当这些容量数字的独立证据。
因此,这家公司的故事不该写成一长串“资料缺失”。公开信息已经能解释它怎样把海缆、终端设备和登陆设施组织成批发连接。留给采购方的问题更具体:带宽从海上走到自己的网络,还经过哪里,由谁接好最后几段,出了故障又走哪条路?这才是大数字落到业务上的地方。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
战略圈层
所有读者均可浏览。加入并登录后可解锁档案简报。
加入战略圈层仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance