
市场报道将领导层信号与可衡量的基础设施结果联系起来。
市场
市场
市场情报关注影响互联网基础设施、治理决策、连接市场、数字资本流动和运营风险的公开动态。页面将相关报道与相关组织、区域风险敞口、市场背景、证据质量、运营依赖、采购压力、竞争格局、合规要求、客户风险敞口和服务连续性问题联系起来,帮助读者理解该主题为何不止于一条新闻标题。希望比较市场与基础设施运营商、政策决策、公司动向、区域市场、公开证据、投资信号和规划风险的读者,可在此区分已确认的进展与更广泛的影响。页面面向运营商、投资者、政策读者、分析师和基础设施客户,提供持续可用的背景信息:涉及哪些主体、哪些信号已经确认、哪些说法仍受来源质量限制,以及哪些变化可能影响采购、竞争、合规、客户风险敞口或战略规划。页面以具体证据、受影响主体、区域背景和较长期的影响为线索组织内容,帮助读者将当前进展与更早的信号进行比较,并识别值得持续关注的问题。
人物趋势公司基础设施市场
关注战略执行、市场定位与运营约束。
从网络运营、服务增长与平台行为中提炼趋势信号。
最新报道
市场最新动态
13,283 篇文章
全球区域 ISP 趋势
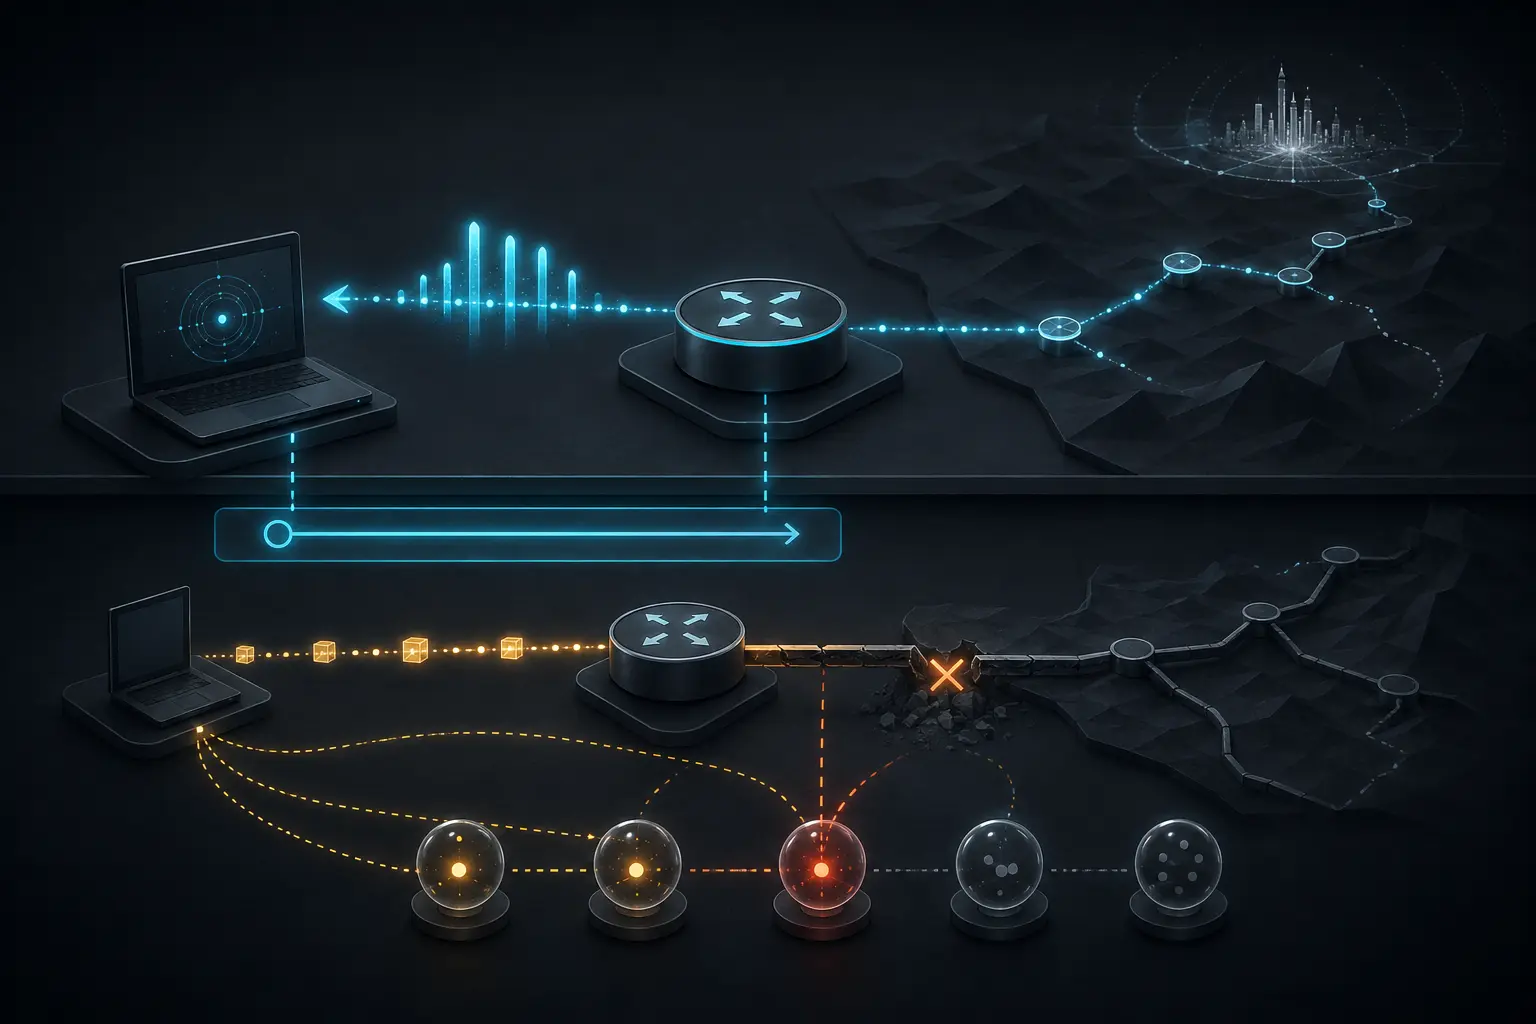
IPv6 路由器通告不是默认路径回执
主机刚收到一份 IPv6 Router Advertisement,并据此安装了新的默认路由,但它选中的第一跳可能已经无法沿正向传送流量。通告是真实的控制面证据,却不是路径调查的终点。

全球区域 ISP 趋势
BGP End-of-RIB 标记不能证明所有路由都已刷新
BGP 重启后,IPv4 unicast 的 End-of-RIB 标记可能已经到达,监控也把会话变成绿色,但另一个地址族仍保留着重启前的状态。EOR 是有价值的收敛证据;问题在于,它的作用域比运营人员经常赋予它的结论更窄。
全球云服务趋势
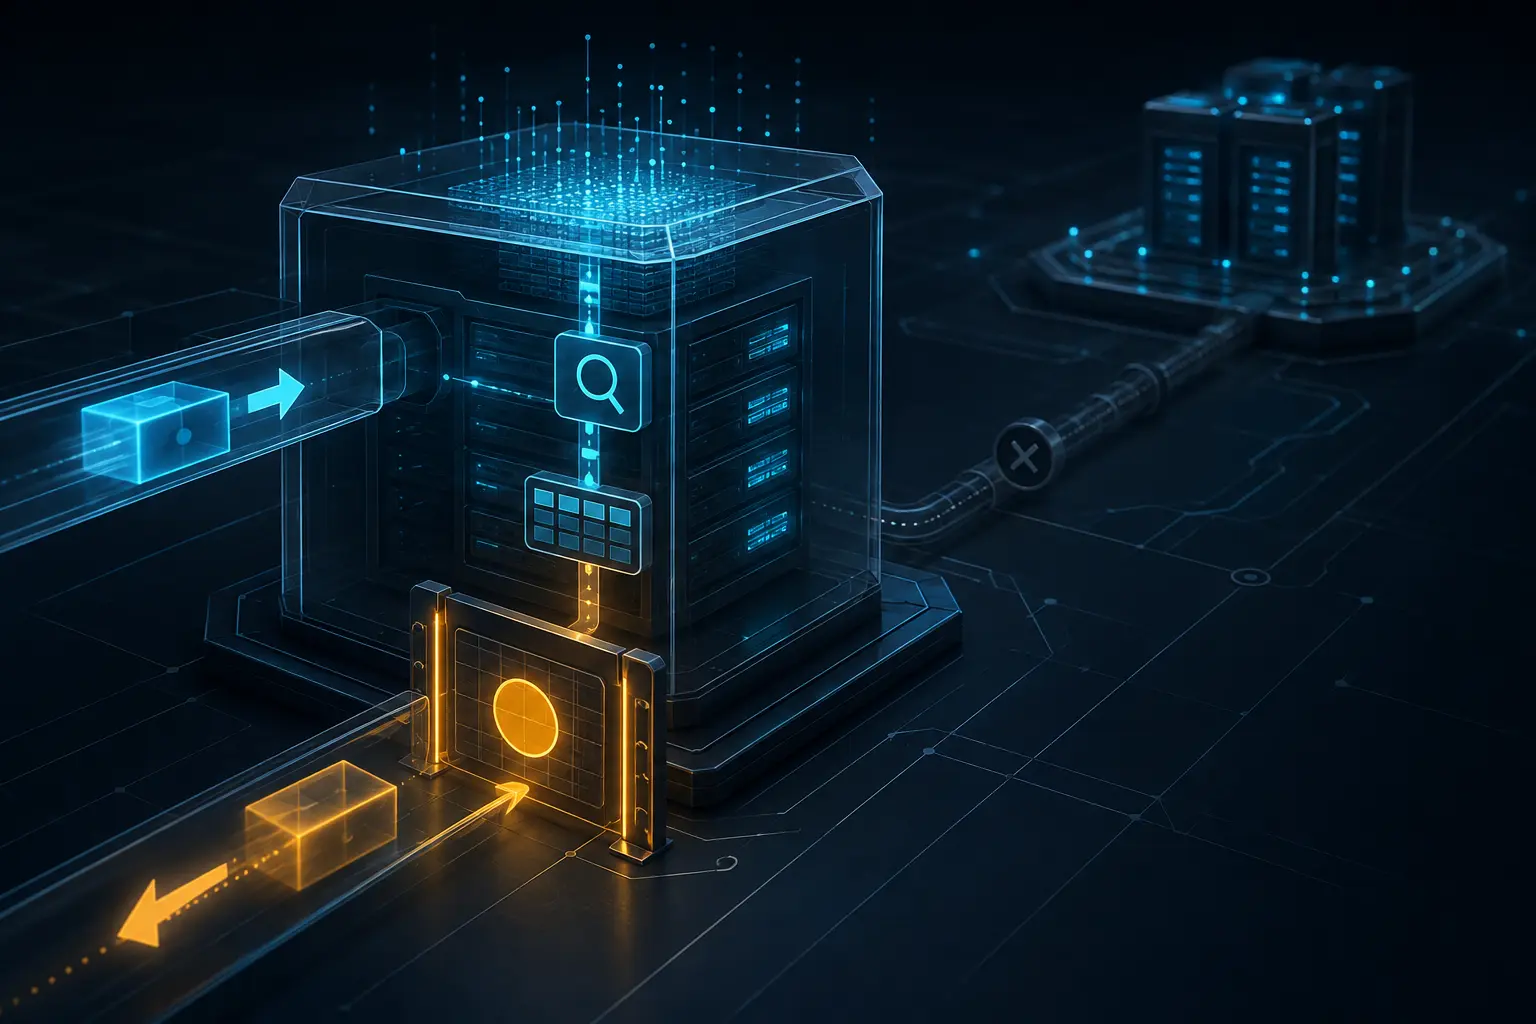
仅查缓存返回 504 不等于源站故障
HTTP 504 往往让调查者首先怀疑上游超时。但当请求明确禁止向上游转发时,同一个状态码也可能只是缓存本地无法满足请求。事故归因必须保留这一区别。

北美云服务趋势
Samsara 21.247 亿美元 ARR 背后有 4.895 亿美元设备成本资产
Samsara 的云订阅不是从浏览器开始,而是从采购、发货和安装一台实体设备开始。第二财季的 ARR 与收入都增长 30%,但现金与费用遵循另一只钟:截至 8 月 1 日,仍有 4.89548 亿美元联网设备成本留在资产负债表上,等待在后续服务期进入收入成本。
全球云服务趋势
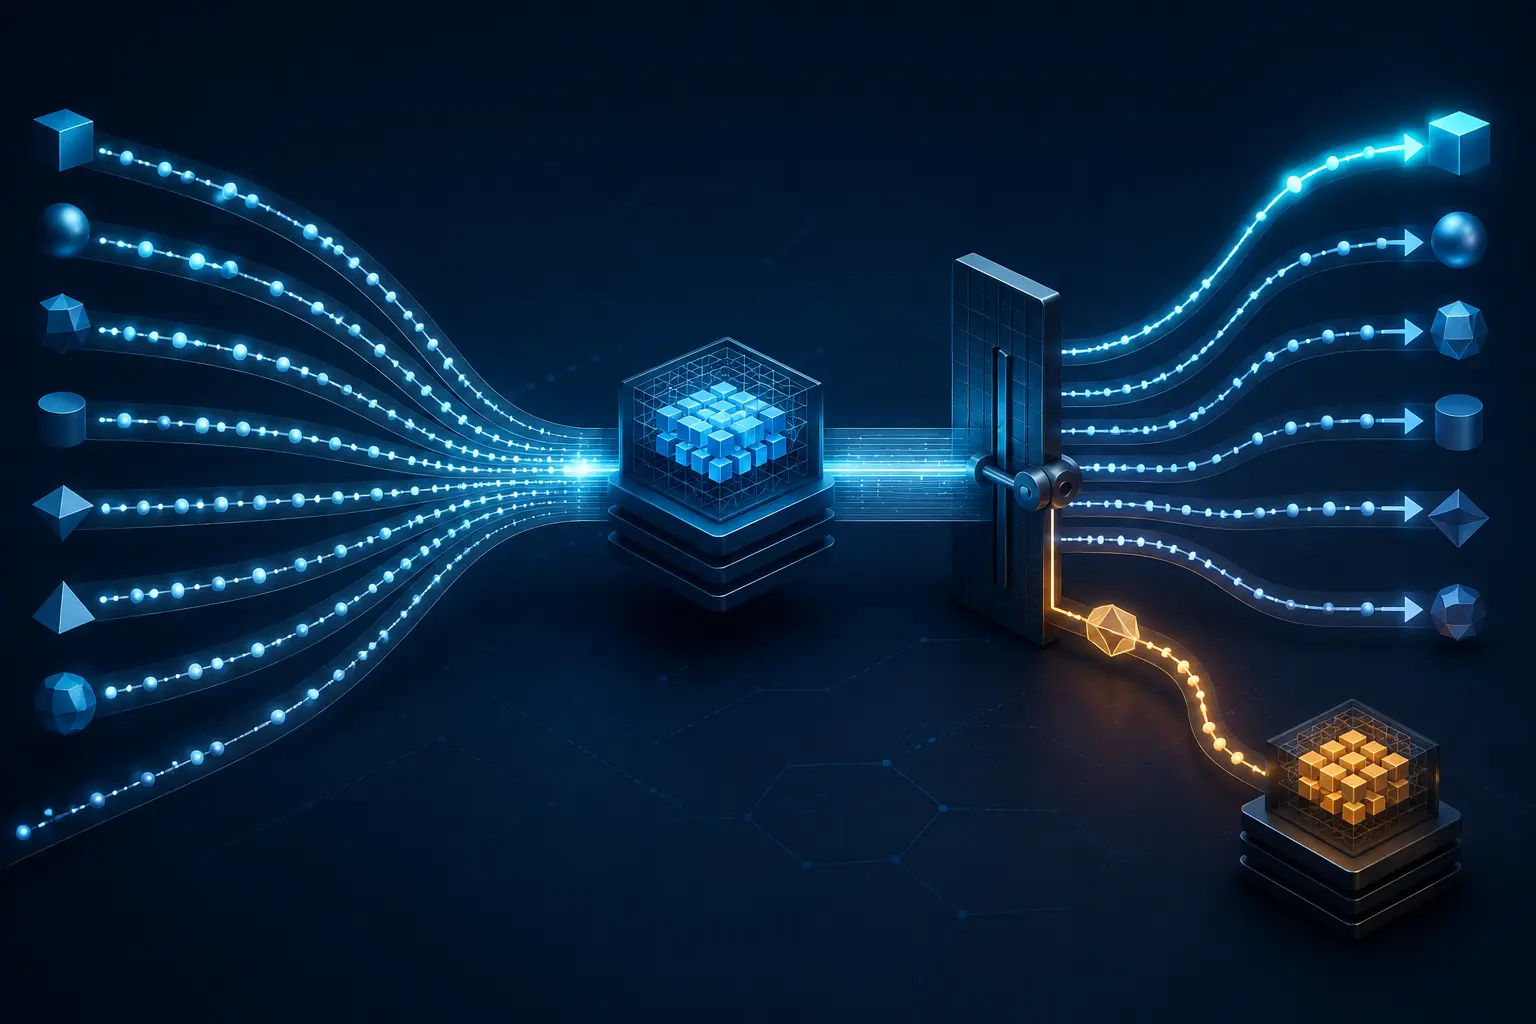
合并缓存未命中并不等于可以共享响应
把多次缓存未命中合并为一次源站请求,能够保护容量。但只有逐一确认每个等待请求都可以使用返回的响应,这项优化才是安全的。

全球区域 ISP 趋势
SR Policy 显示活跃,不等于报文走了那条路径
一条面向低时延业务的 Segment Routing 策略可以同时处于有效、已选中和活跃状态,目标流量却仍沿普通 IGP 路径转发。这里的断点不在候选路径选择本身,而在“选中了策略”与“流量命中策略、转发表正确下装、报文携带预期指令并实际走完目标路径”之间。
全球云服务趋势
Five9 约 1 亿美元客户大单不是收入、ARR 或现金流的桥
Five9 公布了一份金额很大的合同,却没有公布将其直接变成 AI 收入、ARR、利润率或现金结论的经营链条。

欧洲与中东区域 ISP 趋势
RCNTEC 智能 PDU 把故障恢复推进机柜,却没有消除控制边界
远程机柜失去首选电源时,关键不在设备是否写着“韧性”,而在于没有工程师到场时,哪些动作仍然可观察、可执行且安全。RCNTEC 的 RPCM 把部分动作放到机柜插座层。它可能缩短恢复链路,却不会单独让市电、管理通道、固件或操作规程具备韧性。

全球区域 ISP 趋势
DHCPv6 前缀委派需要一份下游路由回执
DHCPv6 中的前缀委派可以完全有效,而请求路由器背后的网络仍然不可达。租约、下游分配、下一跳路由和真实报文交付是相互关联的阶段,却不是同一份证明。
全球云服务趋势
HTTP 缓存失效究竟止于何处
写入成功可以证明源站接受了变更,却不能单凭这一结果证明:所有可能响应后续读取的缓存,都已经放弃旧状态。

北美云服务趋势
eGain 2027 财年调整后 EBITDA 上限等于首季下限
eGain 的年度指引里藏着一条比“AI 客户增长”更直接的成本线:第一财季至少要取得 140 万美元调整后 EBITDA,而全年最多也只有 140 万美元。两组区间相减,不能替公司编造逐季预测,却能看出管理层把 AI Knowledge 转型的利润代价安排在了什么时候。
全球云服务趋势
304 响应究竟更新了什么
一次条件验证可以在协议层面完全正确,却被运营系统拿来证明一个它从未承诺证明的结论。
欧洲与中东区域 ISP 趋势
Ray-Svyaz 的 500 Mbit/s 促销仍需核实续约价格
MyCentra 面向舍列格什的方案把“最高 500 Mbit/s”和“五折”放在同一页面。该官方页面同时说明,折扣自接入起仅持续三个月,之后转为签约时约定的主套餐。因此,用户首先要确认的经济事实不是首期价格,而是促销结束后的价格。

全球区域 ISP 趋势
EVPN 指定转发者选举不是无损切换证明
控制面可以一致选出新的 EVPN 指定转发者,而某项业务仍无法传递流量。选举、接入健康、转发表编程和报文连续性彼此相关,却不是同一份证据。

全球机构趋势
Polestar 零售交付不等于收入,所谓毛利率“改善”先剔除了减值
Polestar 2026 年上半年零售交付 30,423 辆,比上年多 134 辆;收入却由 14.23 亿美元降至 13.60 亿美元。两组数字并不矛盾,因为公司定义的零售交付是面向终端客户的运营计数,而非确认收入的时间表。报告毛利率从 −49.4% 变为 −8.4% 也不能脱离比较基数:2025 年同期含有 7.24 亿美元净减值费用。

北美机构趋势
WAR ETF 年末有 4,133.5 万美元,全年对应收费只有 9.7 万美元
“增长近七倍”准确描述了 U.S. Global Investors 旗下 WAR 在两个年末时点之间的变化,却没有回答这一年真正产生收费的平均资产是多少。把时点余额、客户申赎、市场升值、顾问费和公司利润放回各自的账本,才看得清这只主题 ETF 对经营结果究竟贡献了多少。

全球云服务趋势
Guidewire的3.36亿美元fully ramped ARR差额是一张价格时间表,不是收入
Guidewire 在 7 月底披露的 ARR 为 12.42 亿美元,fully ramped ARR 为 15.78 亿美元,两者采用同一 2025 年 7 月汇率基准。3.36 亿美元的差额很容易被说成“未来收入库”。公司自己的定义并不支持这种说法:fully ramped ARR 把已执行客户合同在前五年价格表中写明的非浮动涨价计入其中。它记录的是合同价格路径,而不是已确认收入、已收现金、递延收入或被定义为 backlog 的金额。
全球云服务趋势
MercadoLibre下调免运费门槛是在押注习惯,而非证明利润率
MercadoLibre 在巴西下调免运费门槛,改变的首先不是仓库里的某一笔成本,而是消费者在结账前看到的总价。一年后,公司能够展示更频繁的购买、更多品类的交叉购买和更高的转化;它没有披露这项门槛对应的单票配送成本、用户终身价值回收期,或一张可以单独核算的利润表。把这些不同层次的事实合并成“物流已胜出”或“利润已失败”,都会超出披露所能证明的范围。

拉丁美洲与加勒比区域 ISP 趋势
First Towers 收到第一笔款,但 200 公里光纤的收益速度仍是空白
现金到账让 Akanda Corp. 旗下 First Towers & Fiber Corp. 的墨西哥光纤项目跨过了一条真实的边界。然而,公告没有披露金额、计费周期或这笔钱对应的验收里程。一个付款事实可以证明商业化已经开始,却还不足以证明整条 200 公里线路已经形成收入、利润或自由现金流。

亚太地区机构趋势
La Caisse的1210亿卢比换了Altius的持有人,没有变成新增资本
一笔交易让 La Caisse 成为印度最大独立通信塔平台的 24%持有人。容易被标题掩盖的是现金去向:现有份额被卖给新投资者,与信托发行新份额、拿到建设资金并不是一回事。先把两本账分开,才谈得上 5G 增长、分派能力和估值。
栏目导览
产业与市场专题
人物
数字基础设施领域的领导层信号、运营商决策与战略影响力。
进入人物趋势
云服务、电信、数据中心与机构基础设施中的跨境市场趋势。
查看趋势公司
观察互联网基础设施链条中公司的执行力、定位与运营能力。
进入公司栏目