
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,159 篇文章

全球国家电信趋势
Viasat 调查显示 75% 的人愿意为车载卫星服务付费
在 Viasat-5GAA 关于蜂窝覆盖范围之外的车载卫星服务的调查中,驾驶员将紧急呼叫置于娱乐之前。
北美数据中心趋势
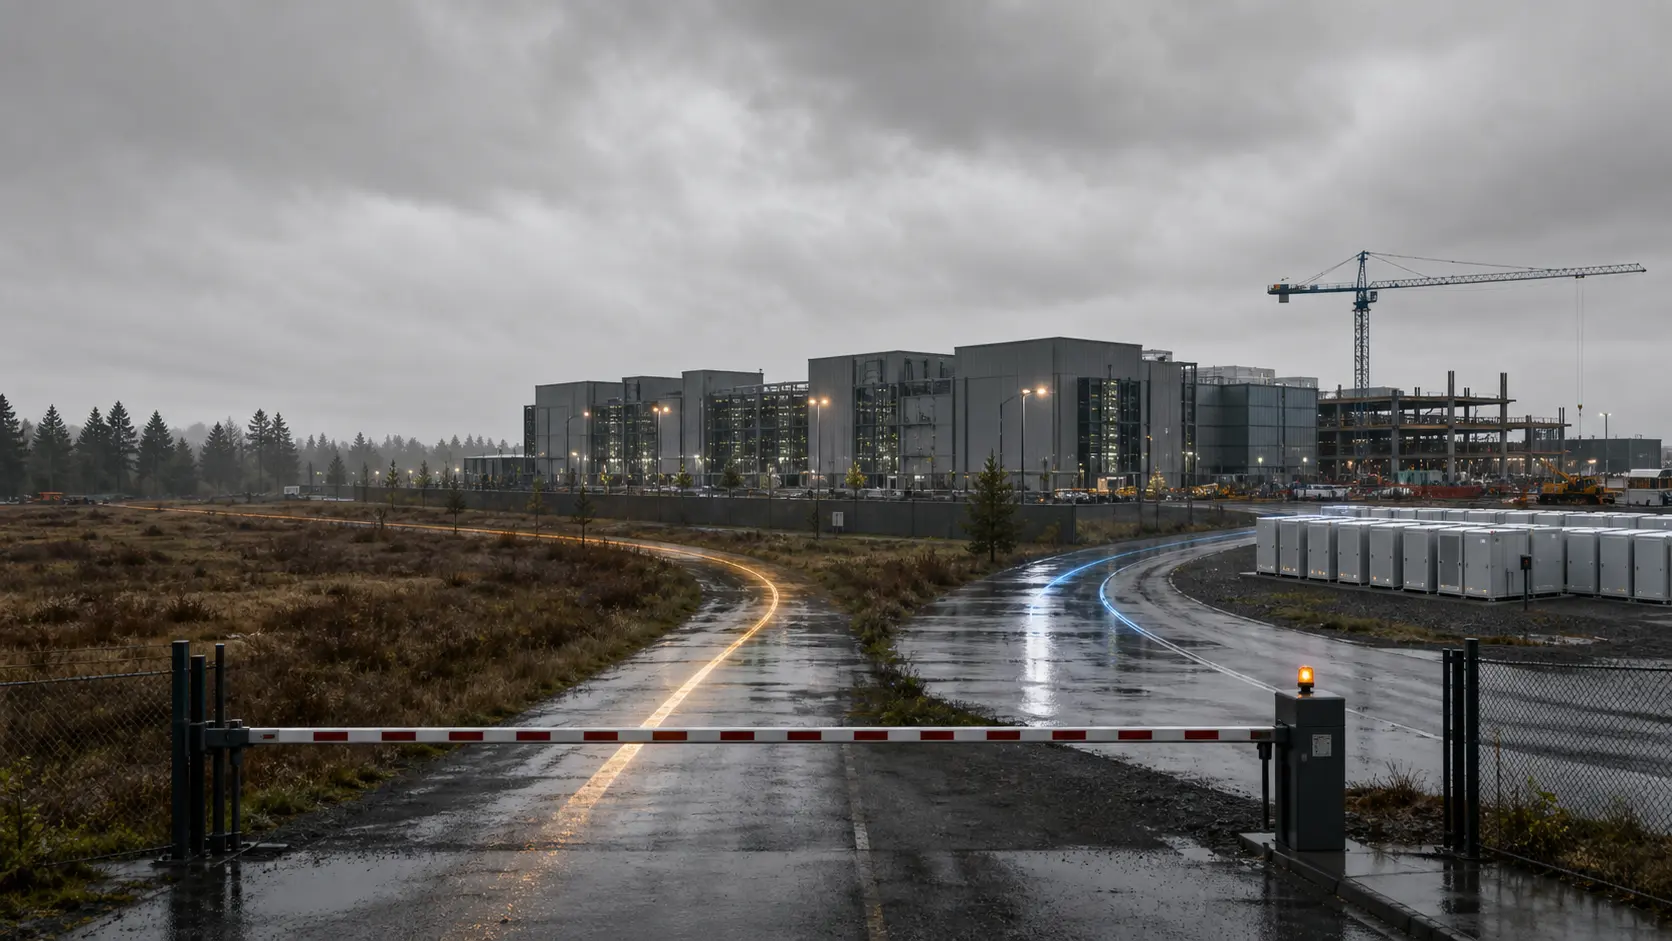
希尔斯伯勒关停的是新申报入口,不是现有工程
美国俄勒冈州希尔斯伯勒市实施了为期 120 天的土地使用暂停措施,期间不再受理新的数据中心和电池储能项目申请。但已经进入审批流程或正在施工的项目仍可继续。市议会还另行暂停了 180 天的独立数据中心战略投资计划协议。两项措施管的是不同环节:一项卡住新项目入场,另一项暂缓地方优惠安排;存量项目则继续消耗土地、电力和审批资源。
亚太地区国家电信趋势
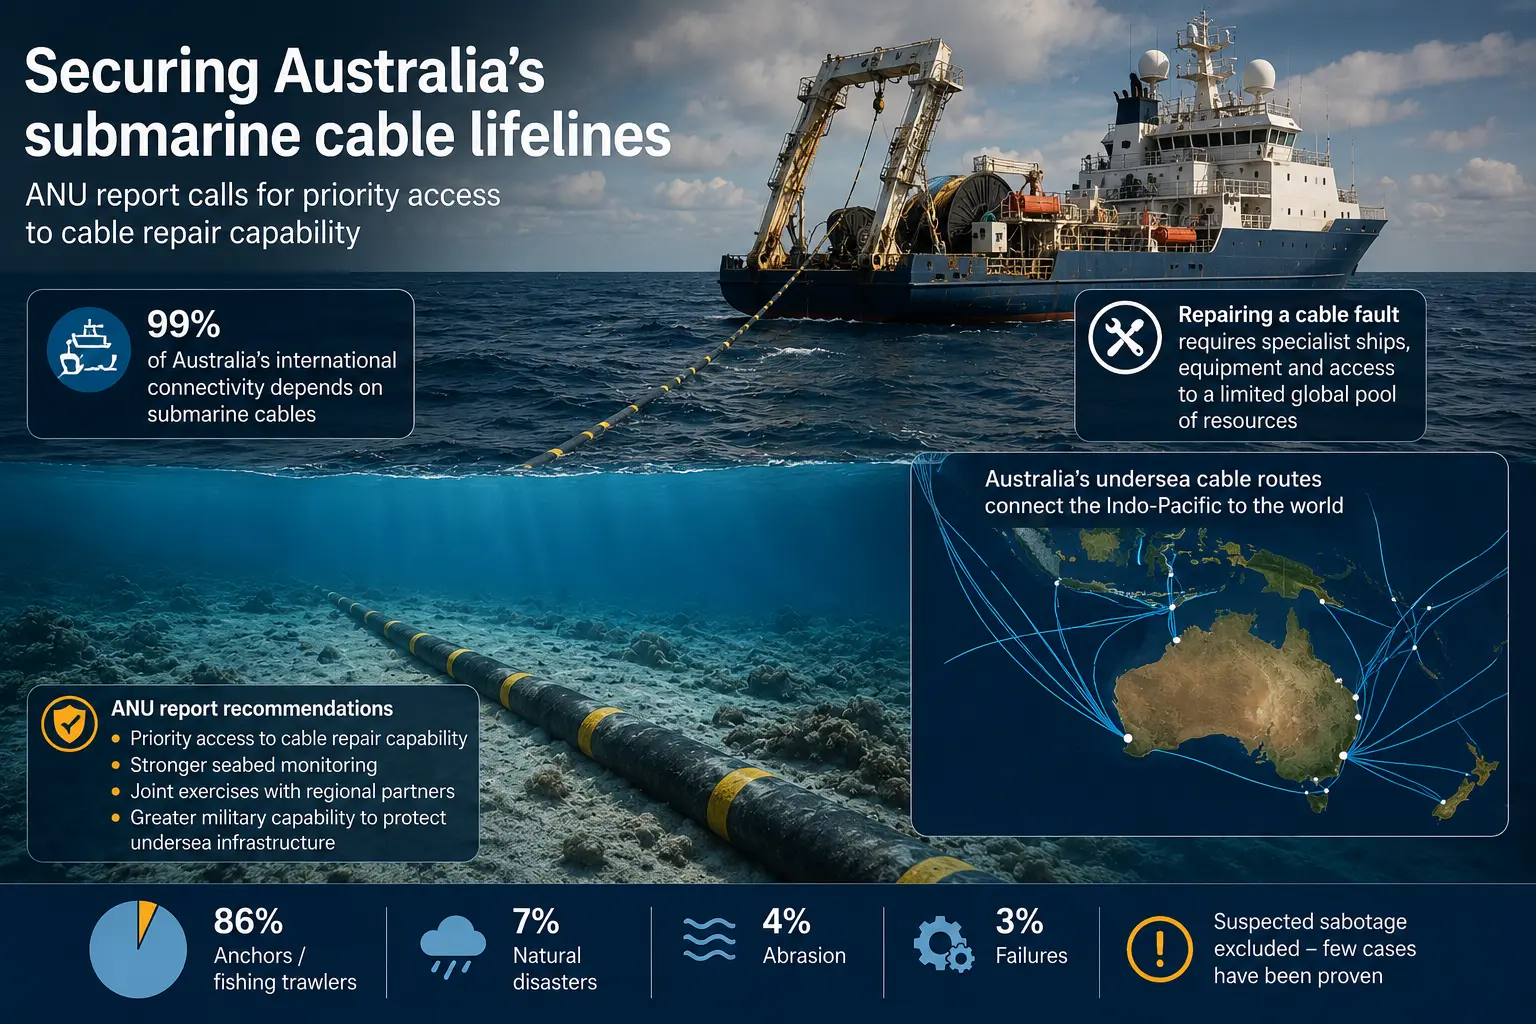
ANU 敦促澳大利亚保障海底电缆维修通道
一份 ANU 报告称,随着关键海底基础设施的安全担忧加剧,澳大利亚应确保海底电缆的优先维修通道。

亚太地区国家电信趋势
Echo 海底电缆登陆新加坡
Echo 已在新加坡登陆,延伸了一条绕过南海但尚未全面投运的美国—东南亚路线。

北美数据中心趋势
俄勒冈州咨询委员会不建议全州数据中心暂停
俄勒冈州咨询委员会正聚焦州与地方协调及信息披露,科特克支持在制定全州规则期间由地方暂时暂停。

欧洲与中东国家电信趋势
英国 MVNO 连接预计增长 51%
FDM CCS Insight 预计,随着应用式新进入者扩张,到 2031 年 MVNO 在英国移动连接(不含 M2M)中的占比将超过 30%。

北美数据中心趋势
Bell的AI建设已消耗现金,兆瓦兑现仍缺少刻度
BCE 第二季度经营活动产生的现金增加,自由现金流却在投资之后减少:经营现金流同比增长 11%至 21.62 亿加元,自由现金流下降 9.5%至 10.42 亿加元,资本开支则增长 41.5%至 10.80 亿加元。Bell AI Fabric 建设是增量的一部分,但季度总额是混合口径,萨斯喀彻温的“重要施工里程碑”也没有物理定义。300MW 仍是规划规模,不是已经通电或产生收入的容量。

亚太地区国家电信趋势
跨里海光缆已经铺到两岸,真正的工期开始由岸上决定
从阿塞拜疆苏姆盖特到哈萨克斯坦阿克套的 380 公里铠装光缆已完成海底铺设。这是项目状态的实质变化,却不是投产公告。AzerTelecom 明确表示,海岸基础设施接入和陆上设施建设仍在推进。船舶作业结束后,项目的控制点转向两端登陆系统、供电与终端设备、端到端验收,以及能否出现首条可购买、可维护的生产电路。

北美数据中心趋势
SoftBank的钱已经先行,下一步要证明它变成了什么资产
SoftBank Group 一个季度投入 9689.29 亿日元,收购美国发电与数据中心相关资产。其中 6377.72 亿日元、约占 65.8%,属于预付款。资金规模已经清楚,物理分母却仍然缺失:没有项目地点、兆瓦、客户或投产时间。与此同时,Energy Global 在数据中心出租方安排中授予的认股权证负债升至 1.050843 万亿日元。现金支出、资产形成与估值责任同时推进,但三者不能被合并成“已上线 AI 基础设施”。

北美云服务趋势
DigitalOcean 六小时故障暴露的,不是“全云宕机”,而是资源创建权的单点依赖
DigitalOcean 在 8 月 9 日 01:01 UTC 宣布一场跨多个区域的故障完全恢复。从首条调查通知到结案,历时 6 小时 3 分 13 秒。官方没有说所有运行中的 Droplet、数据库和网络流量都中断;它披露的是另一种约束:新账户无法注册,Droplet、Reserved IP、备份、快照、自动扩缩容、DOKS、GenAI、控制台和数据库集群创建同时受到影响。已有资源可能仍在工作,但客户一度失去了新增、替换和保护资源的能力。

北美数据中心趋势
Amazon 把 7.65GW 发电系统搬到围墙内,也把电网风险一并搬了进去
Amazon 终于确认,其得克萨斯州佩科斯县数据中心将由新增的现场发电系统供电。这使 Pacifico Energy 的 GW Ranch 私有电力园区第一次与明确的超大规模使用方连接起来。园区许可证覆盖 7.65GW 燃气总发电能力,但这不是 Amazon 的 IT 负载;许可证允许的年温室气体上限为 3300 万吨,也不是已经发生的排放。真正的变化,是控制边界从 ERCOT 并网队列移到数据中心围墙内:燃气、调度、备用、供电质量和大气合规都将成为算力基础设施的一部分。

北美数据中心趋势
Gilroy 的 AWS 项目没有消失在档案里,却长期没有进入公共视野
Amazon Web Services 在美国加州 Gilroy 的数据中心并非毫无记录:环境报告公开征求意见 45 天,收到六封意见信,审批文件和许可证都可查询。然而,这座占地 56 英亩、总建筑面积约 43.85 万平方英尺的园区,在没有规划委员会听证或市议会表决的情况下进入施工。原因是旧有 M2 工业分区把关键审批交给行政主管。问题不在于“有没有文件”,而在于法律公开是否足以让公众在仍能改变选择时看见一项现代数字基础设施。
亚太地区云服务趋势
Sharon AI 先锁定五年需求,收入时钟要到 2027 年才启动
Sharon AI 新签的 3.73 亿美元合同看似已经给未来产能找到了买家,真正的经营结果却还隔着一整条转换链。匿名全球 AI 平台承诺五年 take-or-pay,首批计划使用 2,048 块 NVIDIA B300 GPU;公司预计 2027 年第一季度才开始产生相关收入。与此同时,Sharon AI 把“已锁定产能”提高到 212MW,并报告约 88 亿美元总合同价值。合同增长速度已经可以计算,供电、验收与现金回收仍需逐项证明。

北美数据中心趋势
TeraFab 把芯片瓶颈搬进厂门,168 亿美元尚未买到良率
SpaceX 为 TeraFab 补上了两个关键坐标:美国得克萨斯州格莱姆斯县,以及首期约 168 亿美元的资本投入估算。项目此前已出现在公司招股材料和当地公共程序中,因此本轮信息不是“首次提出造芯”,而是对选址与首期范围的正式收窄。真正的考验也由此改变:SpaceX 与 Tesla 若要摆脱外部晶圆代工产能约束,就必须亲自承担设备、工艺转移、水电、人才和良率的整套风险。
亚太地区数据中心趋势
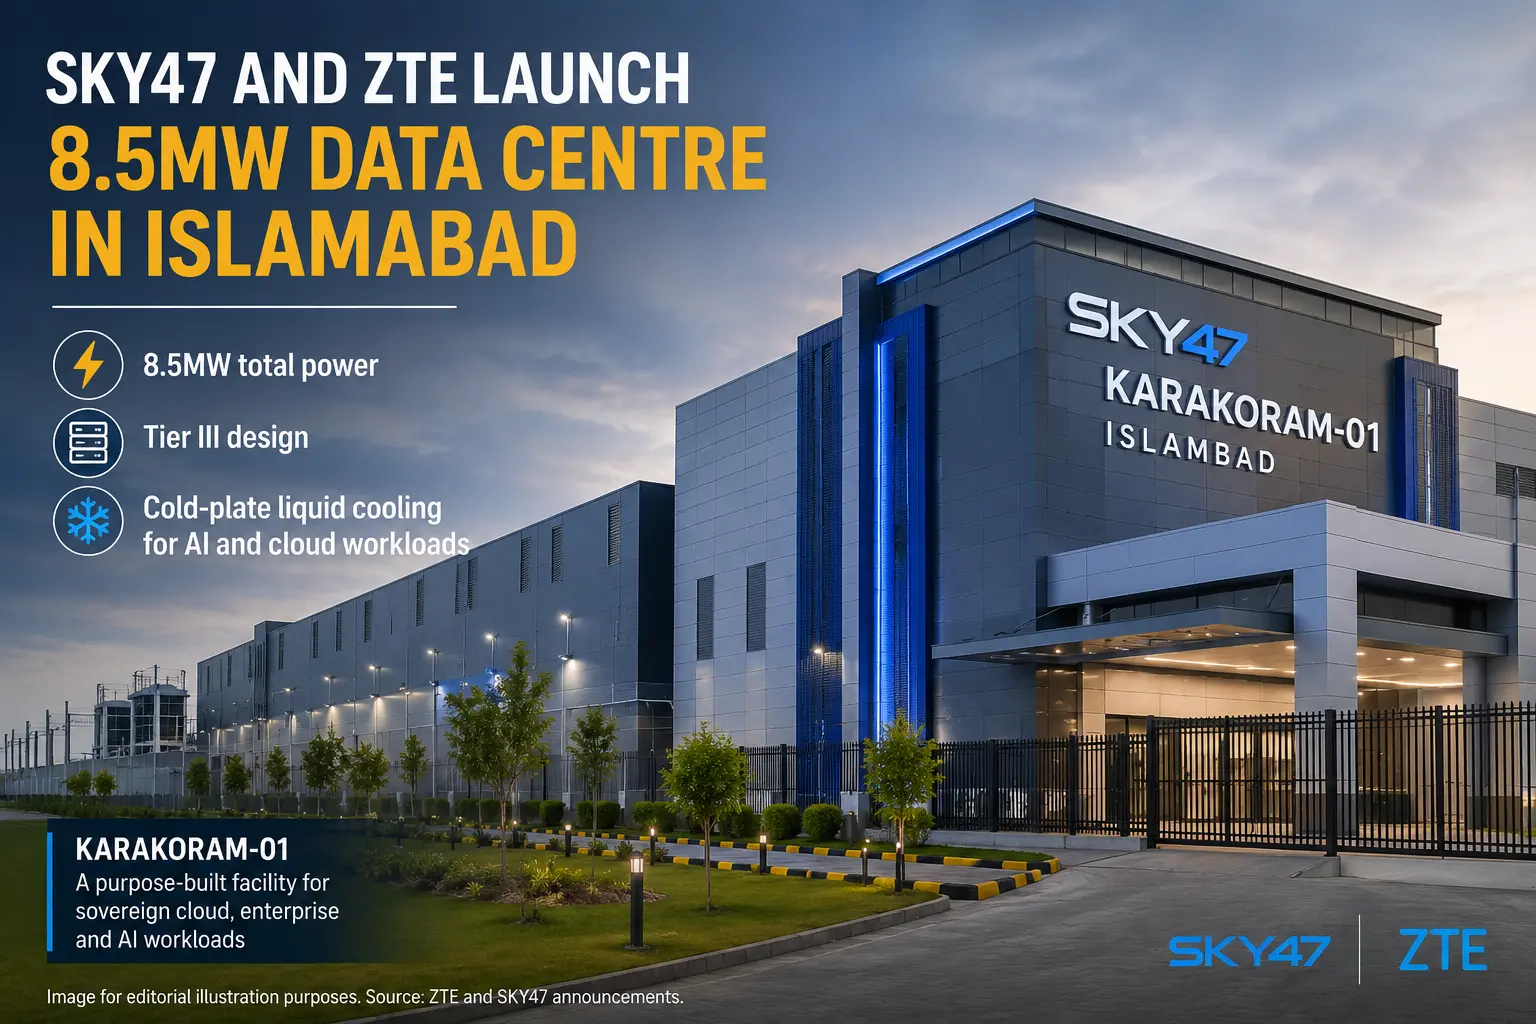
SKY47 与 ZTE 在伊斯兰堡推出 8.5MW 数据中心
Karakoram-01 已上线,宣称总功率为 8.5MW,但可用的 IT 容量和客户部署情况尚未披露。
欧洲与中东数据中心趋势
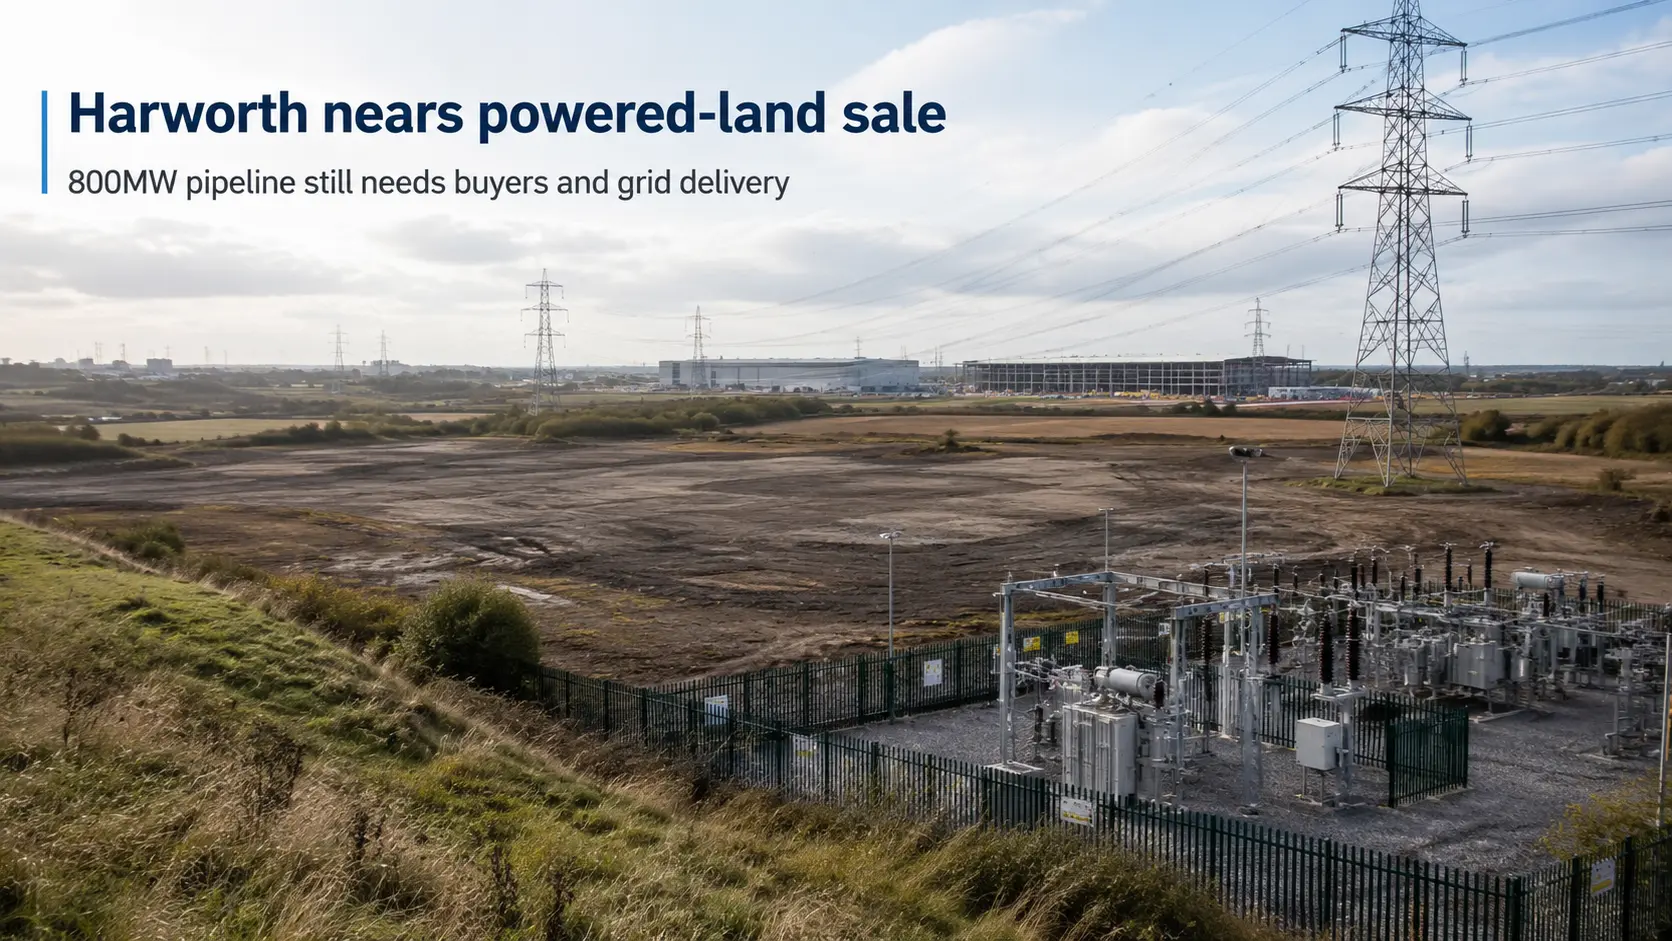
Harworth 洽谈出售第二个数据中心用地
Harworth 正洽谈出售第二个已通电数据中心用地,其更广泛的 800MW 电力连接组合仍处于不同阶段。
亚太地区数据中心趋势
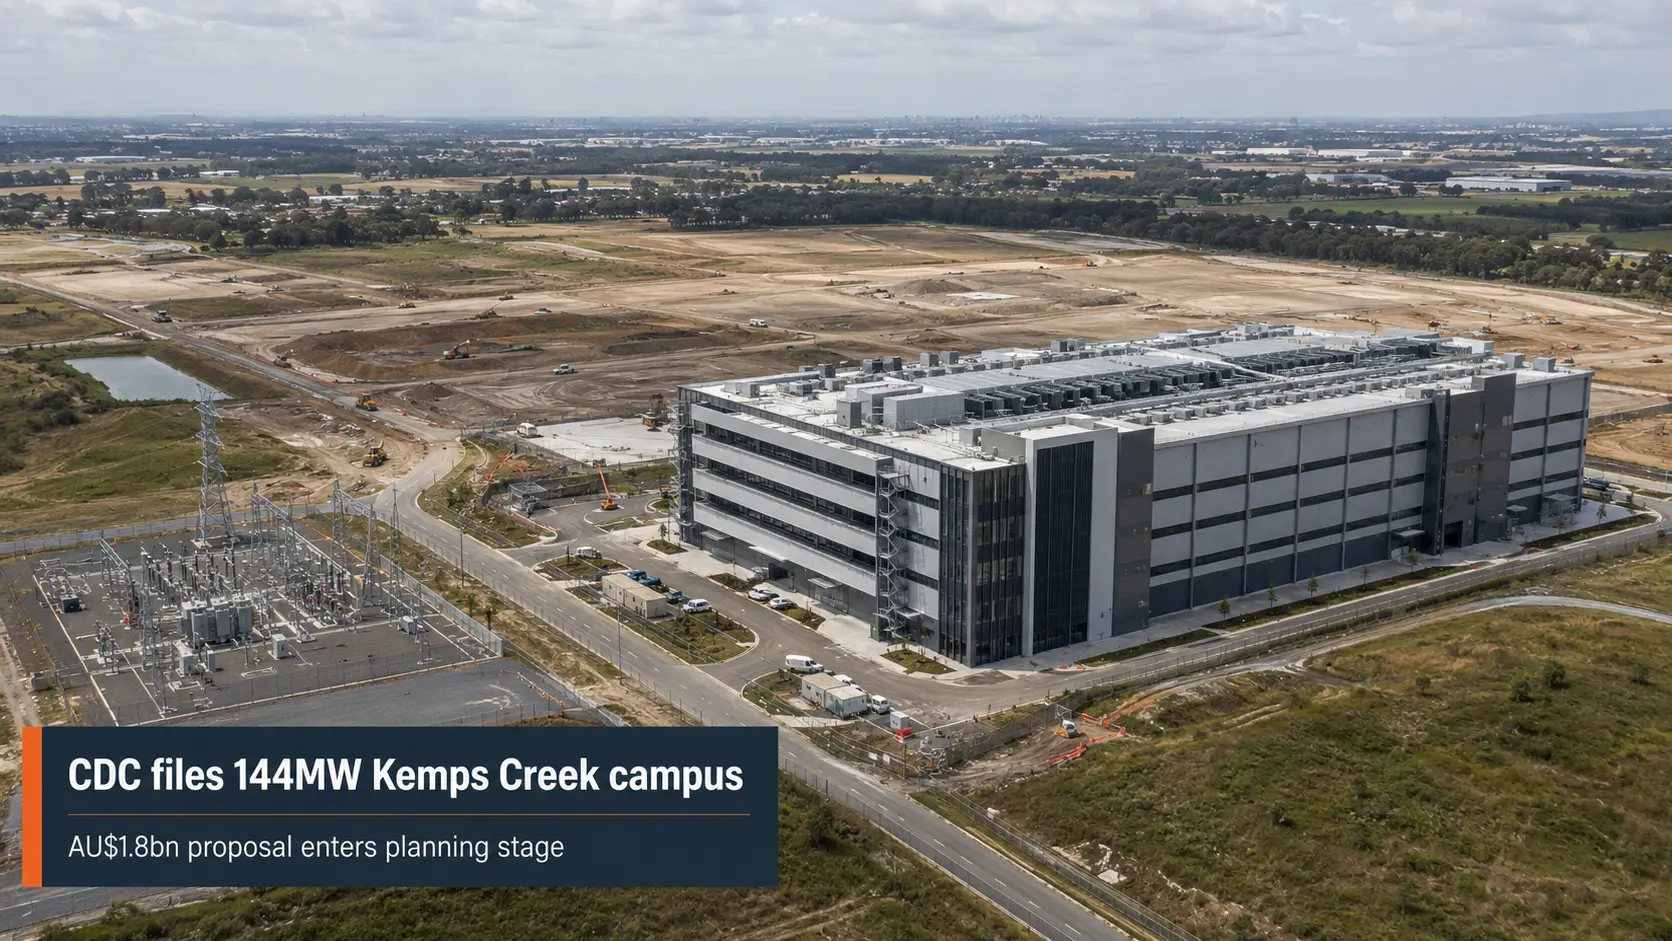
CDC 提交 144MW 肯普斯溪数据中心计划
CDC 的 144MW KC1 项目已进入新南威尔士州的规划流程,但施工和供电日期尚未披露。

欧洲与中东数据中心趋势
MEEZA 为 44 MW 扩张再获 16 亿卡塔尔里亚尔
MEEZA 从 Dukhan Bank 获得的新融资将支持三个 M-VAULT 项目,预计在卡塔尔增加约 44 MW 的数据中心容量。

非洲国家电信趋势
UNITEL 全国业务恢复,网络安全结案仍缺另一组证据
一次全国性通信中断是否真正结束,不能只看故障页面由红转绿。UNITEL 表示,语音、消息、移动数据和互联网服务已于 8 月 5 日在安哥拉全国完全恢复,依托其基础设施运行的第三方服务也包括在内;Twilio 同日上午关闭了面向 UNITEL 用户的一条短信投递故障。这足以确认服务恢复进入新阶段,却不足以证明攻击路径已查明、残留风险已清除或所有用户都获得同等质量的连接。

欧洲与中东国家电信趋势
IRIS² 把蓝图锁定为 348 颗卫星,离可用网络仍有一整条交付链
欧洲委员会与 SpaceRISE 完成 RDV1 后,IRIS² 不再只是一份主权连接愿景:主星座被明确为 330 颗低轨卫星和 18 颗中轨卫星,产业分工、资金承担和 2029 年后的部署路径也更清楚。这个节点值得报道,因为今后可以按里程碑核验。但“实施基线”不等于卫星已经制造、发射,更不等于政府用户已经获得连续服务。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。