
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,104 篇文章

全球云服务趋势
Commvault 的 4.24 亿美元 SaaS ARR 尚未替代 96% 的许可证毛利率
Commvault 六月季度有两笔相邻却不同的订阅收入:SaaS 收入 1.006 亿美元,定期许可证收入 1.104 亿美元。前者增长更快,后者成本更轻。公司正在转向托管恢复,但利润仍站在两个引擎之间。

全球云服务趋势
Rocket Lab 收购 Iridium:每股54美元只是价格区间的中点
Iridium 股东将在 9 月 24 日表决一项“每股 54 美元”的交易,但合同真正锁定的现金只有 27 美元。另一半由 Rocket Lab 股价决定:在 67.50 至 112.50 美元之间,换股数量随价格反向变化;一旦越过上下限,数量停止调整。临近交割的 10 个交易日均价才会定出比例,投票日看到的并不是最终到账价值。
全球云服务趋势
F5 已算出 2650 万美元响应成本,却尚未算清续约风险
F5 的网络事件已经有了一条漂亮的成本曲线:1750 万美元、600 万美元、300 万美元,逐季下降。客户信任却没有季度结账日。安全团队可以在几周内完成取证,采购委员会可能要等到下一张维护合同摆上桌面,才会对这次事件投票。

北美数据中心趋势
CoreSite 半年收入全额并表,American Tower 的经济权益却将降至约 64%
CoreSite 上半年 5.86 亿美元收入、3.601 亿美元毛利和 3.089 亿美元分部营业利润,都会完整出现在 American Tower 的合并报表中。股东真正拥有的经济权益却走另一条路径:Stonepeak 的优先股原定于 8 月转换,披露口径下 American Tower 的持股将从约 71%降到约 64%。分部增长不是母公司股东可直接拿走的现金,中间还隔着扩建资本、优先分配、普通股分配与非控股权益。

北美云服务趋势
Cipher 的7.93亿美元平均值,要等两座 AWS 园区分别起租
Cipher Digital 把 114 亿美元合同收入和 7.93 亿美元平均年化净营运收入放在同一张图上,很容易让人以为现金流已经定型。实际情况要慢得多:Black Pearl 只完成了首批交付,Stingray 的两个起租节点还在 2027 年。合同签了多久、机柜何时验收、项目债务怎样摊还,决定了平均值何时能落到股权现金上。

北美区域 ISP 趋势
Cable One 的 4.8 亿美元支票,旁边还有 9.2 亿美元债务
Cable One 收购 MBI 剩余股权时,预计要付出的支票约为 4.8 亿美元。交割后进入合并范围的净债务却预计约为 9.2 亿美元。前者结清股东的退出权,后者继续约束经营现金。把两者合成一个“交易金额”,反而会抹去收购案最重要的两本账。

北美云服务趋势
TeraWulf 用 Abernathy 的长期权益换回三笔分期款
最醒目的算式是:投入 4.5 亿美元,出售对价约 5.3 亿美元,账面上相差 8000 万美元。但真正的交易不是一道减法。TeraWulf 一次性放弃一座 168MW 园区的全部持股,买方却要到 2027 年 4 月才按三期付完款。未来租金、项目风险与现金到账,各自有不同的时间表。

北美区域 ISP 趋势
Shentel 的 21.1% 光纤渗透率,不是网络回本率
Glo Fiber 已经覆盖近 48 万个可接入地址,但这些地址的“经济年龄”并不相同。21.1% 的整体渗透率,把超过 40% 的成熟片区和仍在 5% 左右的新建片区放进同一个分母。决定投资价值的不是平均数,而是批次结构。

北美云服务趋势
Galaxy 的 5.7GW 项目储备,要分五本账来读
Galaxy 把四个德州园区的远期供电空间合计成超过 5.7GW。这个数字能够验算,却不能直接估值:有的容量已经获批,有的仍在 ERCOT 流程中;Merlin 眼下披露的初始协议只有约 74MW,扩至 500MW 还要等待输电升级;Caspian 与 Selene 则只有受互联流程约束的潜力值。土地、电网、客户、资本与交付必须各自有账。
全球区域 ISP 趋势
Cogent 卖出 2.242 亿美元资产,真正能自由调配的只有 5700 万
十座原 Sprint 数据中心完成交割后,Cogent 的银行账户多了 2.242 亿美元净现金,公司的自主资金却只增加约 5700 万美元。其余约 1.68 亿美元已被债务条款指定用途。这条边界比“账上现金”更能说明一家基础设施公司的真实选择空间。

北美机构趋势
Crown Castle 卖掉了多元化,却没有卖掉议价风险
Crown Castle 用光纤与小基站业务换回约 84 亿美元净现金,又把其中超过 70 亿美元交给债权人、10 亿美元交给卖出股票的股东。资产负债表确实更干净了。但交易完成后的塔站公司,有 93% 的租赁收入来自三家运营商;到 2028 年,仅 AT&T 一家的待续约年化租金就达到 7.74 亿美元。
全球机构趋势
A10 的一美分认股权证是客户折扣,不是订单积压
A10 Networks 给 Microsoft 的不是一张已经写明采购额的订单,而是一把带两道锁的认股权证。Microsoft 最多能以每股 0.01 美元取得 800,000 股;第一道锁在 2027 年 6 月、第二道锁在 2028 年 6 月核验采购。公开文件列出了奖励,却遮住了触发奖励的采购门槛。于是,这份合同能证明激励机制存在,却不能证明多少收入已经落袋。
北美区域 ISP 趋势
先收钱,再熔接:Lumen Technologies 光纤扩建的现金流耐久性测试
在 Lumen Technologies 的 Private Connectivity Fabric 扩建中,一美元可以先进入银行账户,随后才变成管道占用、光缆拉放、熔接、光学测试和可交付的光路;它也可以在相关履约义务满足、收入被确认之前停留在“递延收入”里。Lumen Technologies 没有披露任何具体客户的付款时点相对于第一次熔接或正式验收的日程,也没有披露 PCF 合同的取消、退款或验收条款,因此不能把这一顺序强行套在某一份合同上。但截至 2026 年 6 月 30 日的…

全球机构趋势
登记回执不是价格盘
8 月 18 日,RIPE NCC 的 IPv4 转移表里出现了七条来自 VODAFONE ONO, S.A. 的记录。若只看总量,这是一笔涉及 7,168 个地址的供应;若看前缀,它又是八个大小悬殊的批次,流向六个国家的七家机构。公开账本清楚地回答了“哪些地址完成登记转移”,却没有回答市场最想追问的“成交价是多少”。

全球数据中心趋势
GE Vernova 数据中心订单突破 50 亿美元
GE Vernova 电气化业务在 2026 年上半年获得超过 50 亿美元的数据中心订单,已达到其 2025 年全年总额的两倍以上。

北美数据中心趋势
宾夕法尼亚州将数据中心许可与地方批准挂钩
宾夕法尼亚州收紧了数据中心审批流程,将州级许可、税收待遇和项目支持与新的基础设施、环境保护及社区参与要求挂钩。
亚太地区数据中心趋势
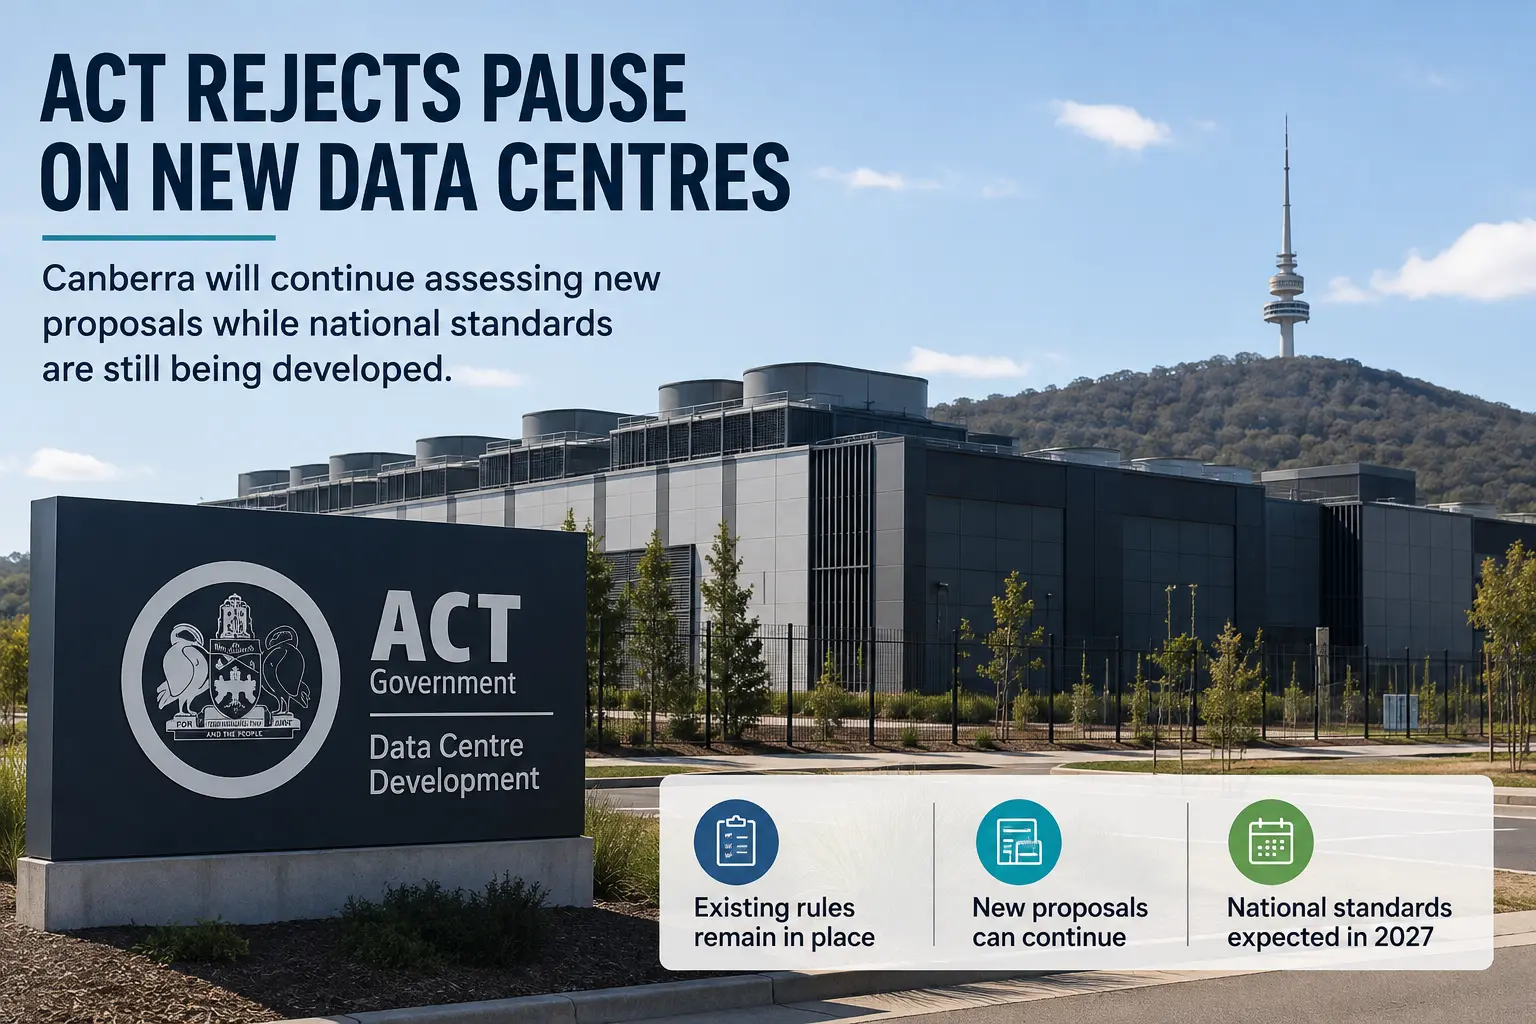
澳大利亚首都领地拒绝暂停新建数据中心
在澳大利亚制定大型设施国家标准期间,堪培拉将继续依据现行规划体系评估新的数据中心项目申请。

北美数据中心趋势
Smith 就艾伯塔省数据中心争议作出回应
在围绕 AI 数据中心的紧张市政厅会议之后,艾伯塔省省长已作出回应,但承诺为大型项目制定的后退距离规则尚未公布。

欧洲与中东国家电信趋势
Proximus 比利时在用光纤线路达 82 万
Proximus 第二季度新增 4.4 万条在用光纤线路,其在比利时的光纤覆盖家庭和企业达 275.3 万。
全球云服务趋势
证书透明度回执,不等于浏览器已经接受
证书签发系统拿到多个有效 SCT,只能证明日志作出了可验证承诺。真正影响用户能否连接的,是浏览器当时采用的政策、日志清单、运营方分散度和客户端版本。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。