
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,071 篇文章
北美云服务趋势
Parallel Works 为 CoreWeave 算力加上配额规则
把 GPU 预约下来,只解决了资源供应的一层问题。哪个团队何时能用、超出配额怎么办,才是托管服务要交付的另一层价值。
欧洲与中东数据中心趋势
Google 芬兰投资:建设期就业与长期岗位不是一回事
大项目可以带来一轮施工订单,却未必让同一批供应商长期满负荷。Google 的芬兰计划,需要拆开看两种就业预测。

亚太地区云服务趋势
Zankore 为收入分成模式引入银行融资
贷款安排已签署、牵头银行已明确,但客户收入如何在平台、合作方和债务义务之间分配,仍缺少公开条款。

全球机构趋势
Onto花7.2亿美元买到影响力,却不会并表Rigaku
Onto Innovation 买下 Rigaku 27%股权,足以改变自己的资产负债表,却刻意停在控制权门外。这笔投资最终要接受两套彼此独立的检验:一套衡量持股价值,另一套追踪 X 射线、光学与分析能力能否变成通过客户认证的产品、订单和现金回报。

欧洲与中东国家电信趋势
Openreach 放宽铜线定价的条件,仍要逐个地址看
交换区更容易达到覆盖门槛,不等于每户都能顺利迁移。对宽带零售商而言,真正的成本出现在把覆盖变成可用连接的过程中。

欧洲与中东数据中心趋势
MEEZA 拿到 8MW 长租约,租户风险仍难看清
明确的客户承诺,比容量规划更接近生意。但新合同是否带来新客户、收入何时开始,仍不能从总金额中读出来。

欧洲与中东云服务趋势
Trinetix 让电信业务负责人持股,押注项目经验的复用
共同持股改变了专业团队的激励安排,但从客户项目中积累经验,到做出可反复使用的软件,中间仍有需要投入资源的距离。
欧洲与中东数据中心趋势
Edarat 的 1.978 亿里亚尔授标,买的是工程服务
200MW 是项目规划容量,1.978 亿里亚尔是服务授标金额。把两个数字相除,并不能得到一座 AI 数据中心的造价。
北美数据中心趋势
HGP的8亿美元估值,跑在资格验证账本之前
HGP Intelligent Energy 把数字孪生、变速反应堆冷却剂泵与海军核能园区放进同一家拟上市公司。要把三套想象中的收入曲线接到估值上,市场还缺一串可核验的测试、许可、制造与客户凭证。
全球云服务趋势
Connectbase 自动化交易,也要有人牵线
平台能够帮助寻找网络供应商、处理报价和订单;新顾问负责的则是另一件事:让可能成为客户的基础设施企业进入实质性商业对话。

北美云服务趋势
Interop 与 t3 的消息服务协议,把集成工作带进采购
同一合作将普通消息、企业流量与公共警报纳入采购范围。真正的卖点是围绕软件提供的工程与支持,而不是把不同任务视为一种服务。

非洲云服务趋势
MiMedia 签下分销渠道,尚未证明云用户规模
个人云平台拟通过 Africell 的品牌和应用触达四个非洲市场。协议提供了入口,但能否形成持续使用、以及服务这些用户需要多少成本,仍是另一笔账。

北美云服务趋势
Cycurion的80万美元合同支出,还没走到收入这一站
Cycurion 新披露的医疗、生命科学与人工智能项目带来了清晰的采购信号。真正决定经济价值的,却是合同如何经过履约、收入确认、应收账款,最终变成现金。

北美数据中心趋势
Delray Beach 的托管预算,不是一张恢复保证书
在大学机房保留异地系统,可以支持市政业务连续性;但采购了空间、电力与现场服务,不等于供应商承诺每个应用都能按时恢复。
亚太地区国家电信趋势
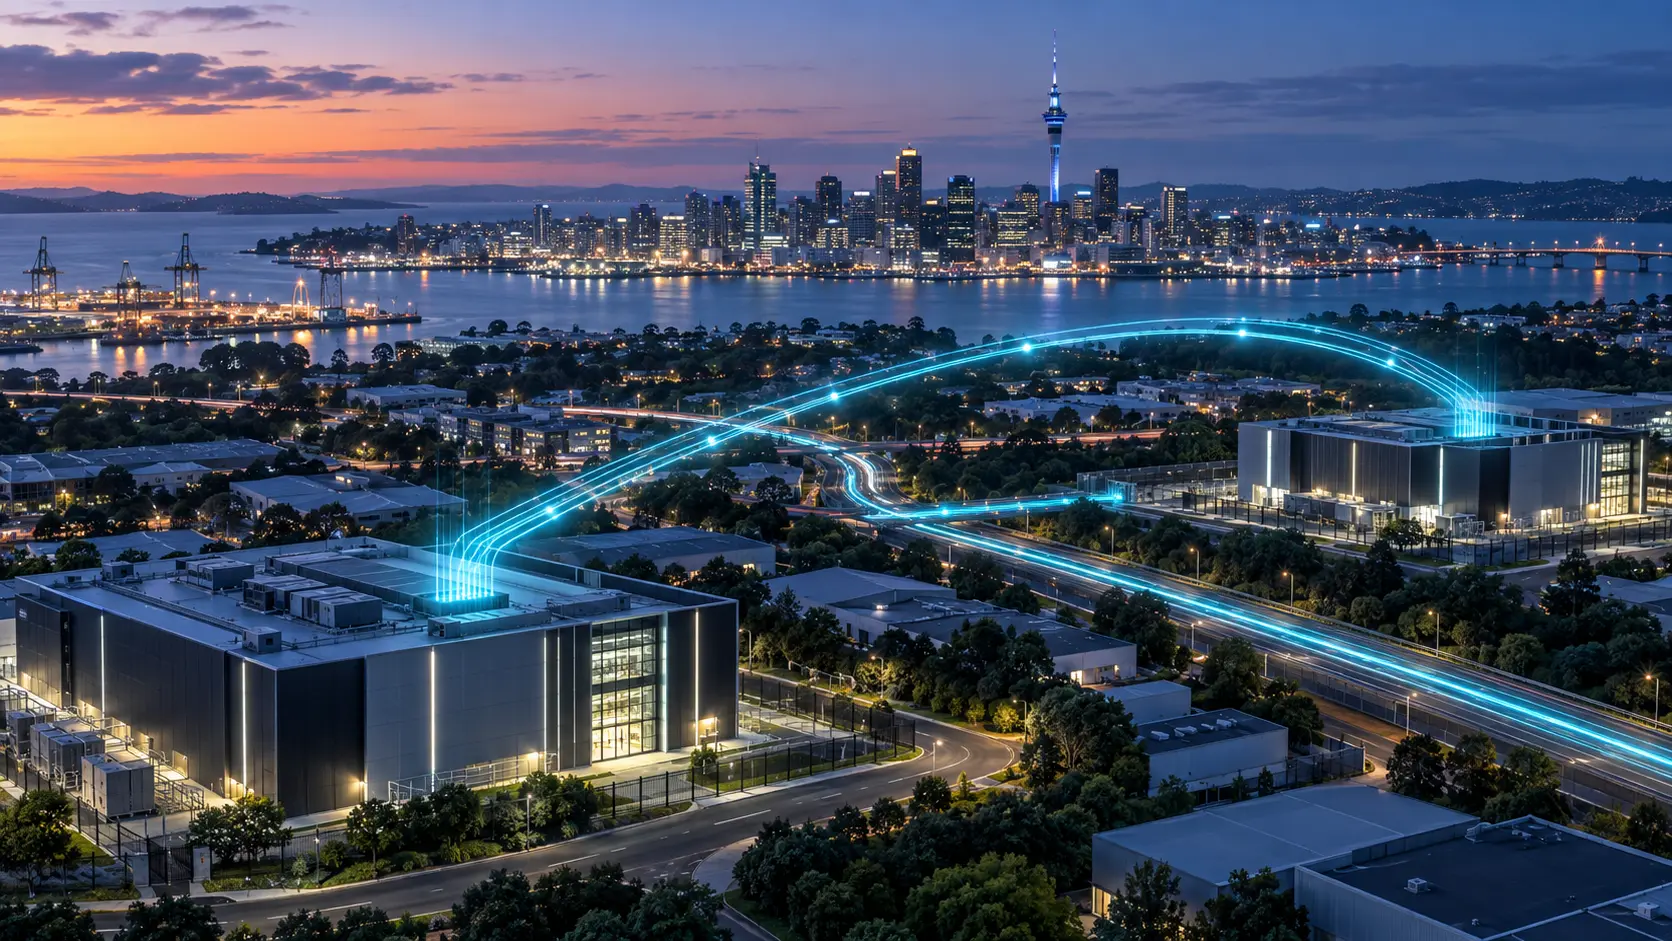
Spark 推出奥克兰固定光路数据中心互联服务
Spark 新推出的奥克兰数据中心互联服务提供 10G 至 400G 连接,但需要光层恢复的客户必须使用另一项传输服务。
非洲数据中心趋势
埃及 AI 工厂,还缺一份自己的价目表
20 万千瓦规划、10 亿美元投资预期和逾 200 亿埃镑公司预算,不能拼成一张 AI 采购订单。合作已经宣布,客户可购买的算力承诺仍需单独说明。

北美云服务趋势
AITX的付款少了14%,现金流考试却还没交卷
AITX 披露,8 月若干经营项目的现金付款比 7 月减少约 14%。这个变化值得记录,但佣金错月、薪酬递延、成本排除项以及持续融资说明:少付了一个月,不等于业务已经养活自己。

北美区域 ISP 趋势
Roanoke 调整账单,光纤资产并未易主
10 月起,一项单独列示的调整费将并入适用电价。收费行消失,不代表背后的成本消失,更不代表 Roanoke Cooperative 不再持有出租给零售运营方的光纤网络。

亚太地区国家电信趋势
DOCOMO、PLDT 测试天气联动电池控制
一项在菲律宾两个站点开展的试验通过调整电池容量在日常使用与备用之间的分配,使报告的太阳能利用率从 38% 提升至 61%。
北美数据中心趋势
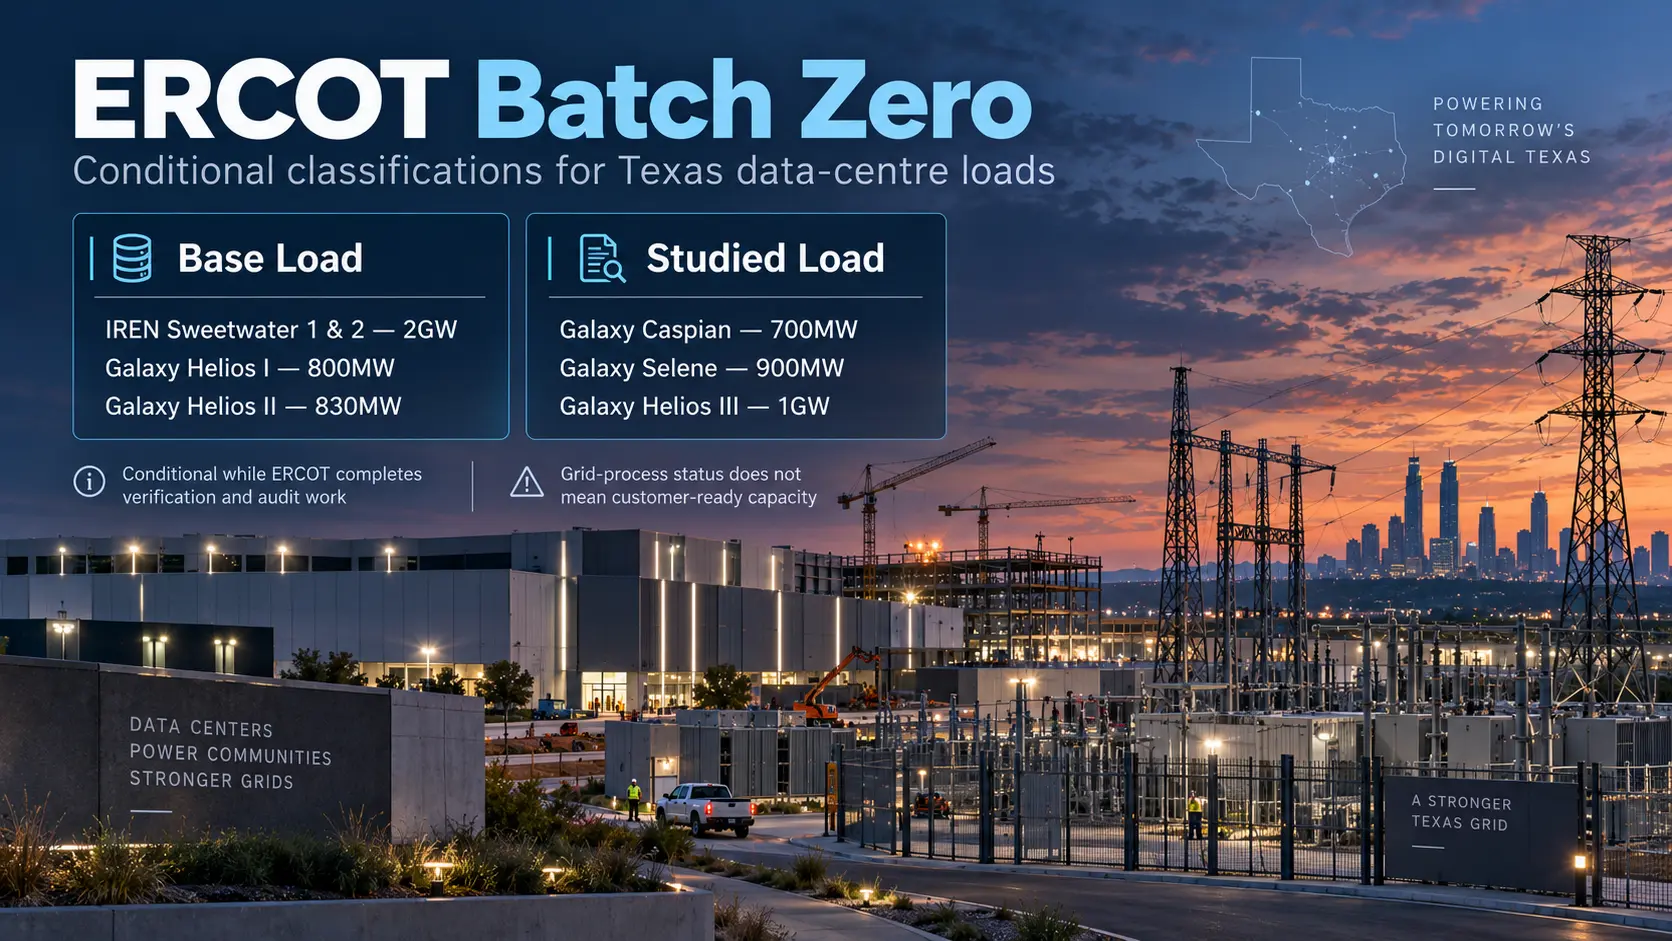
IREN、Galaxy 获得 ERCOT 有条件分类
IREN 和 Galaxy 的得克萨斯州数据中心项目已获得 ERCOT 有条件分类,部分规划容量仍取决于后续电网容量分配。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。