
亚太地区公司
亚太地区公司
亚太公司情报涵盖亚太互联网基础设施市场的互联网基础设施运营商、云服务提供商、电信网络运营商、数据中心公司、注册机构、联盟、标准制定机构及机构市场参与者。它阐述各类组织如何通过服务布局、网络覆盖、所有权、合作关系、基础设施投资、客户依赖、采购风险、连续性风险、竞争、政策压力及资本投入等要素参与基础设施市场。读者可按市场角色、地区、公开证据、运营约束和战略相关性查阅组织档案,同时将长期公司记录与纯事件报道分开。每家组织均可从运营业务、风险敞口、可能依赖它的客户或合作伙伴、佐证其公司记录的来源,以及值得后续跟进的关系、投资、监管信号或服务变化等方面进行比较。最终,本页面为买家、运营商、投资者、分析师和关注治理的读者提供内容翔实的公司研究信息,帮助他们了解谁控制基础设施容量、哪些证据印证公开记录、组织如何融入区域数字经济,以及哪些变化可能影响采购、服务连续性、合规、竞争或资本规划。

最新报道
亚太地区公司最新动态
533 篇文章
亚太地区云服务
Cloud247 与公共云 ASN 背后的狭窄证据链
Cloud247 LLC 仅能作为一个狭窄的公共记录依赖主体被覆盖。有用的证据是公共网络、注册、路由和服务表面材料;这些证据不暴露私有系统。
亚太地区云服务
365 Group LLC 与低摩擦 VPS 托管背后的监管成本
本文通过 GreenCloudVPS 公开页面和 RDAP 网络资源记录分析 365 Group LLC。官方页面支持讨论 VPS 托管、EPYC 云资源、公司介绍和联系渠道、数据中心展示、服务条款和隐私政策。两个 IP 段的 RDAP 页面提供了有限的网络资源背景。证据不支持关于私人客户、设施容量、SLA 表现、事件、所有权变更、私有拓扑、收入、人员、确切当前部署状态或服务质量的声明。
亚太区域 ISP
Adel Online、AS137810 与诺阿卡利一家区域 ISP 的紧密公开证据
Adel Online、AS137810 与诺阿卡利一家区域 ISP 的紧密公开证据 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太区域 ISP
Star Internet Service 与孟加拉国云经济背后的接入层
Star Internet Service 是云经济中一个常被忽视部分的实用案例研究:位于用户和他们依赖的几乎每个远程应用之间的区域接入网络。公开记录显示了路由,也揭示了数据库的局限性。
亚太地区数据中心
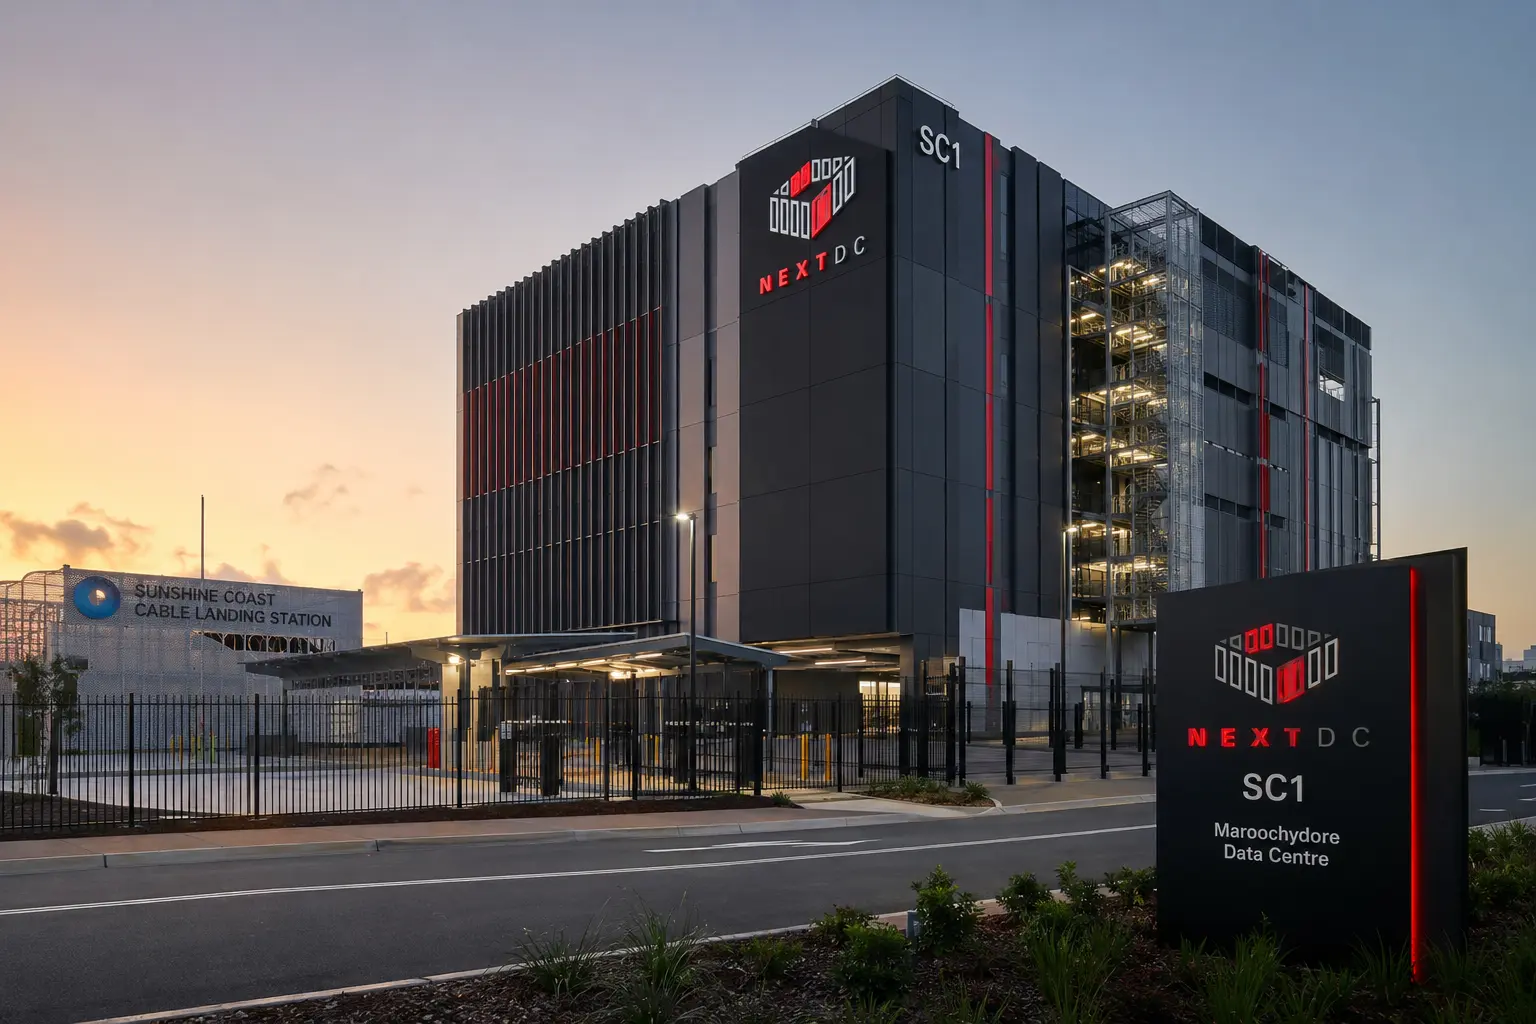
NEXTDC 的 SC2 数据中心不受澳大利亚新数据中心规则约束
SC2 不受拟议规则约束,但澳大利亚尚未说明这些规则将如何适用于现有园区的后期阶段。
亚太地区云服务
Kaopu Cloud的可验证边界:从产品目录、AS138915到数据所在地
Kaopu Cloud 的可验证边界:从产品目录、AS138915 到数据所在地 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区机构
Macquarie Bank 必须为借出的资产负债表定价
Macquarie Bank Limited 只有在每个业务部门都为其消耗的资金、流动性、资本、集中度和控制风险付费时,才能赚取溢价。该银行 2026 财年的数字显示了一个强大的以存款为动力的澳大利亚银行特许经营权,以及一个专业化的市场与贷款引擎,但更难的问题是,一旦对每一笔有吸引力的利差都收取其背后下行能力的费用,这些回报是否还能越过门槛。

亚太地区云服务
中国联通中卫云:真实路由与真实园区之间,仍缺一张客户容量地图
中国联通中卫云:真实路由与真实园区之间,仍缺一张客户容量地图 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区云服务
Fastly 的可编程边缘:即时交付背后的运营债务
Fastly 不能只按“更快的 CDN”来理解。它的公开材料同时描述了可编程边缘云、CDN、Edge Compute、应用和 API 防护、DDoS 防护、机器人管理、指标与实时日志。把这些能力放在用户和源站之间,确实可能减少回源、降低延迟,并在请求进入核心系统前完成一部分安全判断。但这并不消除工作。它把工作转移到缓存键、边缘代码、安全规则、日志管道、指标解释、清除操作和回滚流程里。
亚太地区数据中心
AS10209确实在线,但“Japan HUB and Data Center”仍没有可核算的公开数据中心容量
AS10209 确实在线,但“Japan HUB and Data Center”仍没有可核算的公开数据中心容量 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太地区云服务
硬件重新上电之后:Zone Networks 服务承诺里的两只恢复时钟
一台替换服务器通电,并不等于客户的业务已经回来。Zone Networks 的公开服务条款恰好把这条边界写得很清楚:硬件故障的停机计算可以先结束,而软件重装、RAID 重建和备份恢复仍在继续。理解这两只不同步的时钟,比笼统讨论“云是否可靠”更有用,因为真正决定业务中断长度的,是未公开的备件、机架、电力、网络、备份目的地和恢复劳动能力。
亚太地区云服务
STUIX 的 10G 端口之外:两条可见前缀如何界定 WalksCloud 的托管服务边界
WalksCloud 留在公开网络上的痕迹并不少:一个处于活跃状态的自治系统、两项登记为 WALKSCLOUD-NET 的地址资源、一个标为 10G 的 STUIX 接入,以及在特定日期可由 RIPEstat 观察到的两个前缀。真正需要谨慎回答的,不是这些记录是否存在,而是它们各自能把托管服务的可信边界推进到哪里,又有哪些关于机柜、场地、冗余、余量与恢复能力的问题仍须由客户取得有日期的证据。
亚太地区云服务
BasicBrix的跨境连接命题:便利背后的云服务依赖
BasicBrix 以新加坡为支点,把中国大陆、东南亚网络、数据中心接入和 IP 传输组合成一项跨境服务。它的价值不只取决于线路速度,更取决于能否清楚界定运营主体、路由控制、数据所在地、故障责任与替代路径。
亚太地区云服务
ALTUSCLOUD的云与AI基础设施命题:服务表述与运营证据之间
ALTUSCLOUD PTE. LTD 把自己置于两条相邻但并不相同的赛道:一边是面向亚洲企业的多云咨询与托管运营,另一边是计算、存储、数据库和 GPU 服务构成的 AI 基础设施。公开材料足以辨认这套商业叙事,也留下一个更重要的问题:哪些能力已经可以被独立核验,哪些仍只是等待客户在合同、架构和实际运行中验证的服务表述。

亚太地区云服务
FINTECH PLATFORMS LLC:Multicard 体系里的软件与网络控制层
FINTECH PLATFORMS LLC 的经济问题不是它能否讲出一个宽泛的金融科技故事,而是谁为这套能力付费,谁从复用中获益,谁在监管、运维和资本开支上承担下行风险。现有证据支持一个直接判断:它更像 Multicard 支付生态里的软件、集成和基础设施控制层,价值来自降低母体系统成本、承接可复用项目和保留技术选择权;风险则集中在客户集中、边界监管、网络资源未形成公开流量规模,以及公司级收入和毛利仍不透明。

亚太地区机构
TOSHIBA 利润虚增与董事会挑战成为会计治理问责的考验
TOSHIBA 会计丑闻表明,为何估算、成本记录和董事会独立性必须形成一个能够抵抗高层压力的挑战体系,而不仅仅是一套管理层可以绕过的控制措施。

亚太地区机构
瑞幸咖啡将虚构销售与交易验证变为财务报告问责测试
瑞幸咖啡 2019 年的虚假交易常被铭记为一家快速扩张零售商的惊人收入丑闻。但从问责角度,更持久的问题是操作性的:应当有什么证据将一个数字订单、一张凭证、一个客户或交易对手、一笔现金流动、一件已交付产品、一笔已记录费用和一份合并财务报表连接起来?一家技术驱动的企业可以产生海量看似精确的数据,却仍然无法证明这些数据所代表的交易确实发生。增长仪表板、应用记录和银行条目只有在来源、独立性和对账得到控制时才是证据。因此,瑞幸事件考验的是董事会、高管、财务团队、审计师、监管机构和投资者能否区分交易量与交易真实。
亚太地区机构
Esso Longford 将过程危害培训与天然气供应韧性变成工业问责的考验
Longford 事件表明,当危害知识未能传达给操作人员时,技术上可理解的过程失控如何演变为致命工厂事故——以及当一项关键服务缺乏实际替代方案时,单一设施的损失如何成为全州范围的连续性危机。

亚太地区机构
Crown Resorts 使贵宾厅尽职调查和董事会升级成为赌场牌照问责的考验
Crown Resorts 的问责记录并非一个案件、一个被告、一个判决。它是一系列调查、民事执法、牌照决定和整改,跨越三个澳大利亚州和多个法律实体。共同问题是高端客户和贵宾厅收入是否能通过可靠的尽职调查、交易控制、独立合规和坦诚的董事会升级来治理。法律答案必须保持司法管辖区的特定性;控制教训则是企业范围的。

亚太地区机构
诺布尔集团将商品估值与非现金收益披露变为市场治理问责的试金石
诺布尔集团的会计争议并非单一的欺诈故事。2015 年冰山研究质疑其公允价值与现金流,诺布尔否认并委托独立鉴证。数年后新加坡当局对特定营销协议的会计作出更窄认定,实施民事罚款。公司也遭受亏损与重组。关键问题:谁可重现估值、识别非现金利润、测试合同实质、连接公允价值与流动性并及时告知投资者?