
主题
数据主权与本地性
在主题维度下,数据主权与本地性主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

全球机构
Samarco 的 Fundão 大坝使尾矿治理和河流恢复成为矿业问责考验
Fundão 揭示了为何尾矿设施、其预警系统及其下游流域必须作为一个长期公共风险系统进行治理,证据需从设计到赔偿和生态恢复持续可用。

亚太地区机构
Montara 井控屏障与海上监管:漏油问责的考验
Montara 井喷事件表明,海上井控必须通过经过验证的实体屏障、合格执行、独立监管挑战、可信的泄漏响应以及长期的环境和民事救济证据来管理,而不是仅凭程序上的信心。

欧洲与中东机构
瑞典银行让波罗的海非居民资金流动与反洗钱升级成为银行治理与问责的考验
Swedbank 的波罗的海案例并非司法裁定认为每一笔高风险支付都是黑钱。它是对一家跨境银行集团能否识别非居民风险、理解实际所有权、监控交易、将警告从当地控制部门传递至集团领导层,并向监管机构和市场提供完整信息的考验。问责失败在于知晓风险和控制缺陷存在与证明银行已有效治理它们之间的距离。

亚太地区机构
Crown Resorts 使贵宾厅尽职调查和董事会升级成为赌场牌照问责的考验
Crown Resorts 的问责记录并非一个案件、一个被告、一个判决。它是一系列调查、民事执法、牌照决定和整改,跨越三个澳大利亚州和多个法律实体。共同问题是高端客户和贵宾厅收入是否能通过可靠的尽职调查、交易控制、独立合规和坦诚的董事会升级来治理。法律答案必须保持司法管辖区的特定性;控制教训则是企业范围的。
全球机构
Abraaj 集团使基金治理与投资者尽职调查成为私募市场问责的试金石
围绕 Abraaj 的崩溃表明,私募基金的信心必须依赖于资金隔离、独立验证的估值、针对具体实体的监督以及在流动性危机前有效的投资者权利,而不是仅仅依赖声誉、影响力叙事或定期报告。

亚太地区机构
TOSHIBA 利润虚增与董事会挑战成为会计治理问责的考验
TOSHIBA 会计丑闻表明,为何估算、成本记录和董事会独立性必须形成一个能够抵抗高层压力的挑战体系,而不仅仅是一套管理层可以绕过的控制措施。

全球机构
Steinhoff 将资产负债表重述与跨国审计挑战变为会计治理问责考验
Steinhoff 的会计危机表明,跨国资产负债表可能看似连贯,但交易、对手方、估值和审计证据却在法律实体和司法管辖区之间支离破碎。

欧洲与中东机构
Cum-Ex 使股息税退税和跨境托管证据成为税务治理问责性考验
Cum-Ex 常被压缩为一个关于巧妙交易或漏洞的故事。这种描述对问责而言过于狭隘。关键问题不仅仅在于股票是否在股息日前后移动。而是公共当局能否证明退税申请人有权获得减免、预扣税确实已被征收,以及同一笔付款尚未支持另一项抵扣或退税。这些交易跨越了交易台、托管人、清算系统、基金、银行和国界。公共决策发生在后来,在一间税务办公室里,那里通常只看到一份证书和一份申请,而非完整链条。因此,Cum-Ex 测试的是证据的治理:谁创造证据、谁可以依赖它、谁核对它、谁质疑矛盾,以及当没有单一机构看到整个交易时,谁拥有决策权。

亚太地区机构
Commonwealth Bank 将交易监控警报和董事会风险监督转化为反洗钱治理问责测试
澳大利亚联邦银行(Commonwealth Bank of Australia)的反洗钱案件成为一项问责测试,因为它将快速增长的资金存入渠道、自动监管报告、交易监控、客户升级和董事会层面的非财务风险治理联系在一起。该记录并非一场无差别的丑闻。AUSTRAC 根据 AML/CTF 法案提起民事罚款程序;CBA 在约定的声明中作出承认;联邦法院作出判决并处以民事罚款。APRA 通过审慎调查分别审查了治理、文化和问责制。一个合理的重构应保持这些法律和监管记录的区别,同时询问修复后的控制措施是否以基础银行产品的规模和速度运行。

亚太地区机构
瑞幸咖啡将虚构销售与交易验证变为财务报告问责测试
瑞幸咖啡 2019 年的虚假交易常被铭记为一家快速扩张零售商的惊人收入丑闻。但从问责角度,更持久的问题是操作性的:应当有什么证据将一个数字订单、一张凭证、一个客户或交易对手、一笔现金流动、一件已交付产品、一笔已记录费用和一份合并财务报表连接起来?一家技术驱动的企业可以产生海量看似精确的数据,却仍然无法证明这些数据所代表的交易确实发生。增长仪表板、应用记录和银行条目只有在来源、独立性和对账得到控制时才是证据。因此,瑞幸事件考验的是董事会、高管、财务团队、审计师、监管机构和投资者能否区分交易量与交易真实。

欧洲与中东机构
Deutsche Bank 镜像交易使跨境交易监控成为反洗钱治理问责的考验
德意志银行镜像交易记录是一个极其清晰的检验案例,考验全球银行能否在客户、办公室、货币、交易账簿和支付系统之间看到同一经济模式。问责问题比监控规则能否发现匹配证券更为广泛。它关乎客户所有权、资金来源证据、交易目的、结算和美元清算数据能否被足够快速地整合,以使独立审查者在价值离开机构之前质疑该活动。

北美机构
高盛将 1MDB 债券承销和合规升级变成了银行守门问责的考验
高盛-1MDB 记录提出了一个问题:银行在将资产负债表、声誉和分销网络投入一个政治敏感、主权相关的交易之前,必须能够证明什么?答案不能止于一份完成的清单。它必须表明谁确定了中介的身份和角色,谁质疑了异常丰厚的经济回报和压缩的时间表,决策者知道什么,矛盾信息如何汇总,以及独立控制职能能否在资金转移前阻止该交易。

欧洲与中东机构
汇丰将墨西哥代理行风险与交易监控作为反洗钱治理问责的测试
汇丰在墨西哥代理银行业务中的记录检验了一个全球集团能否认识到附属关系可能增加而非减少金融犯罪风险。问责问题不在于某一项政策是否使用了错误标签,而在于国家风险、附属机构审计结果、客户活动、纸币量、电汇数据、预警能力和制裁信息能否足够快地整合,使汇丰银行美国分行、其控股公司和整个集团能够施加加强审查或阻止进入美国金融体系。

欧洲与中东机构
Standard Chartered 将制裁筛查和检查员披露作为银行治理问责的考验
Standard Chartered 的记录并非单一案件或单一时期,而是一系列刑事、制裁、审慎监管、州监管及反洗钱行动,其事实和程序效果各不相同。该银行在 2012 年的延迟起诉协议中对 2001–2007 年的共谋行为承担责任,并在 2019 年的修订协议中承认了额外的 2007–2011 年行为。OFAC 根据民事制裁权限解决了表面违规问题。美联储处理了不安全或不审慎的做法、制裁控制和检查员披露问题。纽约的命令在 2012、2014 和 2019 年分别规定了支付、监控和补救义务。FCA 2019…

北美机构
KPMG 将检查目标保密与考试诚信作为审计质量问责测试
KPMG LLP 的检查信息和培训考试记录提出了一个问题:审计事务所能否证明,负责质量控制的人员是根据审计质量而非更干净的检查结果来衡量的。答案需要的不仅仅是一份道德政策。它需要关于监管机构机密信息、从监督机构招聘、审计工作底稿发布后更改、考试安全、文件保存、调查独立性、纪律和激励措施的可归因证据。

北美机构
摩根士丹利将硬件退役和供应商库存变为金融数据问责考验
摩根士丹利美邦的硬件退役记录表明,为什么退役服务器仍然是一个活着的金融数据系统,直到每个存储组件被识别、控制和不可读取。问责问题不在于供应商是否出具证书,而在于谁核对了设备和数据清单、验证了加密、管理了子承包商、维护了监管链、调查了丢失资产并通知了客户,以及证明了没有可读的客户信息能离开受控保管。

欧洲与中东机构
Telia 乌兹别克斯坦市场准入付款与受益所有权审查:电信合规问责考验
Telia-乌兹别克斯坦案例探讨:在官方集中裁量的国家,电信集团为市场准入付款前须证明实益拥有权、公共权利估值、付款路径质疑、法律实体批准及合规拦截等证据链。

欧洲与中东区域 ISP
Emin Net 的激励赌注:本地宽带运营商能否把短账期变成真实价值
Emin Net Telekomunikasyon Sanayi Ve Ticaret Limited Sirketi 的关键问题不是它能否讲出“光纤、无限量、无合约”的增长故事,而是土耳其本地接入经济里,谁愿意持续付费、谁真正受益、谁在端口不足、批发成本、无线干扰、上游路径和客户流失时承担下行。

全球区域 ISP
Emma Technologies Sarl:多云控制权的账本问题
Emma Technologies Sarl 的公开故事不是一家卢森堡宽带运营商突然变成云公司,而是一家云运营软件公司把多云治理、GPU 调度、成本控制和自称的私有骨干网能力打包成企业控制台。真正的问题是,谁愿意为这层控制权付费,Emma 能否在云巨头、集成商、网络供应商和监管成本之间留下足够经济利润。
欧洲与中东区域 ISP
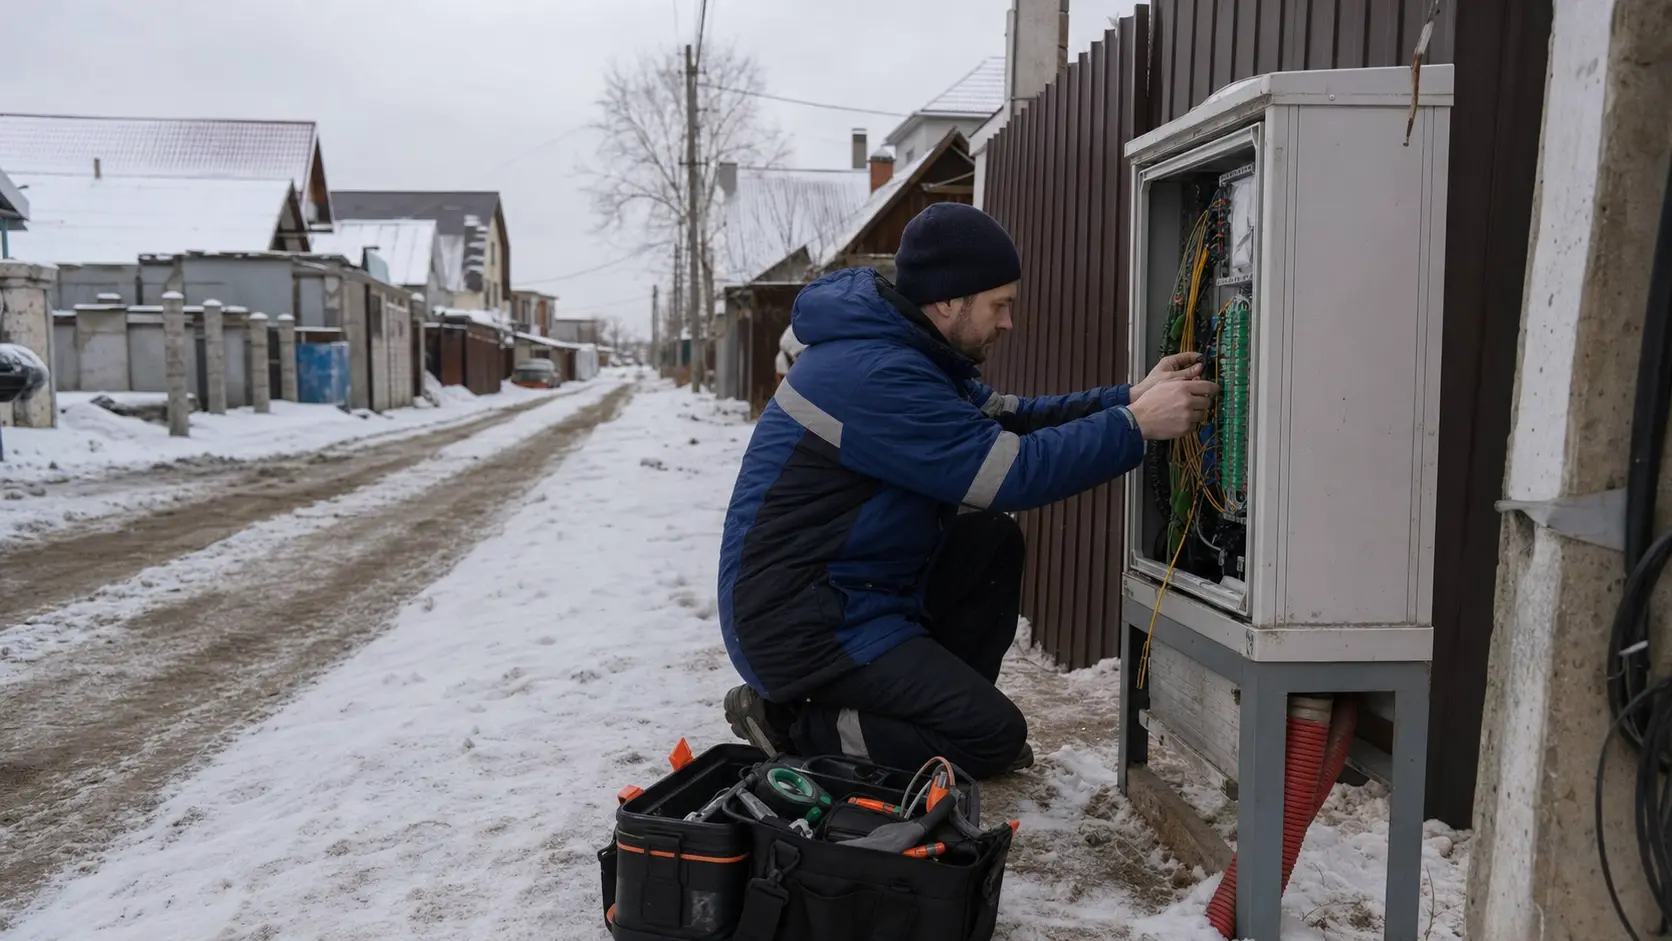
Eurocable LTD:一家地方宽带公司的真正风险不在速度标称,而在维修、上游和现金流
Eurocable LTD:一家地方宽带公司的真正风险不在速度标称,而在维修、上游和现金流 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。