
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
亚太地区国家电信
SK Telecom 成立 SK Hyper 以推进数据中心开发
SK Hyper 将为未来项目准备场地、变电站和客户,但每个开发仍需明确的容量、融资和商业承诺。
亚太地区数据中心
HCLTech 计划在奥里萨邦建设 AI 数据中心
HCLTech 已公布一项在奥里萨邦的数据中心计划,投资额为 14,257 千万卢比,但未披露其容量、供电或建设时间表。
亚太地区数据中心趋势
柔佛加强数据中心电力与用水审查
柔佛将数据中心项目的电力和用水审查前移到审批环节,拟建容量接近 7GW。
北美云服务趋势
S&P Global买下的不是更多名单,而是算力项目与电力现实之间的坐标
数据中心市场最容易被放大的数字是“规划容量”,最难核实的却是电力何时送达、哪座楼真正可租、同一地点的价格如何变化。S&P Global 已签署收购 datacenterHawk 的最终协议,希望把逐项资产数据接入技术与能源研究。合同已经存在,所有权转移、产品整合与商业回报仍在未来。

北美云服务趋势
Flexential在得州买下110英亩,但108MW愿景首先要通过36MW一期考试
Flexential 在 Talty 附近控制了土地,也为首栋楼取得 36MW 公用事业电力。接下来才是场地工程、建设、通电、调试与出租。把三栋 36MW 建筑相加可以得到 108MW,却不能把后两期尚未落实的容量提前写成现有供给。

北美数据中心趋势
AMD先锁定500MW以上入口,2.5GW仍是一张扩容选择权
AMD 将通过 Core Scientific 获得 500MW 以上美国数据中心容量,用于 2027 年开始的客户部署,并可扩展至 2.5GW。两个数字处于不同状态:前者是仍待交付的起点,后者是未来上限。把它们都写成已建成容量,会抹掉 2GW 扩展所需的电力、资本、场地与客户条件。

北美数据中心趋势
Meta只有四年初始租期,却用递减担保连接更长的资产风险
Meta 将租用 El Paso 园区全部容量,初始租期四年,并拥有四次续租选择,潜在使用期可达 20 年。与此同时,其剩余价值担保门槛约 130 亿美元,并随时间下降。灵活的租户选择权与长期的资产保护机制被放在同一结构中。

欧洲与中东云服务趋势
Orange与Morrison的400MW目标,先要跨过签约和交割
Orange 与 Morrison 进入独家谈判,拟在法国成立一家各持 50%的数据中心合资公司。五座数据中心、四个园区构成起点,400MW 容量和 30 亿欧元投资计划构成目标;预计 2026 年底签约、2027 年第一季度交割,均尚未完成。
北美云服务趋势
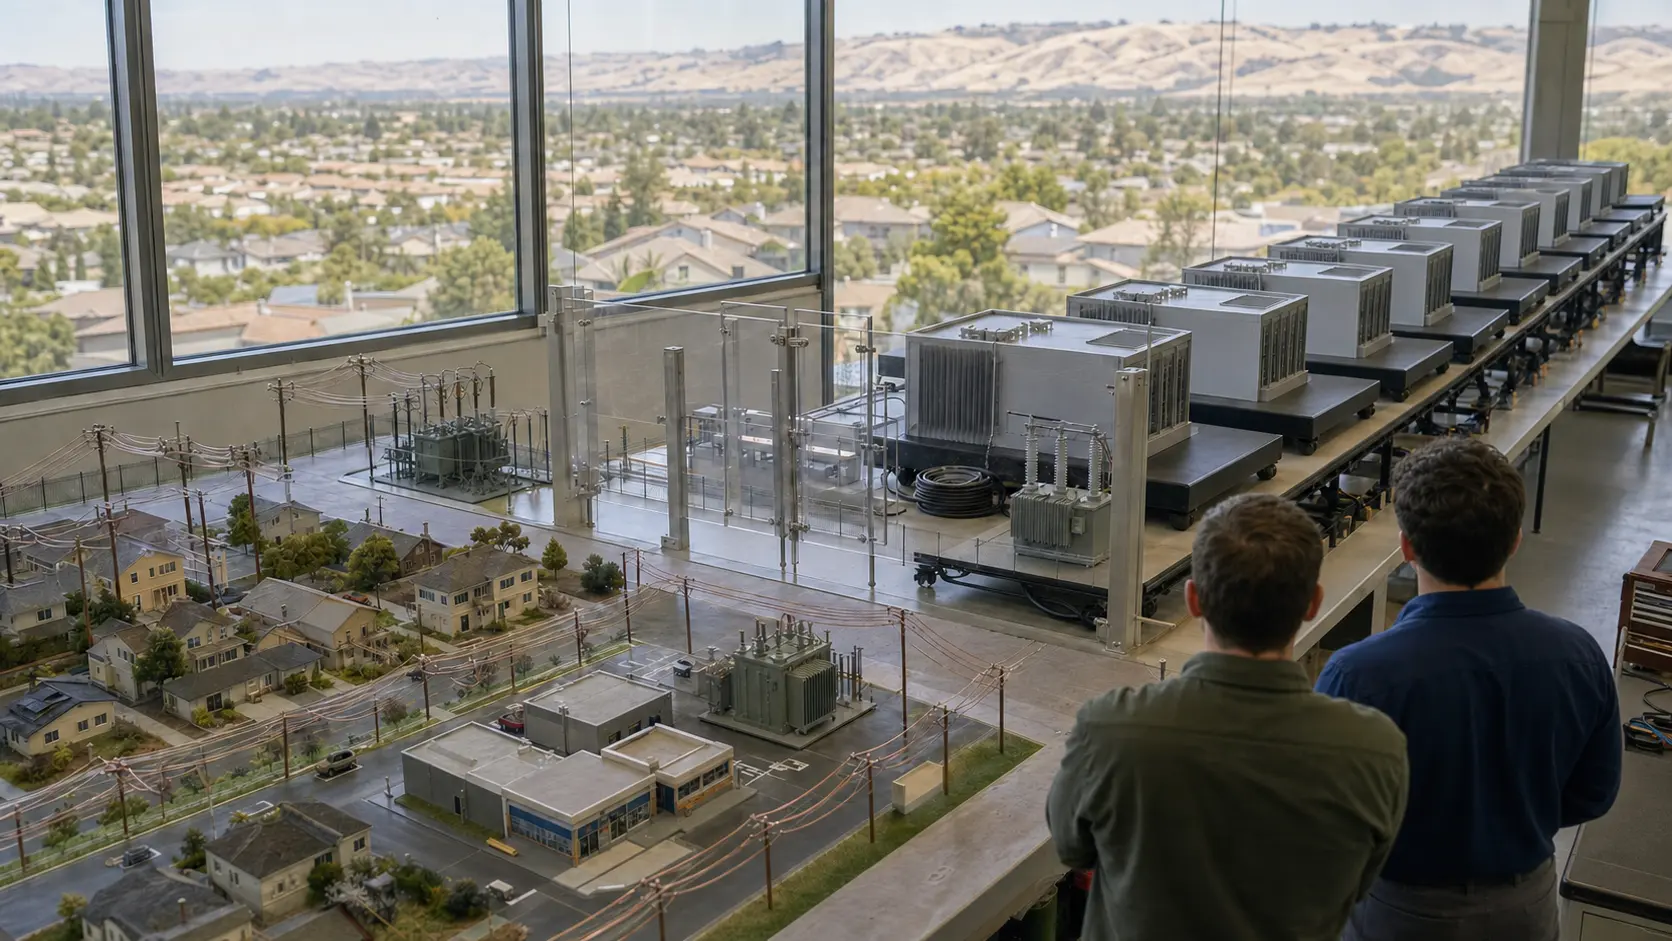
PG&E的12GW数据中心管线,关键不是需求相加而是谁承担扩容成本
PG&E 称,其服务区内的数据中心项目管线已超过 12GW。公司估算,在“定价适当”的条件下,每新增 1GW 负荷可令客户月度电费下降 1%以上;这个条件决定新负荷是在分摊电网成本,还是把扩容风险转给原有用户。

北美国家电信趋势
Verizon的Google暗光纤合同超过10亿美元,但单位仍缺席
Verizon 首席执行官披露,公司签下一项价值超过 10 亿美元的暗光纤协议,为 Google 数据中心提供连接。金额证明 AI 基础设施需求具有实质规模,却没有交代合同期限、线路里程、光纤数量、容量、交付节奏、利润率与收入确认。

全球国家电信趋势
Nokia的AI与云销售翻倍,但仍只是48.15亿欧元季度收入的一部分
Nokia 从 AI 与云客户取得 4.46 亿欧元销售额,按固定汇率增长 105%,这为光网络和 IP 网络的增长提供了真实收入证据。不过,28 亿欧元订单、9%的可比利润率和负 7.32 亿欧元自由现金流描述的是三个不同阶段,不能合并成一个“AI 盈利”结论。
拉丁美洲与加勒比数据中心
Click IP 的马瑙斯认证设施并未厘清其网络边界
Click IP 的马瑙斯认证设施并未厘清其网络边界 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。拉丁美洲与加勒比数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区国家电信
HFCL 利润反弹得益于光纤出口增长
HFCL 在六月季度扭亏为盈后,正在扩大光纤和数据中心连接制造能力。

北美数据中心
莱克兰数据中心暂停令推进至最终投票
莱克兰市推进大型数据中心项目暂停 12 个月,期间官员审查电力、供水、噪音及规划要求。
北美数据中心
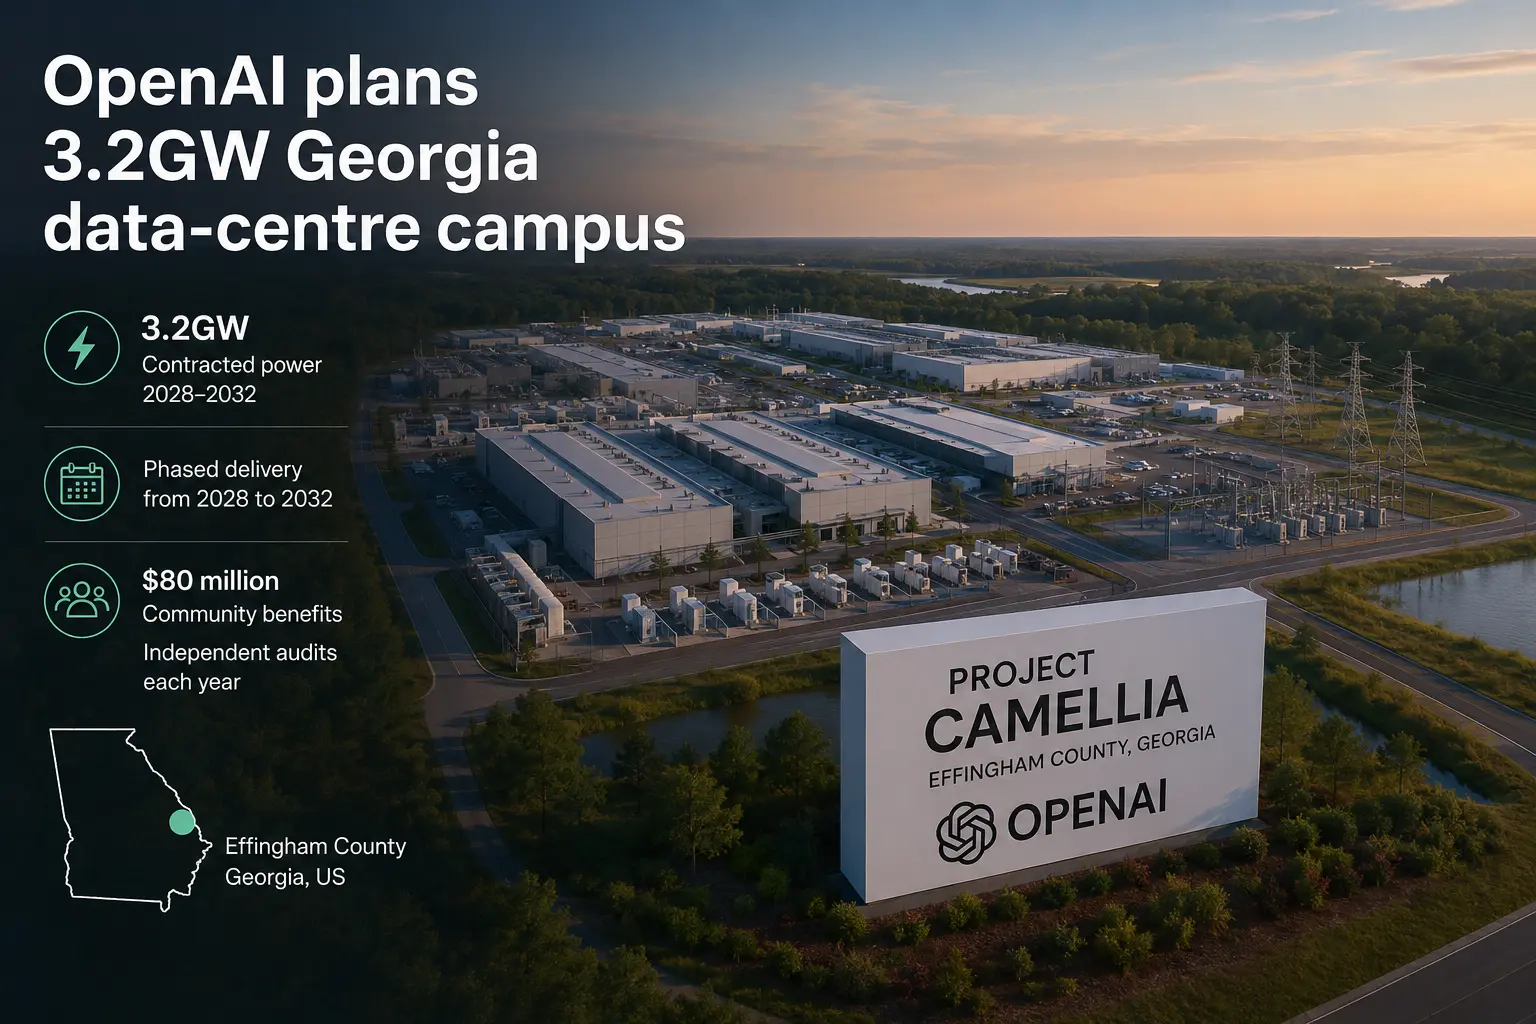
OpenAI 计划在佐治亚州建设 3.2GW 数据中心园区
OpenAI 已为 Project Camellia 获得分阶段电力供应,但其融资、设计和运营计划仍在制定中。
北美数据中心趋势
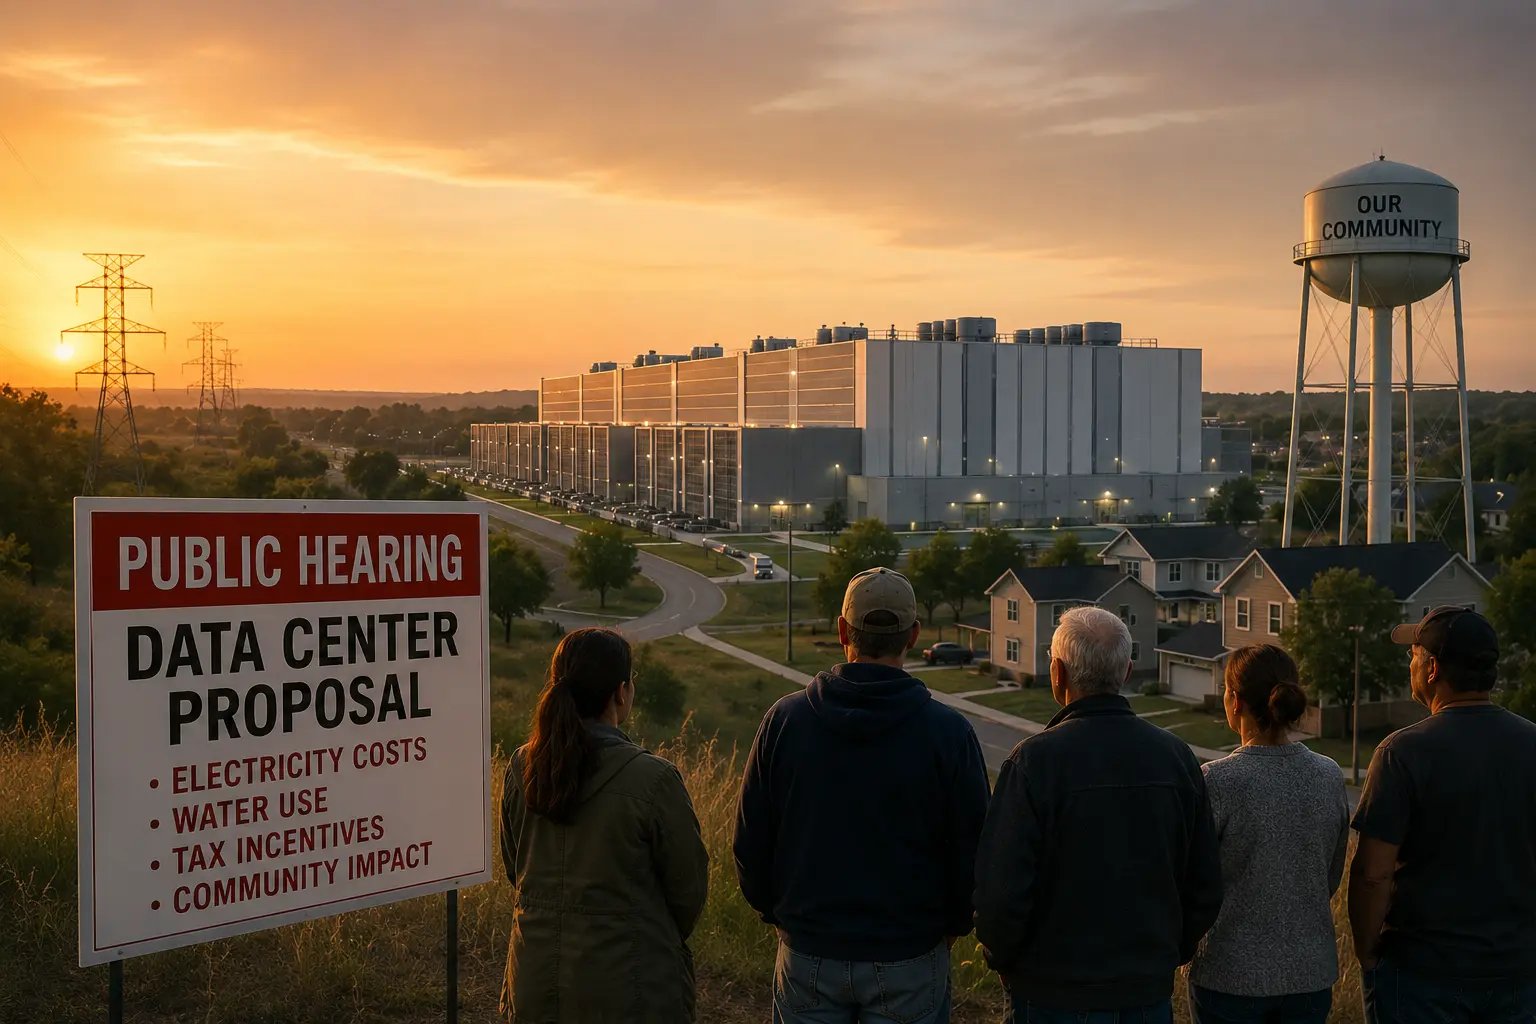
民调显示美国民众对附近数据中心反对率上升
POLITICO 的一项民调发现,对附近数据中心项目的反对已经超过支持,其中民主党选民的变化最大。

欧洲与中东机构
Framestore 必须让创意规模经受项目波动
电影、电视和广告客户雇佣 The Framestore Limited,因为视觉上复杂的工作转移了执行风险:工作室或品牌可以在每个生物、世界、界面、角色、镜头和屏幕体验存在之前就销售故事。经济问题是,当客户仍然控制预算、项目日历、创意修改和最终批准时,Framestore 能否将这种风险转移转化为持久的利润。

欧洲与中东机构
Claranet Portugal 必须实现托管云复杂性的经常化
葡萄牙的组织不仅从 Claranet Portugal 购买服务器、许可证或迁移服务。他们正在付费将云、安全、数据、应用和工作场所的问责转移给一个专业提供商,该提供商能够在本地运营限制和全球技术平台之间发挥作用,而无需强迫单一供应商的选择。经济问题在于,这种问责制能否转化为持久的托管服务利润,或者超大规模云服务商的转销、项目人力、收购和客户特定的整合是否会让公司过于接近转销经济模式。
欧洲与中东机构
Templus Barcelona 必须先填满容量,避免资本投入超过需求
选择 Templus Barcelona 的经济理由,并不是本地机柜有多时髦,而是客户无需自建机房、等待遥远的超大规模云区域,也无需独自承担电力、制冷、安全和网络多样性的固定成本,就能在巴塞罗那购买具备韧性、位置邻近且互联互通的容量。只有当 Templus 足够快地把其巴塞罗那的电力和空间转化为签约负载,以覆盖能源、建设、融资和更新资本支出,并赶在资金更雄厚的竞争对手增加供给之前,这一主张才会创造价值。
欧洲与中东机构
Rackspace Germany 必须让多云复杂性产生回报
企业使用 Rackspace Germany GmbH 是为了在保留 AWS、Azure、Google Cloud、私有云或主权选项的同时,将云责任转移给运营商。经济考验在于,Rackspace 能否在计入超大规模云转售、专业劳动力、迁移工作、服务责任和数据本地化需求之后,将这种复杂性转化为可重复、高利用率的服务利润率。