
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
北美数据中心趋势
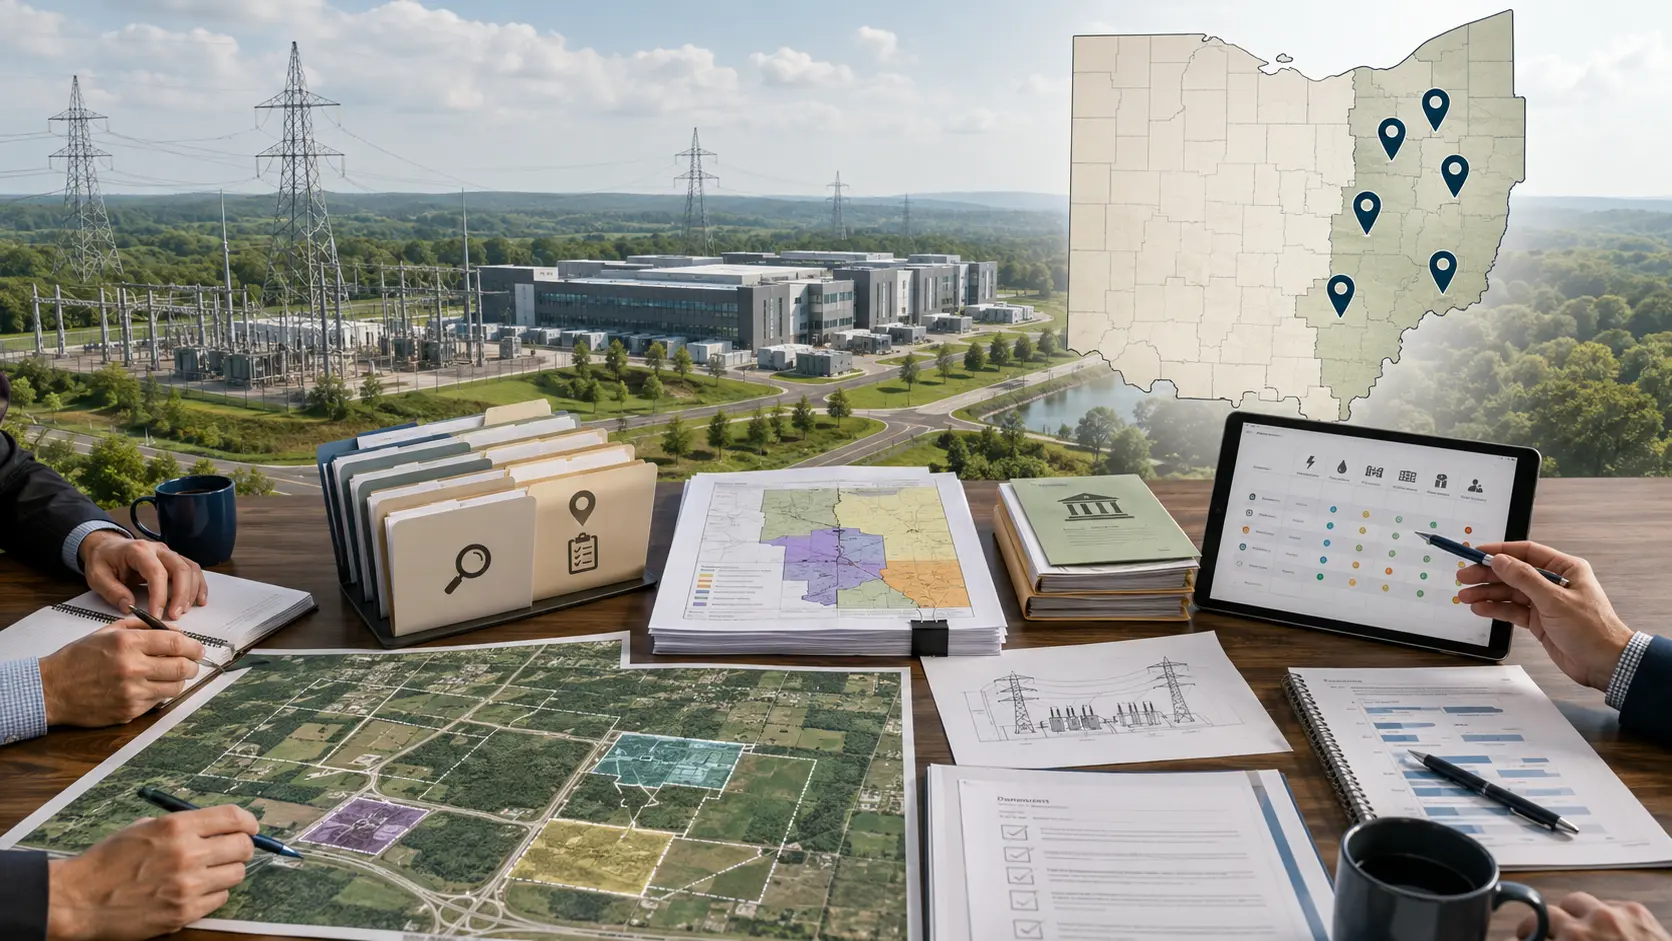
Lake to River 报告数据中心项目意向激增
Lake to River 报告在俄亥俄州东部有近 10 条数据中心意向,但尚未有任何一条进入确定项目、选址或办理许可阶段。

北美数据中心趋势
El-Sayed 竞选主张制定约束性数据中心规则
密歇根州参议院初选正在考验选民对数据中心在电力、用水、就业及社区福利方面约束性条件的支持度。

北美数据中心趋势
Woodburn 议会审议数据中心暂停审批
Woodburn 在明确市政工作人员应停止哪些许可动作及其生效日期前,暂停令尚不会影响相关项目。
北美数据中心趋势
Hamlet把649台柴油机送进同一场听证,而非同一张许可
北卡罗来纳州围绕 Amazon Energy Way Tech Campus 举行的空气许可听证吸引了超过 100 人。公众面对的 649 台柴油机由两套制度构成:Amazon 申请 592 台应急机组,其中 588 台为关键备用机组、4 台为辅助机组;Duke Energy 另申请 57 台临时“桥接供电”机组。它们服务同一园区,却属于两个独立许可。听证扩大了公共审查,不等于最终批准,也不能证明全部设备已经安装或运行。

全球数据中心趋势
Nebius排放约增至32倍,先扩大的其实是核算边界与机房规模
Nebius 在 2025 年可持续发展报告中披露,按市场法计算的范围一和范围二排放合计为 65001 吨二氧化碳当量。与 2024 年披露的 2036 吨相比,跨报告计算约为 32 倍。这个倍数揭示了绝对排放的急升,却不能直接说明同一批机房的效率恶化:公司称其运营基础已经扩展到 7 个活跃站点,而硬件制造、建设和供应链所在的范围三尚未形成有代表性的清单。

北美数据中心趋势
350MW俄亥俄私有微电网把持续供电责任交给Veolia
Veolia 获选运营和维护俄亥俄州一座未具名 AI 数据中心园区的 350MW 表后微电网。项目拟由燃气发动机、线性发电机和 430MWh 电池储能组成,并以园区完全不依赖公共电网为目标。新信息的核心是运营责任归属,而不是性能已经兑现:350MW 是发电系统规划容量,并非已投产 IT 负载;99.9%可用率也仍是目标。

亚太地区数据中心趋势
LG Uplus把资金推向200兆瓦目标,帕州园区仍在施工时钟上
LG 为帕州 AI 数据中心追加 1.3 万亿韩元,首先改变的是项目的资金确定性,而不是园区当下的运行状态。LG Uplus 在 6 月初称工程进度约为 20%,并表示 200 兆瓦电力供应已经确定。两项信息放在一起,说明公司获得了继续采购和建设超大规模园区的条件;它们并不意味着 200 兆瓦已经通电、交付给客户或形成可计量的 IT 负荷。

全球数据中心趋势
ENGIE披露两个“7吉瓦”,它们不能合并成已接入负荷
ENGIE 截至 6 月底拥有 7 吉瓦数据中心项目储备,其中 4 吉瓦被列为推进后期,3 吉瓦处于早期。更值得注意的是,后期部分在 2025 年底只有 0.8 吉瓦。与此同时,公司还把与科技企业和数据中心客户签订的 PPA 总量描述为 7 吉瓦。两个数字单位相同,却记录不同合同与不同风险阶段:前者是项目开发漏斗,后者是电力采购安排,都不是已经接入电网并持续运行的数据中心负荷。
亚太地区数据中心趋势
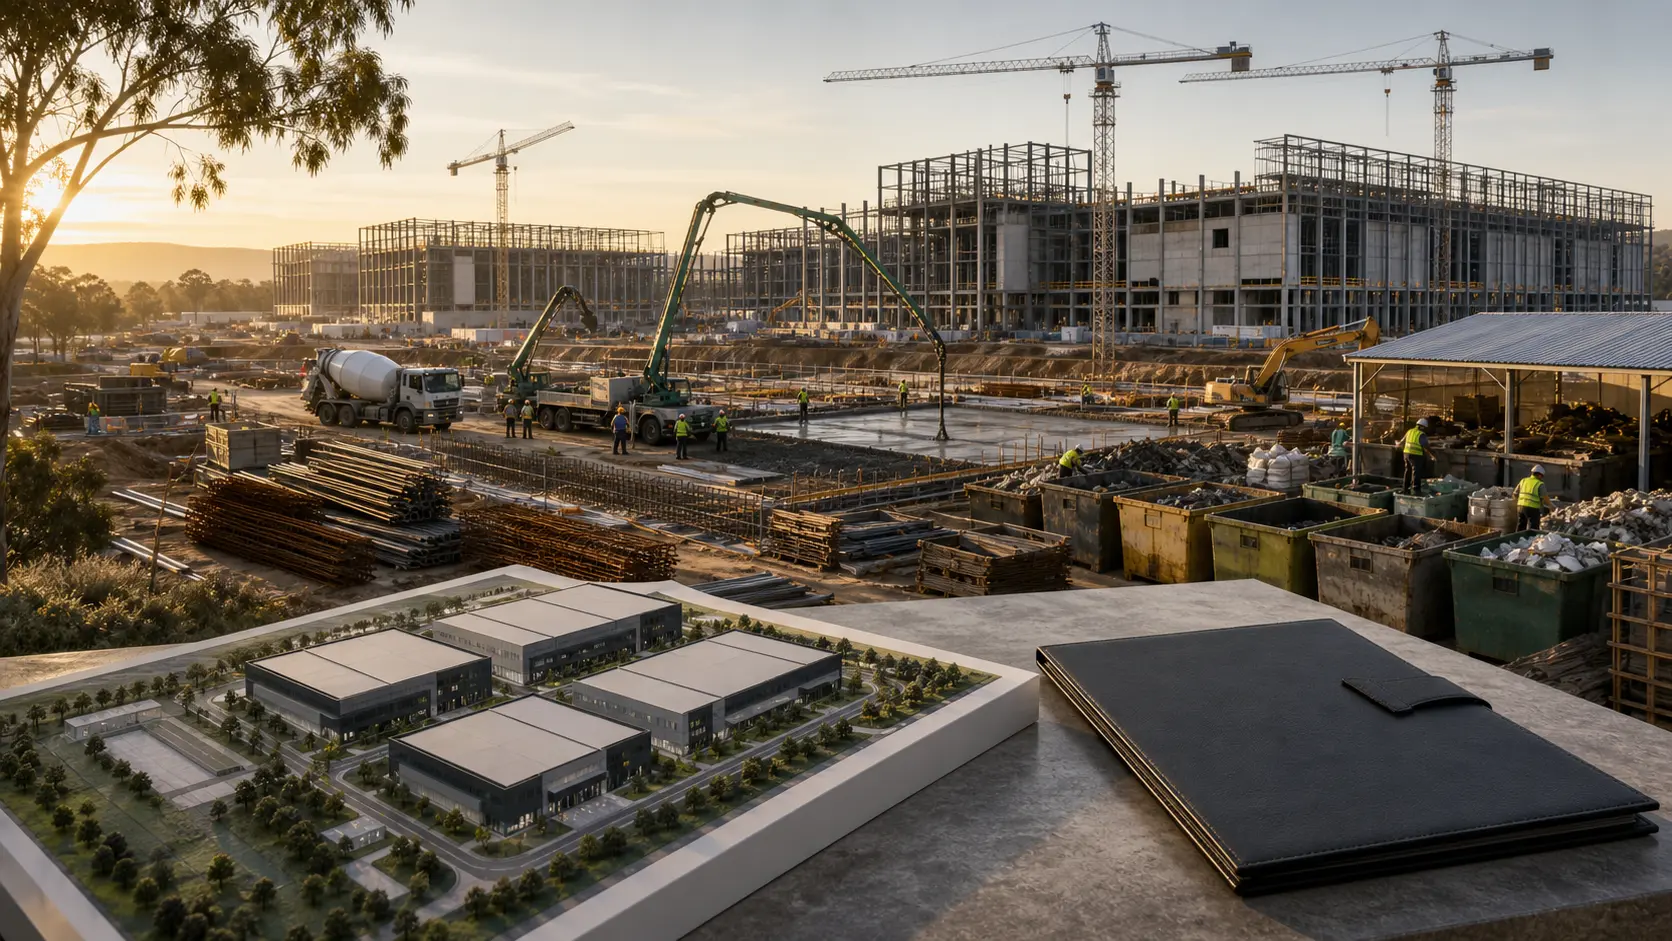
AirTrunk SYD3下一阶段已有承包商,400兆瓦以上仍是交付终点
Bouygues Construction 获得 AirTrunk SYD3 下一阶段 12 亿欧元施工合同,使西悉尼园区的一部分扩建从规划进入有承包商、有价款、有目标日期的状态。澳大利亚子公司 A W Edwards 负责执行,目标在 2028 年中交付。合同是实质进展,但它没有证明园区总成本,也没有证明 400 兆瓦以上已经通电运行。规划容量属于最终园区,合同属于一个建设阶段,客户负荷还要经过供电、调试和验收。

欧洲与中东数据中心趋势
Yondr卖掉Slough园区多数权益,却没有交出机房运营权
Yondr 与 GLIL Infrastructure 签署的不是一份完整退出协议。交易完成后,GLIL 将成为英国一座数据中心园区的多数权益持有人;Yondr 保留少数权益,并继续负责日常运营。标的包含 Slough 两栋已经全面运营的超大规模数据中心,为一家大型超大规模客户提供服务。它们此前还进入 Yondr 一笔 5.32 亿英镑证券化定期票据的资产范围。买方取得多数经济权益、原开发商继续值守运营,这种安排把所有权、技术控制和债务责任拆成不同层次。公告没有披露价格、精确持股比例、客户、股东权利以及旧债如何处理。

全球数据中心趋势
CyrusOne 任命 John Hatem 为首席执行官
John Hatem 已接任 CyrusOne 首席执行官,其权责从商业与项目交付扩展到公司级战略。

全球数据中心趋势
Veolia 仍维持 10 亿欧元数据中心与半导体营收目标
CyrusOne 任命 John Hatem 后,这位将客户承诺与采购和建设衔接的高管将继续掌舵其下一阶段扩张。

北美数据中心趋势
Anthropic 得到的还不是 150 亿美元,而是一套等待签字的信用链
德州 Hubbard 拟建园区最值得关注的,不是“150 亿美元”这个标题数字,而是这笔债务可能依靠谁的承诺成立。《华尔街日报》报道称,由 Morgan Stanley 牵头的银行团正讨论向 Nexus Data Centers 提供约 150 亿美元融资;如果 Anthropic 违约,Google 据称将为其中数十亿美元的租金和电力义务提供保证。公开资料没有显示贷款已经签署或交割。现阶段可以确认的是一种拟议结构:开发商借款,Anthropic 使用算力,Google 支持部分付款,园区还要配置一座规划容量 1.6GW…

北美数据中心趋势
Paducah 的 AI 园区目标是 2031 年,核清理账本却延伸到 2065 年
美国能源部已选择 Brookfield Asset Management,在联邦所有的 Paducah Gaseous Diffusion Plant 开发和运营拟议中的 AI 数据中心与能源综合体。AP 报道把项目总规模写为 1000 亿美元:NextEra 将建设并拥有 2GW 燃气发电、输电升级和 2.6GW 电池储能,为 1.8GW AI 园区提供支持。同一地点还有另一笔长期责任——能源部预计核设施清理延续到 2065 年,成本约 170…

北美数据中心趋势
俄勒冈州终止 Salem 土地交易,Verrus 若要继续必须先证明下一块地在哪里
州长 Tina Kotek 已指示 Oregon Department of Administrative Services,终止与 Verrus 在 Salem 东南 Mill Creek Corporate Center 拟建数据中心有关的州有土地出售合同。该方案此前被描述为约 51 亿美元,在约 75 英亩土地建设三栋数据中心和一座变电站。失去这块州有地,是项目场地控制的实质性失败,却不等于 Salem 市否决了开发申请:市政府称项目仍处早期,没有提交正式申请,当时数据中心是 Employment Center 分区中的允许用途。Verrus…
北美数据中心趋势
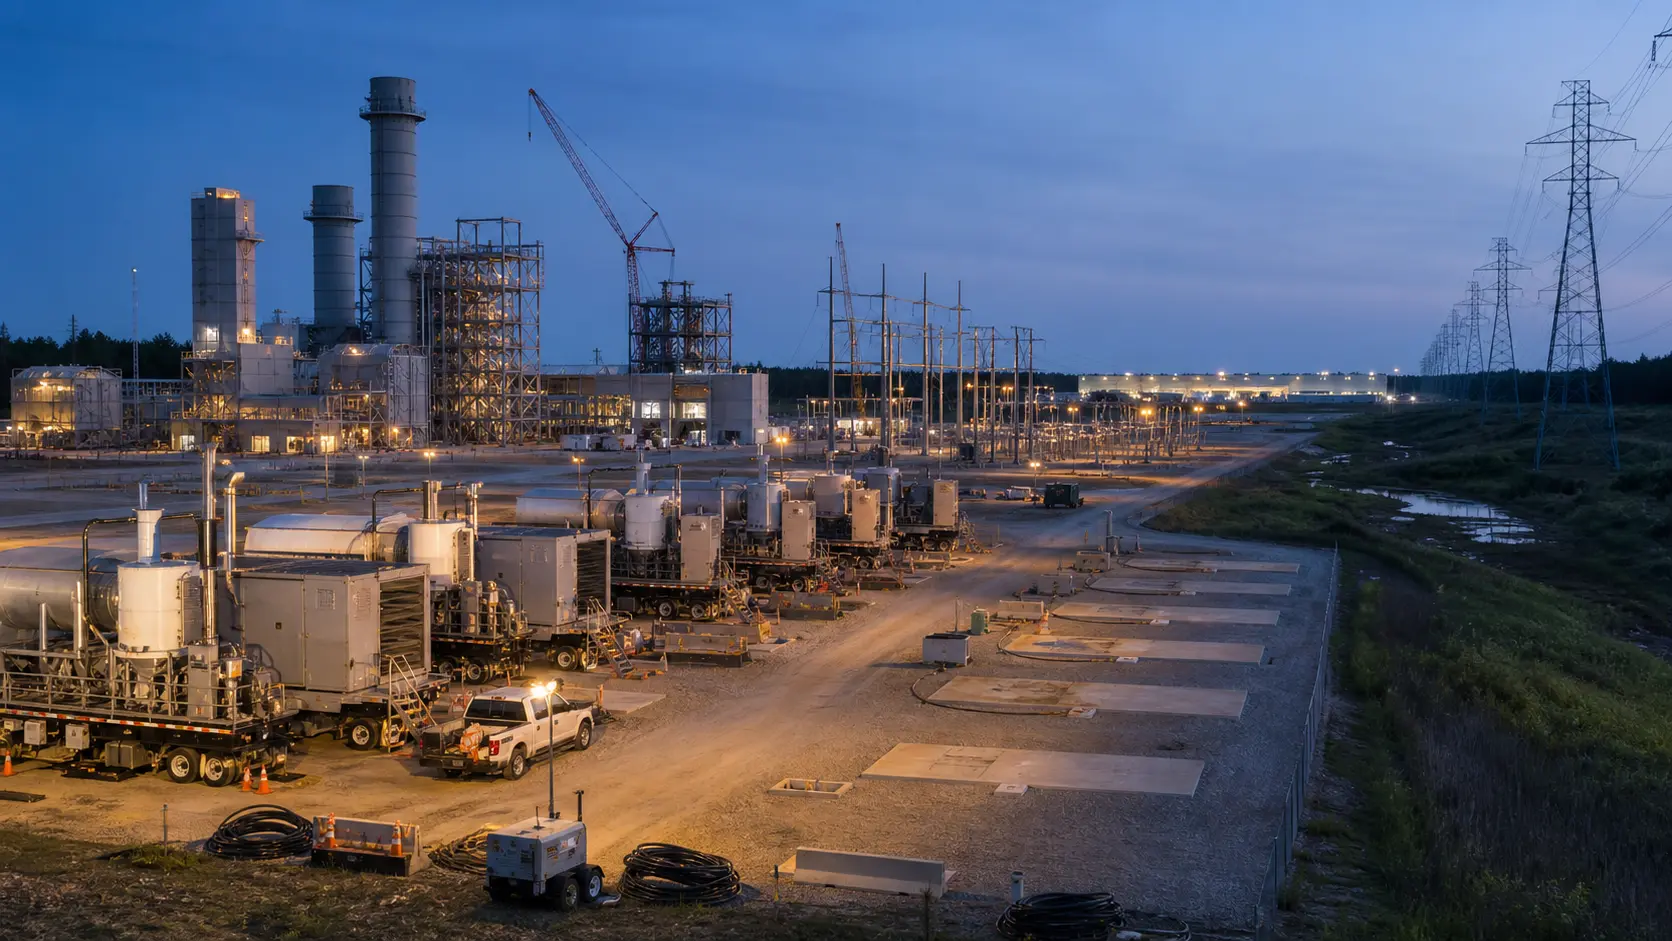
Southaven 的临时轮机终于有了退出日历
SpaceXAI 称,它与密西西比州环境监管部门达成了一项约定命令,为 Southaven 的 69 台临时移动式燃气轮机设定撤场时间:最早可在 2026 年 8 月启动,到 2027 年 7 月全部移走。与此同时,一座获得许可、设计规模 1.2GW、配置 41 台永久轮机的电厂正在建设。新信息不是临时轮机已经消失,也不是永久电厂已经发电,而是这座 AI 数据中心的电力过渡第一次有了可以逐月核对的终点。

全球云服务趋势
AWS 加速增长与亚马逊自由现金流转负,发生在同一轮投资周期
AWS 第二季度收入同比增长 37%,达到 422 亿美元,创 18 个季度以来最快增速;分部营业利润也从 102 亿美元升至 166 亿美元。与此同时,亚马逊过去 12 个月自由现金流由 182 亿美元净流入转为 76 亿美元净流出。两组数字不是互相否定,而是处在基础设施周期的不同位置:已经投产的云资源在创造收入,公司又提前支付下一轮人工智能容量。净购置物业和设备同比增加 661 亿美元,主要与人工智能投入有关;2026 年全集团现金资本开支预期已提高到约 2200 亿美元。真正缺失的桥梁,是新增资产何时通电、被使用并形成回报。
全球数据中心趋势
俄亥俄一座汽车电装厂,开始转向AI数据中心冷却周期
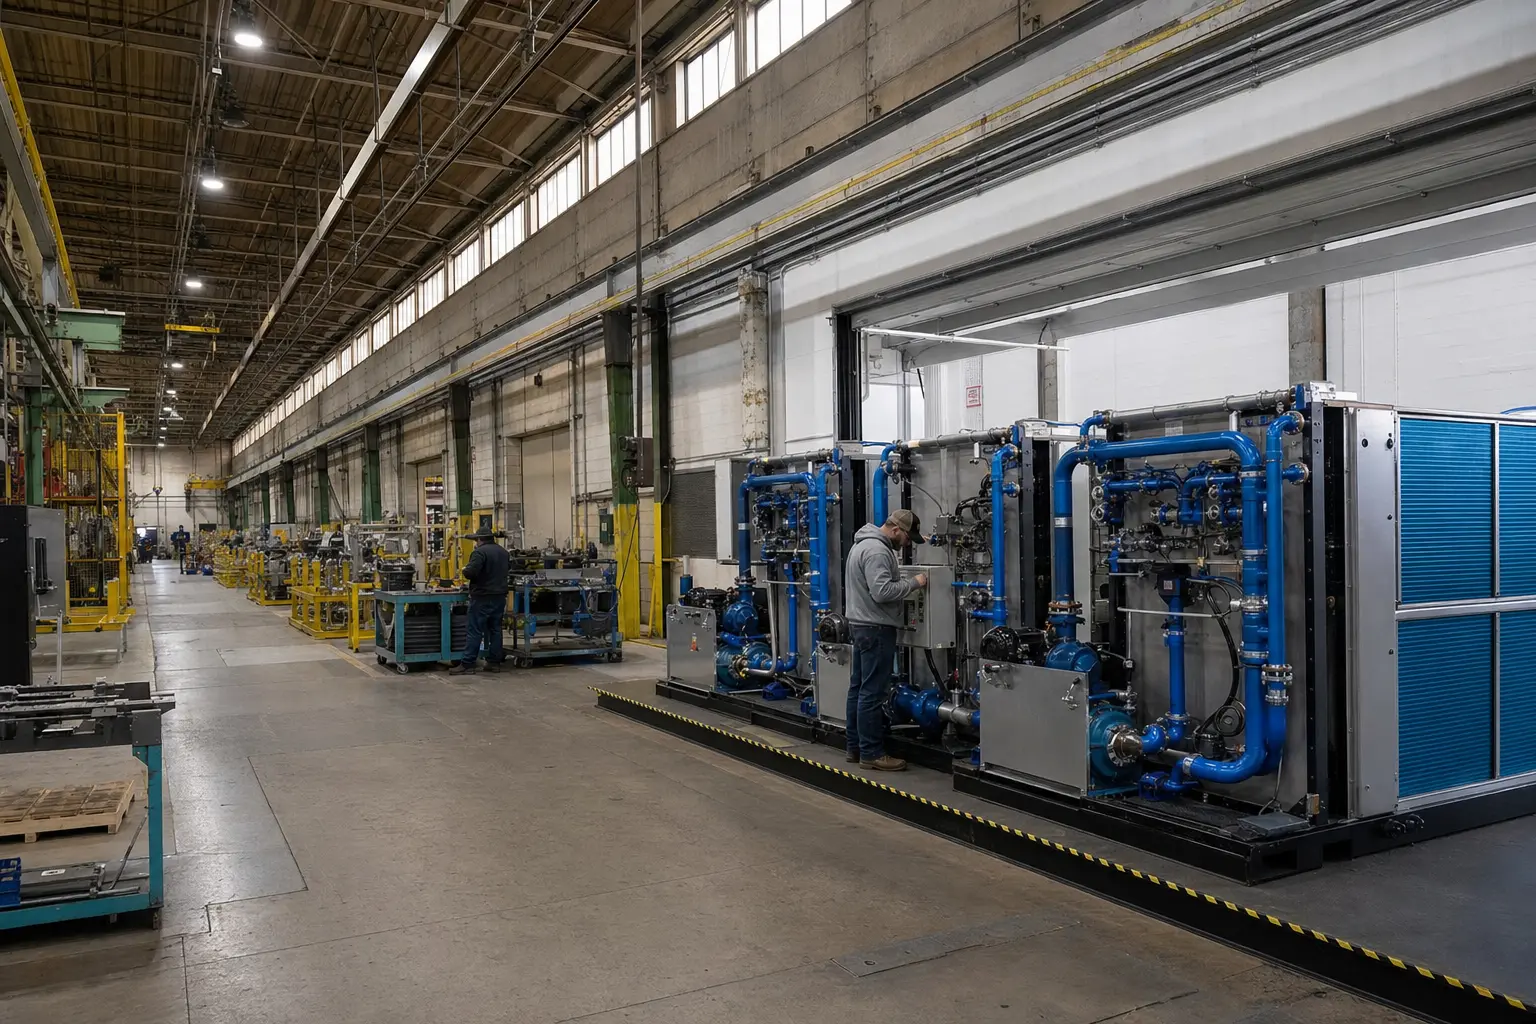
三菱电机没有为美国数据中心冷却业务从空地新建工厂,而是准备改造俄亥俄州 Mason 现有汽车电装生产基地的一部分。公司将在 2026 年 8 月设立 MEHITS US,投入约 3000 万美元改造厂房与制造设施,计划 2027 年 4 月开始生产 IT 冷却设备。旧厂房可以缩短建设起点,本地制造也可能减少运输并靠近三菱现有 UPS 和电力系统客户。不过,发布材料没有厂房面积、产能、产品组合、订单、客户、岗位、利用率或实际交付周期。供应端已经作出决定,市场端与生产端仍要由设备交付来证明。
全球数据中心趋势
Exelon 给数据中心用电排队加了一道“真金白银”的筛选
电力公司收到的负荷申请,可以很大,却未必很真。Exelon 最新披露的价值,不在于又出现了一个几十吉瓦的数字,而在于它开始把不同强度的证据分开:约 11GW 被列为“高概率负荷”,其中约 40% 已有美国联邦能源监管委员会批准的输电安全协议,并由约 10 亿美元抵押作支持;另有约 25GW 仍处在当前或未来的集群研究中。押金让客户退出时付出代价,也让输电规划获得更可靠的依据,但它没有建成电站、线路或数据中心。要从排队容量走到电表读数,中间仍有供电、审批、建设、并网和客户履约等多重关口。

全球数据中心趋势
AEP 抢到了13GW燃机档期,却还没把它们变成发电厂
大型燃气轮机正在从电力设备变成一种“时间期权”。AEP 在第二季度又锁定了 3GW 燃机产能,使可供 2031 年前潜在部署的总量达到约 13GW;与此同时,公司新增 6GW 已签用电协议,主要位于得州,把 2030 年前的签约负荷增长推至 69GW。设备预留减少了以后无机可买的风险,take-or-pay 合同降低了客户不来用电时的回收风险。但 13GW 不是已经获批或投运的电厂,69GW 也不是已经连接的人工智能负荷。两条提前锁定的曲线,仍需在场址、监管、燃料、输电、施工和电表处真正相遇。