
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

北美国家电信趋势
Verizon的Google暗光纤合同超过10亿美元,但单位仍缺席
Verizon 首席执行官披露,公司签下一项价值超过 10 亿美元的暗光纤协议,为 Google 数据中心提供连接。金额证明 AI 基础设施需求具有实质规模,却没有交代合同期限、线路里程、光纤数量、容量、交付节奏、利润率与收入确认。

全球国家电信趋势
Nokia的AI与云销售翻倍,但仍只是48.15亿欧元季度收入的一部分
Nokia 从 AI 与云客户取得 4.46 亿欧元销售额,按固定汇率增长 105%,这为光网络和 IP 网络的增长提供了真实收入证据。不过,28 亿欧元订单、9%的可比利润率和负 7.32 亿欧元自由现金流描述的是三个不同阶段,不能合并成一个“AI 盈利”结论。

亚太地区数据中心趋势
S7取消再生水管线,把冷却约束转移到电力系统
NEXTDC 计划在悉尼西部建设的 S7 数据中心拟提供 612MW 运营容量。项目原先考虑用再生污水冷却,但因当地没有所需基础设施,也未取得管线规划许可而取消。新方案采用芯片液冷和无水风扇散热,降低水路依赖,却可能增加用电。S7 目前仍处于“准备环境影响报告”阶段。

北美数据中心趋势
Meta Temple从建设项目变成了持续运行的资源负荷
经过四年建设,Meta 位于得克萨斯州 Temple 的数据中心已经启用并投入运营。两栋建筑不再只是规划中的算力,但“完工后超过 12 亿美元”的项目价值、清洁能源匹配和 2030 年水资源目标仍有各自的完成条件,不能因为开业就一并写成已经兑现。

北美云服务趋势
Alphabet单季资本开支超过经营现金流,云业务增长开始接受回报检验
Google Cloud 收入增长 82%,为 Alphabet 继续扩建算力提供了真实需求证据;但第二季度 449.24 亿美元资本开支已经高于 390.69 亿美元经营现金流。1121.93 亿美元净利润的标题数字主要受到证券投资收益推动,不能用来替代基础设施的现金回报。

北美数据中心趋势
Project Camellia的3.2GW电力要到2028至2032年分阶段交付
OpenAI 称正与 Georgia Power 签约,为 Georgia 州 Effingham County 的 Project Camellia 提供 3.2GW 电力,并计划在 2028 至 2032 年分阶段交付。时间表表明这是未来供电路径,不是今天已经投运的 3.2GW 计算负荷,融资、设计和运营仍未完成。

北美云服务趋势
Anthropic签下2GW AMD算力上限,但“吉瓦”不是已经通电的机房
Anthropic 计划部署最多 2GW 的 AMD Instinct MI450 系列加速器,首个最多 1GW 的阶段将于 2027 年上半年开始。这个数字描述的是多年部署边界,不是已经安装的容量,也不是某一座数据中心已经获得的 2GW 电力。真正的约束仍是地点、电力、交付、软件和验收。
欧洲与中东国家电信
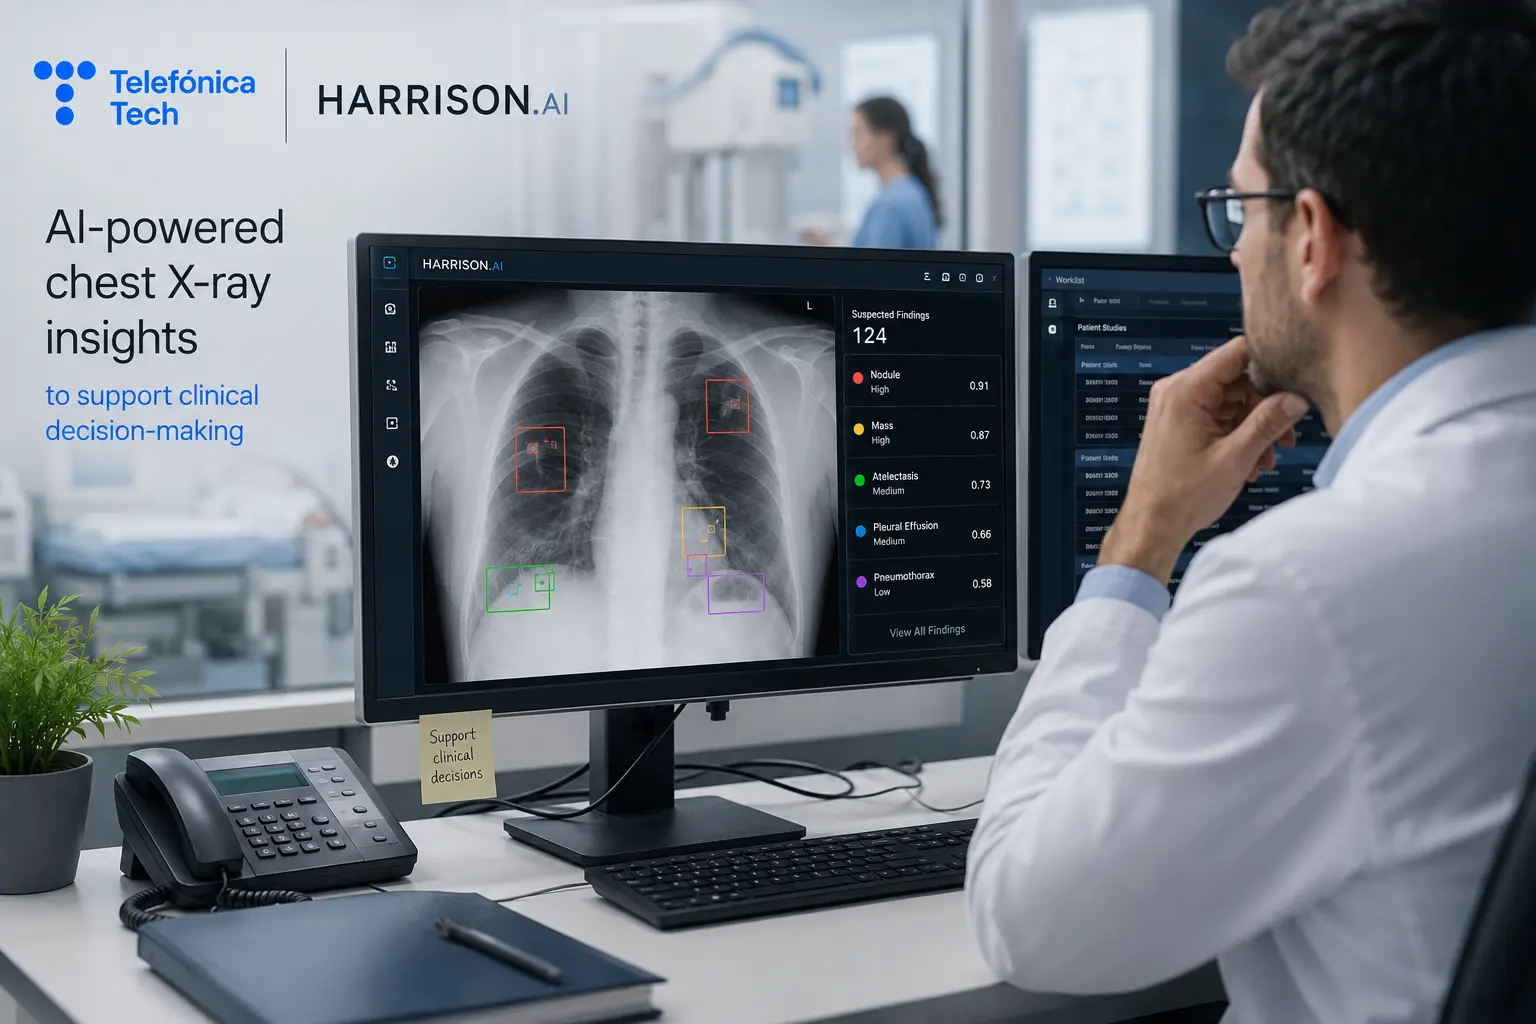
Telefónica Tech 在西班牙推出 Harrison.ai 胸部 X 光工具
Telefónica Tech 将集成并支持 Harrison.ai 的胸部 X 光软件,但两家公司尚未确定在西班牙的实时部署。

北美数据中心趋势
Wistron美国工厂已经开门,产能目标还没有兑现
Wistron 位于得州沃思堡的 D1 工厂已经从投资计划变成生产节点:一条制造单元正在生产 NVIDIA GB300 Grace Blackwell Ultra 系统,另一条单元将面向 Vera Rubin。变化是真实的,但“已开工厂”“达到月产数万块板卡”和“完成下一代产品切换”仍是三个不同阶段。

欧洲与中东云服务趋势
微软既成为Mistral算力大客户,也握住模型分发入口
微软将以“数十亿美元”级承诺使用 Mistral 扩建的欧洲 GPU 基础设施,同时把更多 Mistral 模型送入 Foundry 和 Copilot Studio。交易把算力采购与市场渠道绑在一起,但没有公开精确金额、期限、站点和风险分配。

亚太地区数据中心趋势
签约兆瓦不是计费兆瓦:NEXTDC仍有565MW要跨过交付链
NEXTDC 新增 73MW 客户合同,把备考口径签约使用量推高到 740MW;截至 6 月 30 日,真正进入计费状态的只有 175MW。两者之间的 565MW 是远期订单,不是已经建成、通电或产生收入的容量。订单降低需求不确定性,同时把更多风险转移到资本、供电、建设、验收与交付时间上。

北美数据中心趋势
入选谈判不是项目落地,萨凡纳河的吉瓦数字仍在条件句里
美国国家核安全管理局选定 Amentum 联合体,开始就萨凡纳河基地分期租赁进行谈判。方案提出建设 1 吉瓦数据中心,并配置约 2 吉瓦现场发电。规模已经写进方案,租约、地块、燃料、核能路线、安全审查和施工许可却都还没有闭合。
北美数据中心趋势
超过120亿美元进入路演日程,不等于进了数据机房
据 Bloomberg 报道,持有 Project Sopaipilla 80%权益的一家控股公司准备发行超过 120 亿美元债券,为 Meta 的埃尔帕索数据中心项目提供资金。约见投资人和预期定价日说明融资流程向前走了一步;它们还不是已发行证券、已交割现金,更不是已经投运的 1 吉瓦算力。

北美云服务趋势
采购单不是可计费算力,QumulusAI 还要跨过七次交接
QumulusAI 采购了 1,632 颗 B300 和 192 颗 RTX PRO 6000,并主要借助两家融资方完成交易。硬件取得问题因此向前一步,机房、电力、网络、安装、验收、客户分配、利用率和回款问题却没有被同一张采购单解决。此前披露的 1.24 亿美元是三年客户订阅价值,不是本次设备价格。

全球云服务趋势
IREN 的 ARR 已签下八成半,但机柜还要通过验收
28 亿美元新合约证明 AI 算力需求愿意拿出真金白银,部分客户还预付相关 GPU 资本开支的约 45%。然而,IREN 的 40 亿美元以上目标是一项按全年小时数推算的运营指标,不能跳过交付、调试和客户验收直接等同于收入。

北美数据中心趋势
同一客户再签352MW:Hut 8扩大规模,也把集中度翻了一倍
Beacon Point 的 1GW 电力已经锁定,第二期首座数据大厅却要到 2028 年第二季度才计划交付。704MW 单一客户承诺既验证了需求,也把融资、建设和客户变化同时放大。

全球数据中心趋势
先付5.5亿欧元:Molex把Prysmian的AI光缆扩产从预测变成押注
55 亿欧元是十年协议的最高可能价值,5.5 亿欧元才是眼下已经承诺的预付款。买方提前承担一部分需求风险,但 Prysmian 仍要用 12.5 亿欧元投资证明产能、交付与收入能够接上。

领导者
Jensen Huang 的长期 CUDA 赌注将 GPU 转变为 Computing Platform
Jensen Huang 的关键 CUDA 决策并非仅仅是销售更快的图形芯片。而是让 NVIDIA 的并行硬件对那些不想以像素思考的人可编程,然后持续投资于编译器、库、工具、教育和兼容性,直到外部开发者能够在其上构建持久的工作。这一选择将 GPU 的可寻址角色从渲染扩展到科学计算,后来扩展到人工智能。

欧洲与中东云服务趋势
法国描出 AI 智能体周围正在形成的分发权力
法国竞争机构说明,默认入口、市场平台、数据与技术整合的控制权,可能把今天领先的 AI 智能体提供商变成明天的数字守门人;但文件并未指控任何企业违反竞争法。

北美云服务趋势
Meta 与 Anthropic 的谈判,测试私人 AI 算力能否成为一门市场生意
据报道,双方正讨论一项两年算力租赁。它可能给 Meta 带来首个大型外部客户,也让 Anthropic 获得另一条容量来源;但 100 亿美元上限既不是合同或承诺收入,也不能证明 Meta 已有闲置基础设施。