
档案
简报
简报档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。
欧洲与中东国家电信趋势
AST SpaceMobile欧洲测试把难题从轨道转向网络集成
AST SpaceMobile 称,已与运营商在八个欧洲国家开展集成测试。真正的进展不是卫星宽带已经商业开通——公告并未这样说——而是运营商开始验证,天基无线接入怎样进入持牌地面网络、用户认证体系和各国监管框架。

亚太地区云服务趋势
微软印度最大云区域启用,但仍隔着提前访问边界
微软在印度启用了其最大的数据中心枢纽,但 Azure 实时产品表仍把 India South Central 标注为“仅向提前访问客户开放”。这意味着设施已经运行并承载选定客户,却不等于所有 Azure 客户和全部产品都已获得全面可用状态。

北美机构趋势
4,407台暴露的Rockwell控制器揭示路由问题,不代表4,407个受害者
Forescout 在 8 月 3 日的查询中发现 4,407 台工业控制器把 EtherNet/IP 暴露到互联网,其中美国结果高度集中在移动运营商网络。这个数字衡量的是可达性,不是失陷。它指出资产方、运营商和政府可在下一次事件前共同消除的控制系统攻击面。
亚太地区国家电信趋势
StarHub 收拢 MyRepublic 的网络承载,但没有接管移动客户
MyRepublic 将结束 4G、5G 分别依赖 M1 和 StarHub 的双网安排,把 4G 也迁至 StarHub。对新加坡移动通信市场而言,这首先是批发网络控制权和流量规模的转移;在客户数量、迁移期限和合同价格均未披露的情况下,它还不能被写成客户或移动业务的收购。
北美数据中心趋势
Vantage 威斯康星电力工程已经开工,但各项“占比”还不能互相替代
We Energies 已在威斯康星州启动光伏、风电和储能三项工程,并计划把每个项目约一半容量分配给 Vantage Data Centers 的 Port Washington 园区。这使 150 亿美元数据中心项目有了可见的电力建设路径,却还不是已经送达的电量;容量分配、园区负荷、年度绿电匹配与逐小时零碳供电必须分别核算。

欧洲与中东国家电信
TIM 公布 5.5 亿欧元网络与数据中心气候计划
TIM 计划将约 5.5 亿欧元的网络、数据中心与能源措施纳入其产业路线图。

非洲机构
卢旺达确定 3G 关闭日期:2027 年 6 月 30 日
卢旺达将于 2027 年 6 月淘汰 3G,前提是 4G 覆盖、可靠语音服务以及设备和关键系统的迁移得以实现。

LACNOG
LACNOG 把路由安全培训带入哥斯达黎加和哥伦比亚的本地运营社群
两场以 DNS、BGP、RPKI 与互联为主题的线下活动,并不等于区域网络已经更安全;但它们提供了一个可核验的信号:本地运营者正在把共同的技术控制放到同一张工作台上讨论。
北美数据中心趋势
亚马逊先重组印第安纳既有算力,再为新模型追加服务器
亚马逊据报正把印第安纳州园区内多个数据中心改造成一套共享网络、存储和光纤的 Trainium 超级集群,并要求加速部署超过 6,000 台服务器。真正需要验证的不是服务器数字,而是这种重组能否让已经投入的资本更快产生可用算力。
亚太地区国家电信趋势
DOCOMO 的 650 万卫星连接证明触达,不等于新增收入
docomo Starlink Direct 上线约三个月后,已有 650 万人连接过服务。这个数字说明普通手机可以实际进入卫星兜底层;但服务免申请、免月费,因此它不能被当作付费订户、活跃用户或收入规模。

北美机构趋势
中国对美反制把贸易摩擦拆成多条合规瓶颈
中方针对美国近期限制推出的不是一项总禁运,而是一组不同机制:受控无人机对美出口逐案审查、对指定企业的交易限制、美国工厂 CCC 跟踪检查路径变化,以及对进口印刷技术的调查。经济影响取决于哪一项程序真正卡住企业的关键路径。
亚太地区国家电信
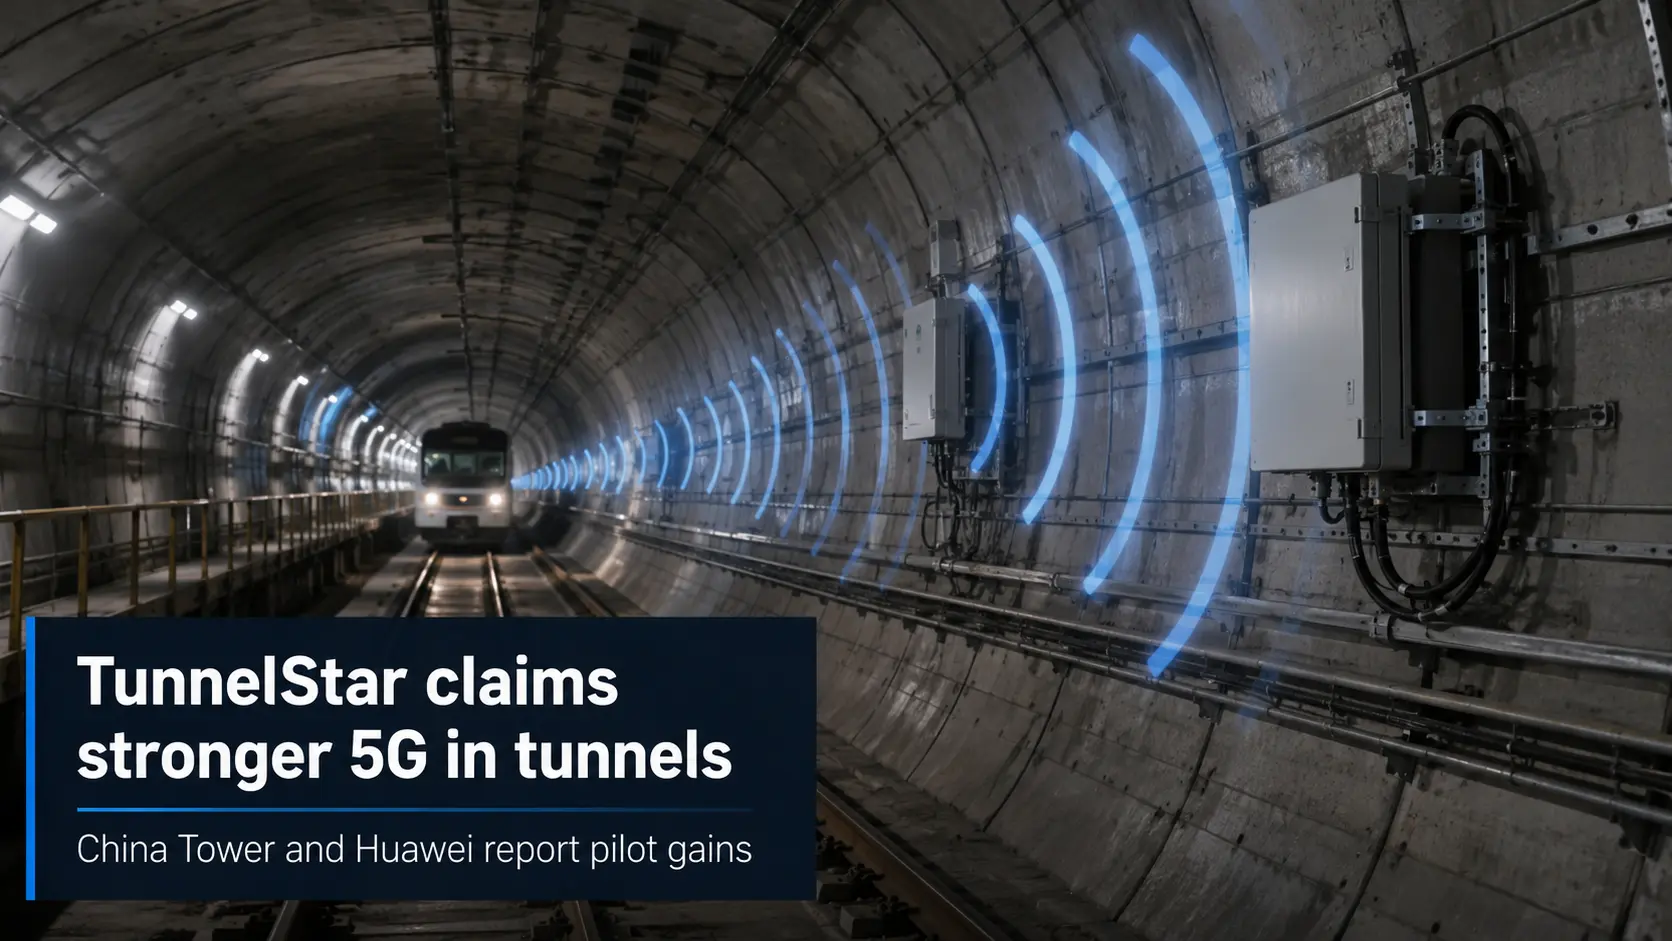
China Tower 与 Huawei 推出面向隧道 5G 覆盖的 TunnelStar
TunnelStar 在两次公司主导的试点中录得更高覆盖与速率,但更广泛的部署将取决于其在不同隧道布局中的可重复表现。
非洲区域 ISP
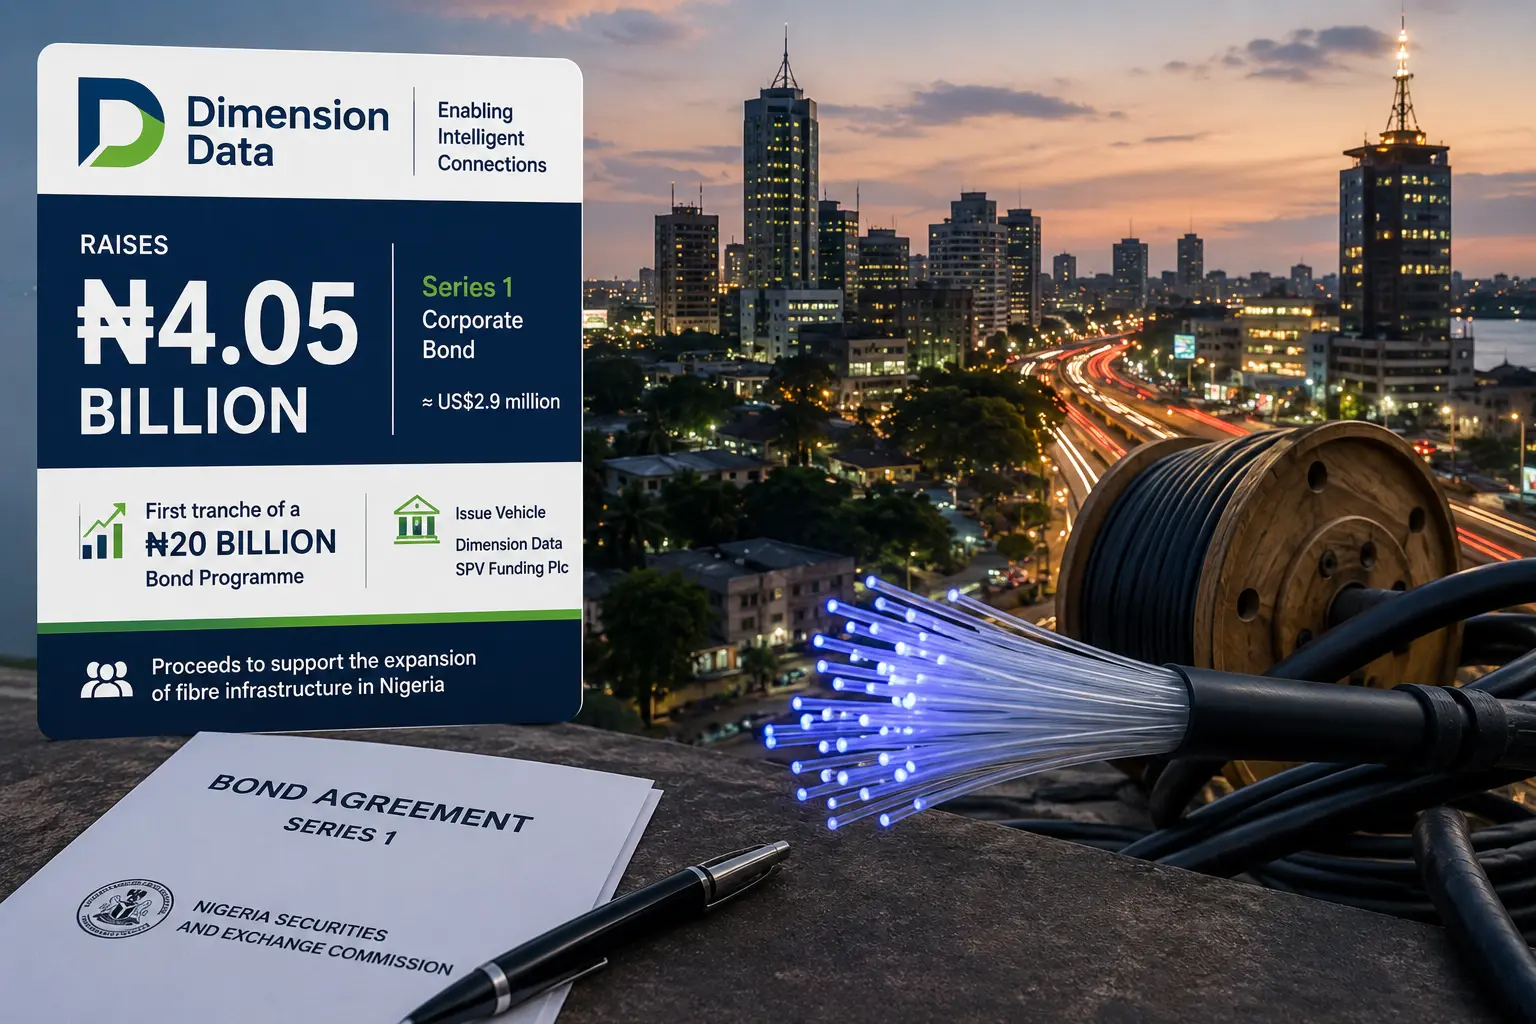
Dimension Data 融资 40.5 亿奈拉,支持尼日利亚光纤扩展
首期债券为 Dimension Data 提供尼日利亚光纤扩展资金,但具体路线、建设里程碑及客户承诺仍未披露。

亚太地区国家电信
MBSB 向华为提供 4 亿令吉融资,用于 U Mobile 5G 网络
MBSB 的融资安排让华为能更早获得资金,而 U Mobile 的 5G 部署仍取决于设备的交付、验收和激活。
欧洲与中东数据中心趋势
西门子 60 亿欧元数据中心订单,先证明了“用电”,还没证明“投运”
数据中心热潮最早进入财报的地方,未必是服务器收入,而可能是配电与电气设备订单。西门子智能基础设施九个月约 60 亿欧元的订单说明需求已进入工业供应链;但它仍不是已确认收入、已投运容量或具名项目清单。

亚太地区国家电信趋势
Sterlite 三年光纤合同的总额很清楚,工厂要做多少却不清楚
Sterlite Technologies 获得一份约 2.10 亿美元的国际高密度光纤电缆长期供货协议,执行期为 2027 至 2029 年。合同给出了产品、期限和总额,却没有给客户、数量、年度节奏和保护条款;“三年可见性”因此仍需拆解。
欧洲与中东国家电信
LATAM 选择 SES 为 60 余架飞机提供机上连接
此次部署将覆盖新接收的空客和巴航工业喷气机,将 SES 的连接服务扩展至已在 200 多架 LATAM A320 系列飞机上使用的规模。

亚太地区国家电信
MegaFon 塔吉克斯坦扩展 4G 站点和光纤传输
MegaFon 塔吉克斯坦上半年升级了 4G 站点和光纤传输,其 1.1Gbps 5G 速率仍停留在测试阶段。

亚太地区云服务
Edgecore 推出 ecCLOUD MSP 集成 API
Edgecore 的 ecCLOUD MSP 集成 API 可将 MSP 系统与网络数据连接,但生产部署和运行限制尚未披露。

欧洲与中东数据中心趋势
英飞凌的 AI 产能预留,离“确定收入”还差合同条款
AI 数据中心电源需求已经大到足以影响英飞凌的多年产能安排,但公司披露的“高个位数十亿欧元”同时包含已达成协议和仍在洽谈的项目。它是一条重要的工业信号,却还不是一张可以直接计入收入的订单表。