
摘要
- LLC "DNEPRCOM" 的核心矛盾是价格低、连续性成本高。若把若干小型公共合同按服务月份平均,月度收入只有数百格里夫纳;而备电设备、柴油、上游互联、维修和 RIPE 成员费用都不是按同样低的本地月费线性下降。
- 2025 年公司收入为 UAH 8,238,300,高于 2024 年的 UAH 6,386,000,但净利润从 UAH 1,949,800 转为负 UAH 256,500。29.0% 的收入增长没有保护利润率,这是比单纯规模更重要的经济信号。
- 监管与网络资源资料支持其作为 Dnipropetrovsk oblast 固定自有网络服务商的身份:NCEC 行记录显示 IA.S1 互联网接入与 NA.N1 网络元素接入服务,RIPE 资料显示 AS215565、LLC "DNEPRCOM" 组织对象和 217.70.8.0/24 资源。
- 公开采购带来黏性,也带来集中风险。Opendatabot 显示 2025 年公共采购销售额 UAH 8,147,180,接近同年报告收入;但采购金额和收入确认口径可能不同,因此应把它视为集中警告,而不是精确收入分解。
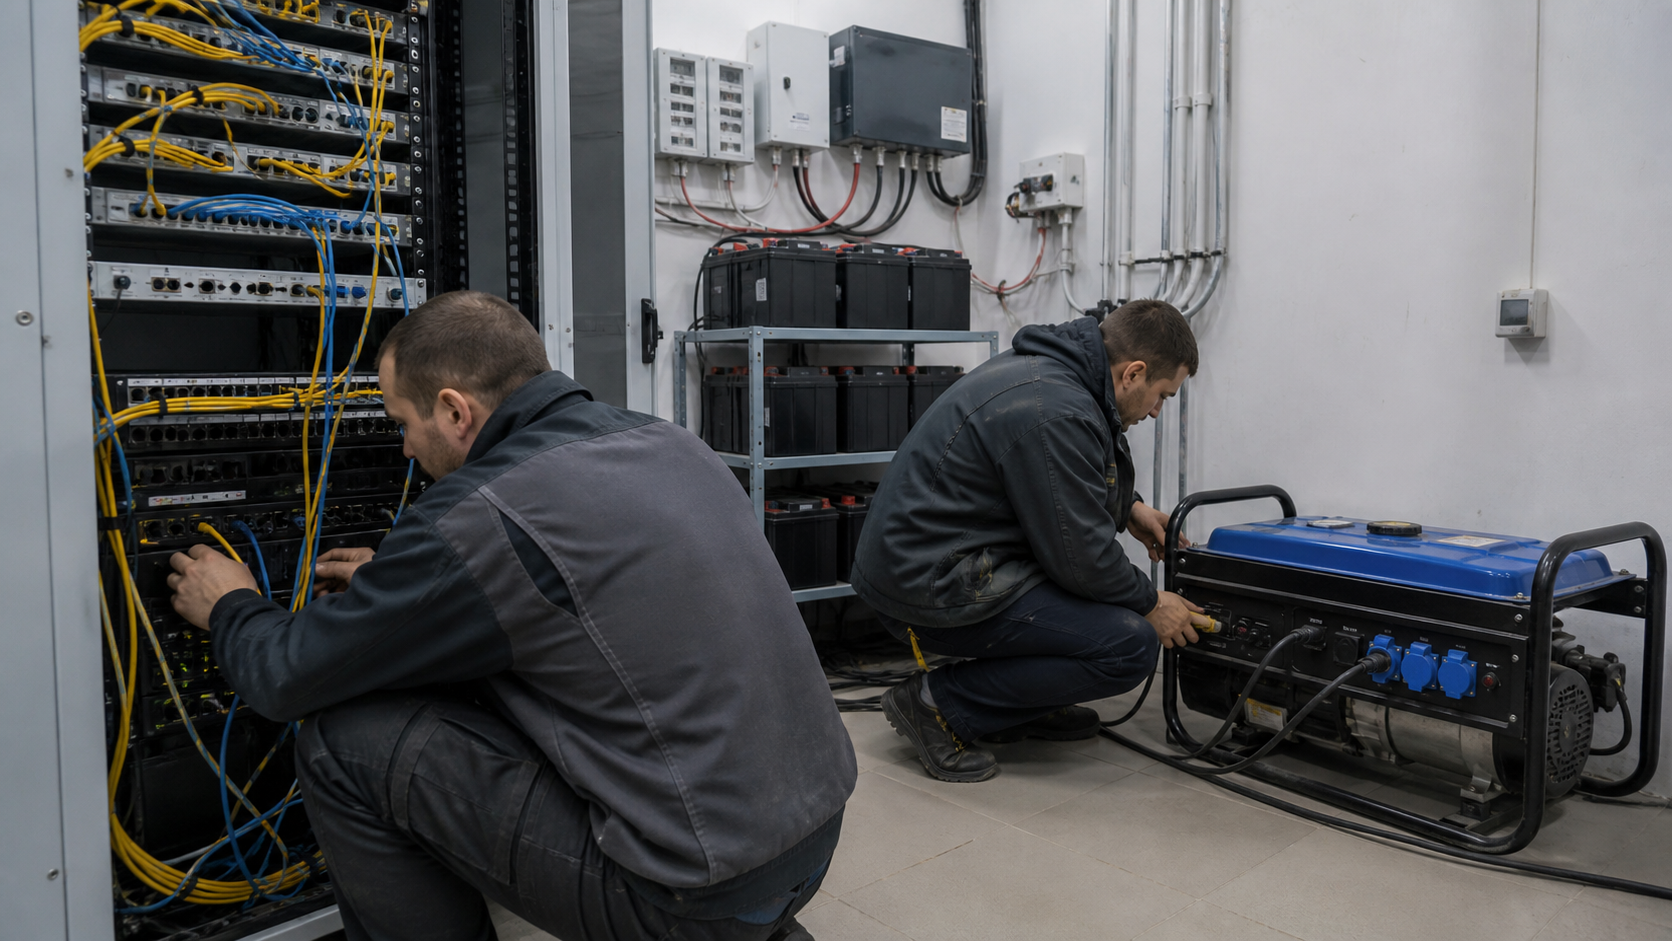
- 战时能源冲击把备电和现场修复变成常态成本。Dnipropetrovsk 的电力受损、区域流量下跌和家庭停电影响说明,本地接入服务的竞争已不只是每兆价格,而是断电、抢修和替代连接之间的成本分配。
从激励开始看这家公司
地方宽带公司的利润从来不是由“有多少人需要互联网”决定的。真正决定利润的是谁为最后一公里付费、谁为停电时的连续性付费、谁承担上游带宽和设备折旧、谁在夜间或战时把线修好。LLC "DNEPRCOM" 所在的经济场景尤其尖锐:客户需要连接,公共机构需要稳定,价格却常常由预算采购和全国运营商的消费者报价锚定。需求是硬的,价格未必是硬的;服务义务是硬的,成本却会在能源、设备、汇率和维修环节向上跳。
因此,对这家公司的第一判断不能是“它在增长”,而应是“增长能不能赚钱”。公开数据给出的答案偏谨慎。2024 年,公司以 UAH 6,386,000 收入取得 UAH 1,949,800 净利润,净利率约 30.53%;2025 年,收入上升到 UAH 8,238,300,净利润却变成负 UAH 256,500,净利率约负 3.11%。这不是一个小的会计噪音,而是利润结构发生变化的迹象。一个区域运营商如果靠新增合同扩大收入,却同时吸收更高的备电、修复、设备、人工或项目履约成本,收入增长反而会暴露其单位经济性的脆弱。
从经济激励看,DNEPRCOM 可能有两个不同的业务面。一面是低价、分散、地方公共机构接入,合同看起来小但能证明本地覆盖和采购资格;另一面是连接、数据通道、项目开通、网络元素接入和更复杂的机构服务,金额更高,也更可能承载利润。问题在于,公开资料没有显示后一面足以稳定补贴前一面。只要这个证明缺失,合理判断就应保持保守:这家公司有地方生存价值,但还没有公开证明其可靠性投入可以被充分货币化。
法律身份与控制面
公司公开名称应使用 LLC "DNEPRCOM"。乌克兰登记聚合资料把它对应到 TOV "DNEPRCOM" / Tovarystvo z obmezhenoiu vidpovidalnistiu "DNEPRCOM",EDRPOU 为 37149986。Opendatabot 与 YouControl 均显示公司处于注册状态,成立日期为 07.06.2010,法定资本 UAH 1,074,900,负责人为 Kostiantyn Mykolaiovych Liubymyi。YouControl 还显示 Kostiantyn Mykolaiovych Liubymyi 作为创始人、参与人和受益所有人,对法定资本贡献为 100%,国家所有权份额为零。
这个控制结构有两个含义。第一,决策链条可能短,有利于地方运营商在抢修、采购、报价和资源申请上迅速行动。第二,风险也集中:如果一家公司高度依赖单一控制人、地方关系和相关企业能力,外部观察者就需要知道哪些资源真正属于 DNEPRCOM,哪些只是同一人物相关企业网络中的邻近能力。公开资料显示 Kostiantyn Liubymyi 与多家乌克兰电信、媒体和信息技术相关企业有关,包括 Sitel、Ukrchermetavtomatyka、Prommet、West-TV、Polimetryka、Atlas TV 等。这是能力邻近与控制邻近信号,但不是合并财务、共享资产、共同客户或内部支持合同的证据。
地址信息也提醒读者不要把每个登记字段机械拼接成确定事实。Opendatabot 给出的法律地址在 Dnipro,Dnipropetrovsk oblast,Kniazia Volodymyra Velykoho Street,building 2,apartment 12。NCEC 的提供商 CSV 行则出现相近但不完全一致的地址尾号。更稳妥的处理方式是把它看作登记格式或更新时间差异,而不是用监管 CSV 覆盖公司登记页。对一家小型区域网络公司来说,这类差异不改变经营判断,但会影响尽调中对主体、合同方和监管记录的精确匹配。
主 KVED 为 63.11,即数据处理、托管及相关活动;同时,公司列出多项与电信、媒体、基础设施建设和信息技术有关的副业,包括其他电信、电气安装、电力和通信结构建设、通信设备批发零售、软件、信息技术咨询、门户、广播和广告。这些副业支持一个更宽的安装与运营范围,但不能证明收入按业务线如何分布。换言之,公司名下有足够多的法定活动空间来做网络和项目工作,但公开账面没有把这些活动拆成可评估的利润池。
单位经济性:低月费与高连续性成本
DNEPRCOM 最刺眼的单位经济性信号来自小型公共采购合同。一个 2026 年 5 月至 12 月的 12 Mbps 互联网通道合同金额为 UAH 3,280,若平均分摊,相当于每月 UAH 410。另一个 2026 年 4 月至 12 月的接入合同金额为 UAH 2,520,平均相当于每月 UAH 280。2025 年 Stepove / Oleksandrivka 相关合同为 UAH 3,920,若按 5 月至 12 月计算,相当于每月 UAH 490;Partyzanske 记录也出现 UAH 490 的付款例子。即便这些不是全部客户,也足以说明某些地方机构接入的价格下限非常低。
低价本身不一定坏。如果节点已铺好、客户在既有路由附近、维护频率低、付款准时,而且同一区域有许多客户共享一套供电和上游,那么数百格里夫纳的月费可以成为覆盖固定成本的一部分。问题在于 Dnipropetrovsk 的网络连续性不是平稳环境。备电、柴油、抢修、人力待命、客户支持、替换设备、上游冗余和行政合规都不会因为某条小线路月费低就自动变低。小合同在正常月份看似可承受,在停电、断纤或设备损坏月份则可能迅速变成亏损服务。
事实包里的成本信号很具体。Minfin 显示 2026 年 7 月 27 日乌克兰柴油均价为 UAH 88.18 / litre;每 10 升柴油就是 UAH 881.80。Rozetka 上 5 kW 发电机的零售价格从几万格里夫纳到更高水平不等。即便把这些视为零售参考,而不是电信级采购报价,也足以展示成本阶梯:一台发电机的购置成本可能等于一个 UAH 280 到 UAH 490 月费接入点许多个月的收入,且还没有算燃料、安装、维护和现场值守。
RIPE NCC 2026 年 LIR 年度费用为 EUR 1,800,折合每月约 EUR 150,另有新 LIR 或额外 LIR 的注册费用,以及 ASN 和独立资源相关费用。这里不需要使用未核实汇率就能看到问题:收入多数以格里夫纳计价,部分网络资源和成员费用以硬通货计价。若本地价格受公共预算和消费者市场锚定约束,而上游资源、设备或成员费用具有外币成本属性,货币错配会压缩本来就薄的利润空间。
因此,DNEPRCOM 的关键不是每月 UAH 280、UAH 410 或 UAH 490 是否能覆盖一条接入线路的边际带宽成本,而是这些价格能否分担一整套区域连续性系统。若不能,公司必须依靠较高金额的开通、数据通道、机构项目、网络元素接入或其他服务来平衡账本。公开采购中确实有 UAH 31,680 的 Dnipro 互联网接入合同、UAH 32,500 的数据通道连接和接入服务、UAH 17,500 的 Pidhorodne 服务,以及 UAH 12,350 的通道开通组织项目。可惜这些页面不总是清楚区分一次性安装、开通、接入和服务水平义务,因而不足以证明高毛利补贴已经稳定存在。
价格:全国锚定与地方服务的拉扯
DNEPRCOM 的定价空间受两类锚定挤压。第一类是本地公共采购锚定。公共机构采购通常偏好明确、可比较、预算内的月费或项目价;当几百格里夫纳的接入合同反复出现时,买方会把这一价格带视为“普通连接”的合理区间。第二类是全国运营商消费者报价锚定。Vodafone 的家庭互联网页面展示最高 1 Gbit/s、不限流量、最高 100 小时自主运行,以及促销前大约 UAH 250 到 UAH 375 每月的消费者价格区间。Kyivstar 和 Datagroup / Volia 的消费者页面也提供低价或促销锚定。虽然家庭宽带不是每条机构线路的直接替代品,但它会影响买方对互联网服务价格的心理预期。
区域运营商要突破这个锚定,必须把服务从“有网”升级成“在困难条件下仍有网”。机构客户可以为静态地址、路由多样性、现场支持、较短响应时间、备电、专线或数据通道付更高价格;但前提是这些能力被合同化、可验证、可收费。否则,运营商会被夹在两边:客户按消费者市场理解接入价格,运营商按战时基础设施承担成本。这种不对称会在财务报表上表现为收入增长但利润下降。
公开资料尚不能证明 DNEPRCOM 的价格结构已经成功升级。低价小合同证明其能赢得本地采购和维持机构接入,但并不证明每个接入点有足够毛利。较高金额合同证明其参与项目和数据通道工作,但不显示毛利率、设备投入、分包比例或付款时点。若 2025 年亏损来自一次性扩容或修复,后续可能恢复;若亏损来自长期低价接入叠加持续备电维修,那么价格模型需要重设。
收入、利润与资产结构
Opendatabot 的财务序列显示,公司 2025 年收入 UAH 8,238,300,较 2024 年 UAH 6,386,000 增加 UAH 1,852,300,增幅约 29.0%。同一时期,公司报告员工为六人,2025 年每名员工对应收入约 UAH 1,373,050。这个指标可以有两种解释:一是业务有运营杠杆,少量人员可以管理相当收入;二是公司依赖分包商、供应商、相关企业支持或轻资产安排。公开资料没有给出工资、承包商成本和内部资源使用情况,因此不能在两种解释之间做确定选择。
利润变化更有信息量。2024 年净利润 UAH 1,949,800,净利率约 30.53%;2025 年净利润负 UAH 256,500,净利率约负 3.11%。从一个相当高的净利率转为亏损,说明收入构成、成本结构、项目时点或外部冲击至少有一项发生了显著变化。没有明细时,不能把亏损简单归咎于停电、柴油、工资、折旧、坏账、设备、项目交付、外币成本或一次性投入中的任何一项;但可以确认,2024 年的高利润不能被视为稳定运行率。
资产结构也支持谨慎判断。2025 年资产为 UAH 2,128,200,负债为 UAH 378,800,资产收入比约 25.8%,负债资产比约 17.8%。低负债率表面上不沉重,但也没有显示出大规模冗余网络和备电投资的融资缓冲。低资产收入比可能意味着公司并不拥有庞大的被动网络资产,也可能意味着资产通过会计口径、租赁、共享基础设施、相关方安排或外包方式呈现。无论哪种,公开资产负债表都不足以证明其有宽裕资本来同时扩容、冗余、备电和抢修。
这正是区域 ISP 估值中的关键区分。轻资产可以提高资本回报率,也可以隐藏对第三方网络、业主机房、上游供应商和相关方资源的依赖。重资产可以提供控制力,也会带来折旧、维修和融资压力。DNEPRCOM 当前公开资料呈现的是一种中间状态:监管记录说它使用固定自有网络,网络资源记录显示更直接的互联网号码控制,但账面资产并不大,利润也不稳定。对投资者、债权人或大型买方来说,这意味着必须把可用性、所有权和服务范围逐项核实,而不能仅凭“自有网络”或“轻资产”标签下判断。
公共采购:黏性与集中风险同源
公共采购是 DNEPRCOM 的强信号。Opendatabot 报告它涉及 161 个招标,2025 年公共采购销售额 UAH 8,147,180,2024 年为 UAH 6,103,910,2026 年页面显示迄今为 UAH 3,413,357。最大买方为 Dnipro city IT department,金额 UAH 12,512,794;第二买方为 KP Info-Rada-Dnipro,金额 UAH 2,294,951。这些资料说明,公司不是一个只有登记和号码资源、没有买方关系的空壳网络身份;它在地方公共部门中有可见采购记录。
但同一个事实也构成集中风险。若把 2025 年公共采购销售额 UAH 8,147,180 与 2025 年报告收入 UAH 8,238,300 直接比较,比例约 98.9%。由于采购销售额可能是合同金额,收入确认可能按履约、付款、会计期间或其他口径处理,这个比例不能被写成精确收入构成。更合适的说法是:公共采购对收入质量和客户集中具有强烈提示意义。若主要收入围绕少数市政或市政相关买方,一次预算延后、重新招标、付款推迟或采购整合都可能显著影响现金流。
公共部门客户也有优势。它们需要长期连接,通常不会随意更换本地服务商,尤其是在学校、幼儿园、市政机构、数据通道和地方网络设施场景中。地方运营商若能快速到场、熟悉建筑和路线、理解采购文书,并在停电或线路损坏后恢复服务,就有全国运营商不一定愿意复制的本地价值。问题是,这种价值只有在合同价中体现时才是经济利润;如果只体现为“服务态度”和“应急责任”,它就是未收费成本。
Spending.gov.ua 显示 2026 年 6 月某公共资金支配者协议列表中包含 TOV "DNEPRCOM"、EDRPOU 37149986、合同 01/06-2、金额 UAH 945,170.53。这是一个更大额的公共支出信号,但公开页面本身不足以独立确认收入确认或具体服务范围。它重要的地方在于说明 DNEPRCOM 仍能出现在较大公共支出记录里;它不重要的地方在于,我们不能用它填补商业模式的毛利缺口。
监管位置:有资格,不等于有护城河
NCEC 提供商登记资料给 DNEPRCOM 的经营身份提供了重要支撑。公开 CSV 中 EDRPOU 37149986 对应 register number 4128,包含两行服务:一行是 IA.S1 互联网接入服务,使用固定、自有网络,区域为 Dnipropetrovsk oblast;另一行是 NA.N1,即向其他提供商提供网络元素以及相关设施或服务的接入。记录的通知日期为 08.11.2023,活动开始日期为 14.05.2024。NCEC 官方登记说明和 Rada 承载的澄清文件还说明,提供商登记是公开资源,登记摘录可确认提供特定电子通信服务的权利。
这使 DNEPRCOM 的地位不同于纯粹的营销页面或转售品牌。监管记录表明,它在相关法律框架下有提供电子通信服务的状态,且服务类型并非只限零售接入,还触及网络元素和相关设施服务。对于一个地方 ISP,这可能意味着它能向其他提供商或机构提供更底层的连接、设施或接入能力。经济上,这一层通常比普通低价宽带更有价值,因为它靠近基础设施控制面。
但监管资格本身不是护城河。登记不会自动带来高价格、客户黏性、路由多样性或抢修能力。真正的护城河来自可替代性低的路径、稳定的市政关系、可收费的服务水平、难以复制的现场能力、合格的上游组合和足够资本。NCEC 资料证明公司有资格提供相应服务,却没有证明其网络覆盖密度、客户数量、端口数量、冗余程度或毛利结构。
网络资源:AS215565 的现实意义
RIPE RDAP 识别 AS215565 为 DNEPRCOM-AS,并显示为 active;相关组织对象显示 LLC "DNEPRCOM" 是乌克兰 RIPE 组织 / LIR。RIPE 的 IP 对象把 217.70.8.0/24 识别为 active,国家为 UA,名称为 UA-DNEPRCOM-20250806,类型为 allocated PA,并与 DNEPRCOM 联系对象关联。IPXO 对这一 /24 的名称、RIPE 来源、2025-08-06 创建和修改日期、ORG-LA1881-RIPE 管理以及 Dnipro 地理定位作了第三方佐证。IP2Location 又把 AS215565 与 217.70.8.0/24 以及 2a10:5300::/29 联系起来。
这些资料的重要性在于时间顺序。公司成立于 2010 年,旧的 AS52082 也具有 DneprCom / DNEPRCOM-AS 历史身份;但 AS215565 和 2025 年的 217.70.8.0/24 显示一个较新的、当前更可见的资源控制面。战时环境下,一个区域运营商推进新的 LIR 或当前 ASN 表面,可能意味着它不愿完全依赖旧身份、转售资源或他人地址空间。更直接的号码资源可以改善路由控制、客户地址管理、上游切换和商业可信度。
然而,号码资源也带来成本和责任。LIR 费用是硬通货成本,上游 BGP 关系需要技术能力,地址资源需要管理,滥用联系人和路由对象需要维护。对于收入只有几百万格里夫纳量级、员工数为六人的公司,号码资源是战略资产,也是固定负担。若资源用于高价值机构客户、网络元素服务或可收费冗余,它能增强商业模式;若主要服务仍是低月费接入,资源成本会成为另一个利润压力点。
IPIP.NET 的 RIPE 镜像显示 AS215565 有与 AS3326、AS29632 和 AS1820 的 import / export 关系。这一资料可作为路由政策或上游意图的证据,但不能证明实际采购容量、端口速率、最低承诺或月度账单。Datagroup、NetAssist 和 WNET 的公开资料说明这些网络可以作为全国、区域或更广域的传输、互联或上游背景,但它们不是 DNEPRCOM 合同条款的证据。经济分析必须在这里停住:能看到潜在供应关系,不能编造价格和容量。
旧身份与相邻资源
AS52082 是理解 DNEPRCOM 历史身份的另一块拼图。RIPE RDAP 把 AS52082 连接到 DneprCom LLC 身份;IPGeolocation 和 IPinfo 则显示这一旧对象在其数据集中没有当前 IPv4 或 IPv6 路由,并带有不活跃或零地址计数的信号。因此,AS52082 更适合被看作历史身份或资源遗迹,而不是当前主要路由表面。
这种新旧并存并不少见。小型网络公司可能在多年经营中更换品牌、资源、上游、法律主体或技术承载方式。公开资料没有解释 AS52082 与 AS215565 的迁移、并行或替代关系,因此不应写成明确迁移故事。稳妥结论只是:旧身份提供历史连续性,新 AS 和新地址资源提供当前资源控制证据;二者之间的经营桥梁仍未公开。
另一个相邻信号来自 194.247.42.0/24 和固定线路主机证据。IPinfo 把相关 IP 证据与 DneprCom LLC 联系,同时可见 ASN 是 AS44894 Ukrchermetavtomatika;AbuseIPDB 也把某一 IP 识别为 DneprCom LLC、固定线路 ISP 使用、AS44894、Dnipro,并显示旧报告下的 abuse confidence 为 0%。由于同一受益所有人公开关联到 Ukrchermetavtomatyka,这对历史基础设施、共同经营环境或身份边界提出了问题。但它不能证明 DNEPRCOM 拥有该前缀,也不能证明它能自由使用 AS44894 资产。
这些非官方信号的价值在于提出问题,而不是替代登记事实。它们显示 DNEPRCOM 周围存在旧网络身份、相关公司和可能的基础设施邻近;它们不能把多个法律实体合并为同一经济主体。对买方来说,最重要的尽调问题是:合同服务由谁提供,资源由谁控制,故障由谁负责,备用路径属于谁,费用由谁承担。
供应商与上游:可见的是可能性,不是账单
区域 ISP 的供应商结构决定毛利。最后一公里之外,公司要购买或接入上游互联网、传输、机房、交换、设备和电力。AS215565 的公开路由政策镜像把 Datagroup、NetAssist 和 WNET 相关 ASN 放入视野。Datagroup 的公开资料支持它作为乌克兰全国通信服务商和互联供应背景;NetAssist 的页面强调面向运营商和企业客户的 IPv4 / IPv6 传输、BGP community、监控、冗余和 peering;WNET 的 PeeringDB 资料显示较广范围的网络和服务,包括 IP transit、transport、last mile、B2B / B2C internet、colocation 和 voice。
但经济结论必须克制。公开上游资料不能告诉我们 DNEPRCOM 买了多少容量、端口在哪里、是否有保底承诺、是否有折扣、是否共用端口、是否有备用链路、是否通过相关方或区域互联解决一部分流量。小型网络公司的上游成本通常有阶梯:低容量时每单位成本高,达到一定规模后下降;但冗余会重新抬高固定成本。没有合同,就不能算出毛利。
可以确定的是,供应商能力不会免费转化为 DNEPRCOM 的可靠性。若公司对机构客户承诺更高可用性,它需要不止一个上游或不止一条物理路径;若只依赖单一便宜路径,停电、断纤或上游拥塞会直接传导给客户。全国运营商的存在还会给买方一个替代参照:如果 DNEPRCOM 要收取高于普通家庭宽带的价格,它必须证明本地响应、路线、静态资源、故障处理和连续性有实际差异。
客户集中与公共部门现金流
DNEPRCOM 的买方结构显示出地方公共部门色彩。最大公共买方为 Dnipro city IT department,第二为 KP Info-Rada-Dnipro。幼儿园、学校、体育学校、村镇服务点、数据通道和市政相关机构反复出现在公开采购资料中。这种客户结构对区域 ISP 有现实优势:地点固定,需求稳定,服务范围明确,合同可追踪,且地方供应商在现场响应上可能优于远距离运营商。
同样,它也放大了现金流风险。公共部门采购不一定坏账高,但付款节奏、预算年度、合同重招、价格压低和文件合规成本都可能影响运营商。若主要收入围绕一个城市或少数机构,任何集中变化都会比在分散住宅市场中更明显。2025 年利润转负,使这个问题更严肃:如果亏损只是项目期错配,风险可控;如果亏损来自公共部门低价服务的结构性不足,则客户黏性反而变成低利润锁定。
客户集中还影响资本决策。一个运营商是否应该购买发电机、扩建节点、申请更多资源、建设冗余路径,取决于这些投入能否被足够多的客户共同分摊。若一个节点服务多家机构,备电投资的单位成本下降;若每个低价合同位置分散、维护路线长、备电不能共享,则同样的投资回收期会变得不可接受。公开资料没有客户地图,因此不能判断共享密度,只能把它列为核心不确定性。
竞争与现实替代方案
DNEPRCOM 面对的竞争不是单一维度。Vodafone、Kyivstar、Datagroup / Volia 这样的全国或大型运营商设置了低价、高速、消费者可理解的价格锚。家庭互联网页面展示的千兆、百兆、促销和自主运行承诺,会让很多买方认为互联网接入应当便宜。即使公共机构需要的是不同产品,采购人员也很难完全脱离这些市场信号。
Starlink 是另一类替代方案。第三方价格追踪显示乌克兰住宅套装和月费以美元列示,整体第一年成本远高于若干小型固定接入合同。它不应被写成每个客户的官方报价,也不应被当作所有固定线路的直接替代;但它确实改变谈判。对需要韧性的客户来说,卫星可以作为备份;对运营商来说,卫星证明“任何连接”有一个上限价格,但也让固定本地光纤必须说明自身优势:更低的长期每兆成本、更稳定的室内体验、更低延迟、已有布线、现场支持和在有电时的高性价比。
移动宽带也构成现实替代,但在固定线路中断时可能承受过载。Freedom House 对乌克兰互联网环境的描述提到,电力中断会导致宽带中断,固定网络故障时移动网络可能过载,提供商使用发电机和电池维持服务。这个背景使固定和移动不是简单替代,而是互相补充。DNEPRCOM 的机会在于把本地固定网络做成公共机构的主连接或关键备份;风险在于客户只愿把它当普通接入来付费。
因此,竞争判断应分层。普通家庭或低复杂度接入,DNEPRCOM 很难摆脱全国运营商和促销价锚。地方机构、数据通道、特定地点连接、网络元素接入和应急响应,DNEPRCOM 可能有差异化。可惜公开资料没有显示差异化是否带来足够价格溢价。没有这个证据,竞争地位只能评为“本地相关,但经济防御性未证实”。
监管和地缘政治风险
NCEC 登记提供的是法律状态,地缘政治提供的是运营压力。Freedom House 记录乌克兰在战争期间的互联网条件:光纤、移动基站和互联网网络受损;停电造成宽带中断;固定网络不可用时移动网络过载;运营商使用发电机和电池;市场中有大量 ISP,竞争且分散。这些国家层面的事实与 DNEPRCOM 的地区业务高度相关,因为它服务的 Dnipropetrovsk oblast 是电力和网络连续性压力的直接承受区。
Cloudflare 对 2026 年第一季度互联网中断的总结显示,1 月 7 日至 8 日对 Dnipropetrovsk 能源基础设施的俄方攻击造成停电,区域互联网流量一度比前一周低近 50%,并在次日早晨开始恢复。DTEK Dnipro Grids 在 2026 年 6 月也报告 Dnipropetrovsk 能源设施遭攻击,1,388 户家庭临时断电,16 个城镇和村庄的 5,086 户恢复供电,同时区域内仍有超过 25,000 户家庭停电。IEA 的乌克兰能源系统分析则说明,俄方反复打击电力系统,损害发电和输电设施,即便修复进行中,电力可用性仍会间歇受影响。
这些事实不是宏观背景装饰,而是 DNEPRCOM 损益表的潜在解释。停电会增加客户支持压力,迫使运营商使用电池和发电机,增加柴油消耗,增加现场巡检和设备损耗,也可能降低服务月份中的实际可用时间。对客户来说,断电时互联网不可用是服务问题;对运营商来说,持续可用是成本问题。只有当合同允许把这种成本传导给客户时,韧性才是收入;否则它只是负担。
监管风险本身相对清晰:公司需要保持提供商登记、服务类型、联系方式和资源合规。更复杂的是战争条件下的服务义务和公共买方预期。地方机构可能最需要低价、稳定、可快速恢复的连接,但它们未必有预算为每个节点支付完整冗余成本。这种错配会把区域 ISP 推向一个艰难位置:必须像关键基础设施一样运作,却按小型采购服务收费。
非官方信号如何使用
DNEPRCOM 的公开画像中有大量非官方或第三方信号,包括 IPXO、IP2Location、Cloudflare Radar、IPIP.NET、IPGeolocation、IPinfo、AbuseIPDB、PeeringDB、价格追踪和电商页面。这些资料不能代替监管登记、公司登记或正式合同,但能帮助验证资源是否可见、网络身份是否活跃、市场价格锚在哪里、供应商生态可能是什么样。
正确用法是把它们分成三类。第一类是资源佐证,例如 AS215565、217.70.8.0/24、2a10:5300::/29、组织对象和路由观察。它们增强“当前网络资源表面存在”的判断。第二类是历史和邻近信号,例如 AS52082、AS44894 下的旧固定线路证据和共同受益所有人相关企业。这些信号帮助提出资源边界问题。第三类是成本和替代信号,例如柴油、发电机、消费者宽带和卫星价格。它们帮助评估低价合同的经济压力。
错误用法则是把这些信号过度合并。不能因为一个 IP 页面出现 DneprCom LLC,就认定 DNEPRCOM 拥有所有相关网络资产;不能因为 PeeringDB 或供应商页面存在,就推断 DNEPRCOM 的合同价格;不能因为 Cloudflare 看到路由或质量资料,就推断客户数;不能因为电商发电机价格存在,就把它当作公司的实际采购成本。严肃经济分析应当使用这些信号提高问题质量,而不是用它们填补未披露数字。
资本需求:小账面与大责任
DNEPRCOM 的资产规模与经营责任之间存在张力。2025 年资产 UAH 2,128,200,相对于 UAH 8,238,300 收入并不高。若公司拥有广泛自有固定网络、备用电源、节点设备和可恢复路线,这个资产数字显得偏轻;若它通过租赁、共享、分包或相关方资源完成运营,资产数字就更容易解释,但外部依赖会增加。公开资料不足以判定哪一种为主。
网络资本需求有明显台阶。申请和维护号码资源是一层;购买路由器、交换设备和光模块是一层;建设或租赁最后一公里是一层;为节点提供 UPS、发电机或电池是一层;建立备用上游和物理路径又是一层。每一层都能提高可用性,也都会提高固定成本。低价公共接入合同无法独自承担这些台阶,除非大量客户共享同一资产或公司通过项目收入回收。
这也是 2025 年亏损需要被认真对待的原因。若亏损来自扩张和资源迁移,资本投入可能为后续利润打基础。AS215565 和 2025 年 IPv4 资源可被理解为向更直接控制迈进的信号。若亏损来自战时运行成本持续上升,而客户价格没有随之上调,那么亏损不是投资期问题,而是商业模式问题。公开资料还不能区分二者,但它告诉我们下一步应看什么:2026 年实际财务、项目毛利、备电覆盖、客户数量和合同价格条款。
负债资产比约 17.8%,说明账面杠杆并不高。这是好事,也是限制。低负债意味着没有明显债务压力;但若要建设冗余和备电,公司可能需要自有现金、客户预付款、公共项目款或供应商信用。若公共部门付款慢、项目验收延后、设备需先行采购,公司现金压力会大于负债率显示的压力。小型区域 ISP 的风险常常不是破产式杠杆,而是周转资金被设备、燃料和应收账款吞噬。
人工与本地响应
六名员工对应 UAH 8,238,300 的 2025 年收入,表面上是高收入人效。对软件或纯代理业务,这可能是效率;对区域固定网络,这更可能意味着团队很小、外部资源重要,或者公司覆盖范围和客户数量有限。固定网络需要装维、故障排查、客户沟通、采购文件、会计、监管合规和网络工程。若只有六名员工,任何战时突发都会把本地响应能力推向上限。
这不一定是坏事。小团队可以反应快,熟悉本地线路,管理成本低,控制人直接参与决策。地方公共机构也可能更重视能打电话、能到场、认识现场情况的供应商,而不是大型运营商的远程客服流程。但同样,小团队的服务容量有限。若同时发生多个节点停电、线路损坏和客户报障,公司需要外包、相关企业协助或优先级排序。公开资料没有显示这些安排。
本地支持劳动也是价格升级的理由。普通宽带月费买的是连接;机构连接买的还应包括响应能力。若 DNEPRCOM 能把现场支持、故障恢复、备用电源安排和服务窗口写入合同,它可以对低价锚定进行反击。若这些劳动只是被客户视为当然义务,公司的人力成本会被低月费吞没。2025 年利润转负后,这个问题比收入增长更关键。
为什么收入增长没有保护利润
公开数据无法拆解 2025 年亏损原因,但可以列出最符合事实的可能路径。第一,收入增长可能来自低毛利或一次性项目,增加了履约成本,却没有相应提高净利润。第二,能源中断和维修可能提高了运行成本,尤其在需要发电机、柴油、电池和现场响应的区域。第三,网络资源和上游安排可能带来新的固定成本,包括 LIR 费用和技术运维。第四,公共采购可能存在付款时点和收入确认差异,导致合同金额看起来大,利润和现金却不稳定。第五,设备、分包、工资或坏账也可能影响利润,但公开资料没有给出明细。
这些解释并不互斥。一个区域 ISP 往往同时面对低价压力和成本台阶。它先赢得客户,再发现可靠服务需要更多投入;它先取得网络资源,再需要支付成员和技术成本;它先承接公共项目,再等待付款或承担文书成本。收入增长本应改善固定成本吸收,但如果每一笔新增收入都带来新的现场义务,规模效应就会被服务复杂度抵消。
因此,2025 年的负利润不是对公司价值的一票否决,却是对商业模型的一次严厉测试。若 2026 年实际数据证明亏损只是一次性修复、资源迁移或项目周期,公司可能重新显示利润。若 2026 年仍是收入有采购、利润不稳定,则说明公司没有把韧性成本转化为价格能力。后一种情况对小型 ISP 更危险,因为基础设施责任会不断累积,而客户愿付价格仍停在普通连接区间。
口径约束:先把可见事实放回正确位置
这家公司最容易被误读的地方,是把几个公开口径混成一个完整财务模型。公司登记资料、监管登记、网络号码资源、采购页面和第三方观测各自回答不同问题。公司登记回答主体是谁、成立多久、谁控制、资本多少;监管登记回答它是否列在特定电子通信服务提供商名录中;RIPE 和路由资料回答网络资源如何呈现;公共采购回答谁买过服务、合同金额和服务片段;能源和设备价格资料回答外部成本压力。没有一个口径单独回答毛利率、现金流、客户数或资产所有权。
因此,Opendatabot 显示的 2026 年预测不应被当作实际业绩。页面上 2026 年已有采购金额也不能提前等同为全年收入。类似地,2025 年公共采购销售额与报告收入规模接近,只能提示公共部门集中度,而不能证明每一笔采购都在同一年度、同一口径下确认为收入。这个区分很重要,因为地方网络公司的经营判断常被合同金额误导:赢单是真实能力,收款和利润才是经济结果。
名称差异也要按同样方式处理。部分采购页面出现 DNEPROKOM 或 DNEPROCOM 拼写,而合同和 EDRPOU 指向 DNEPRCOM。安全识别符是 EDRPOU 37149986,而不是页面中的拼写习惯。地址差异也是如此:登记聚合页显示 building 2,apartment 12,监管 CSV 行出现相近但不同的尾号。它们都提示资料同步和格式问题,却没有改变公司主体、控制人、监管登记和采购记录之间的基本关联。
业务范围的解释也要谨慎。副业活动涵盖电信、电气安装、网络结构、设备贸易、软件、咨询、门户、广播和广告,说明公司有较宽的法定经营空间。这并不意味着这些业务都贡献收入,也不意味着广告、媒体或软件业务能补贴网络亏损。经济分析只能说:这些活动为安装、运营和信息服务提供可能性;若要把它们写入收入结构,仍需要合同、发票、分部收入或管理账。
时间顺序同样不能过度叙事。NCEC 行显示通知日期 08.11.2023、活动开始日期 14.05.2024;RIPE 和第三方资料显示 2025 年的 217.70.8.0/24 当前资源线索;AS52082 则显示更早的历史身份。这个顺序支持“近年出现更直接资源控制面”的判断,但不能证明公司完成了全面技术迁移,也不能证明旧资源已经完全停用或新资源已经商业化到客户侧。它只是把下一组问题变得更具体:新资源服务谁、走哪些上游、承担多少成本、产生多少收入。
对外部尽调而言,正确顺序应是从合同到现金、从现金到成本、从成本到资产边界。先确认主要公共买方的合同是否持续、付款是否准时、是否含开通和服务水平条款;再确认低月费接入之外是否有足够高毛利项目;再确认备电、燃料、分包、上游、设备和 LIR 费用如何入账;最后确认哪些线路、节点、地址资源和相关企业能力由 DNEPRCOM 直接控制。只有这样,才能把“地方有用”转化为“经济上有利润权利”。
把它看成韧性供应商,而不是普通宽带商
若只把 DNEPRCOM 看作普通宽带商,它的故事偏弱:全国运营商低价、高速、品牌强,消费者价格压低参照,小型公共合同月费很低,2025 年还亏损。但若把它看作地方韧性供应商,故事会更复杂。它的价值可能不在单一接入价,而在特定地点、特定机构、特定通道和特定故障场景下的本地可用性。幼儿园、学校、市政部门和数据通道不只是带宽买方,也是需要联系人、现场响应和稳定预算合同的地方节点。
问题是韧性必须被购买,而不能只是被期待。Dnipropetrovsk 的电力冲击说明,客户在断电和网络下降时会更需要本地支持;但地方预算未必自动为每个节点购买发电机、备用链路或更高服务级别。若合同文本只买普通互联网接入,运营商就会在社会必要性和商业报酬之间承担缺口。这个缺口可以短期由项目利润、控制人承诺或相关资源支撑,长期则需要价格和合同结构修复。
从这个角度看,NA.N1 网络元素和相关设施接入服务是一个关键上行空间。若 DNEPRCOM 能向其他提供商、机构或项目提供网络元素接入,而不是只向终端客户销售低价互联网,它可能获得更好的固定成本吸收。若这种服务只是登记中的可能性,没有足够客户和价格,它就不能改变利润判断。公开资料目前证明的是资格和可能性,不是收入规模。
地方运营商的现实替代方案也决定了它的议价边界。客户可以选择全国固定宽带、移动数据、卫星备份或其他本地供应商;每一种替代都有局限。全国固定宽带不一定覆盖每个机构位置或提供同等本地响应;移动网络在固定中断时可能过载;卫星第一年成本远高于小型固定合同;其他本地供应商也要面对同样能源和上游成本。因此,DNEPRCOM 不必在所有场景中最便宜,但必须在某些场景中最可信。商业价值来自这种可信度能否被合同价格承认。
可以相信什么,不能相信什么
可以相信的是,DNEPRCOM 是一个可识别的乌克兰法律实体,EDRPOU 为 37149986,注册历史追溯到 2010 年,法定资本 UAH 1,074,900,负责人和受益所有人公开可见。可以相信的是,它在 NCEC 提供商登记中有 IA.S1 和 NA.N1 服务记录,涉及固定自有网络和 Dnipropetrovsk oblast。可以相信的是,它在 RIPE 和第三方网络资料中有当前 AS215565 和 IPv4 / IPv6 资源线索。可以相信的是,它有公共采购记录,并在 2024、2025 和 2026 年页面资料中出现了相当采购金额。
不能相信的是那些资料没有证明的内容。不能说公司有多少活跃用户;不能说所有客户都在自有最后一公里上;不能说 217.70.8.0/24 已用于多少客户或是否完全公告;不能说它与 Datagroup、NetAssist 或 WNET 的实际合同容量;不能说它拥有 AS44894 相关资产;不能说相关企业之间存在共享网络或资金支持;不能把消费者宽带价格当作机构服务价格;不能把发电机零售价当作公司采购账单。
也不能把 2024 年利润外推为稳定利润率。30.53% 的净利率在 2025 年迅速消失,这要求任何乐观判断都必须解释利润为何下滑,以及为什么它不会重复。经济上,最危险的错误是只看到收入增长、采购记录和网络资源,而忽略低月费、能源冲击和硬通货成本。DNEPRCOM 的真实价值在于这些因素如何共同作用,而不是任何单一指标。
会改变判断的事实
第一,若出现经核实的活跃客户数量,并显示公司有几千个经常性接入客户,且客户集中在可共享节点和线路的区域内,单位经济性会明显改善。低价小合同可以被大量客户和较高密度摊薄,备电和上游成本也更容易分摊。相反,若客户数量小、位置分散、每个节点服务对象少,低月费问题会更严重。
第二,若公司披露多年度市政连续性合同,且合同含价格调整、备电服务、响应时间、静态地址、冗余路线或项目开通费用,判断会转向更正面。这样的合同说明公司能把可靠性变成收入,而不是免费承担韧性义务。若合同仍主要是低价普通接入,且没有服务水平和成本传导条款,利润压力不会消失。
第三,若有资料显示 DNEPRCOM 拥有或长期控制冗余光纤路线、节点备电覆盖、多个上游和可验证的故障恢复流程,其竞争地位会更强。客户愿意为确定性付费,但前提是确定性可被证明。反过来,若上游和最后一公里高度依赖单一路径或相关方资产,网络资源表面就不能转化为经营护城河。
第四,若 2026 年实际财务显示收入继续增长且利润恢复,并能解释 2025 年亏损为一次性扩张、修复或会计时点,保守判断应上修。若 2026 年仍在公共采购金额可见的情况下利润低迷,说明问题更可能是结构性的。尤其需要看毛利、应收账款、设备投入、分包成本、燃料和维修费用,而不只是收入总额。
第五,若相关公司之间的正式合同、资产使用权、共同上游安排或服务分工被公开,公司周围的控制邻近信号会变得更有经济意义。现在只能说同一受益所有人关联多家相关企业,不能说这些企业为 DNEPRCOM 提供了可依赖的资产池。正式证据会把“邻近”变成“能力”;没有正式证据,邻近仍只是尽调问题。
结论:有本地价值,但利润权利尚未证明
DNEPRCOM 的公开资料呈现出一个有真实经营痕迹的地方运营商:注册历史长,控制人明确,监管登记存在,公共采购记录密集,当前网络资源可见,并且处在对连接连续性有强需求的地区。这些都支持它不是纸面主体,而是地方通信市场中的实际参与者。
但严肃经济判断不能停在存在性。真正的问题是利润权利。小型公共接入合同显示低价格;全国运营商消费者报价强化低价预期;能源攻击和停电把备电、柴油和修复推成常态成本;RIPE 和上游资源带来硬通货与技术固定成本;六名员工和低账面资产让运营能力与资本缓冲成为疑问。2025 年收入增长而净亏损,是所有这些压力在财务层面的警告。
因此,当前最稳妥的判断是:DNEPRCOM 具有地方战略相关性和采购嵌入度,但尚未公开证明自己能把战时可靠性转化为可持续利润。对客户,它可能是有用的本地连接和响应供应商;对债权人,它需要证明现金流不被公共采购周期和备电维修成本吞噬;对潜在合作方,它需要解释号码资源、上游、旧身份和相关企业资产之间的边界。若未来事实显示客户密度、合同定价、冗余路径和利润恢复,判断可以改善。若低价接入继续扩大而利润不恢复,这家公司就会越来越像承担公共连续性责任的薄利地方运营商,而不是具备强经济护城河的区域网络平台。
资料来源
- https://opendatabot.ua/c/37149986
- https://youcontrol.com.ua/catalog/company_details/37149986/
- https://opendatabot.ua/p/liubymyi-konstiantyn-mykolaiovych-JzRA0vK5UUNB1gvTHggIyg
- https://vkursi.pro/company/kved/j/49
- https://data.gov.ua/dataset/ad65395c-55c6-4ff6-abfa-14709b66d9ae
- https://nkek.gov.ua/hromadskosti/publichna-informatsiia/nabory-danykh-nkek-shcho-pidliahaiut-opryliudnenniu-u-formi-vidkrytykh-danykh/reiestr-postachalnykiv-elektronnykh-komunikatsiinykh-merezh-ta-posluh
- https://data.gov.ua/dataset/3a90c77d-5985-47e0-bcec-27b6c670844f/resource/5c66a2db-7f1a-4bca-9d2e-61cdf4199989/download/registerekp.csv
- https://zakon.rada.gov.ua/rada/show/v0170897-24
- https://rdap.db.ripe.net/autnum/215565
- https://rdap.db.ripe.net/entity/ORG-LA1881-RIPE
- https://rdap.db.ripe.net/ip/217.70.8.0/24
- https://www.ipxo.com/ip-info/217.70.8.0/24/
- https://www.ip2location.com/as215565
- https://radar.cloudflare.com/routing/as215565
- https://radar.cloudflare.com/quality/as215565
- https://whois.ipip.net/AS215565
- https://rdap.db.ripe.net/autnum/52082
- https://ipgeolocation.io/browse/asn/AS52082
- https://ipinfo.io/AS52082
- https://ipinfo.io/194.247.42.61
- https://www.abuseipdb.com/check/194.247.42.181
- https://www.datagroup.ua/en/pro-kompaniyu
- https://www.peeringdb.com/asn/3326
- https://netassist.ua/en/service/channels_for_providers
- https://www.peeringdb.com/asn/29632
- https://www.peeringdb.com/asn/1820
- https://clarity-project.info/tender/00a11dff22e1455a9c9dac342ca1d23d
- https://clarity-project.info/tender/ab9e50caa1934c0186e73771fac70074
- https://clarity-project.info/tender/6a72485bf9ef4074b015eed550dd8db0
- https://clarity-project.info/tender/5b7c7f357a844b618c75f981f70006bc
- https://clarity-project.info/tender/e4e7ac127e544da28c001722cfc3e584
- https://clarity-project.info/tender/c1af895d19f94e5294e379876d22502d
- https://clarity-project.info/tender/b383167d096b46ed832cae476bb1ff7c
- https://clarity-project.info/tender/e0a0ba3683fe4641b979238fe578e503
- https://clarity-project.info/tender/56856422655e4bb69a115fb629e1b0e3
- https://spending.gov.ua/new/disposers/36094821/agreements
- https://freedomhouse.org/country/ukraine/freedom-net/2024
- https://blog.cloudflare.com/q1-2026-internet-disruption-summary/
- https://grids.dtek.com/en/media-center/press/rosiyani-atakuvali-energoinfrastrukturu-dnipropetrovschini/
- https://www.iea.org/reports/ukraines-energy-security-and-the-coming-winter/ukraines-energy-system-under-attack
- https://www.vodafone.ua/home-internet
- https://kyivstar.ua/home-internet?nav_source=mainpage_navigation
- https://www.datagroup.ua/en/kiev/b2c/internet-tb/detalnishe-vse-e-internet-s-100-gpon
- https://starlink-prices.com/country/ua/usd
- https://index.minfin.com.ua/ua/markets/fuel/dt/
- https://rozetka.com.ua/ua/generators/c152564/locations%3Dlviv%3Bnominalnaya-moshchnost-kvt-240181%3D46-5-kvt/
- https://www.ripe.net/membership/payment/
- https://bank.gov.ua/en/open-data/api-dev
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance