摘要
- 诺基亚把海底网络业务 ASN 的 80% 卖给法国政府(由其国家参股局 APE 代表),自己保留 20% 少数股权,交易对 ASN 的企业估值为 3.5 亿欧元(诺基亚,2024 年 6 月 27 日)。
- 对读者的意义不在价格:一旦国家成为加来工厂与铺缆船队的大股东,买容量的人和等着修断缆的人面对的是另一套优先级——谁先派船、容量怎么分、出口许可怎么批。
- "Ambition 2030" 计划写明 2026—2028 年投入 1 亿欧元,含加来工厂扩建与英国格林尼治新楼;这是计划,不是已经花掉的资本(诺基亚,2024 年 6 月 27 日)。
- 卷宗上有一道缝:诺基亚 2024 年 7 月 22 日的页面把剥离写成已完成(诺基亚,2024 年 7 月 22 日),而 2025 年 1 月 2 日的公告把完成日定在 2024 年 12 月 31 日(诺基亚,2025 年 1 月 2 日)。两个日期各有出处,谁都不能算定案。
八成易手,两成有出口
这里发生的不是国有化,而是一次带少数股权回售安排的收购。诺基亚同意把海底网络业务 ASN 的 80% 出售给法国政府,由 APE 代表国家持有,自己留下 20%(诺基亚,2024 年 6 月 27 日)。交易对这块业务的企业估值定在 3.5 亿欧元(诺基亚,2024 年 5 月 27 日)。
新闻稿里最容易被跳过的细节有个法律名字:法国政府授予诺基亚一份针对其保留的 20% 的看跌期权(put option)(诺基亚,2024 年 6 月 27 日;路透社,2024 年 5 月 29 日)。看跌期权不是合伙关系,而是一条写明了承接人的退出通道。谁把诺基亚那 20% 读成长期产业同盟,就是读错了工具。行权时间表、行权价格和附加条件都不在留存材料里,所以这里能描述的是它的形态,不是它的算术。
公开时间线也不平滑。路透社 2024 年 5 月 22 日报道,法国政府出手收购 ASN,为的是保住战略性的海底电缆资产(路透社,2024 年 5 月 22 日)。公司层面的协议公告在 5 月 27 日发出(诺基亚,2024 年 5 月 27 日),带经济条款、期权和产业计划的详细版本则在 6 月 27 日(诺基亚,2024 年 6 月 27 日)。
一亿欧元还不是钢
Ambition 2030 是整个公告里唯一能被手摸到的部分,尽管它现在还摸不到。计划写明 2026—2028 年间投入 1 亿欧元,用于扩建加来工厂,并在英国格林尼治新建一栋楼(诺基亚,2024 年 6 月 27 日)。
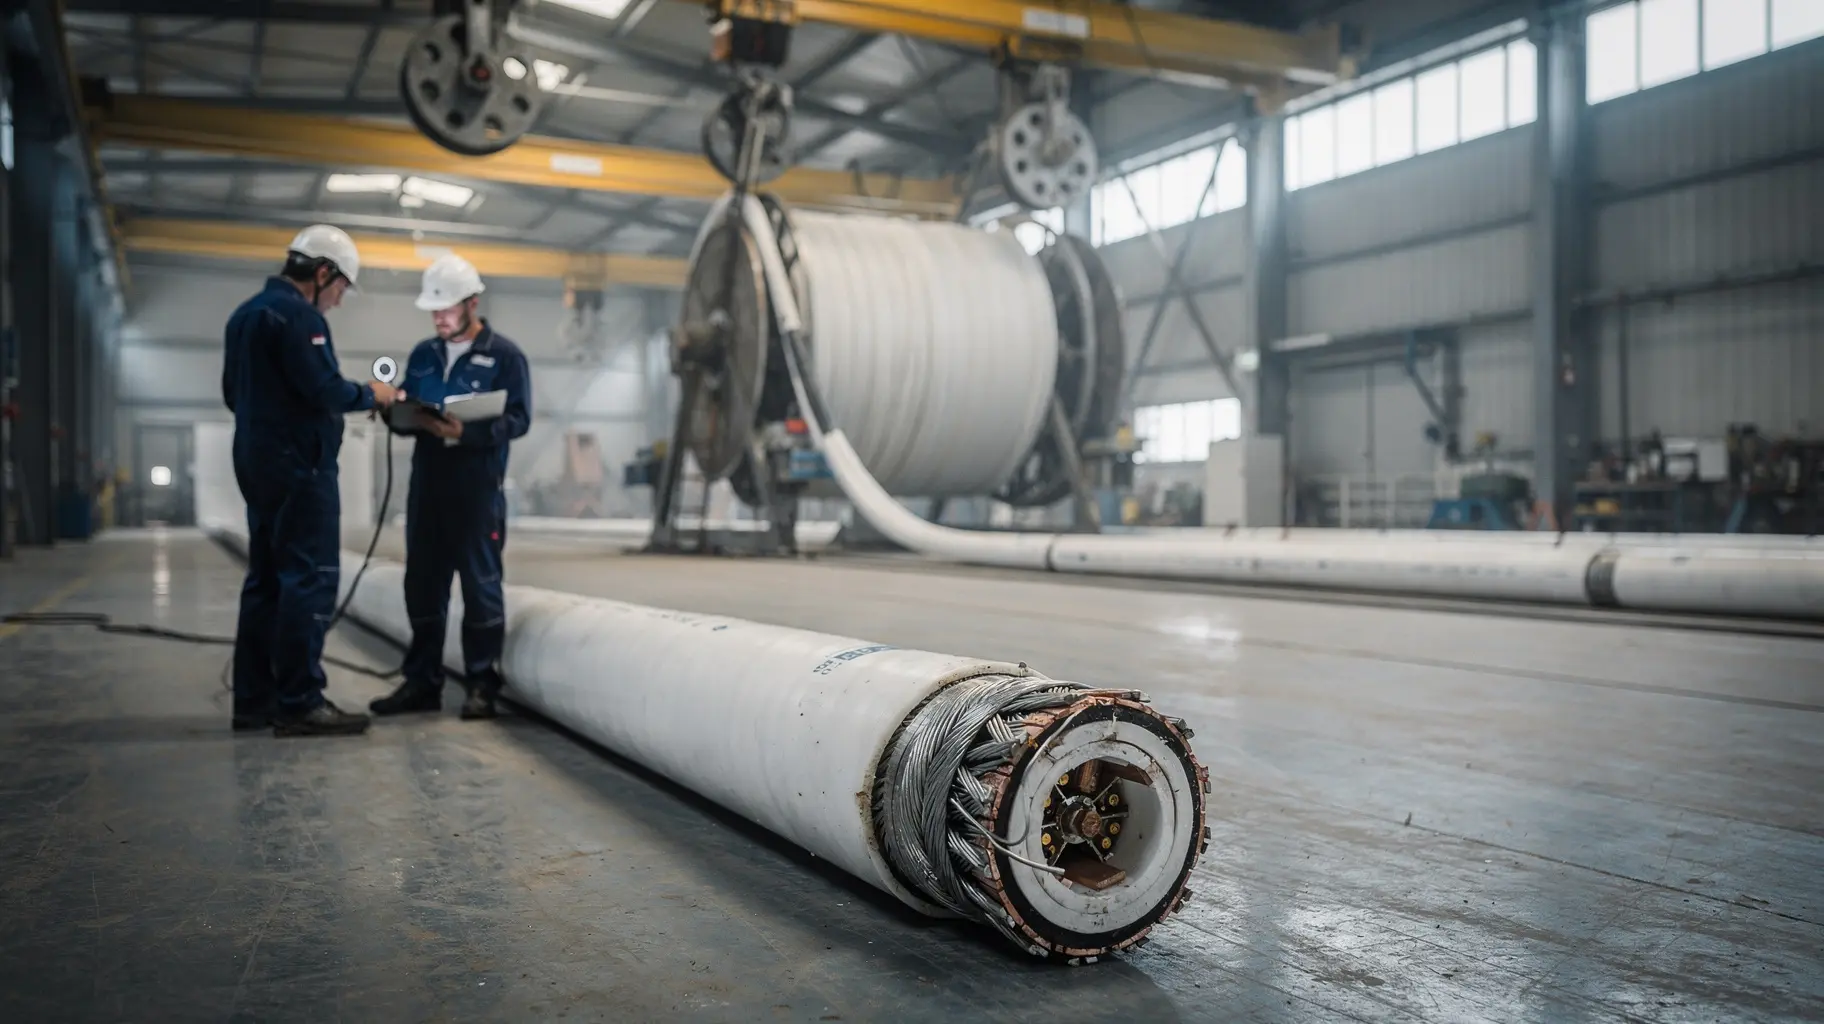
这个数字的性质要说准:它是 2024 年 6 月一份新闻稿里的计划,不是已经执行的资本开支。带日期的意向就是带日期的意向,换了大股东,或者订单周期转向,它就会被削减、推迟或重排。ASN 把加来的这座工厂呈现为自己电缆生产的中心枢纽(ASN 制造设施页面),同时运营着一支专用于海底电缆敷设与维修的船队(ASN 船队页面)。造缆和铺缆是两个不同的瓶颈,而计划动的是第一个:工业用地。
这也是这件事超出诺基亚财务口径的原因。海底电缆承载着绝大部分洲际流量;谁掌握工厂和船舶,谁就掌握着海床上某处断了之后物理层面的响应能力。ASN 的订单储备、营收和市场份额在留存材料里没有出现,这里也就不做量化。有文献支撑的是地理:加来造缆,格林尼治是新的一块,船队负责把它送到水里。
诺基亚定不下来的那一天
这是任何一份公告都没解决的部分,也是整份卷宗里最诚实的一段。诺基亚发布了一个标注 2024 年 7 月 22 日的页面,标题把将 ASN 剥离给法国政府写成已完成,其检索到的摘要称交易在 2024 年 7 月完成(诺基亚,2024 年 7 月 22 日)。2025 年 1 月 2 日的公告说的不是这件事:交易于 2024 年 12 月 31 日完成(诺基亚,2025 年 1 月 2 日)。
这不是措辞差异。两个日期之间隔着五个多月,在这段时间里,欧洲最要紧的电缆制造商的股权归属,被同一家卖方用两种方式描述过。无论按哪个读法,接下来的问题都一样:这期间解除的是哪一项交割条件,又是谁在承担这门生意的风险。留存材料没有回答这个问题,本文也不会靠推理把它补上。两个日期各自带着出处出现,谁也不被宣布为定论。
对电缆运营商来说,这种含混有具体后果:2024 年 8 月与 ASN 签下的合同,签署时卖方还没来得及用统一说法描述这家公司的股东延续性。这并不使任何合同失效,但读这份交易的其余文件时值得记着——这类细节活在卷宗里,不活在标题里。
一个国家股东的算法不同
下面是本文的分析部分,这一点应当标明:当国家成为大股东,企业的偏好函数不再只有毛利。三个层面会随之移动。
容量分配。一家由国家持股的工厂,有理由在稀缺产能上同时考虑产业政策与主权标准,而不是只按价格和订单先后。
维修优先级。电缆断了之后,是几天修好还是几周修好,不由维护合同决定,而由哪条船在什么位置、谁有权先调它决定。国家拥有船队,就有了明确理由让本国航线和本国客户排到前面,而这个理由不需要写进任何一份标书。
出口许可。一家处在欧洲国家控制下的制造商,每向敏感市场出售一次,就成为一个外交决策点。反过来也一样:别的国家会像对待自己的国家队那样对待 ASN。
这三点不是对已经发生之事的陈述,而是新股东自带的一套激励结构。留存证据记录了所有权、价格和投资计划;它还没有记录任何一次分配、优先或发证决定。
卷宗上的空洞
可用的材料是从公司公告与通讯社报道中生成的摘录与摘要,不是被直接查阅过的法律协议。80/20 的股比、看跌期权的条款、交割条件,以及任何监管或国家援助审批,在留存文本中除已引用者之外都没有描述。
也没有任何留存来源给出 ASN 的市场份额、营收、订单储备或船舶数量;这些数字本文不用。卷宗里同样没有董事会构成、APE 的治理安排,以及交割后 ASN 首席执行官的姓名。这些是文献缺口,不是任何事情的迹象。
ASN 在 BTW 名录中的条目在这里:阿尔卡特海底网络 仅限战略圈层会员。
接下来该盯什么
有用的问题不是这笔交易在七月还是十二月交割。是那座工厂接下来怎么用。2026—2028 年间那个 1 亿欧元的计划,是卷宗里唯一可以核对日期的承诺,也是最容易被悄悄搁置的那一个。
在这个时间表变成工地之前,合理的读法是:法国政府买下的是对工业用地和船舶的决定权,不是一份结果。电缆照旧躺在海床上干活。变的是要把它捞上来的时候,由谁签字。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
战略圈层
所有读者均可浏览。加入并登录后可解锁档案简报。
加入战略圈层仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance