Summary
- F5의 2026 회계연도 4분기 시스템 매출은 2억3900만 달러로 전년 동기 대비 29% 늘었다. 소프트웨어는 19%, 서비스는 3% 증가했고, 전체 매출은 13% 증가한 9억1700만 달러였다.
- 9월 말 재고는 전년 7720만 달러에서 2억6190만 달러로 늘었다. 이사회는 기존 매입 프로그램의 잔여 한도 3억2200만 달러에 더해 신규 자사주 매입 15억 달러를 승인했다.
클라우드 회사의 성장 엔진이 창고에 있다
F5의 10월 27일 실적 발표에서 가장 빠른 성장률은 시스템 장비가 차지했다. 4분기 매출 2억3900만 달러는 1년 전보다 29% 많다. 소프트웨어는 2억7100만 달러로 19%, 서비스는 4억800만 달러로 3% 성장했다. 합계는 9억1700만 달러다. 애플리케이션 보안과 클라우드 연결을 파는 회사라도 고객망에 설치할 장비는 부품 조달과 생산, 배송, 검수라는 시간을 통과해야 한다. 판매 발표만으로 그 순서가 사라지지는 않는다.
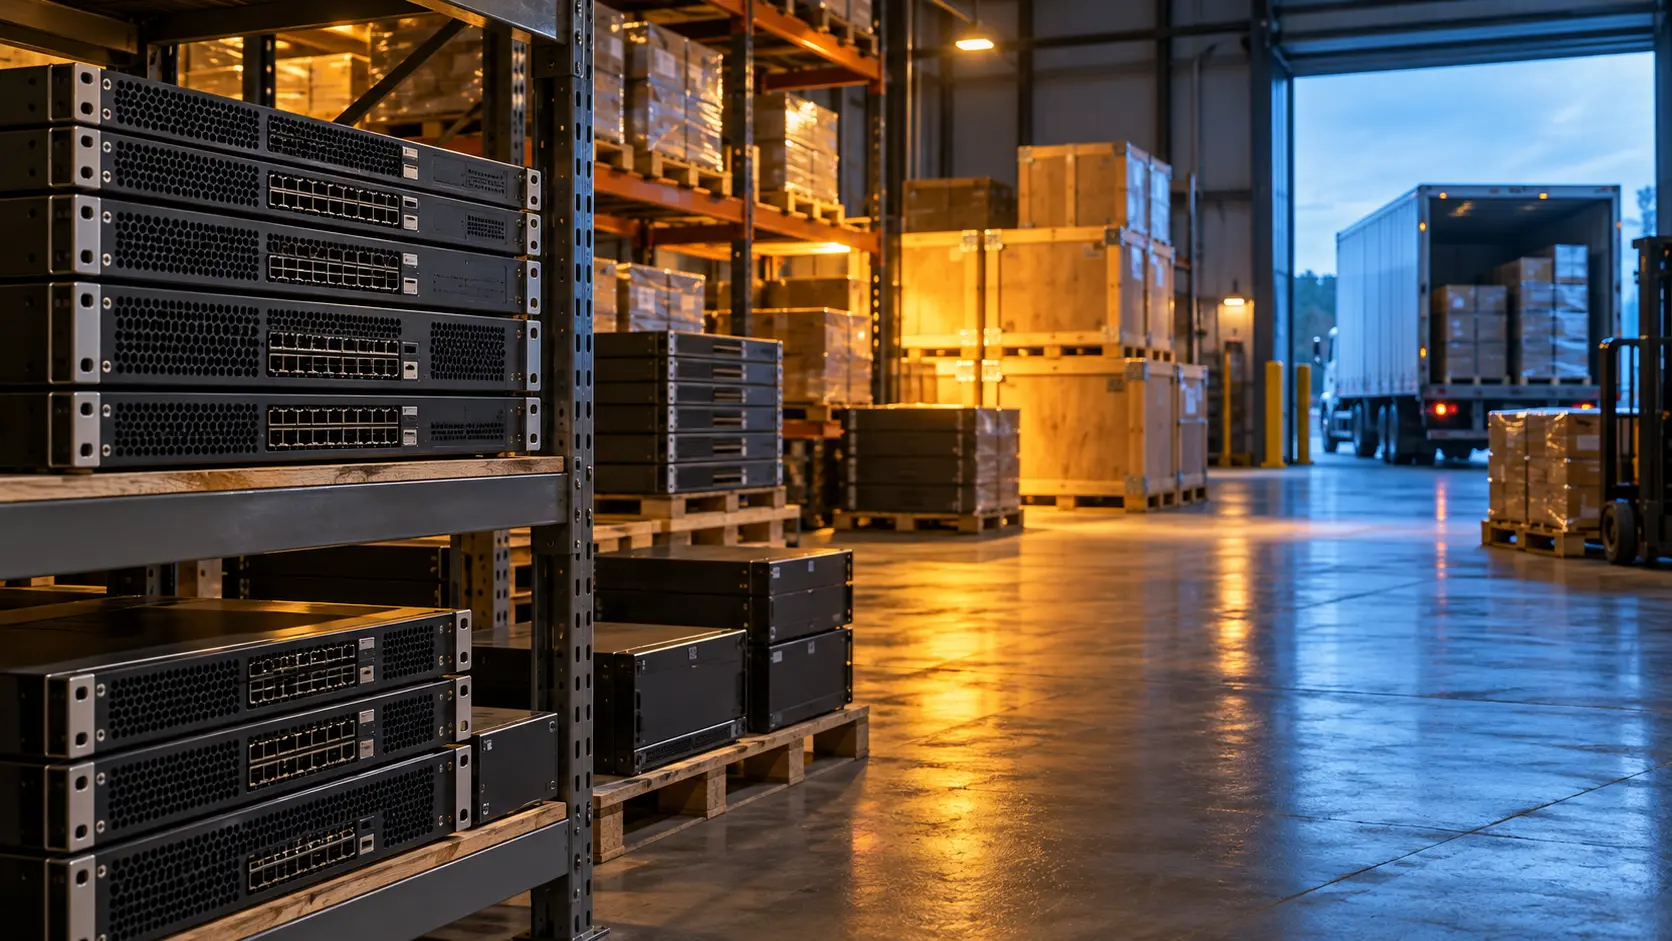
재무상태표에는 그 시간을 위한 자금이 쌓였다. 9월 말 재고 2억6190만 달러는 전년의 7720만 달러보다 1억8470만 달러 많다. 기말 잔액은 약 3.4배다. 연간 현금흐름표에는 인수 효과를 제외한 재고 변동으로 1억6030만 달러가 쓰였다고 적혀 있다. 재무상태표의 차액과 현금 사용액은 산정 범위가 다르지만, 둘 다 실물 장비를 준비하는 데 더 많은 돈이 묶였음을 보여준다. 회사는 이 재고가 어떤 제품이나 확정 고객 주문에 연결되는지 공개하지 않았다. 다음 실적에서 창고가 얼마나 빨리 비워지는지가 핵심이다.
주주를 위한 지출 권한도 커졌다
이사회는 자사주 매입 한도를 15억 달러 늘렸고 기존 프로그램에는 3억2200만 달러가 남아 있다. 한도는 경영진에게 실행 시점과 규모를 고를 권한을 준다. 2026 회계연도에 실제로 지급한 자사주 매입액은 관련 소비세를 포함해 6억110만 달러였다. 같은 기간 영업현금흐름은 9억5950만 달러였고, 기말 현금 및 현금성 자산은 약 15억9100만 달러였다. 돈이 없는 회사의 무리한 약속으로 읽을 숫자는 아니다. 문제는 장비가 매출로 돌아오는 속도와 주주에게 현금이 나가는 속도가 맞는가다.
4분기 일반회계기준 영업이익률은 전년 25.4%에서 23.1%로 낮아졌다. 조정 기준도 37.0%에서 33.7%로 내려갔다. 매출 증가가 수익성 개선까지 자동으로 보장한 것은 아니다. 준비해 둔 시스템이 빠르게 출하되고 적정 이익을 남긴다면 재고는 공급 능력이 된다. 출하가 늦어지면 재고는 먼저 F5의 자본을 사용한다. 어떤 물량이 이미 고객 주문에 묶여 있는지 알 수 있다면 이 판단은 더 선명해진다.
F5는 2027 회계연도 매출 증가율을 8–9%, 첫 분기 매출을 8억7500만–8억9500만 달러로 제시했다. 다음 보고서에서는 시스템 매출과 기말 재고, 실제 자사주 매입 지출을 함께 놓고 봐야 한다. 이사회는 매입 한도를 오늘 늘릴 수 있다. 고객 장비가 설치되는 날짜는 고객이 정한다. 그 사이의 시간을 지불하는 쪽은 F5다.
Sources
회원 브리핑
프로필 심층 컨텍스트
올바른 멤버십 등급으로 로그인하면 전체 브리핑과 출처 노트를 볼 수 있습니다.
Strategic Circle 전용
Strategic Circle
모든 독자에게 공개됩니다. 가입 후 로그인하면 프로필 브리핑를 열람할 수 있습니다.
Strategic Circle 가입하기Leadership Alliance 전용
Leadership Alliance
자격을 갖춘 IP 자산 소유자 및 운영진을 위한 콘텐츠입니다. 로그인하면 Leadership Alliance 브리핑을 열람할 수 있습니다.
Leadership Alliance 가입하기