Summary
- F5の2026年度第4四半期のシステム売上高は2億3900万ドルで前年同期比29%増。ソフトウエアは19%増、サービスは3%増、全体の売上高は13%増の9億1700万ドルだった。
- 9月末の在庫は前年の7720万ドルから2億6190万ドルへ増加。取締役会は既存枠の残額3億2200万ドルに加え、15億ドルの自社株買いを新たに承認した。
伸びたのは画面の中だけではない
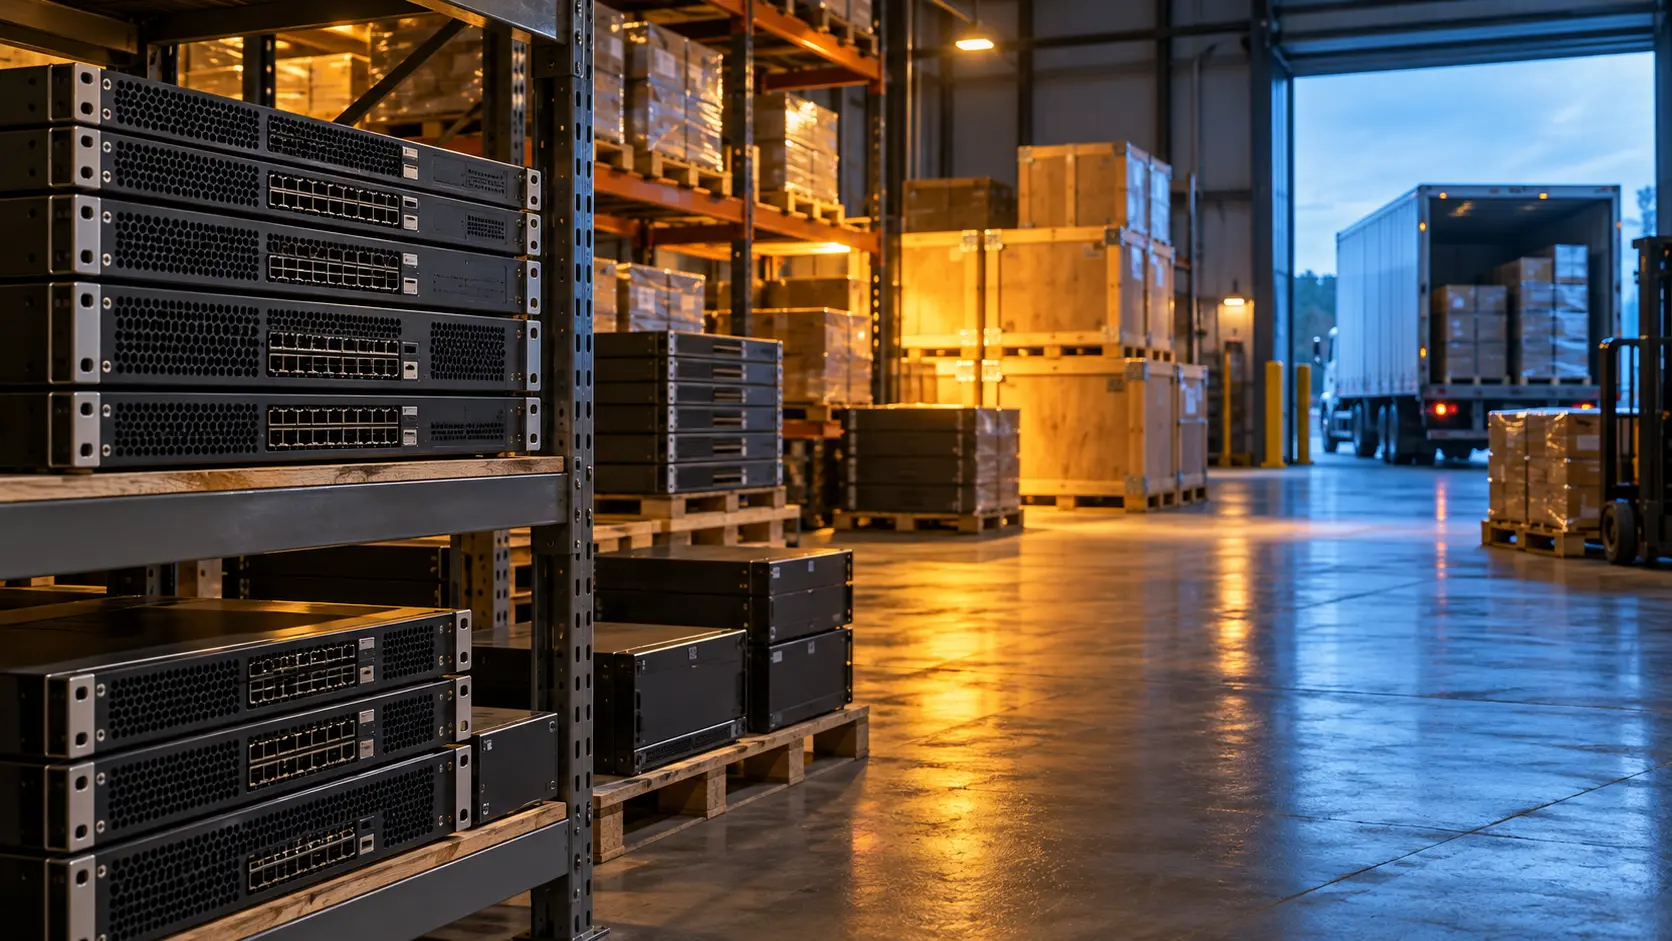
F5の10月27日の決算発表で目を引くのは、システム機器の伸びである。第4四半期の売上高は2億3900万ドル、前年同期から29%増えた。ソフトウエアは2億7100万ドルで19%増、サービスは4億800万ドルで3%増だ。合計9億1700万ドル、全体では13%増。アプリケーションの保護を語る企業でも、顧客のネットワークに機器を据える仕事には部品、製造、出荷、導入の順番がある。
その順番は貸借対照表を重くした。9月末の在庫2億6190万ドルは、前年の7720万ドルより約1億8470万ドル多い。期末残高は約3.4倍になった。年間キャッシュフロー計算書では、買収の影響を除く在庫変動に1億6030万ドルの資金が使われた。残高の増分と資金流出は会計上の範囲が異なるが、機器の循環に資本が深く入っている点は共通する。決算資料には、在庫のうち何が確定注文にひも付き、何が先行準備なのかという内訳がない。次に必要なのは倉庫の面積の説明ではなく、そこから出る売上の速度だ。
株主への約束は別の時計で進む
取締役会は自社株買い枠を15億ドル上積みし、旧枠の未使用分3億2200万ドルを残した。承認は経営陣に裁量を与える。現金がその日に全額出ていったわけではない。2026年度に実際に支払った自社株買い代金は税を含め6億110万ドル。営業キャッシュフローは9億5950万ドル、期末の現金同等物は約15億9100万ドルだった。潤沢な現金を背景に、機器の準備と株主還元を同時に進める余地はある。資金配分の良し悪しは、在庫が売上に変わるまでの期間で変わる。
第4四半期の会計基準ベースの営業利益率は23.1%で、前年の25.4%を下回った。調整後の営業利益率も37.0%から33.7%へ低下している。売上の加速だけで採算まで改善したとは言えない。F5が在庫を製品別、注文別に開示すれば、何のために資金を寝かせたのかが見える。今の資料から確かに言えるのは、最も伸びた事業ほど物理的な引き渡しの時間に縛られるということだ。
会社は2027年度の売上高を8~9%増と見込み、最初の四半期には8億7500万~8億9500万ドルを予想する。次の決算では、システム売上と在庫残高、自社株買いの実際の支出を一緒に読むべきだ。資本の振り向け先を決めるのは経営側でも、機器を迎え入れる日を決めるのは顧客側である。棚に置かれた一台には、その日までの時計が付いている。
Sources
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加