
トピック
通信事業者の統合
「トピックの観点から見た通信事業者の統合トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

北米のクラウドサービストレンド
SoftcatのGDT買収はデータセンター容量ではなくサービス基盤への投資だ
10億5,000万ドルの取引で Softcat が得ようとしているのは、米国の大企業顧客への接点と、それを支える人材・ベンダー関係・提供体制である。株式希薄化と新規借入に見合うかは、買収完了後の顧客維持とキャッシュ創出で判断すべきだ。
北米のデータセンタートレンド
Digital Realtyの78億ドルは、Blackstoneへの支払額ではない
北バージニアの取引は、100%持分ベースの資産価値、売却対象の混合持分、負債、残存工事費、現金、株式、将来容量を一つの見出しに重ねた。数字ごとに分母と時点を戻す必要がある。

欧州・中東の国内通信事業者トレンド
CMA、20億ポンドの Nexfibre–Netomnia 買収案を審査
この取引により、VMO2 と Nexfibre のネットワーク到達物件数は合計1,000万件近くへ拡大する可能性がある。CMA のフェーズ2審査は12月15日まで続く。

北米のクラウドサービストレンド
Payoneerは採決を通過した。それでも1株7.40ドルの現金にはなっていない
合併案件では、賛成票が集まった瞬間に物語が完結したように見えやすい。Payoneer と Nuvei の取引では、9月14日の採決が消したのは一つの条件だけだ。株式を現金請求権へ変える法的な時点、開示訴訟、規制承認は、それぞれ別の時計で進んでいる。
北米の国内通信トレンド
GTSのSPAC案件、上場初日に残る現金はまだ決まっていない
NMP Acquisition と Gibson Technical Services の統合案には、4億ドルの企業価値と約1億1980万ドルの信託資産という二つの数字が並ぶ。しかし GTS が実際に使える資金は、そのどちらでもない。公開株主の償還を差し引き、取引費用を先に支払った残額だけが運転資金となる。最低現金条件はなく、売り手向け債務は最大8200万ドル残り得る。さらに7500万ドルの優先株には年9%のリターンが積み上がる。案件の実力を測る分母は、まだ空欄のクロージング後現金である。

北米のクラウドサービストレンド
Oomaの買収融資6500万ドル、取得現金控除後の対価とほぼ一致
Ooma が FluentStream と Phone.com に見いだした価値の中心は、技術より顧客だった。取得した顧客関係の評価額は合計3950万ドルに達する。その顧客基盤を買うための最終対価は7318万6000ドル、取得先が保有していた現金を除けば6462万3000ドルとなり、買収用に調達した6500万ドルとほぼ重なる。負債はすでに1800万ドル減った。だが、顧客がどれだけ残り、各社がどれだけ返済原資を生んだかは、まだ一つの数字にまとめられている。
北米の地域 ISP トレンド
BEAD 網整備が米国の光ファイバー業界再編を加速する可能性
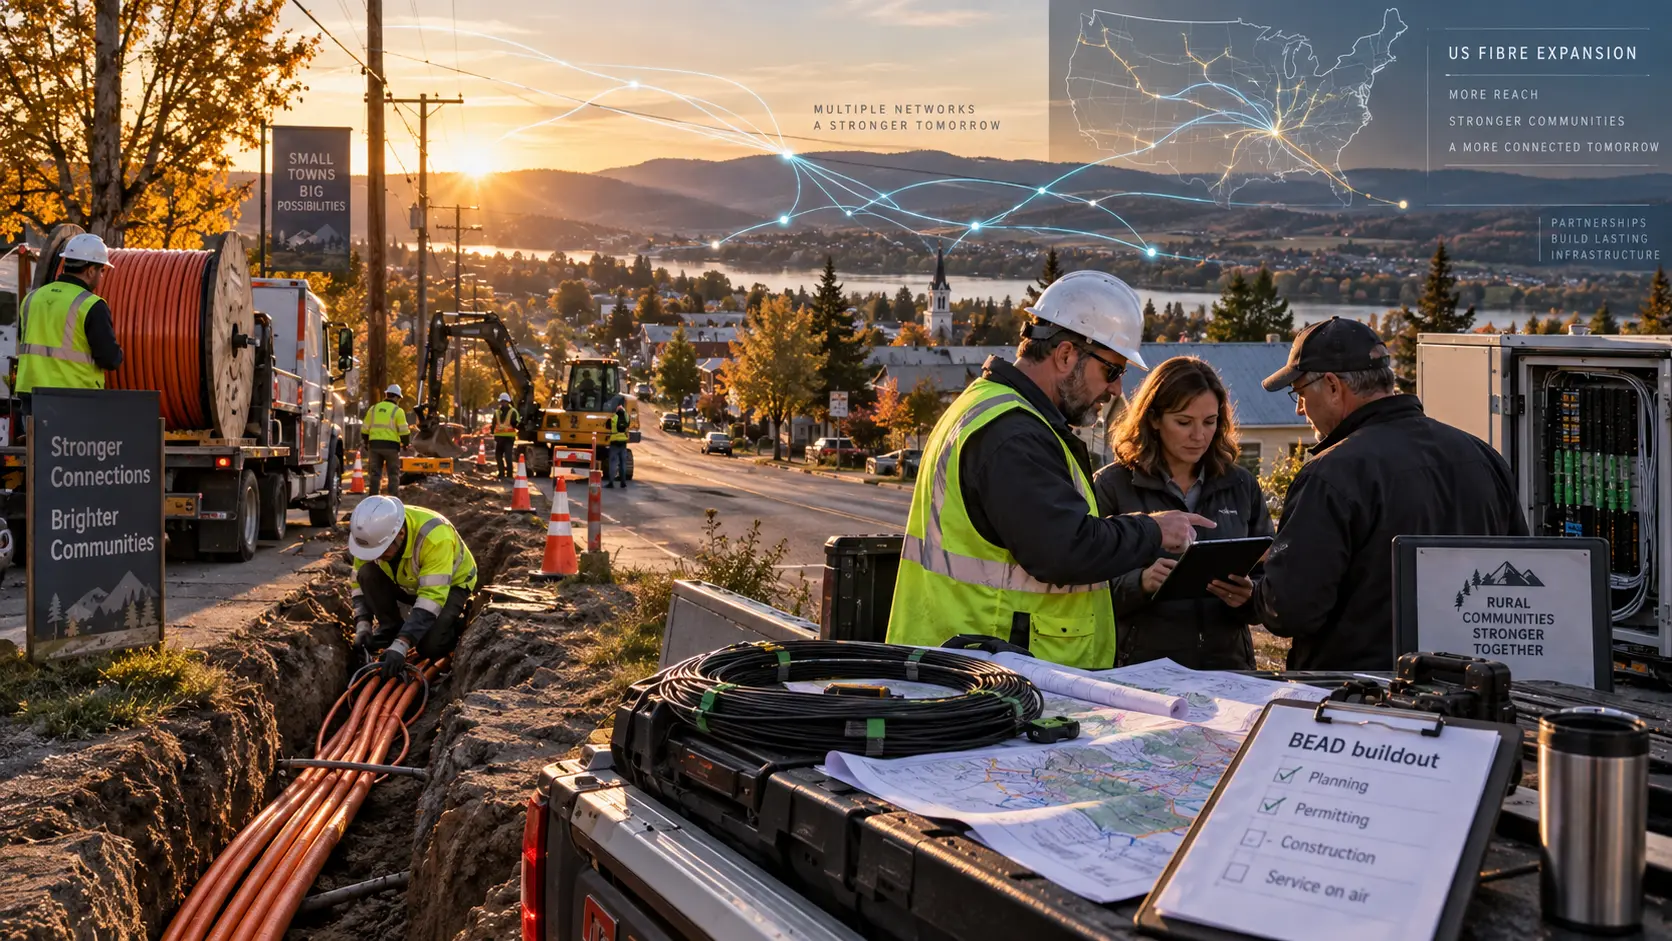
BEAD 案件が施工段階に入るなか、米国の小規模な光ファイバー事業者には建設・資金調達の負担が重くなり、提携や買収への圧力が強まっている。
北米のクラウドサービストレンド
NETSCOUTは12.7%増収、政府注文の前倒しと製品受注残1790万ドル減が同居
受注、出荷、売上計上、入金は同じ時計では動かない。NETSCOUT の第1四半期は増収・増益だった一方、一部の政府関連注文は想定より早く届き、製品受注残は3月末から大きく減った。必要なのは一つの説明への短絡ではなく、次の四半期まで続く変換経路の確認だ。

アジア太平洋の機関トレンド
ARC–Firstbornの10億ドルは、まだ最終株式数ではない
売り手が受け取る株数は、発表資料の10億ドルからは決まらない。ARC Group Acquisition I と Firstborn Top Capital の契約では、まず純有利子負債、運転資本、未払いの取引報酬を反映し、その金額を SPAC の償還価格で割る。クロージング前に出る計算は推定値であり、完了後には株式を追加交付したり返還したりする精算が残る。公表価値と最終持分は、同じ数字ではない。

グローバルのクラウドサービストレンド
Planetcastが製品群を買っても、アクセシビリティーの責任は一つにならない
視聴者にとって、字幕が消える事故は一件である。運用側から見ると、音声認識、固有名詞辞書、言語ライセンス、字幕挿入、送出切替、配信での透過という別々の工程がある。Planetcast による BroadStream Solutions の買収は、このうち多くを同じ企業グループに収める。連絡先は減らせるかもしれない。しかし、同じ所有者になったことは、どの工程を誰が制御したかという説明の代わりにはならない。必要なのは製品の総合カタログではなく、アクセシビリティーの引継ぎ台帳だ。

北米の機関トレンド
NasdaqによるLeveL Markets買収には、分離を示す四つの証票が要る
「独立」という言葉は、株主名簿が変わっただけでは守れない。Nasdaq は2021年、独立運営と説明された LeveL ATS の重要な少数持分を取得した。2026年8月には LeveL Markets の全持分を買う契約を結んだ。価格は非公表で、取引はまだ完了していない。Nasdaq は専任経営陣、構造的分離、参加者情報の機密性、運営の完全性を維持すると約束する。検証に必要なのは、権限、データアクセス、市場変更、規制開示という四つの証票である。

欧州・中東の国内通信事業者トレンド
鉄塔は16.2倍で売れる。Ziggoに必要なのは減債の領収書だ
インフラ売却の価値は、発表日の倍率ではなく、その後に残る明細で決まる。Liberty Global は VodafoneZiggo のオランダ鉄塔資産に6億6,900万ユーロという買い手を見つけた。だが上場を目指す Ziggo Group に必要なのは、受取額、返済した債務、そして所有に代わって発生する長期負担が一本につながった記録である。

欧州・中東の地域 ISP トレンド
Airband、通信は継続しても旧債務は救済されず
新たに提出された管財人報告が、460万ポンドの事業譲渡と債権回収の隔たりを示した。Voneus への引き継ぎを決めたのは、ネットワークの寿命より資金の持続時間だった。

北米の機関トレンド
JobyのBladeアーンアウトは241万9801株の再売却可能株になった
9月8日、Blade の1年間の業績測定は「241万9801株」という別の言語に置き換わった。Joby Aviation は一定の EBITDA マイルストーン達成に伴って株式を発行し、2日後には Strata による再売却を登録した。ここで起きたのは新たな資金調達ではない。条件付き債務が発行済み株式となり、その株式に市場で換金できる経路が加わったのである。

アジア太平洋の国内通信事業者トレンド
Chorus が求める、光ファイバー買収後の節減を保持する時間
新たに公表された意見書は、料金経路を見直す取引規模の基準と、統合による節減の扱いを変えるよう求める。争点は買収の発表ではなく、利用者へ利益を移す時期だ。

グローバルの機関トレンド
CircleのTazapay買収は4億ドルを株式で払い、4年の留保を残す
Circle の発表は、Tazapay が接続する100超の市場を示す一方、買収価格を記さなかった。SEC 提出の契約書が示す4億ドルも、確定した現金支払いではない。負債、費用、手元資金を調整した後、クロージング直前の Circle 株の平均価格で株数へ換算される。さらに二つの留保枠があり、最後の株式は48カ月後まで受取人の権利にならない。評価すべき対象は決済量の大きさではなく、価格が株式と時間にどう変換されるかだ。

グローバルの機関トレンド
Theravanceは9億2,900万ドルの自社売却に3億6,000万ドルを持ち込む
Zymeworks による Theravance Biopharma 買収案では、売り手の金庫が最大の資金源になる。OMERS Life Sciences の3億5,000万ドル、クロージング時に Theravance へ残ると見込む純現金3億6,000万ドル、Zymeworks 自身の2億1,900万ドル。この三つは9億2,900万ドルにぴたりと一致する。しかし、支払日に同じ現金となる資金も、その後は担保付き債権、買い手の残余持分、そして旧株主の無担保 CVR へと異なる順位に分かれる。

ラテンアメリカ・カリブの機関トレンド
Chilean Cobaltは2%ロイヤルティを得た。NeoRe買収なら消える
NeoRe の第2段階を終えた Chilean Cobalt には、単純な上積みではなく分岐点が現れた。現状の2%ネット・スメルター・リターンを残せば、将来生産に対する契約上の取り分を持つ。買収を成立させれば、その権利を消して事業を直接保有し、許認可、資金調達、操業の責任まで引き受ける。

北米の機関トレンド
TTMのEpiq買収で「16億ドルの資金調達」を足し算してはいけない
Epiq Solutions の買収価格は11億ドル。一方、TTM Technologies が示した債務枠は、無担保社債5億ドル、有担保タームローン A 3億ドル、同 B 8億ドルで、表面上は16億ドルになる。しかし、代替資金で融資枠を減額でき、資金使途は別の買収や対象会社の債務にも及ぶ。三つの数字は買収代金の領収書ではなく、財務部門が選ぶ資金調達の外周である。
北米の機関トレンド
U.S. Critical Mineralsが買うのは稼働鉱山ではなく再始動の工程だ
McAllister には「以前に動いた」という強い物語がある。1989年から1992年までタンタル精鉱を生産し、処理設備も残る。だが、休止した鉱山の取得で最初に手に入るのは現在の生産量ではない。過去の記録、権利、設備を一つずつ現代の技術・環境・資金条件で検証できる立場である。