
要約
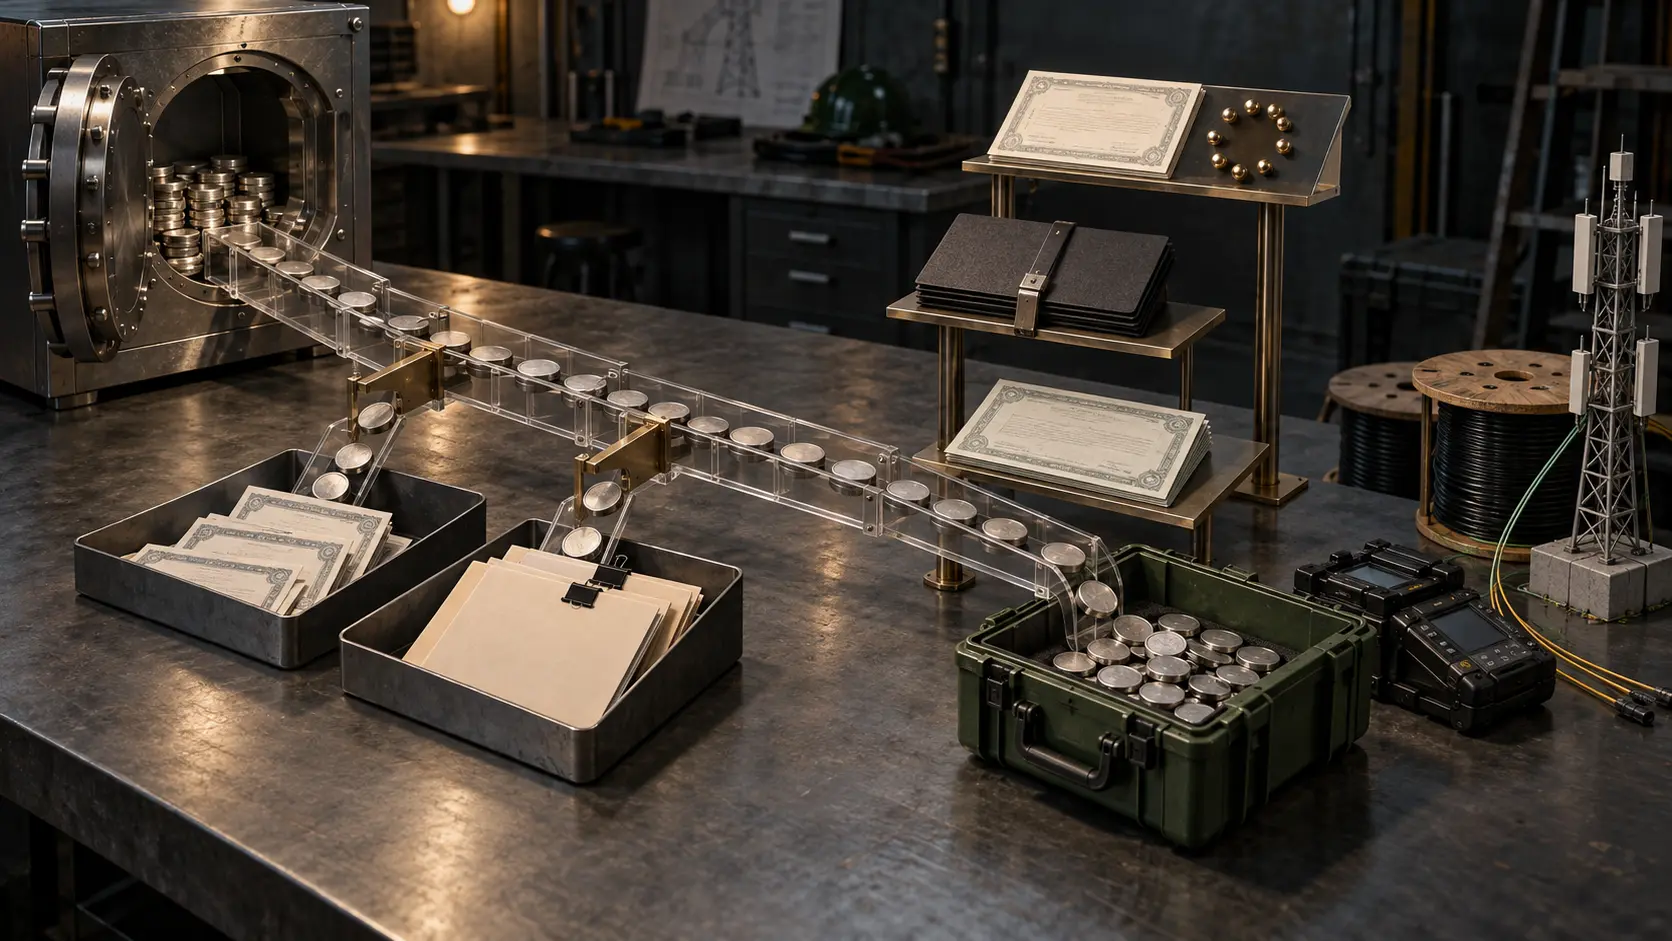
- NMPの信託資産は9月4日時点で約1億1980万ドルだった。公開株主による償還後の残金から、スポンサー融資、引受・助言費用などを支払い、最後に残った金額だけが新会社の運転資金になる。
- 契約には最低現金条件も第三者融資の実行条件もない。法的に取引が成立しても、事業へ渡る流動性が見出しの信託額を大きく下回る可能性がある。
- 売り手Streeterville Capitalへの債務は最大8200万ドル残せる。別に7500万ドルの優先株が年9%、通年で初期675万ドル相当を積み上げ、取締役会が現金を選ばなければ原則として追加優先株で支払われる。
- 残存債務が上限なら、持分対価は3億1800万ドル、うち優先株7500万ドル、売り手普通株2億4300万ドルとなる。これは契約式の例であり、最終残高の予測ではない。
- GTSが示した2025年売上約1億4000万ドルとEBITDAマージン12.5%は未監査で、EBITDAもGAAP数値と調整されていない。次の検証点はS-4と最終資金使途表である。
信託残高は入金額ではなく上限である
SPACの信託資産は、対象会社にそのまま渡る資金として語られやすい。本件契約は明確な順序を置く。公開株主がまず償還を選ぶ。償還後の信託残高が「利用可能な信託収入」となり、NMPの未払・繰延費用、取引や管理費用のためのスポンサー融資、延長費用、その他クロージング費用に充てられる。新会社が一般運転資金として保持するのは、その後の残りだけだ。
6月末のNMPは信託に1億1921万2000ドルを持つ一方、信託外の現金は10万6746ドルだった。9月の発表は信託額を約1億1980万ドルに更新したが、償還率や取引費用を示していない。したがってこの金額は、設備、人員、売掛金を支える確定資金ではない。
契約では予定クロージング日の2営業日前に、償還後資金、費用、最終運転資金を見積もる。投資家が必要とするのは、この三段階の表である。
最低現金を外したことで、資金問題は成立後へ移る
最低現金条件がなければ、償還が増えても案件を閉じやすい。外部融資の調達も前提ではない。GTSは現状の流動性と内部キャッシュフローで現在の事業を維持できると説明する。
しかし成長計画は別の資金を要求する。光ファイバー敷設、無線網高密度化、データセンター接続、地域拡大、追加買収には、熟練作業員、車両、資材、保険、保証能力、工事代金回収までのつなぎ資金が要る。上場は将来の資本アクセスを開くが、償還された信託資産を復元しない。
「成立できる」「現状を運営できる」「成長を加速できる」は同じ命題ではない。最初の二つには契約と経営陣の説明がある。三つ目には、クロージング後の資金表がまだない。
売り手は株主になるだけでなく債権者でもあり続ける
売り手向けの旧債務は、クロージング前に7500万ドルの第一順位担保付約束手形へ再編される。最大700万ドルの売り手信用枠もあり、未払利息を含む合計上限は8200万ドルとされる。
この残存債務を4億ドルから差し引いて持分対価を計算する。上限を使えば3億1800万ドル。そのうち7500万ドルが優先株、2億4300万ドルが普通株である。実際の残存債務が小さければ株式対価は増えるため、この計算は感応度の端点にすぎない。
優先株は別の負担を生む。額面7500万ドルに年9%が付き、1年間なら初期675万ドル。通常は追加優先株で支払い、取締役会が選べば現金となる。清算や分配では普通株より上位、初期転換価格は12ドルで、一定の借入、担保設定、安値発行、重要取引には保有者の同意が必要だ。宣言された未治癒の債務不履行では12%に上がり得る。
現物払いは当面の現金を守る一方、普通株より先に回収される残高を膨らませる。
5%のB株は議決権の5%ではない
売り手普通株対価の95%はA株、5%はB株になる。経済的権利は同じだが、B株は1株20票、A株への転換は一対一である。
最終支配率はまだ出せない。償還で公開株と現金が同時に減り、NMPの権利証券が株式に転換され、売り手株数は債務残高で動く。さらに、償還後の発行済み普通株の15%に相当するインセンティブ枠も予定される。
分かるのは構造の向きだ。償還が多いほど残る公開株の母数は小さくなる。多議決権株が売り手の影響を増幅し、優先株の保護条項が資金調達の一部を制約する。経済持分と議決権は別表で確認すべきである。
評価倍率の分母はまだ監査前だ
GTSの公表値は2025年売上約1億4000万ドル、成長率約36%、EBITDAマージン12.5%である。単純計算ではEBITDAは約1750万ドル。企業価値は売上の約2.86倍、EBITDAの約22.9倍になる。
ただし公表資料自身が、数値は未監査で調整され得ると明記する。EBITDAはGAAPの最も近い指標と調整されていない。顧客集中、受注の採算、運転資金、設備投資、キャッシュ転換も十分に開示されていない。
契約は9月19日または署名から15日後の早い方までに監査財務を渡すとしていたが、NMPは後日を選べる。その後のS-4で初めて、過去実績とプロフォーマ資本構成を同じ表に置ける。倍率の小数点より、分母の監査が先である。
Sources
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加