
要約
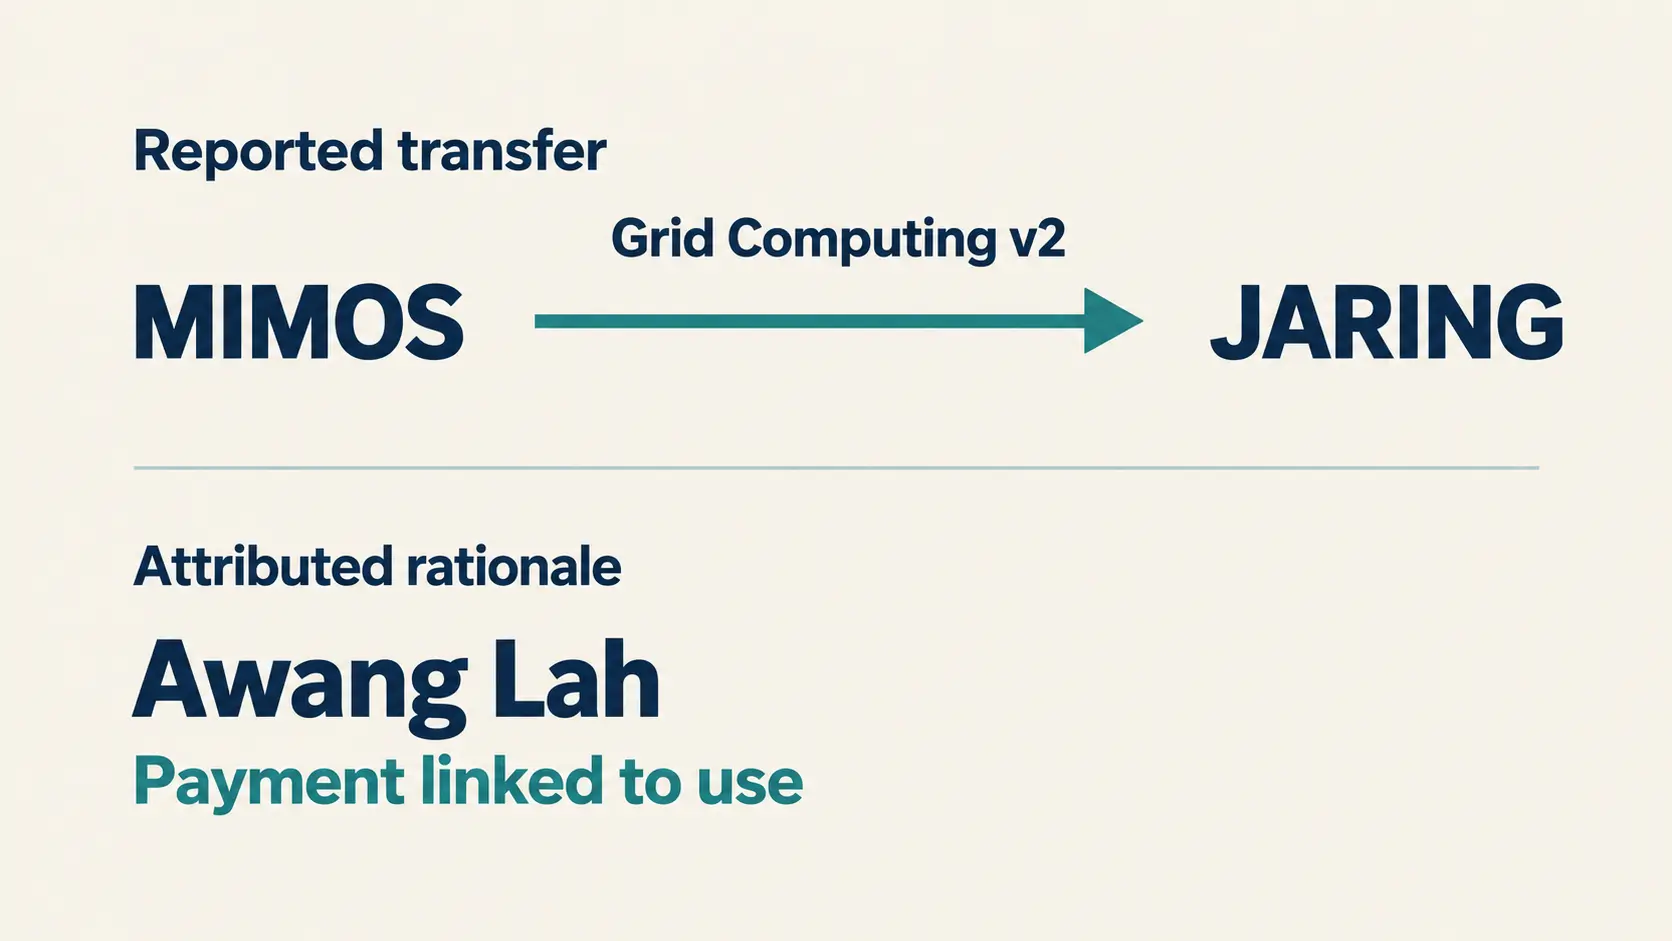
- MIMOSの2008年版年次報告には、Jaring Communications Sdn Bhdに「Grid Computingのバージョン2」が付与されたという記述がある。ただし、報告書の年は、契約締結日やサービス開始日を意味しない。
- MIMOSが掲載するマレー語の記事は、JARINGの最高経営責任者としてアワン・ラーを紹介し、「使った分だけ払う」方式による費用節減の説明を伝えている。これは本人に帰属する商業上の提案であり、顧客が実際に節約できたことの測定結果ではない。
「使った分だけ払う」という言葉は、技術の名称よりも顧客の判断に近い。モハメド・アワン・ラー(Mohamed Awang Lah)について今回確認できる具体的な役割も、その説明にある。MIMOSが掲載する記事は、JARINGの最高経営責任者である同氏が、グリッドコンピューティングの利用によって費用を節約できると述べ、その理由をマレー語の「bayar apa yang digunakan」、すなわち使った分に応じて支払う方式に求めたと伝える。発言を伝える記事
この説明の意味は、計算資源を利用するために顧客が何を負担するのか、という問題に技術を結びつけた点にある。しかし、料金の考え方を説明することと、その料金でサービスを購入できること、さらに購入した顧客が経済的な利益を得ることは、それぞれ別の段階だ。アワン・ラーの役割を評価するには、その段階を飛ばさずに読む必要がある。
年次報告に残った技術の受領先
MIMOSの2008年版年次報告で確認できた一節は、「Jaring Communications Sdn Bhd – awarded version 2 of Grid Computing.」と記している。少なくともこの記述は、受領先をJARINGという組織名で特定し、対象をグリッドコンピューティングの「バージョン2」としている。年次報告の記述
ただし、この短い記述だけでは、移転されたものの技術仕様、利用条件、運用への準備状況は分からない。「バージョン2」は資料上の呼称であり、処理能力や信頼性を示す数値ではない。また、2008年は年次報告の対象年であって、特定の授与日、署名日、稼働開始日をこの一節から割り出すことはできない。契約書そのものを確認したわけでもない。
もう一つの記録であるMIMOS掲載の記事「Jaring Peroleh Teknologi Grid Computing」は、JARINGが商業目的でMIMOSから技術を受け取ったと伝える。そのうえで、アワン・ラーを最高経営責任者として紹介し、費用節減の説明を同氏に帰属させている。技術の供給元、受領する企業、商業的な意義を説明する人物が、ここでは区別されている。技術受領を伝える記事
このマレー語記事の掲載日は確認できていない。本文にある「今日」という表現だけで暦上の日付を決めることはできず、年次報告と組み合わせても、サービス開始までの正確な時系列にはならない。二つの資料が支えるのは、組織間の技術移転が報告され、その商業目的が語られたという限定された経緯である。
本人に帰せる説明と、帰せない成果
人物を中心に読む場合、技術の受領と本人の発言をひと続きの功績にしてしまいやすい。しかし、今回の記述でアワン・ラーに直接結びつくのは、経営者として利用者の費用負担を説明したことだ。技術を発明した、移転を一人で企画した、自ら交渉して署名した、といった行為までは確認できない。
最高経営責任者という肩書きだけでは、技術移転、開発、導入、契約、価格設定のすべてを誰が決めたかは分からない。MIMOSが技術の供給元であり、JARINGが受領先として記されている以上、組織の行為を丸ごと一人の行為に置き換えることは避けるべきだ。同時に、役割の範囲が限られているからといって、本人の説明が無意味になるわけではない。顧客が理解できる費用の言葉で技術の用途を示した、という点は記録に残る。
「商業目的」という表現にも境界がある。それは技術を何に使おうとしていたかを示すが、顧客がその時点で注文できたことまでは示さない。利用資格、料金表、契約条件、サービス品質の約束を確認しなければ、事業化の意図を、購入可能なサービスの存在に読み替えることはできない。
従量払いなら何が変わり得るのか
アワン・ラーの説明には、検証可能な経済上の論点がある。仮に支払いが実際の利用量に連動し、顧客が不要な容量への先行負担を避けられるなら、利用の少ない期間に抱える費用を減らせる可能性がある。これは提案が持つ条件付きの合理性であり、JARINGの顧客について確認された結果ではない。
従量払いという名称だけでは、支払総額の大小は決まらない。何を一単位として計測するのか、最低料金や導入費用があるのか、支援に別の費用がかかるのかによって、比較結果は変わる。仮に単価が明確でも、同じ仕事を終えるまでに必要な利用量や、顧客側で行う作業が異なれば、請求額だけの比較は不十分になる。
節約を確かめるには、対象の作業と代替手段を定め、同じ期間と品質条件で比べなければならない。実際の請求に加え、導入、運用、支援などの負担を含める必要がある。逆に、比較の条件をそろえずに安いと判定すれば、支払いの形式が変わっただけなのに、費用が減ったと見なすおそれがある。
今回確認できた年次報告の記述と記事の抜粋からは、顧客数、実行された作業、利用量、売上、更新契約、測定された節約額は確認できない。これは顧客がいなかった、あるいは提案が失敗したという意味ではない。成果について答える資料が、技術受領と経営者の説明を伝える資料とは別に必要だという意味である。
したがって、現時点で妥当な評価は狭いが具体的だ。MIMOSの報告はJARINGへの技術の付与を記し、MIMOS掲載の記事は、アワン・ラーが利用量に応じた支払いを費用節減につなげて説明したと伝える。その説明を本人の役割として認めることと、技術の単独の生みの親、あるいは実証済みの節約効果の実現者と評価することは、分けておく必要がある。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加