
Résumé
- L’accord a reçu 224 985 441 voix favorables, soit environ 66,40 % des 338 850 836 actions ayant droit de vote et 55 560 022 voix au-dessus du seuil de majorité de toutes les actions en circulation.
- Rapporté aux seules voix exprimées pour, contre ou en abstention, le soutien atteint environ 98,99 %. Ce pourcentage décrit la participation, pas le dénominateur juridique de l’adoption.
- L’approbation des actionnaires satisfait une condition. Les actions éligibles ne deviennent un droit à recevoir 7,40 dollars qu’à la prise d’effet, après le dépôt du certificat de fusion du Delaware et le traitement des autres conditions.
- Deux plaintes new-yorkaises demandaient notamment une injonction. Payoneer a complété ses informations tout en contestant le bien-fondé des griefs ; ce complément n’a ni modifié le prix ni constaté la disparition du risque d’injonction.
- Les contrôles résiduels portent sur la concurrence, les investissements étrangers, les licences de transfert d’argent et de paiement, l’absence d’interdiction légale et une date butoir pouvant glisser de juin à septembre 2027.
La majorité pertinente n’est pas celle d’une salle de vote
Au jour de référence, 338 850 836 actions Payoneer pouvaient voter. Le décompte publié fait apparaître 224 985 441 voix pour l’accord, 2 236 609 contre et 54 219 abstentions. Comme l’adoption exigeait une majorité de toutes les actions en circulation, le plancher était de 169 425 419 voix. La marge s’élève à 55 560 022 actions.
Deux lectures percentuelles sont possibles. Les voix favorables représentent environ 66,40 % de la base totale. Elles représentent aussi 98,99 % des 227 276 269 actions comptabilisées comme pour, contre ou abstention. La seconde mesure exprime l’unanimité relative des participants. La première vérifie le franchissement du seuil contractuel et légal. Écrire simplement que « 99 % des actionnaires ont approuvé » effacerait une information essentielle : les actions absentes restaient dans le dénominateur.
Le vote est donc nettement suffisant, sans qu’il soit nécessaire de le grossir. L’abstention n’a pas contribué au oui ; l’absence n’a pas réduit le seuil. Les actionnaires ont donné à Payoneer l’autorité d’exécuter l’accord. Ils n’ont pas pris à la place des régulateurs, des tribunaux ou de l’administration du Delaware les décisions qui leur appartiennent.
Une action ne change de nature qu’à la prise d’effet
Le contrat sépare l’adoption, la clôture et la prise d’effet. Après satisfaction ou renonciation licite aux conditions, les parties remettent les documents de clôture et déposent un certificat de fusion au Delaware. La fusion prend effet au dépôt ou à l’heure ultérieure prévue dans le certificat.
C’est alors, et alors seulement, qu’une action ordinaire éligible cesse d’exister comme titre et devient automatiquement le droit de recevoir 7,40 dollars en espèces, sans intérêts. Les actions autodétenues, certaines participations liées et les titres pour lesquels un droit d’évaluation a été valablement exercé suivent une autre voie. Une vente intervenue entre le scrutin et la prise d’effet transfère avec l’action son éventuel droit futur au prix de fusion.
Cette séquence a une portée économique. Avant la prise d’effet, l’investisseur détient encore un titre coté exposé au temps, aux conditions et à l’évaluation du marché. Après elle, Payoneer devient une filiale indirecte à 100 % de Nuvei et le titre ordinaire éligible devient une créance de paiement. Le reçu exécutoire sera le certificat de fusion, pas le communiqué sur le vote.
L’absence de condition de financement retire une option classique à l’acquéreur. Elle ne supprime pas les conditions réglementaires ou l’exigence qu’aucune décision de justice n’interdise l’opération. L’état exact est « autorisée, non encore effective ».
Un complément d’information n’est pas un jugement
Le périmètre contentieux s’est constitué avant le scrutin. Deux plaintes, déposées par Kevin Turner et John Clark devant la Cour suprême de l’État de New York, reprochaient à la circulaire des omissions ou présentations trompeuses et sollicitaient notamment l’interdiction de l’opération. D’autres courriers contestaient l’information fournie ou demandaient l’accès aux livres et registres.
Payoneer a qualifié ces prétentions de dépourvues de fondement. L’entreprise a néanmoins publié des éléments supplémentaires afin de rendre sans objet les demandes de publication et de réduire les coûts et risques du litige. Les ajouts portent notamment sur les relations des conseils, les liens entre TCV et Advent, des prestations antérieures de Davis Polk pour Nuvei ou ses affiliés, et des détails supplémentaires sur les analyses de Qatalyst.
Le document précise que cette publication ne constitue pas l’aveu d’une information importante omise, d’une obligation légale ou d’une insuffisance de la circulaire initiale. C’est une décision de gestion du risque : fournir davantage d’éléments sans concéder le fond.
Elle ne permet pas d’affirmer que le prix de 7,40 dollars a changé. Elle n’établit pas que les deux procédures ont été rejetées ou réglées, ni que les demandes de registres sont toutes éteintes. Elle ne vaut pas décision refusant une injonction. Une information nouvelle peut affaiblir une théorie d’omission ; seul le dossier procédural ultérieur montrera ce qu’il est advenu de chaque demande.
Dans cette opération, la publication modifie ce que le marché peut savoir, un avenant modifierait ce que les parties se doivent, et une ordonnance modifierait ce qu’elles peuvent faire. Confondre ces trois instruments revient à mélanger information, contrat et pouvoir exécutoire.
Nuvei partage déjà le contrôle du contentieux
Même avant le transfert de propriété, Payoneer ne conduit pas seul les litiges liés à l’opération. Il doit notifier rapidement Nuvei, fournir des détails raisonnables, le tenir informé et lui permettre de participer à ses frais. Un règlement requiert le consentement écrit préalable de Nuvei, qui ne peut être refusé, conditionné ou retardé de manière déraisonnable.
Le partage répond à des intérêts distincts. Payoneer reste défendeur et responsable de sa procédure sociale. Nuvei veut éviter qu’une admission, une mesure ou un accord de règlement ne dégrade l’actif qu’il doit acquérir ou la probabilité de clôture. La réserve de raisonnabilité empêche un veto absolu, sans retirer au futur propriétaire son droit de regard.
Le complément volontaire apparaît ainsi comme une intervention à faible irréversibilité : l’ensemble d’informations publiques s’élargit, tandis que le prix et la structure contractuelle restent intacts. Une transaction judiciaire, une injonction, une renonciation à une condition ou un avenant auraient une portée différente.
Le risque de calendrier s’est déplacé vers les autorités
Après l’adoption, les contraintes importantes ne peuvent plus être résolues par une nouvelle sollicitation. La circulaire mentionne les contrôles de concurrence, les investissements étrangers et des autorisations relatives aux licences de transfert d’argent et de services de paiement. La combinaison de deux plateformes de paiements transfrontaliers traverse plusieurs régimes de contrôle, pas un seul guichet.
La clôture suppose également qu’aucune loi, injonction ou autre ordonnance n’interdise la fusion. C’est le point de jonction entre les litiges, les régulateurs et la prise d’effet. Une demande peut être jugée faible par Payoneer et néanmoins consommer du temps. Une autorisation banale dans un pays peut coexister avec un examen de changement de contrôle de licence dans un autre.
La date butoir contractuelle est le 12 juin 2027. Elle peut être automatiquement prolongée jusqu’au 12 septembre 2027 si certaines autorisations réglementaires restent ouvertes alors que les autres conditions sont satisfaites ou susceptibles de l’être. Ce mécanisme absorbe du délai ; il ne promet pas une date de réalisation.
Le vote a bien modifié la carte des droits de rupture. L’échec de l’approbation n’est plus une branche active. Les droits liés à la date butoir, à une interdiction définitive ou à d’autres manquements n’ont pas disparu. La fin de l’incertitude actionnariale ne signifie pas la fin de toutes les conditions.
Quatre reçus pour une seule opération
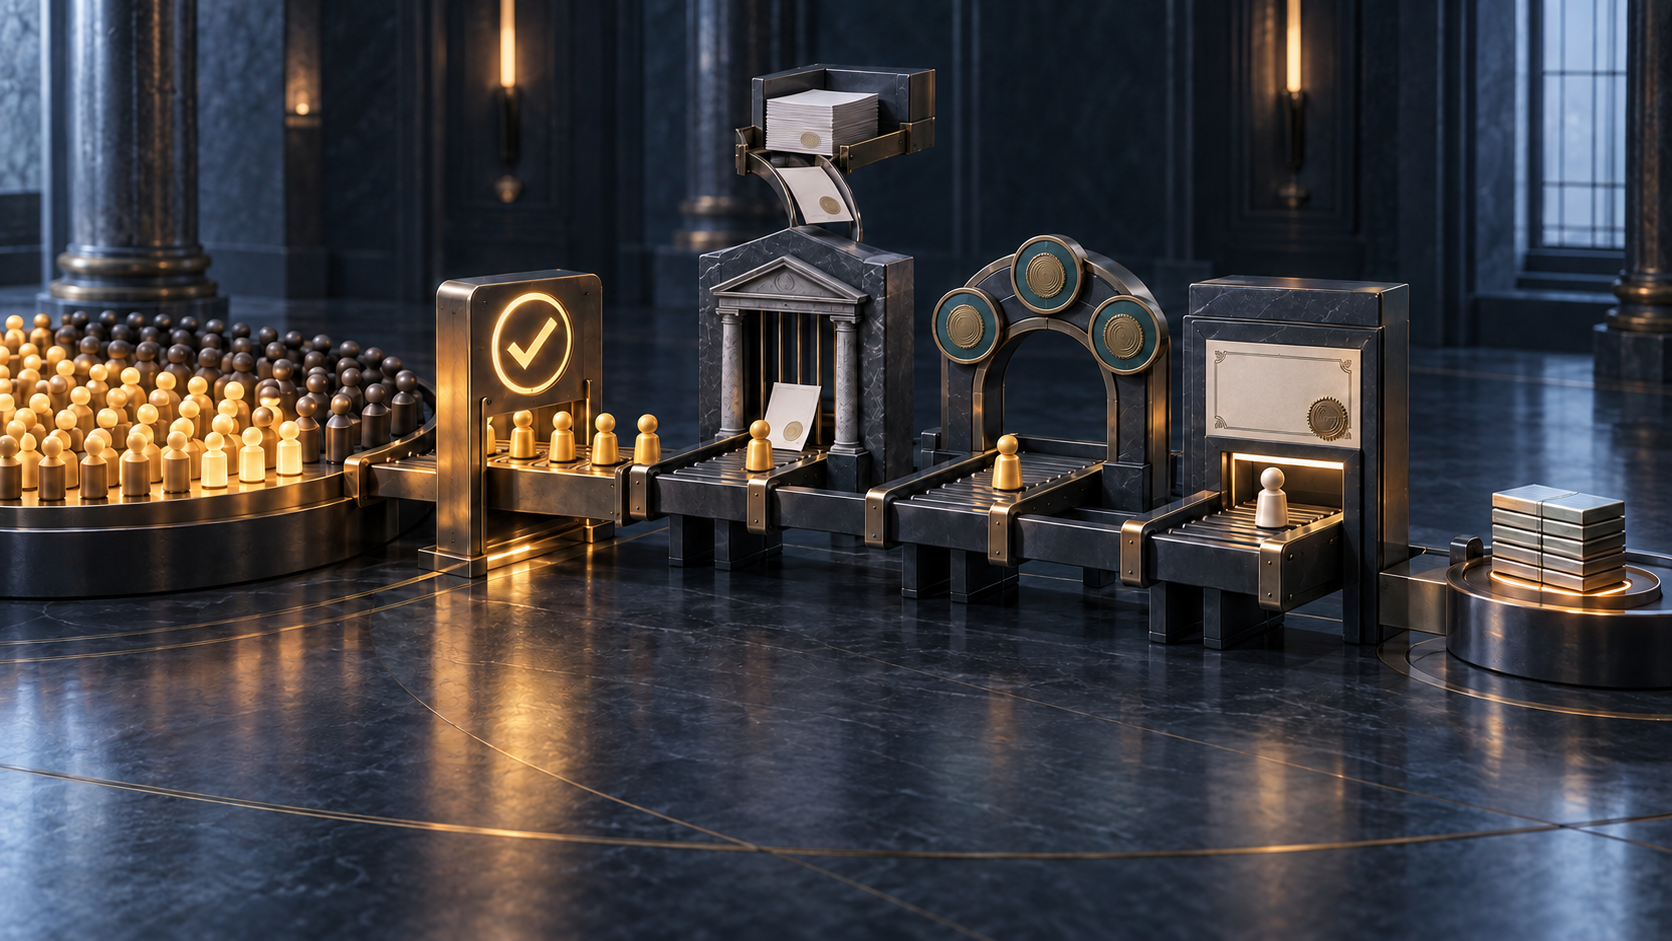
Le premier reçu est celui de l’autorisation : le décompte officiel comparé à toutes les actions. Le deuxième est celui de l’information : les compléments publiés, qui répondent aux griefs sans changer le prix. Le troisième viendra des conditions, sous forme d’autorisations, d’ordonnances, de règlements ou d’avenants. Le quatrième sera celui de l’exécution : le certificat du Delaware et l’heure de prise d’effet.
Cette séparation évite deux erreurs. L’une consiste à traiter un vote comme si l’argent avait déjà remplacé les titres. L’autre transforme une publication volontaire en preuve que les conditions étaient viciées ou qu’une injonction est probable. Les documents ne démontrent ni l’un ni l’autre.
Ils permettent une conclusion plus précise : Payoneer a obtenu une autorisation actionnariale forte et suffisante ; le prix contractuel reste 7,40 dollars pour les actions éligibles ; l’entreprise a répondu aux litiges sans reconnaître une déficience importante ; et le contrôle doit encore traverser les tribunaux, les autorités et la prise d’effet du Delaware avant que le titre devienne du numéraire.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance