
Summary
- NuRAN déclare avoir plus de 5 000 sites sous contrat, contre environ 300 en exploitation, et vise 1 650 sites actifs à la mi-2028 sous réserve de financement.
- La fourchette de 15 à 20 millions de dollars américains de recettes télécom en 2027 est un scénario dépendant du financement, du calendrier et des performances, non un revenu acquis.
Le carnet de commandes n’est pas encore le réseau
Le 16 octobre, NuRAN a signalé 29 activations supplémentaires au cours du mois. Publié avant la fin d’octobre, ce chiffre est provisoire. L’entreprise indique par ailleurs que plus de 5 000 sites sont sous contrat avec Orange et MTN dans huit pays africains, et évoque un objectif de long terme de 10 000 sites contractuels. Ces indicateurs renseignent sur l’ampleur de l’occasion commerciale; ils ne comptent ni les sites déjà en service ni les clients facturés. Communiqué du 16 octobre
La base d’exploitation est beaucoup plus réduite : environ 300 sites, selon la société. Son objectif est de la porter à 1 650 à la mi-2028, sous réserve de financement. À cette échelle, NuRAN estime qu’un réseau pourrait générer 15 à 20 millions de dollars américains de recettes télécom en 2027. La direction cite quatre variables : disponibilité des fonds, rythme de déploiement, nombre de mois de recettes par site et performance opérationnelle. La date de mise en service compte autant que le nombre de sites : une tour activée en fin d’année contribue moins qu’une tour exploitée pendant douze mois.
La projection dépend donc d’un calendrier de conversion et ne constitue ni un chiffre d’affaires déjà réalisé ni une promesse ferme.
Le financement doit atteindre les chantiers
Les comptes intermédiaires au 30 juin donnent le contexte financier historique. La trésorerie s’élevait à 388 724 dollars canadiens, contre 4 665 392 à la fin de 2025. Sur six mois, la société a consommé 3 041 239 dollars canadiens de trésorerie dans ses activités, enregistré une perte nette de 4 625 938 dollars et un déficit de fonds de roulement de 10 835 917 dollars. La note faisait état d’une incertitude importante susceptible de jeter un doute sérieux sur la continuité d’exploitation. Ces montants décrivent le 30 juin, avant les financements ultérieurs; ils ne mesurent pas la trésorerie d’octobre. États intermédiaires
Le 14 août, NuRAN a annoncé la clôture d’un financement privilégié convertible de 7,6 millions de dollars canadiens. Sur ce total, 3 862 143 dollars ont éteint une débenture, 518 704 ont réglé des salaires de direction courus, 219 153 d’autres dettes et créditeurs, et 3 millions correspondaient à des liquidités. L’entreprise a indiqué que le produit net servirait au développement et au fonds de roulement. Il serait erroné d’assimiler les 7,6 millions au budget de construction des tours. Financement du 14 août
Le supplément du 15 septembre a enregistré un programme de placement au marché pouvant atteindre 50 millions de dollars américains en actions ordinaires. Il établit une capacité d’émission, pas la preuve d’actions vendues ou de fonds encaissés. La variable utile est le montant effectivement disponible, sa date d’arrivée et son affectation. Supplément au prospectus
La logistique transforme les fonds en tours
Dans son rapport de juin, NuRAN estimait que le déploiement exigeait au moins six mois de fonds de roulement. L’approvisionnement et le transport prennent du temps; les systèmes électriques sont particulièrement complexes, notamment en raison du transport de batteries au lithium classées dangereuses. La société reliait alors les retards de financement au ralentissement des travaux et indiquait que moins de 5 % des sites contractuels fonctionnaient à la date du rapport. Il s’agit d’un constat historique de juin, pas d’un taux d’exploitation en octobre. Rapport de gestion de juin
Le vrai test consiste à suivre une chaîne : financement mobilisable, équipements commandés puis livrés, installation, intégration, mise en service et trafic générateur de recettes. Les contrats avec Orange et MTN identifient les partenaires des sites; les documents cités ne disent pas qu’ils garantissent le financement des travaux. Confondre contrats et capacité déjà en exploitation masquerait le risque d’exécution.
L’énergie : levier potentiel, exécution supplémentaire
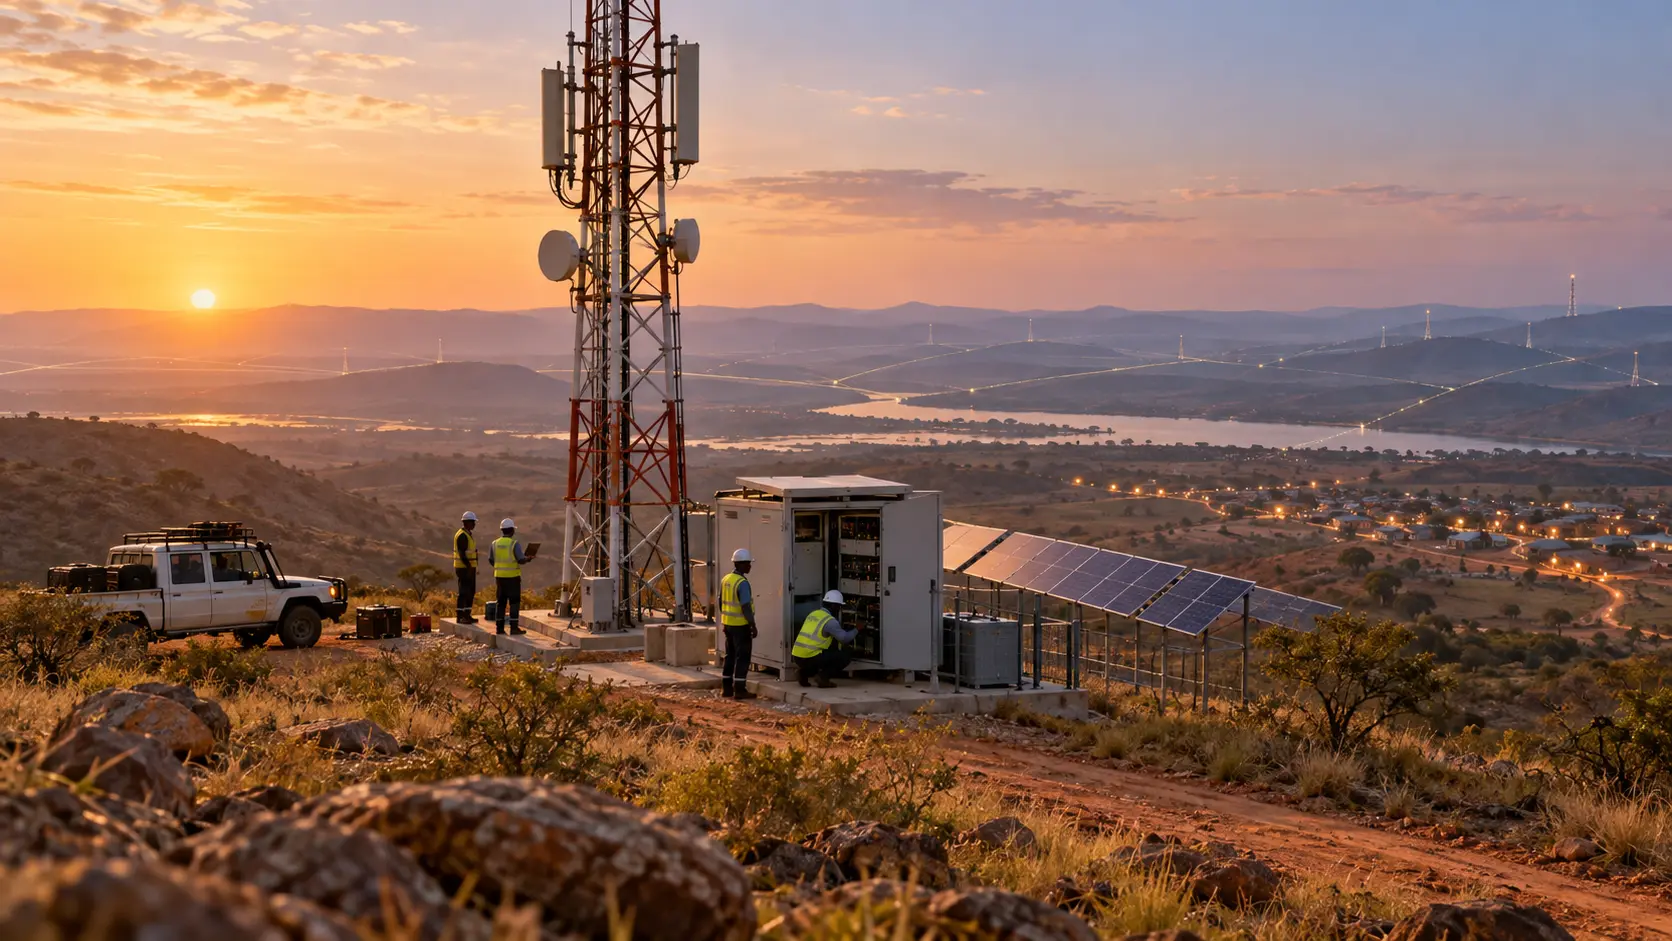
Le 14 octobre, NuRAN a décrit NuEnergy Africa, filiale à 100 % en cours de développement, comme une plateforme de systèmes solaires, de stockage par batteries et d’alimentation hybride destinée à soutenir ses sites. La société espère ainsi améliorer leur économie et explorer d’autres revenus. Ce sont des projets, et non des ventes externes ou une activité déjà rentable. Une alimentation plus fiable pourrait influer sur les coûts et la disponibilité; elle demande néanmoins des équipements et une intégration supplémentaires. Mise à jour NuEnergy
Pour juger la progression, mieux vaut donc mesurer les sites mis en service et les mois de trafic que répéter le volume contractuel. Les 29 activations constituent un signal opérationnel précoce. Le portefeuille de 5 000 sites représente une option de croissance; seule la conversion régulière de cette option en sites fonctionnels peut soutenir le scénario de recettes 2027.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance