
Résumé
- Le 7 octobre, MicroVision a confirmé une prévision 2026 de 10 à 15 millions de dollars, anticipé un doublement du chiffre d’affaires en 2027 et annoncé une forte baisse de la consommation de trésorerie. Le communiqué ne donne ni base annuelle pour le doublement, ni trajectoire trimestrielle, ni objectif chiffré de trésorerie.
- Le dernier chiffre publié est de 2,408 millions de dollars sur le premier semestre 2026. Atteindre la fourchette annuelle suppose donc 7,592 à 12,592 millions au second semestre : un calcul, pas une prévision.
- Au 30 juin, la société détenait 27,2 millions de dollars de trésorerie. Les 41,2 millions de capacité potentielle de l’offre au marché étaient conditionnels, et non disponibles en caisse. La consommation de trésorerie opérationnelle du semestre atteignait 35,6 millions ; le rapport trimestriel contenait aussi une alerte de continuité d’exploitation, datée de son émission.
Analyse
La mise à jour de MicroVision du 7 octobre contient deux promesses qui semblent simples jusqu’à ce qu’on les place dans le calendrier. Le chiffre d’affaires 2026 devrait se situer entre 10 et 15 millions de dollars ; celui de 2027 devrait doubler. Mais ce deuxième énoncé n’a pas encore de dénominateur utilisable : il dépend du résultat effectivement réalisé en 2026. En revanche, le prochain obstacle se calcule déjà à partir du rapport arrêté au 30 juin.
MicroVision a déclaré 2,408 millions de dollars de chiffre d’affaires sur le premier semestre, dont 1,473 million au deuxième trimestre. Retranché de la fourchette annuelle réaffirmée, ce montant laisse 7,592 millions au bas de la cible et 12,592 millions à son sommet pour juillet-décembre. Cela représente environ 3,8 à 6,3 millions par trimestre, contre 1,473 million au deuxième trimestre. Ce calcul ne prouve pas que la société manquera sa cible : livraisons ultérieures, acceptation par les clients ou activité issue des acquisitions peuvent modifier le rythme. Mais « réaffirmer » ne signifie pas que l’objectif est déjà presque atteint.
Il ne faut pas non plus transformer le doublement de 2027 en objectif de 20 à 30 millions de dollars. Cette multiplication ne serait valable que si la direction retenait les bornes de sa prévision 2026 comme base ; le communiqué ne le précise pas. Si le doublement se rapporte au chiffre d’affaires réel de 2026, le dénominateur ne sera connu qu’après la clôture de l’exercice. Le communiqué ne précise ni rythme trimestriel, ni répartition par produit ou client, ni périmètre de revenus. Il faut conserver l’ambition sans fabriquer une fourchette absente de la publication.
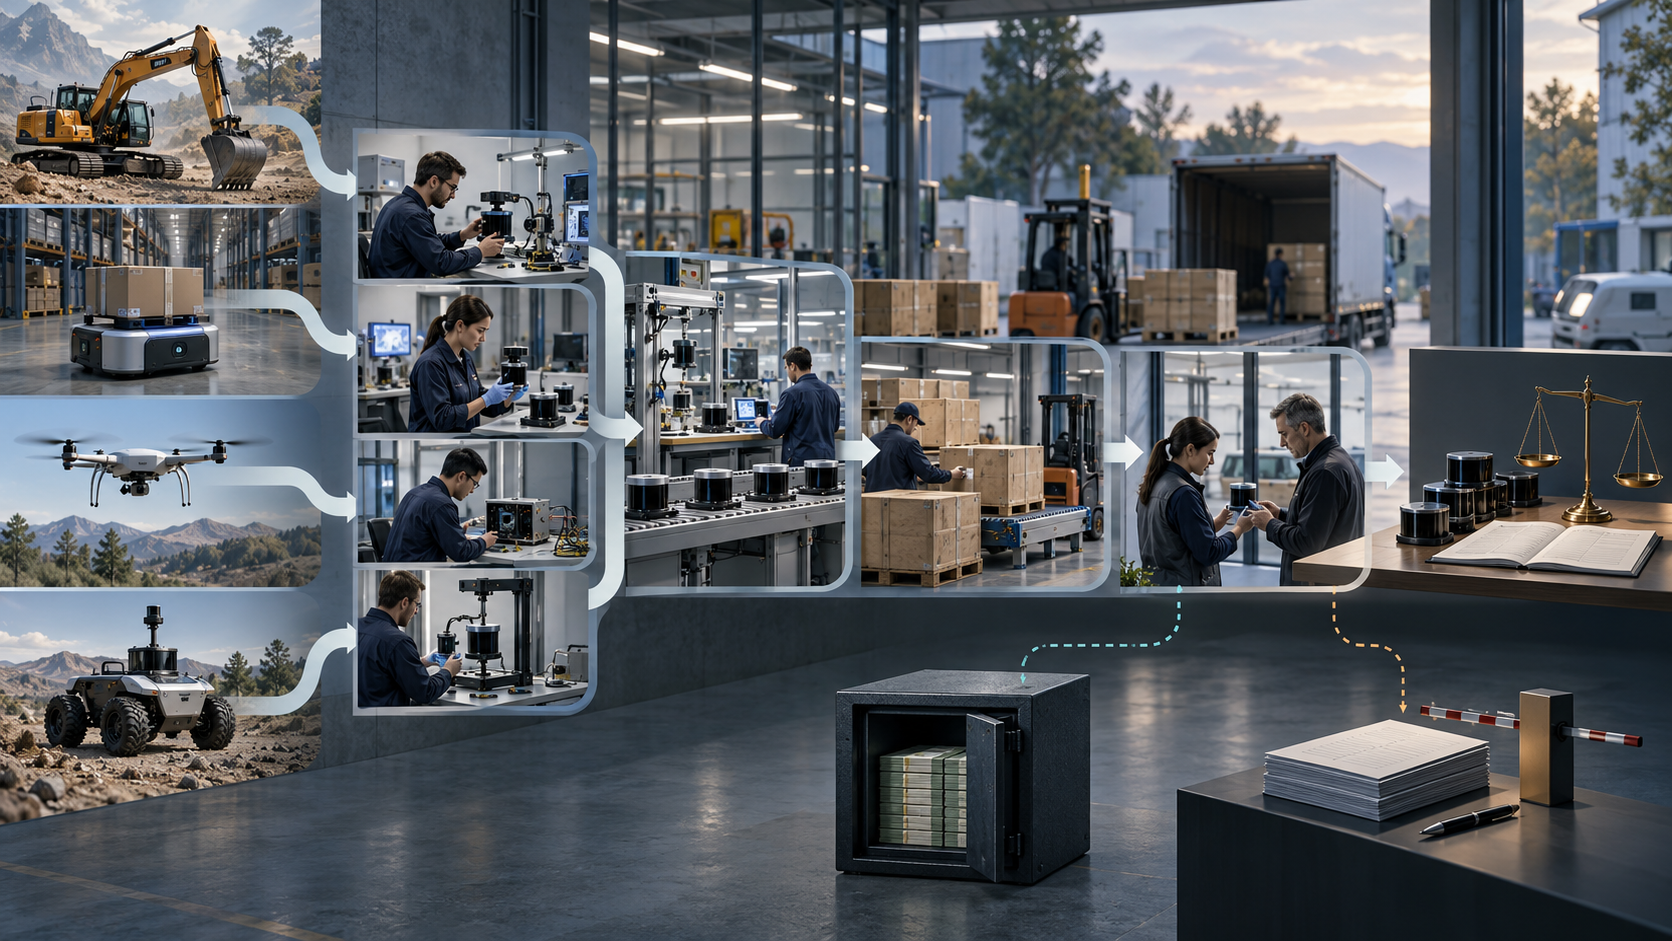
Le portefeuille comprend des signaux commerciaux. Le 6 octobre, MicroVision a indiqué que son intégration lidar avec Robinson Unmanned pour la cartographie aérienne progressait. En septembre, elle avait annoncé que l’IRIS avait été sélectionné pour une application de véhicule terrestre autonome dans la défense. Ce sont des informations rapportées par l’émetteur. Les communiqués ne dévoilent ni valeur de commande, ni quantité, ni calendrier de livraison, ni condition d’acceptation, ni chiffre d’affaires reconnu. « Sélectionné » et « intégration en cours » décrivent des étapes ; ce ne sont pas des synonymes de commande ferme ou d’encaissement.
Leur valeur deviendra mesurable lorsque les déploiements produiront des livraisons et des revenus publiés.
La composition du chiffre d’affaires appelle également à la prudence. Au premier semestre, un client du secteur construction-mines représentait 25 % des revenus, un client européen de robotique de sécurité-défense 22 %, et un grand constructeur automobile 21 %. Au deuxième trimestre, quatre sources pesaient chacune entre 14 % et 27 %, entre capteurs Iris, capteurs MOVIA L et services de conception de semi-conducteurs. Cette diversité suggère plusieurs usages, mais deux trimestres d’une activité en recomposition ne démontrent ni commandes répétées, ni renouvellements, ni marges produits durables.
La marge brute ne constitue pas la trésorerie disponible. Au deuxième trimestre, le coût du chiffre d’affaires s’élevait à 831 000 dollars pour 1,473 million de revenus ; sur six mois, à 1,403 million pour 2,408 millions. Il reste donc peu d’éléments pour inférer une marge produit mature, avant même les charges d’exploitation, les effets des acquisitions et la restructuration. MicroVision prévoit une baisse significative de la consommation de trésorerie en 2027, mais n’en chiffre pas l’ampleur et ne distingue pas les économies opérationnelles de l’augmentation des encaissements ou d’autres financements.
Le bilan explique pourquoi la séquence importe. Au 30 juin, MicroVision détenait 27,2 millions de dollars en trésorerie et équivalents, hors trésorerie affectée, et a utilisé 35,6 millions pour ses activités opérationnelles pendant les six premiers mois. Le rapport mentionnait environ 41,2 millions de capacité potentielle restante dans son programme d’émission au marché, sous réserve de conditions. Cette capacité n’est pas un dépôt : l’émission dépend du marché et pourrait diluer les actionnaires existants. La société devait aussi respecter un niveau minimal de liquidité lié aux billets garantis encore en circulation.
Il s’agit de mécanismes différents, et non d’une trésorerie unique de 68,4 millions.
La mention de continuité d’exploitation doit être conservée dans son contexte. Le rapport indiquait que la combinaison de la hausse des sorties de trésorerie du premier semestre, des pertes historiques et des liquidités disponibles soulevait un doute substantiel sur la capacité de MicroVision à poursuivre son activité pendant au moins douze mois à compter de la publication des états financiers. C’était l’évaluation figurant dans ce rapport, pas l’affirmation d’une insolvabilité au 8 octobre.
La mise à jour du 7 octobre n’apporte ni nouveau solde de trésorerie, ni durée de financement chiffrée, ni plan de financement quantifié ; elle cite plutôt la trésorerie limitée et la capacité à lever des fonds parmi les risques des prévisions.
La question centrale est donc celle du relais, non d’un slogan. Pour atteindre la fourchette 2026, les revenus comptabilisés doivent nettement accélérer au second semestre. Pour rendre crédible le doublement de 2027, cette hausse doit durer et reposer sur une base que la société finira par préciser. Pour réduire la consommation de trésorerie, les encaissements et les décisions de coûts doivent améliorer la trajectoire sans affaiblir les ingénieurs, la fabrication et le soutien client nécessaires aux livraisons. Ces tests sont liés, mais aucun ne remplace les autres.
Les prochains indicateurs utiles seront les revenus du troisième et du quatrième trimestre au regard du rythme H2 implicite, la part liée aux produits livrés plutôt qu’aux services, la marge par produit et la transformation des applications annoncées en commandes assorties de conditions de livraison et d’acceptation. Les états financiers devront aussi distinguer trésorerie disponible, montants réellement levés via l’ATM et évolution des sorties opérationnelles. Si ces mesures progressent ensemble, la stratégie de portefeuille gagnera en crédibilité.
Si les ventes augmentent surtout grâce à des missions ponctuelles ou à des levées de fonds tandis que la consommation reste élevée, le doublement décrira une croissance sans encore démontrer l’autonomie économique.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance