
Résumé
- Le seul compte rendu du premier semestre 2026 de Helios Towers qui ait pu être conservé énonce quatre mouvements : un EBITDA en hausse de 14 pour cent sur un an, un flux de trésorerie disponible récurrent en hausse de 52 pour cent, un levier ramené à 3,4x et un relèvement de la prévision annuelle d'ajouts de locataires.
- Le modèle de location-attache que ces mouvements sont censés démontrer ne peut pas être testé à partir du dossier disponible le 18 octobre 2026 : aucun nombre de sites, aucun ratio de locataires par site, aucune dépense d'investissement, aucun intérêt versé, aucun paiement de loyer et aucune définition du levier n'ont pu être lus.
- Il reste une question testable plutôt qu'un verdict : trois conditions observables diraient si l'amélioration semestrielle a été gagnée sur de l'acier déjà construit ou portée par le bilan.
Helios Towers ouvre son compte rendu semestriel en qualifiant la période de record. Le résumé qui porte cette qualification livre trois mouvements financiers et une promesse opérationnelle. L'EBITDA a progressé de 14 pour cent sur un an. Le flux de trésorerie disponible récurrent a progressé de 52 pour cent. Le levier a été ramené à 3,4x. La direction a relevé sa prévision annuelle d'ajouts de locataires. Chacune de ces cinq affirmations provient du même résumé daté de la présentation semestrielle de la société, et chacune est attribuée ici à ce résumé plutôt qu'à un document déposé https://finance.yahoo.com/quote/HTWSF/earnings/HTWSF-H1-2026-earnings_call-596051.html.
Le problème n'est pas que ces chiffres soient sans intérêt. Il est qu'un opérateur de pylônes est lu comme la preuve d'un mécanisme précis, et que ces quatre chiffres ne peuvent à eux seuls ni confirmer ni réfuter ce mécanisme.
Le mécanisme que ces chiffres sont censés démontrer
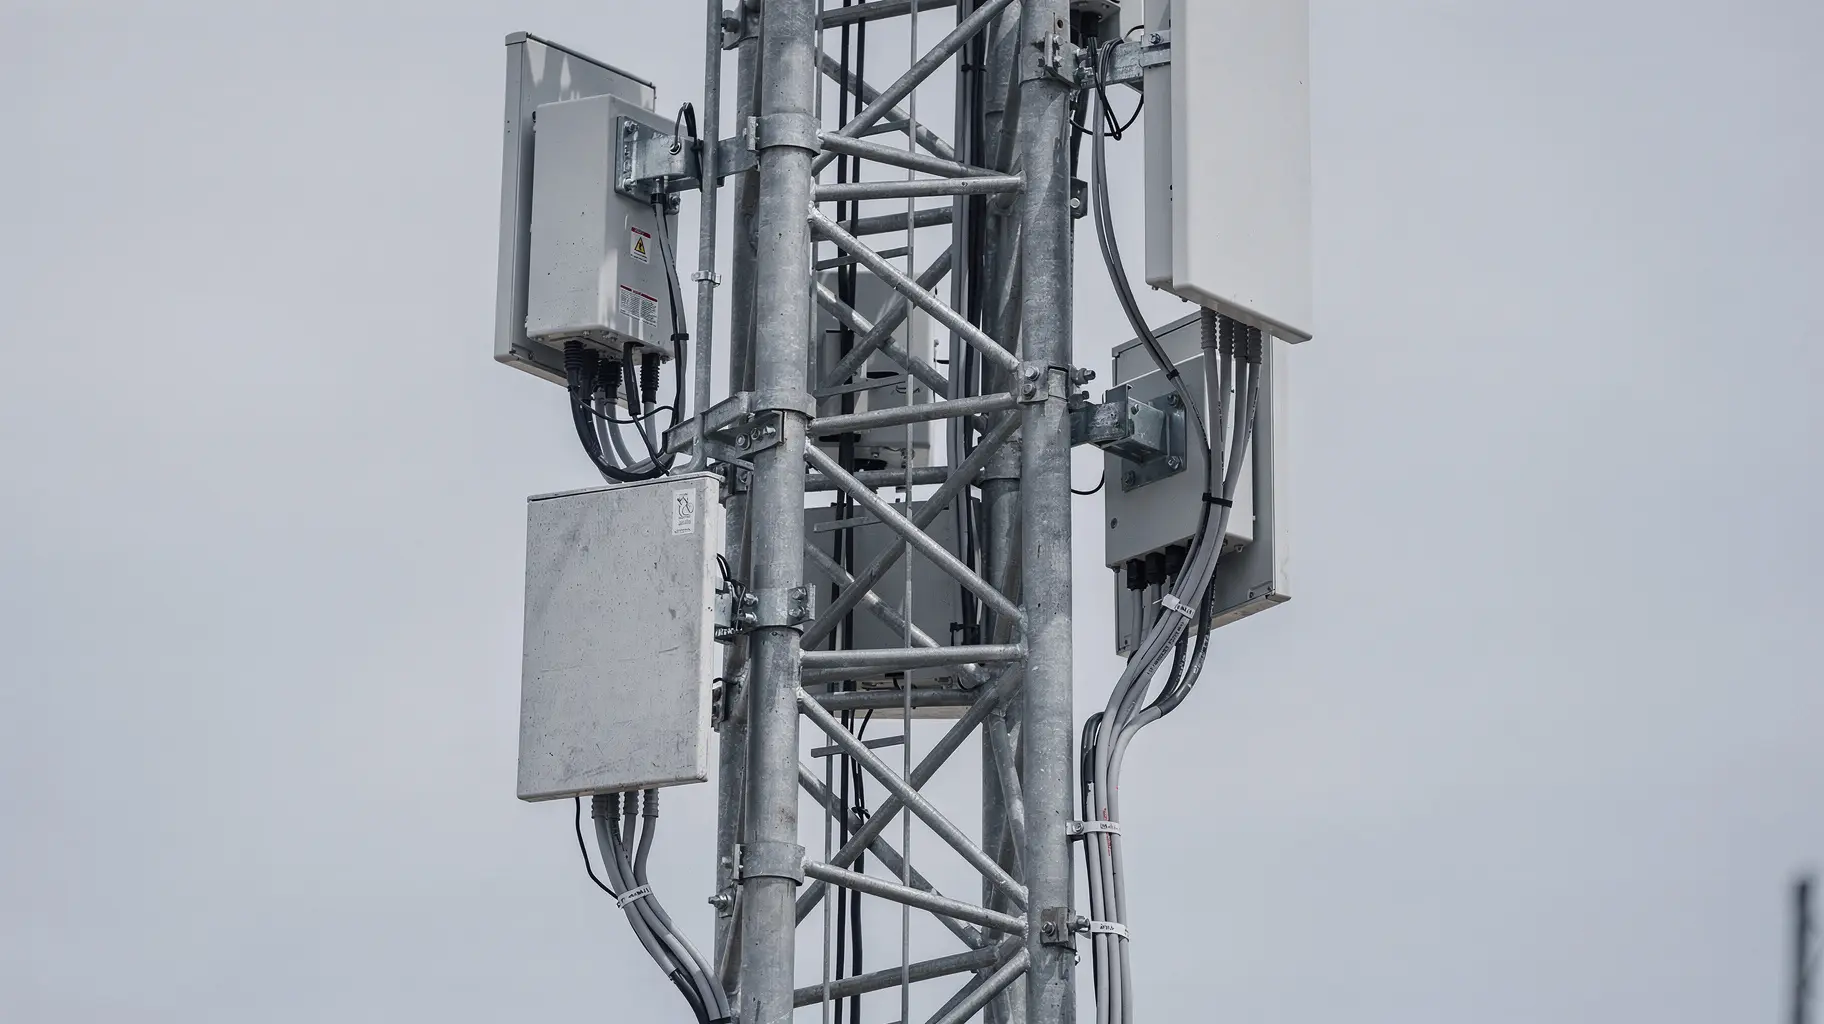
Le modèle repose sur une arithmétique, non sur une promesse. Un site coûte cher à construire et peu à compléter. Une fois l'acier debout, le bail foncier signé, le raccordement électrique et la voie d'accès en place, un deuxième locataire apporte des revenus contre très peu de capital supplémentaire au niveau du site, et un troisième davantage encore. Le rapport entre locataires et sites n'est donc pas un indicateur de vanité : un ratio qui monte à nombre de sites constant est une croissance achetée à prix réduit, tandis qu'un nombre de sites qui monte à ratio constant est une croissance achetée au prix plein.
Ces deux états se ressemblent dans une ligne d'EBITDA et se comportent de façon opposée dans un tableau de trésorerie.
La même logique traverse les mesures de trésorerie. Le résultat d'un opérateur de pylônes, quelle que soit la manière dont il est retraité, est établi avant les charges qui consomment réellement l'argent : les intérêts de la dette levée pour construire les sites, les loyers fonciers, et le capital de maintenance nécessaire pour garder les structures existantes en état. Une mesure de trésorerie définie par la société n'est donc informative que par ses composants. Calculée après intérêts, loyers et maintenance, elle parle de trésorerie conservée. Calculée avant une partie de ces éléments, elle parle d'élan opérationnel.
Le levier porte la même dépendance. Un multiple a un numérateur et un dénominateur, et il peut baisser parce que la dette a été remboursée, parce que le résultat a augmenté, ou parce que la définition du résultat a changé. Seules les deux premières causes sont des améliorations de l'entreprise. La troisième est une amélioration de la présentation, et elle reste invisible tant que la définition n'est pas publiée à côté du chiffre.
Ce que ce document établit réellement
Trois choses, et pas davantage.
D'abord, la direction des trois mesures financières et de la prévision opérationnelle est favorable. L'EBITDA, le flux de trésorerie disponible récurrent et le levier ont évolué comme le feraient ceux d'un opérateur de pylônes en bonne santé, et la société a relevé son attente d'ajouts de locataires au lieu de la réduire. Les ajouts de locataires sont l'intrant dont le modèle a besoin : un relèvement de cette prévision est l'élément le plus substantiel du résumé.
Ensuite, les quatre chiffres sont compatibles avec l'histoire de la location-attache sans la démontrer. Une croissance de l'EBITDA de 14 pour cent accompagnée d'une croissance de 52 pour cent du flux de trésorerie disponible récurrent implique que la mesure de trésorerie a progressé beaucoup plus vite que la mesure de résultat, ce qui se produit lorsqu'une entreprise cesse d'investir aussi lourdement qu'un an plus tôt, ou lorsque la définition de la trésorerie capte davantage du résultat opérationnel. Les deux explications sont plausibles. Aucune ne peut être choisie à partir du résumé.
Enfin, l'écart entre ce qui a été dit et ce qui a pu être lu est en soi une observation sur la communication de ce semestre. Le résumé ne donne aucun nombre de sites et aucun ratio de locataires par site, si bien que l'arithmétique qui distingue une entreprise de pylônes ne peut pas être exécutée. Il ne donne aucun montant de dépenses d'investissement et aucune répartition entre maintenance et croissance, si bien que le coût des ajouts de locataires ne peut pas être pesé face à leurs revenus.
Il ne donne aucun intérêt versé, aucun paiement de loyer et aucune ligne de tableau de trésorerie, si bien que l'amélioration de 52 pour cent ne peut pas être localisée dans le tableau de trésorerie. Et il ne donne aucune définition de la mesure de levier, si bien que la baisse à 3,4x ne peut être attribuée ni au remboursement, ni au résultat, ni à un changement de base.
La frontière de la preuve, dite clairement
Ce compte rendu est fondé sur des informations rapportées. L'annonce de résultats semestriels, le tableau consolidé des flux de trésorerie, la note sur les dépenses d'investissement et la définition publiée du levier n'ont pas pu être obtenus sous forme de texte le 18 octobre 2026. Les demandes visant les documents de résultats de la société n'ont renvoyé aucune source exploitable, et une tentative de lire la page du résumé elle-même comme document s'est heurtée à une restriction d'accès. La fiche d'annuaire de la société ne contient que des références d'identité, sans aucune information financière.
Cette frontière détermine la suite. Rien ici n'affirme que Helios Towers n'a pas converti sa croissance de locataires en trésorerie, et rien n'affirme qu'elle l'a fait. Le résumé conservé ne permet aucune des deux conclusions, et une conclusion tirée de quatre pourcentages de tête serait une inférence déguisée en constat.
Trois tests qui trancheraient la question
Une communication ultérieure pourrait répondre à la question ouverte, et elle le ferait par trois conditions observables.
La première est de savoir si les ajouts de locataires arrivent sans hausse correspondante des dépenses d'investissement. Si la société ajoute des locataires à des structures déjà construites, la ligne d'investissement devrait croître bien plus lentement que le nombre de locataires. Si les ajouts passent surtout par de la construction neuve, l'investissement devrait les suivre. La comparaison exige les deux nombres sur la même période, précisément ce que le résumé omet.
La deuxième est de savoir si la trésorerie opérationnelle couvre les dépenses d'investissement et les intérêts sans nouvel emprunt. Un opérateur qui finance sa croissance par la trésorerie que produit son parc démontre le modèle. Celui qui la finance par de la dette additionnelle ne le démontre pas, quelle que soit la vitesse de progression de l'EBITDA.
La troisième est de savoir si le multiple de levier baisse alors que sa définition reste stable. Une définition stable qui fait passer 3,4x plus bas est une véritable réduction du risque. Une définition qui déplace discrètement le dénominateur transforme le même titre en problème de comparabilité, et c'est la manière la plus courante dont une histoire de levier se dérègle.
Si ces trois conditions tiennent ensemble, le mécanisme de location-attache fait le travail et le compte rendu semestriel en est une description fidèle. Si les revenus et le résultat retraité montent alors que la trésorerie après intérêts et loyers ne suit pas, la croissance est portée par le bilan, et la prochaine levée de capitaux ne devrait surprendre personne, sauf ceux qui n'ont lu que la marge.
Pourquoi la distinction a un prix
Trois publics valorisent ces informations, et ils ne posent pas la même question.
Les actionnaires valorisent un multiple de locataires. Ils paient pour l'attente que de futurs locataires arrivent sur de l'acier existant à faible coût marginal, et ils sont donc les plus exposés à la différence entre un ratio qui monte et un ratio qui est affirmé.
Les prêteurs valorisent un ratio de levier par rapport à des engagements financiers. Pour eux, la définition n'est pas une élégance de présentation mais la variable contractuelle qui détermine un manquement, et une définition qui bouge entre deux périodes modifie le risque qu'ils pensaient avoir pris.
Les locataires négocient des contrats qui précisent des niveaux de service et des indexations. Ce qui les intéresse est la capacité de l'opérateur à continuer d'investir dans les sites dont ils dépendent, ce qui est une question de capital de maintenance et non de capital de croissance.
Le résumé semestriel parle avec aisance au premier public et pas du tout aux deuxième et troisième. C'est un choix de communication et non un fait financier, et c'est le genre de choix qui ne devient visible qu'à l'arrivée des documents suivants.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance