
Résumé
- GCPU est la nouvelle identité du Grayscale Bitcoin Miners ETF, anciennement MNRS. Le 22 septembre, le nom, le symbole, l’indice, l’objectif, la stratégie principale et la règle des 80 % ont changé ; le véhicule, lui, existait depuis janvier 2025.
- L’indice admet des entreprises d’infrastructure numérique en transition. Une annonce, un contrat ou une communication publique peut suffire à établir la trajectoire vers l’IA ou le calcul intensif, avant la mise en service et avant des revenus significatifs.
- La page d’Indxx affiche 27 valeurs. Ses cinq premières pondérations — CoreWeave, Nebius, Hut 8, DigitalOcean et IREN — totalisent 40,51 % et juxtaposent des acteurs nés dans le cloud IA à des groupes issus du minage.
- Les frais annuels sont de 0,59 %. L’historique repris dans le prospectus reste celui de MNRS : 9,901 millions de dollars d’actif net fin 2025 et 65 % de rotation sur une période incomplète. Ce n’est ni l’encours actuel de GCPU ni son nouveau bilan de performance.
Un changement d’étiquette, pas une création ex nihilo
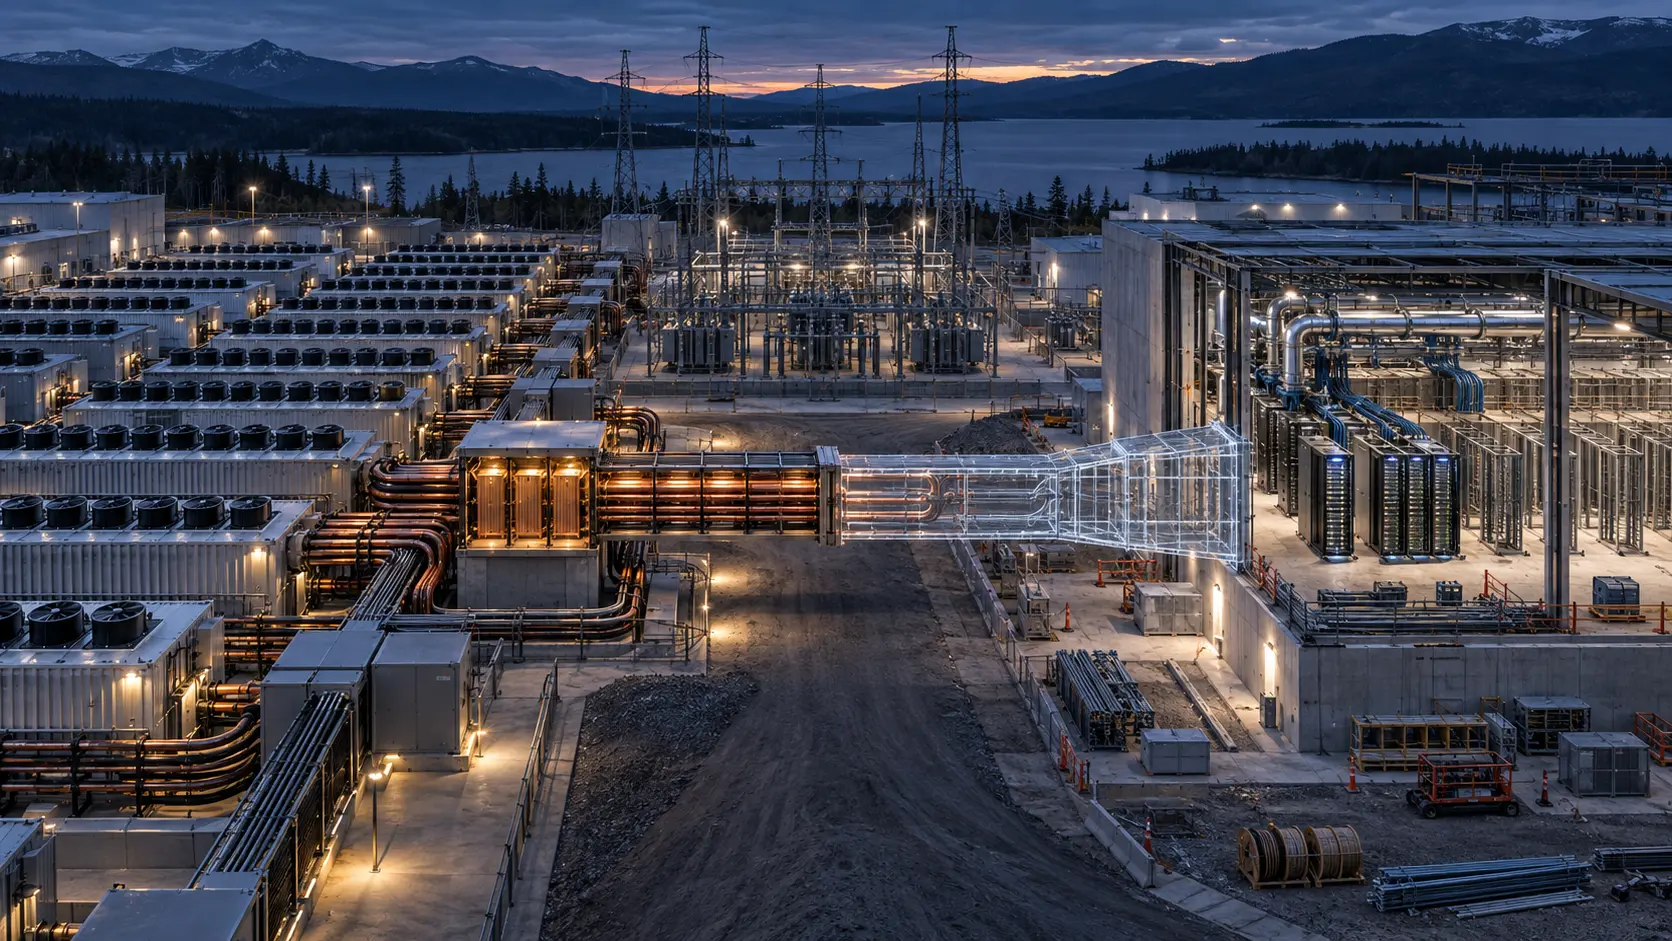
La présentation commerciale parle d’un accès aux centres de données, à l’électricité et à la puissance de calcul qui soutiennent l’essor de l’IA. Le prospectus entré en vigueur le 22 septembre ajoute l’information décisive : Grayscale AI Compute ETF est l’ancien Grayscale Bitcoin Miners ETF.
Le conseil avait approuvé le 7 juillet la modification du nom, de l’indice de référence, de l’objectif, de la stratégie principale et de la politique d’investissement à 80 %. Le premier supplément visait la mi-septembre. Le supplément du 28 août a repoussé l’échéance au 22 septembre environ et remplacé MNRS par GCPU. L’Indxx Bitcoin Miners Index a cédé la place à l’Indxx High Performance Computing Index.
La continuité juridique et opérationnelle est utile. Elle évite de confondre lancement d’un thème et lancement d’un fonds. Elle impose aussi une frontière temporelle : la courbe de prix antérieure au 22 septembre a été produite sous un mandat consacré aux mineurs de bitcoins ; la suite sera produite sous un mandat de calcul intensif. Une série boursière continue peut traverser deux expériences économiques différentes.
L’indice achète aussi une possibilité de conversion
En régime normal, le fonds place au moins 80 % de son actif net, emprunts d’investissement compris, dans les composantes de l’indice ou dans des instruments offrant une exposition comparable. Le thème couvre le calcul intensif, le cloud IA, les infrastructures accélérées et leurs équipements. Il inclut également des sociétés ayant exploité des activités de minage, de blockchain ou d’infrastructure numérique et ayant annoncé, engagé ou contractualisé un virage vers l’IA, le cloud GPU ou les centres de données.
La méthode répartit les entreprises selon la part de revenus attribuée au thème. « Pure Play » signifie au moins 50 %. « Quasi Play » signifie au moins 20 % mais moins de 50 %. « Marginal Play » se situe sous 20 %. Pourtant, la dernière catégorie peut accueillir une société de transition sur la seule base d’un projet annoncé, contractualisé ou déjà commencé.
Le prospectus ne masque pas la distance entre ces états. Il précise qu’une entreprise peut entrer dans l’indice pour une transition non encore mise en œuvre, sans garantie qu’elle aboutisse ni qu’elle génère un revenu significatif. L’exposition combine donc deux objets : des activités de calcul existantes et des options sur une conversion future.
Cette option doit être suivie par étapes. Une annonce établit une intention. Un contrat de client ou d’électricité introduit des obligations vérifiables. Un financement ferme rend le chantier possible. Des mégawatts livrés et acceptés prouvent l’avancement physique. Le chiffre d’affaires IA reconnu prouve l’utilisation commerciale. La marge et le rendement de trésorerie disent enfin si le capital a créé de la valeur. Employer un même mot pour ces six états détruit l’information que l’indice prétend organiser.
La moitié commerciale ne correspond pas aux trois cases juridiques
Le communiqué de lancement présente une allocation cible approximativement partagée entre les entreprises conçues dès l’origine autour du cloud GPU et de l’hébergement IA, et les opérateurs en transition, notamment ceux issus du minage.
Cette coupe « natif ou en transition » décrit l’histoire industrielle de la société. Les catégories Pure, Quasi et Marginal décrivent une exposition de revenus selon la méthode d’Indxx. Les deux taxonomies ne se superposent pas. Une ancienne société de minage peut être classée autrement que Marginal ; une société née dans l’IA ne reçoit pas automatiquement le statut Pure.
Il manque donc une table de correspondance, pas nécessairement une cohérence économique. Les documents publics examinés ne donnent pas, valeur par valeur, la catégorie Indxx, le dénominateur de revenus retenu ni la part de capacité simplement contractualisée. Or la méthode plafonne à 15 % l’ensemble Quasi et Marginal lors du calcul des pondérations, tandis que le récit commercial réserve environ la moitié du portefeuille aux sociétés en transition. Sans cette table, le lecteur voit la composition mais ne peut pas reproduire sa logique.
L’indice est reconstitué et rééquilibré chaque trimestre. Il retient d’abord jusqu’à 30 Pure Plays par capitalisation, puis complète avec les Quasi et les Marginal si nécessaire. Le plafond d’une valeur Pure est de 8 % au moment du calcul ; une valeur Quasi ou Marginal est plafonnée à 4,5 %. Les cours peuvent ensuite déplacer les poids. Une pondération observée au-dessus de 8 % n’est donc pas, à elle seule, la preuve d’une infraction à la règle.
Cinq lignes portent 40,51 % du tableau visible
Lors du gel des données, la page d’Indxx comptait 27 composantes. Elle affichait comme cinq principaux poids CoreWeave à 8,36 %, Nebius à 8,30 %, Hut 8 à 8,11 %, DigitalOcean à 8,01 % et IREN à 7,73 %. La somme est de 40,51 %.
Ce groupe résume la promesse de GCPU. CoreWeave et Nebius illustrent la voie du calcul IA conçu comme activité centrale. Hut 8 et IREN rendent visible l’origine minière d’une partie du portefeuille. DigitalOcean ajoute une infrastructure cloud établie. Mais un nom et un poids n’indiquent ni le stade de conversion, ni le revenu retenu, ni le capital restant à investir.
Le profil de risque observé n’a rien d’une infrastructure défensive. Indxx publiait un bêta de 3,59 depuis le début de l’année et de 3,64 sur un an par rapport à son indice large, ainsi qu’un écart-type de 74,34 % et 75,04 %. Ce sont des statistiques de l’indice à la dernière séance, pas des rendements du fonds ni une prévision. Elles rappellent que des bâtiments et des raccordements électriques peuvent être emballés dans une exposition boursière très volatile.
Le fonds est par ailleurs non diversifié et peut se concentrer dans les mêmes secteurs que l’indice. Au 27 août, celui-ci était concentré dans le logiciel et fortement exposé aux services logiciels et aux technologies de l’information. L’infrastructure physique est le récit industriel ; la concentration technologique reste le comportement financier possible.
L’ancien fonds reste dans les comptes
Les frais de gestion et les frais annuels totaux s’élèvent à 0,59 %. Les états financiers repris dans le nouveau prospectus portent encore le titre « Grayscale Bitcoin Miners ETF ». Le fonds a démarré le 30 janvier 2025. À la fin de cette année, son actif net atteignait 9,901 millions de dollars, sa valeur liquidative 30 dollars et son rendement sur la période incomplète 19,18 %. La rotation du portefeuille était de 65 %, hors opérations en nature.
Ces chiffres ne mesurent pas le GCPU reconstitué de septembre 2026. Ils prouvent toutefois que le produit a hérité de comptes, d’actionnaires et d’un historique. Les comparer ultérieurement à la nouvelle stratégie sans signaler la rupture de mandat reviendrait à attribuer à l’IA une performance acquise sous le thème du minage.
Le fonds n’achète pas directement de cryptoactifs ni de dérivés sur cryptoactifs. Il peut cependant détenir des entreprises encore exposées à la volatilité du bitcoin, aux coûts énergétiques, à l’obsolescence des machines ou à la réglementation de leurs activités historiques. L’absence de bitcoin dans le portefeuille juridique ne retire pas mécaniquement le risque bitcoin des comptes des sociétés détenues.
Une puissance raccordée n’est pas encore un revenu IA
Les sociétés de minage disposent parfois d’un avantage rare : terrains alimentés, connexions au réseau et expérience des charges électriques importantes. Dans un marché où un raccordement peut prendre des années, cette avance possède une valeur réelle.
Elle ne suffit pas. Les charges IA exigent refroidissement, réseaux, matériel spécialisé, redondance, personnel et engagements clients. Le prospectus avertit que les installations héritées peuvent nécessiter de lourds investissements ou se révéler impropres au nouvel usage. Une conversion retardée peut déprécier les équipements et les contrats électriques au lieu de les transformer en avantage.
Le bon reçu n’est donc pas le mot « IA » dans une présentation. C’est la progression irréversible d’une obligation : financement obtenu, matériel installé, capacité acceptée, revenu reconnu, marge démontrée. GCPU peut acheter l’étape antérieure. Son nouveau nom ne doit pas faire croire qu’elle est déjà franchie.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance