
Résumé
- Au 31 juillet 2026, les portefeuilles américains concernés représentaient environ 9,2 milliards de dollars américains, soit 12,9 milliards de dollars canadiens selon BMO, auxquels s'ajoutaient 1,7 milliard de dollars canadiens au Canada. Le total calculé de 14,6 milliards est un périmètre de bilan, pas un prix de vente.
- Stonepeak versera du numéraire et un complément de prix conditionné à des objectifs futurs. BMO utilisera une partie de la contrepartie pour prendre environ 19,9 % de la nouvelle entité : les prêts partent, mais deux droits économiques subsistent.
- BMO attend environ 28 points de base d'amélioration pro forma de son ratio CET1, surtout grâce à la baisse des actifs pondérés par les risques. Avant même la clôture, la banque a comptabilisé une charge de 1,092 milliard de dollars canadiens avant impôt, principalement liée au goodwill.
Le chiffre de 14,6 milliards mesure un périmètre
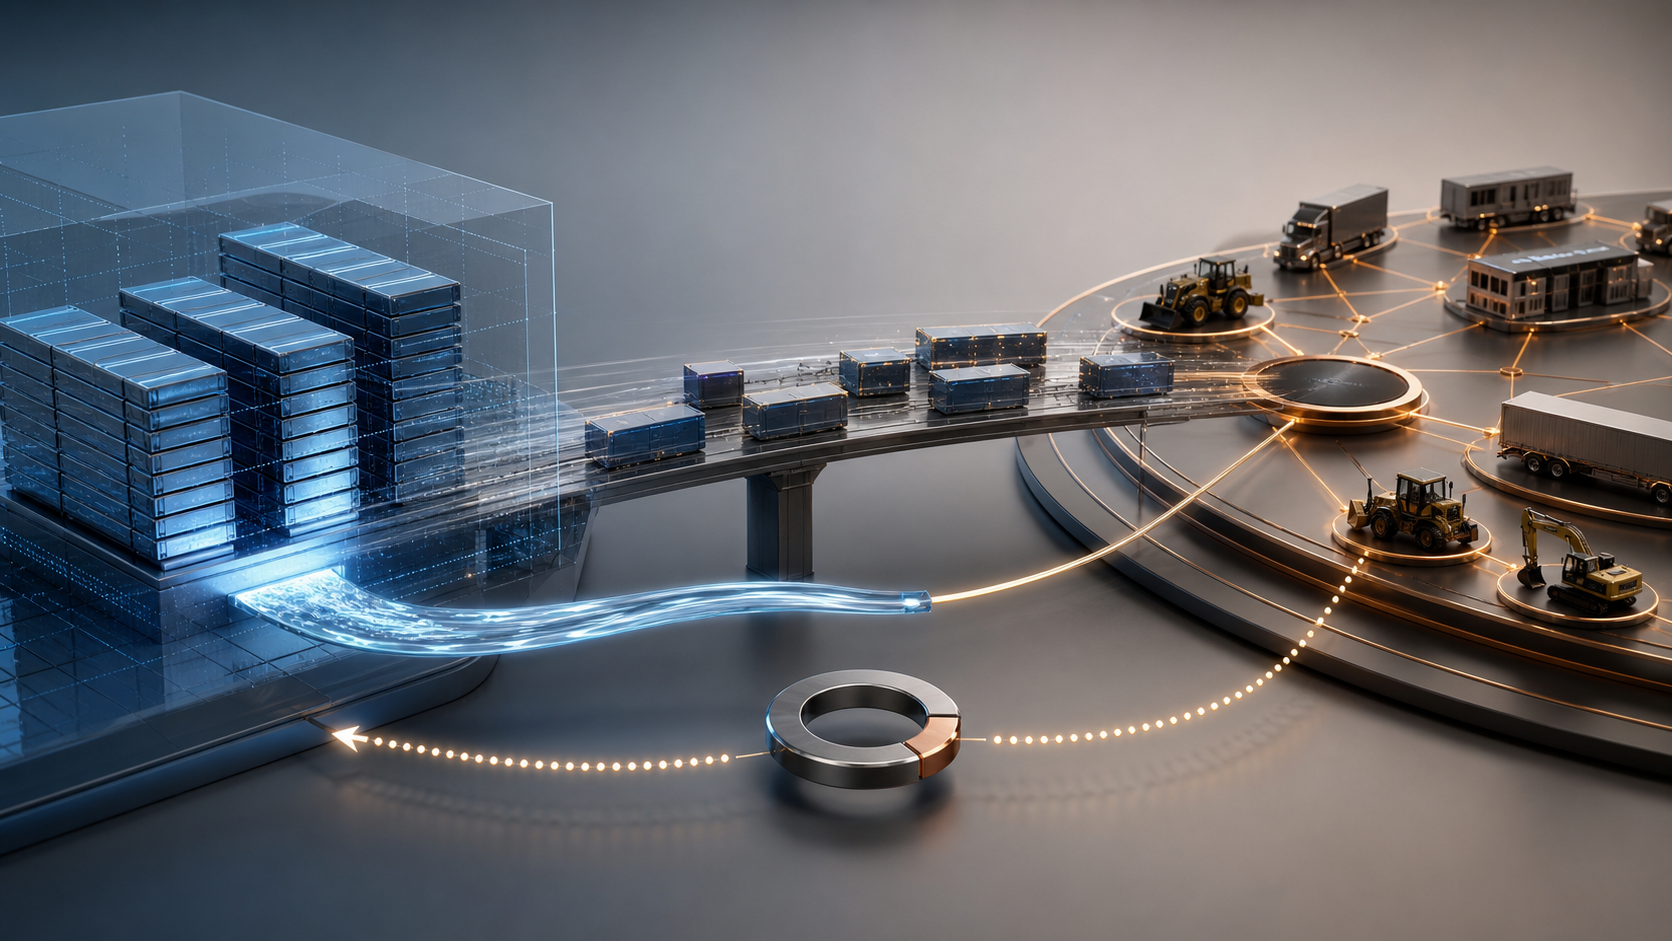
Les deux activités occupent une place précise dans l'économie des équipements. Transportation Finance finance notamment camions et remorques, le plus souvent au moyen de relations gérées par des concessionnaires. Vendor Finance apporte des financements d'équipement par l'intermédiaire de fabricants et de leurs réseaux de distribution. Stonepeak ne reprend donc pas uniquement des créances existantes : il acquiert aussi une plateforme capable d'originer et de gérer de nouveaux financements aux États-Unis et au Canada.
Le rapport trimestriel situe les portefeuilles américains à environ 9,2 milliards de dollars américains, convertis par BMO en 12,9 milliards de dollars canadiens, et la composante canadienne à environ 1,7 milliard de dollars canadiens. Leur addition donne 14,6 milliards. Cette arithmétique indique l'échelle de l'opération à fin juillet, mais elle ne révèle ni le prix payé par Stonepeak ni le solde qui existera à la clôture.
Les remboursements, les nouvelles productions, les taux de change et les ajustements de clôture peuvent modifier le montant final. Les documents examinés ne donnent pas davantage le numéraire net conservé par BMO, la somme réinvestie ou la valeur totale attribuée à la nouvelle société. Présenter 14,6 milliards comme le produit de cession confondrait un stock de prêts avec une contrepartie de transaction.
Trois formes de contrepartie, trois rangs différents
Le contrat organise au moins trois droits. Le numéraire pourra être redéployé par BMO. Le complément de prix ne deviendra payable que si l'activité atteint certains objectifs de performance futurs. Enfin, une partie de la contrepartie financera une participation d'environ 19,9 % dans la nouvelle entité.
Ces droits ne sont pas équivalents. Un prêt procure une créance contractuelle sur le principal et les intérêts, avec un rang supérieur aux actionnaires. Une participation minoritaire dépend de la valeur d'entreprise, des distributions et d'une éventuelle sortie. Un complément de prix dépend de définitions contractuelles, d'une période de mesure et d'objectifs qui ne sont pas publics. BMO n'a publié ni le montant de ce complément, ni sa formule, ni la valeur initiale de la participation, ni les droits de gouvernance qui l'accompagneront.
La banque conservera donc une exposition, mais pas la même exposition. Elle ne gardera pas 19,9 % du portefeuille de prêts ; elle détiendra environ 19,9 % du capital de la société qui exploitera la plateforme. Stonepeak est l'acquéreur des actifs, mais les droits précis de gouvernance n'ont pas été publiés : participation économique et pouvoir de décision devront être analysés séparément.
L'efficacité du capital vient du dénominateur
Le ratio CET1 rapporte les fonds propres réglementaires de meilleure qualité aux actifs pondérés par les risques. Des prêts retirés du bilan bancaire peuvent réduire ce dénominateur. C'est ainsi qu'une banque peut rester intéressée à la réussite d'une activité par des titres et un complément de prix tout en libérant une partie de sa capacité réglementaire.
En mai, BMO estimait que l'opération ajouterait environ 28 points de base à son CET1 sur une base pro forma, principalement en raison de la baisse des actifs pondérés. Ce n'est pas un résultat déjà constaté. Au 31 juillet, le ratio CET1 de BMO s'établissait à 13,0 %, inchangé par rapport à la fin du trimestre précédent. La clôture était encore attendue au quatrième trimestre de l'exercice 2026, sous réserve des autorisations réglementaires et des conditions usuelles.
Une publication ultérieure mentionne environ 50 points de base pour un ensemble plus large de cessions. Ce total englobe également la vente de 138 agences américaines et l'accord concernant Moneris. Il ne peut pas être attribué intégralement à Transportation Finance et Vendor Finance ; la référence propre à cette opération demeure 28 points de base environ.
Le traitement prudentiel futur des 19,9 % et du complément de prix n'est pas chiffré. Il serait donc excessif de parler d'une exposition « sans capital ». La revendication vérifiable est plus limitée : BMO prévoit une structure moins consommatrice de RWA que la détention directe des prêts.
Le goodwill a bougé avant les actifs
La comptabilité s'est déclenchée avant le transfert juridique. Le classement des activités comme destinées à être vendues a conduit BMO à constater une charge de 1,092 milliard de dollars canadiens avant impôt, soit 962 millions après impôt, principalement liée au goodwill. Elle figure parmi les charges autres que d'intérêts de Corporate Services.
Cette charge n'est ni un paiement à Stonepeak ni le prix de la transaction. Le goodwill représente une valeur comptable attribuée à la capacité bénéficiaire d'une activité. Le projet de cession impose de tester ce montant au regard des conditions attendues de sortie. BMO précise en outre que le chiffre final dépendra des ajustements de clôture et des taux de change alors en vigueur.
La charge éclaire l'écart spectaculaire entre les deux présentations du bénéfice trimestriel. Le bénéfice net publié est tombé à 1,750 milliard de dollars canadiens, contre 2,330 milliards un an plus tôt. Le bénéfice net ajusté a augmenté de 19 %, à 2,859 milliards. L'écart de 1,109 milliard correspond à l'ensemble des éléments d'ajustement après impôt, pas à la seule cession. La charge propre à cette opération est de 962 millions après impôt ; des coûts liés à la vente distincte d'agences et d'autres ajustements complètent le rapprochement.
Le résultat publié montre ce qui est entré dans les comptes IFRS. Le résultat ajusté, non conforme aux PCGR, retire les éléments choisis par la direction pour décrire l'activité courante. Aucun des deux ne doit masquer la séquence : le goodwill a déjà été réduit, tandis que le numéraire, la participation, le complément de prix et le gain effectif de CET1 restent conditionnés à la clôture et aux performances ultérieures.
La neutralité du résultat courant reste à démontrer
BMO ne prévoit pas d'incidence significative sur le rythme futur des bénéfices. Cette affirmation peut être cohérente avec une vente suivie d'un réinvestissement minoritaire, mais les pièces publiques ne donnent pas le rapprochement nécessaire.
Il faudrait partir des intérêts, commissions, coûts de financement, pertes de crédit et charges d'exploitation qui quittent BMO avec les portefeuilles. Il faudrait ensuite ajouter le rendement du numéraire redéployé, d'éventuelles recettes de services, le résultat comptable ou les distributions de la participation de 19,9 %, ainsi que les variations de valeur du complément de prix. La même table devrait rapprocher les RWA effectivement sortis et le mouvement réalisé du CET1.
Libérer du capital n'est pas encore créer un rendement. La valeur dépendra de son nouvel emploi : nouveaux prêts, technologie, rachats d'actions, réserve de sécurité ou autre investissement. La première publication après clôture devra montrer si la nouvelle combinaison de droits produit réellement plus avec moins de capital bancaire.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance