
Resumen
- 3C Datalec reúne refrigeración líquida, ingeniería, fabricación, conectividad y gestión de instalaciones. La empresa prevé superar los US$400 millones de ingresos en 2026, pero no publica el valor de la operación, la composición de los ingresos ni un objetivo de sinergias.
- Datalec ya ofrecía mantenimiento y gestión de instalaciones antes de la fusión. La prueba comercial será convertir más proyectos en servicios de operación remunerados y conservar a los clientes por la calidad del servicio, no limitarse a presentar una oferta más amplia.
Una previsión de tamaño, sin puente hacia el valor incremental
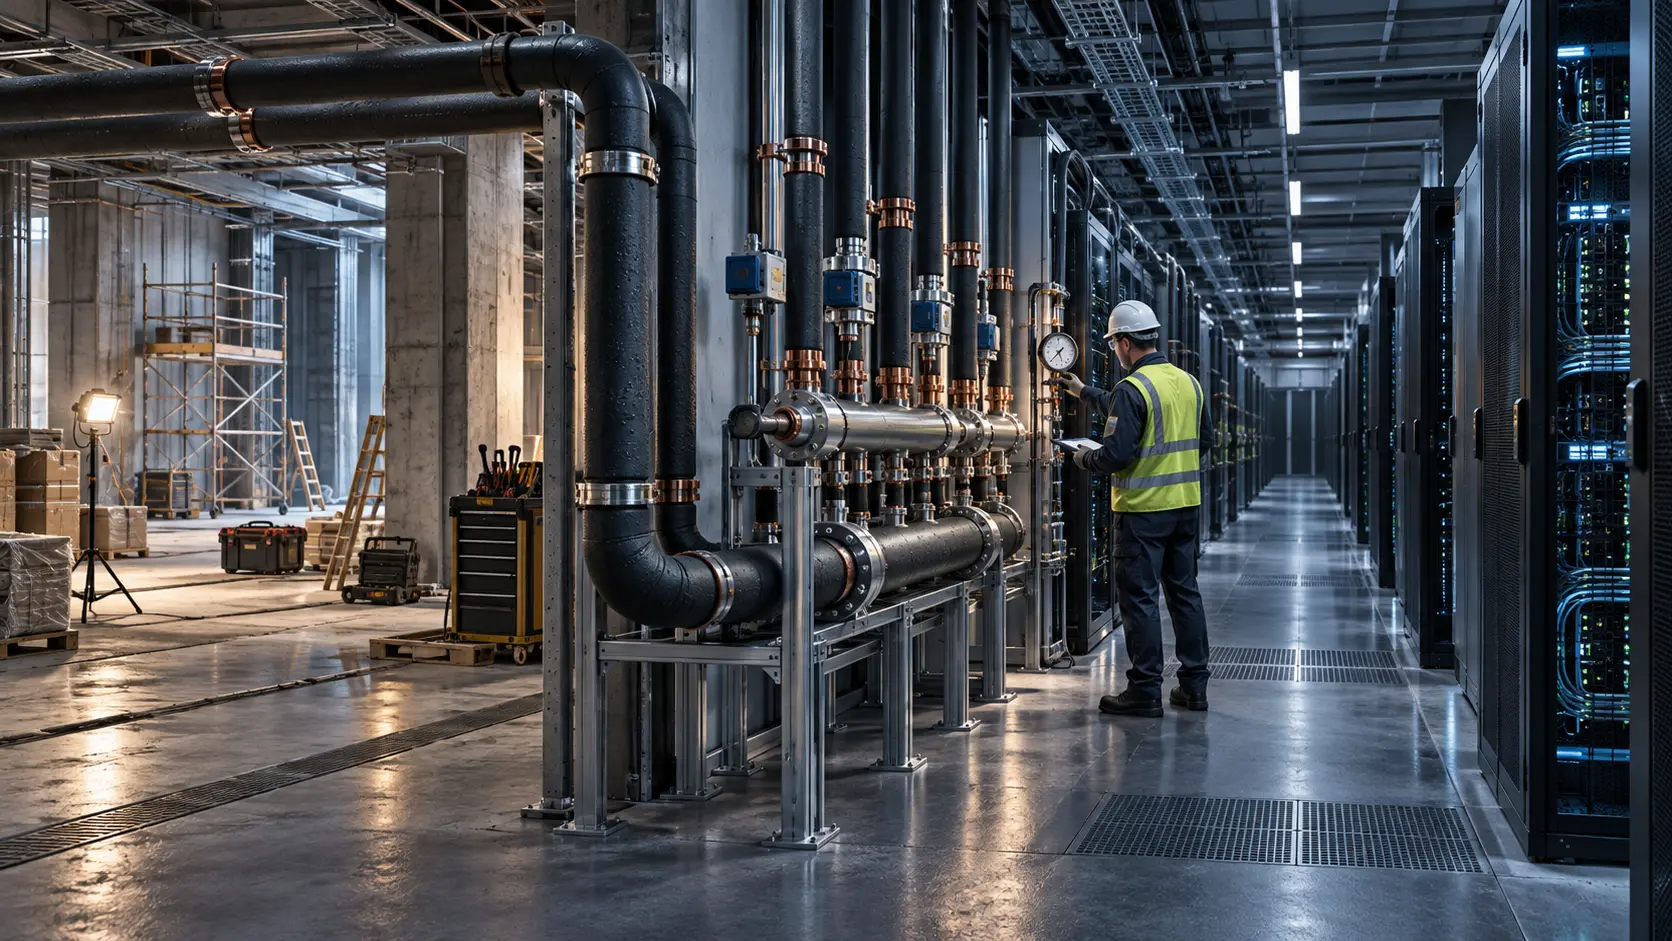
El 14 de octubre, 3C y Datalec Precision Installations anunciaron su fusión para formar 3C Datalec. La nueva compañía agrupa refrigeración líquida, trabajos mecánicos y eléctricos, fabricación, instalación de conectividad y gestión de instalaciones. Afirma tener alrededor de 1.000 empleados, proyectos activos en 16 países que suman cientos de megavatios, relaciones con cuatro de los cinco mayores hiperescaladores y más de 25 proveedores de colocación. Son cifras de la empresa; el anuncio no ofrece datos independientes sobre proyectos o clientes.
El dato destacado es una previsión: más de US$400 millones de ingresos en 2026. El comunicado no indica qué importe ya está contratado, cómo se reparte entre los dos negocios ni cuánto espera añadir la propia fusión. No se divulgaron las condiciones financieras. No hay precio, valoración, reparto de participaciones entre los inversores, margen combinado ni meta de ahorro que permita conectar el mayor tamaño con la rentabilidad para los accionistas.
La diferencia importa al unir dos empresas de servicios. Sumar sus ingresos crea desde el primer día un proveedor mayor, pero no necesariamente ventas adicionales. Una oferta más amplia puede ayudar a ganar un proyecto que requiera refrigeración, electricidad, instalación y mantenimiento con un solo interlocutor. Ese mecanismo comercial es plausible, pero no es un resultado que el anuncio demuestre. Los US$400 millones miden la escala inicial, no las sinergias.
La compañía dice que Longbow Capital, S2G Investments, Apogem Capital y QIC aportan nueva inversión para financiar el crecimiento. En los próximos doce meses prevé contratar a 200 ingenieros y abrir instalaciones en Varsovia, Calgary y Austin. Los planes muestran dónde la dirección quiere ampliar capacidad; no revelan cuándo estarán ocupadas las nuevas plantillas ni si los puestos responden a contratos ya firmados. El comunicado no cuantifica la inversión ni el coste de la expansión.
«Care» no nació con la fusión
La parte más importante podría empezar cuando la sala de servidores entra en operación. El folleto de Datalec ya incluía mantenimiento de infraestructura crítica y gestión de instalaciones. Describe mantenimiento eléctrico y de refrigeración, trabajo preventivo, respuesta a emergencias, supervisión, auditorías y acuerdos de nivel de servicio. La operación no apareció el día de la fusión. Lo nuevo es que la experiencia de 3C en refrigeración líquida puede ofrecerse junto a una huella más amplia de ingeniería y servicios operativos.
La combinación podría ser valiosa para el cliente. Un contratista que conoce el diseño, la instalación y el circuito de refrigeración puede encargarse también de la puesta en servicio y del mantenimiento posterior, con menos traspasos entre proveedores. Si cobra por permanecer en las instalaciones, el conocimiento adquirido durante la obra puede convertirse en ingresos de servicio repetidos. Sin embargo, el anuncio no publica tasa de conversión a contratos de mantenimiento, duración, renovaciones, ingresos de servicio, margen ni resultados de disponibilidad. Tampoco demuestra que los clientes de construcción hayan contratado la operación.
El folleto de Datalec afirma que el 90% de su actividad procede de “negocio recurrente de clientes y recomendaciones”. La compañía no define el denominador ni el método. Los nuevos proyectos y las recomendaciones pueden ser valiosos sin ser contratos recurrentes de gestión de instalaciones. Esa afirmación no permite calcular qué parte de los ingresos combinados vendrá del mantenimiento o de las operaciones.
Para el operador del centro de datos, un proveedor a lo largo de todo el ciclo puede reducir la coordinación: menos empresas deben conciliar planos, registros de puesta en servicio, garantías y responsabilidad ante una avería. La contrapartida es una mayor concentración. Si la misma compañía diseña, instala y mantiene un sistema de refrigeración crítico, el cliente necesita delimitar el acuerdo de servicio, los datos de activos, la garantía, la respuesta de emergencia y el derecho a cambiar de proveedor. Una oferta integrada debería aclarar quién responde sin dificultar la salida.
El crecimiento del mercado no fija la economía de los contratos
Dell’Oro Group calcula que los ingresos mundiales de infraestructura física de centros de datos alcanzaron US$14.000 millones en el segundo trimestre de 2026, un 27% más que un año antes. La categoría incluye sistemas eléctricos, gestión térmica, racks, contención y software o servicios. Es evidencia de un mercado proveedor en expansión, no una estimación del mercado de ingeniería o mantenimiento accesible para 3C Datalec. Tampoco dice si la compañía podrá fijar precios o lograr márgenes atractivos en cada obra.
Contratar a 200 ingenieros y abrir tres instalaciones puede acercar el grupo a sus clientes, pero añade costes antes de saber cuánto se utilizarán. La cartera de construcción puede ser irregular: el retraso de un centro de datos aplaza la instalación, mientras que el contrato de mantenimiento quizá empiece después de la puesta en marcha. La combinación de ambos calendarios influirá en el capital circulante y en el cobro tanto como la previsión de ingresos.
Las próximas cifras deberían separar los ingresos de construcción de los de operaciones, mostrar el margen bruto y la renovación de los servicios, y revelar qué proporción de las instalaciones termina en un contrato Care. Los hitos de obra, los ingresos reconocidos, los cobros y la utilización de ingenieros permitirían saber si la escala es productiva. Los contratos identificados y los datos de concentración distinguirían una cartera extensa de la dependencia de unos pocos compradores grandes.
La fusión presenta una propuesta plausible: un proveedor único puede coordinar más sistemas necesarios para construir y operar un centro de datos de alta densidad. Todavía no demuestra que el grupo capte más ingresos recurrentes ni obtenga mejores retornos. La previsión mide el tamaño de partida. La prueba más exigente es el ingreso por servicios que permanece cuando termina la construcción.
Fuentes
- Anuncio de fusión de 3C Datalec, 14 de octubre de 2026
- Folleto de capacidades y servicios de Datalec Precision Installations
- Dell’Oro Group, mercado de infraestructura física de centros de datos, T2 de 2026
- Heng Lu, Nota 68 sobre continuidad del cliente (marco editorial; no es evidencia sobre 3C Datalec)
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance