
Zusammenfassung
- 3C Datalec will Flüssigkeitskühlung, Engineering, Fertigung, Konnektivität und Gebäudemanagement unter einem Dach anbieten. Das Unternehmen erwartet für 2026 mehr als 400 Millionen US-Dollar Umsatz, nennt aber weder den Transaktionswert noch die Umsatzstruktur oder ein Synergieziel.
- Datalec bot Wartung und Gebäudemanagement schon vor dem Zusammenschluss an. Entscheidend ist, ob die neue Plattform mehr Bauprojekte in bezahlte Betriebsleistungen überführt und Kunden durch zuverlässigen Service hält – nicht, ob sie ein breiteres Leistungsportfolio vorweisen kann.
Eine große Prognose, aber keine Brücke zum Mehrwert
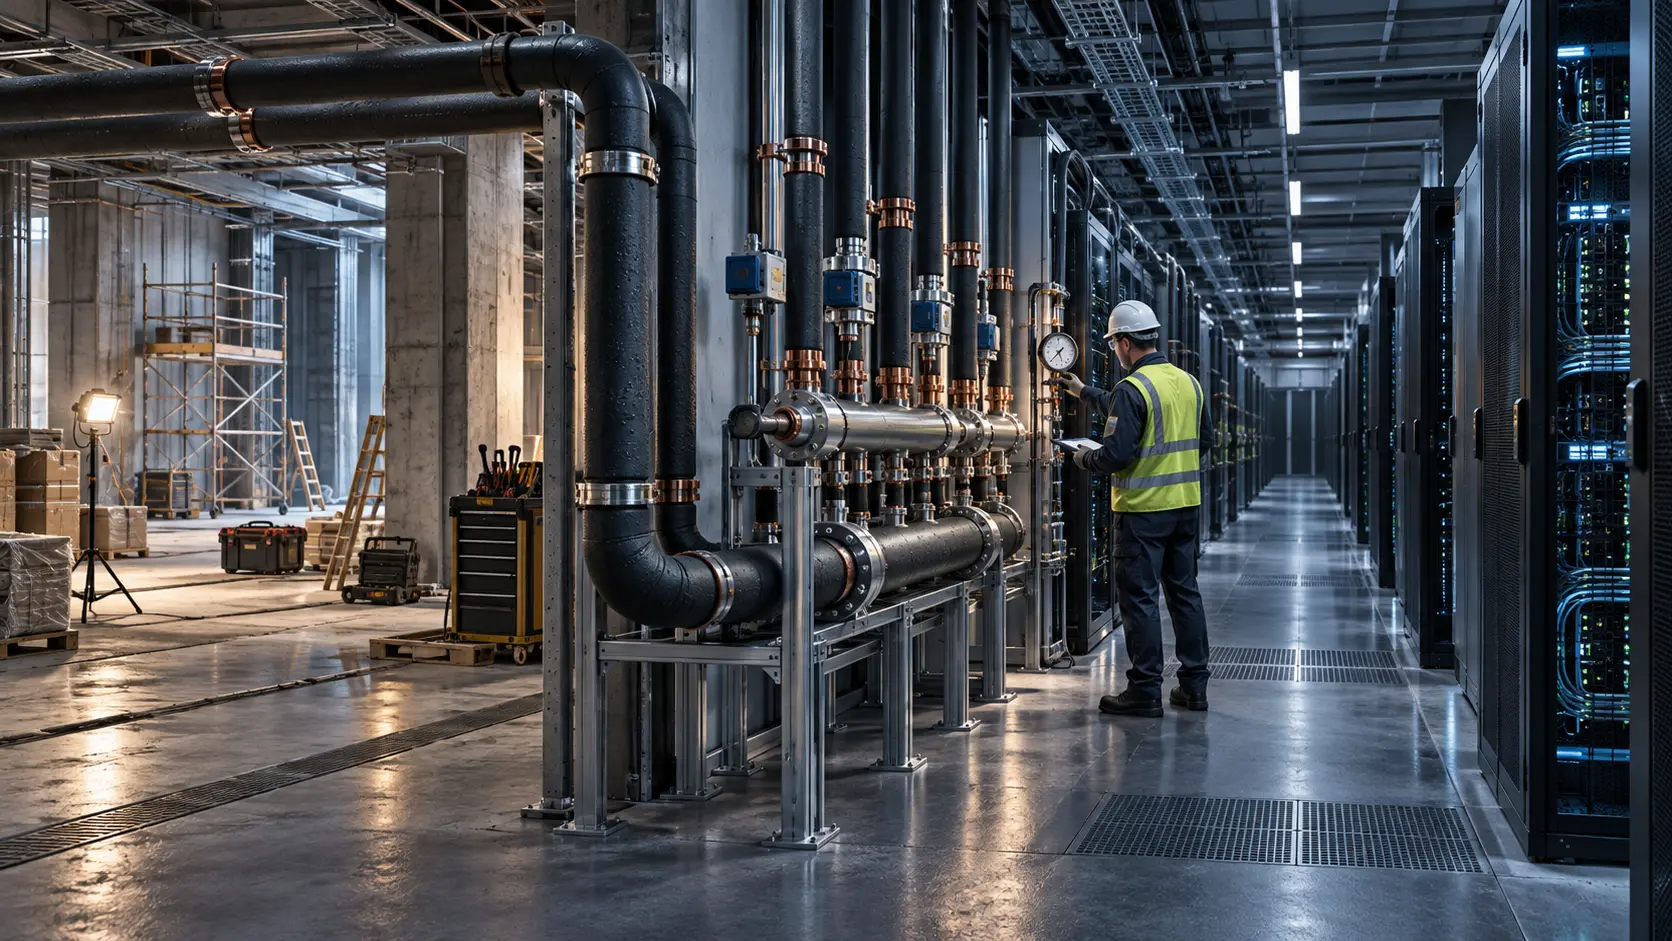
Am 14. Oktober kündigten 3C und Datalec Precision Installations ihren Zusammenschluss zu 3C Datalec an. Das neue Unternehmen verbindet Flüssigkeitskühlung mit Maschinenbau und Elektrotechnik, Fertigung, Installation von Konnektivität und Gebäudemanagement. Nach eigenen Angaben beschäftigt es rund 1.000 Menschen, bearbeitet Projekte in 16 Ländern mit einer Gesamtleistung von mehreren hundert Megawatt und arbeitet mit vier der fünf größten Hyperscaler sowie mehr als 25 Colocation-Anbietern zusammen. Das sind Unternehmensangaben; unabhängige Projektdaten oder eine Aufschlüsselung der Kunden liegen nicht vor.
Die zentrale Zahl ist eine Prognose: mehr als 400 Millionen US-Dollar Umsatz im Jahr 2026. Die Mitteilung legt weder offen, welcher Anteil bereits vertraglich gesichert ist, noch wie viel die beiden bisherigen Unternehmen jeweils beitragen oder welchen Zuwachs der Zusammenschluss selbst bringen soll. Finanzielle Konditionen fehlen vollständig. Es gibt keinen Kaufpreis, keine Bewertung, keine Aufteilung der Eigentumsanteile unter den Investoren, keine kombinierte Marge und kein beziffertes Einsparziel, mit dem sich die größere Plattform mit einer höheren Aktionärsrendite verbinden ließe.
Bei der Fusion zweier Dienstleister muss man addierten Umsatz von zusätzlichem Geschäft trennen. Zwei Umsatzbasen ergeben vom ersten Tag an ein größeres Unternehmen, aber noch keine zusätzlichen Verkäufe. Ein breiteres Angebot könnte helfen, Projekte zu gewinnen, bei denen Kühlung, Elektroarbeiten, Installation und spätere Wartung aus einer Hand gefragt sind. Das ist ein plausibler Vertriebsweg, aber kein Ergebnis, das die Mitteilung belegt. Die 400 Millionen US-Dollar beschreiben daher die Ausgangsgröße und keine Synergierechnung.
Nach Unternehmensangaben sollen neue Mittel von Longbow Capital, S2G Investments, Apogem Capital und QIC das Wachstum finanzieren. In den nächsten zwölf Monaten sind 200 zusätzliche Ingenieure und Standorte in Warschau, Calgary und Austin geplant. Daraus lässt sich ablesen, wo die Geschäftsführung Kapazitäten aufbauen will. Offen bleibt, wann die neuen Teams produktiv ausgelastet sind und ob ihnen bereits feste Aufträge gegenüberstehen. Auch Investitionssumme und Ausbaukosten nennt die Mitteilung nicht.
„Care“ gab es schon vor der Fusion
Der wirtschaftlich entscheidende Teil könnte erst beginnen, wenn der Serverraum in Betrieb geht. In der Broschüre von Datalec waren kritische Infrastrukturwartung und Gebäudemanagement bereits enthalten: Wartung von Kühl- und Elektrosystemen, vorbeugende Instandhaltung, Notfallreaktion, Überwachung, Audits und Service-Level-Vereinbarungen. Der Betrieb ist also keine am Fusionstag neu geschaffene Fähigkeit. Neu ist die Möglichkeit, 3Cs Know-how in Flüssigkeitskühlung zusammen mit einem breiteren Engineering- und Betriebsangebot zu verkaufen.
Für Kunden kann das einen konkreten Nutzen haben. Ein Auftragnehmer, der Planung, Installation und Kühlkreislauf kennt, könnte auch Inbetriebnahme und anschließende Wartung übernehmen. Das verringert die Zahl der Übergaben zwischen Dienstleistern. Bleibt er nach dem Bau gegen Entgelt an Bord, kann das vor Ort erworbene Wissen zu wiederkehrenden Serviceerlösen führen. Doch die Mitteilung enthält weder eine Umwandlungsquote von Bauprojekten in Betriebsverträge noch Angaben zu Vertragsdauer, Verlängerungen, Serviceumsatz, Margen oder Verfügbarkeit. Sie belegt auch nicht, dass Kunden nach der Bauleistung den Betrieb bei Datalec beauftragt haben.
Die Broschüre behauptet, 90 Prozent des Geschäfts stammten aus „wiederkehrenden Aufträgen und Empfehlungen“. Bezugsgröße und Berechnungsmethode nennt Datalec nicht. Folgeaufträge und Empfehlungen können wertvoll sein, sind aber nicht dasselbe wie wiederkehrende Verträge für Gebäudemanagement. Die Zahl sagt deshalb nichts darüber aus, wie groß der Anteil von Wartung und Betrieb am Umsatz des fusionierten Unternehmens ist.
Für den Betreiber eines Rechenzentrums kann ein Anbieter über den gesamten Lebenszyklus Abstimmungsaufwand senken: Weniger Unternehmen müssen Pläne, Inbetriebnahmeprotokolle, Garantien und Zuständigkeiten bei Störungen zusammenführen. Gleichzeitig wächst die Abhängigkeit. Wenn derselbe Anbieter ein kritisches Kühlsystem plant, installiert und wartet, braucht der Betreiber klare Regeln zu Service-Leveln, Anlagendaten, Gewährleistung, Notfallreaktion und einem möglichen Anbieterwechsel. Ein integriertes Angebot sollte Verantwortlichkeiten klären, ohne den Ausstieg zu erschweren.
Ein wachsender Markt beweist keine Vertragsökonomie
Nach Angaben der Dell’Oro Group erreichte der Umsatz mit physischer Rechenzentrumsinfrastruktur im zweiten Quartal 2026 weltweit 14 Milliarden US-Dollar, 27 Prozent mehr als ein Jahr zuvor. Die breite Marktdefinition umfasst Stromversorgung, Kühlung, Racks, Einhausungen sowie Software und Dienstleistungen. Das belegt Wachstum auf der Anbieterseite, nicht den für 3C Datalec erreichbaren Markt für Engineering oder Wartung. Über Preissetzungsmacht oder attraktive Margen einzelner Projekte sagt es ebenfalls nichts aus.
200 Ingenieure einzustellen und drei Standorte aufzubauen kann die Nähe zu Kunden erhöhen. Die Kosten entstehen jedoch, bevor die Auslastung feststeht. Bauumsätze sind zudem oft ungleichmäßig: Verzögert sich ein Rechenzentrum, verschiebt sich die Installation; Wartungsverträge beginnen womöglich erst nach der Inbetriebnahme. Wie sich diese beiden Zeitachsen ergänzen, beeinflusst Betriebskapital und Zahlungseingänge ebenso wie die Umsatzprognose.
Aufschlussreich wären künftig getrennte Angaben zu Bau- und Betriebserlösen, Bruttomarge und Verlängerungsquote der Wartung sowie zum Anteil abgeschlossener Installationen, der in einen Care-Vertrag mündet. Projektmeilensteine, verbuchte Umsätze, Zahlungseingänge und die Auslastung der Ingenieure würden zeigen, ob die Größe produktiv genutzt wird. Namentlich ausgewiesene Aufträge und Kundendaten zur Konzentration könnten ein breites Kundenfeld von einer Abhängigkeit gegenüber wenigen Großkunden unterscheiden.
Der Zusammenschluss folgt einer nachvollziehbaren Idee: Ein Anbieter kann mehr Systeme koordinieren, die zum Bau und Betrieb eines hoch verdichteten Rechenzentrums nötig sind. Belegt ist damit noch nicht, dass das fusionierte Unternehmen mehr wiederkehrende Erlöse erzielt oder bessere Renditen erwirtschaftet. Die Prognose misst die Größe der Plattform zu Beginn. Der schwierigere Test ist der Serviceumsatz, der nach dem Ende der Bauarbeiten bleibt.
Quellen
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten