
Zusammenfassung
- Ziply Fiber sollte in erster Linie als eine Wette auf die Kapitalrückgewinnung betrachtet werden, nicht nur als ein Herausforderer im Breitbandmarkt: Sein Geschäftsargument basiert auf niedrigen Aktionspreisen für Glasfaser, aber seine wirtschaftliche Tragfähigkeit hängt davon ab, ob es gelingt, das von Frontier übernommene Gebiet, das ländliche Netz und die zugekauften lokalen Netze in eine ausreichende Anzahl treuer Glasfaserkunden umzuwandeln, bevor Kabel- und Festnetz-Funkalternativen die Margen schmälern.
- Die Übernahme durch Bell Canada im Jahr 2025 hat Ziply von einem privaten Ausbauprojekt im pazifischen Nordwesten zu einer US-amerikanischen Glasfaser-Wachstumsplattform gemacht, was die finanzielle Sichtbarkeit verbessert, aber auch die Frage dringlicher macht, ob die versorgten Standorte, die Vertragsabschlussrate, die Schuldenkosten, die Bauqualität und die Großhandelsnachfrage in Cashflow oder eine Refinanzierungslast umgewandelt werden.
Die Rechnung ist günstig, weil die Rückzahlungsuhr nicht günstig ist
In einer Stadt im pazifischen Nordwesten, die jahrelang auf bessere Breitbandversorgung gewartet hat, mag der Geschäftsvergleich fast zu einfach erscheinen. Ein Haushalt sieht Ziply Fiber, das ein Glasfaser-Internet für Privathaushalte ankündigt, darunter einen Gigabit-Tarif zu einem monatlichen Aktionspreis, und vergleicht ihn mit den Kabelangeboten von Xfinity und den Festnetz-Funkangeboten von T-Mobile oder Verizon. Die öffentlichen Privatkundenseiten von Ziply leiten den Käufer zu Glasfasertarifen und Multi-Gigabit-Optionen statt zu einem Kupfer-Angebot (https://ziplyfiber.com/internet;https://ziplyfiber.com/fiber-internet/1-gig;https://ziplyfiber.com/internet/multigig). Die neuen nationalen Xfinity-Tarife von Comcast zeigen, dass das Unternehmen unbegrenzte Daten, Wi-Fi-Geräte und mehrjährige Preisgarantien in vereinfachte Breitbandangebote integriert, einschließlich des Gigabit-Dienstes (https://corporate.comcast.com/press/releases/comcast-new-national-xfinity-internet-packages-unlimited-data-advanced-wifi-gateway;https://www.xfinity.com/gig). T-Mobile und Verizon vermarkten 5G-Internet für zu Hause als schnelle drahtlose Alternative für Haushalte, die einen Kabelanbieter-Besuch oder einen Glasfaser-Installationstermin vermeiden möchten (https://www.t-mobile.com/home-internet;https://www.verizon.com/home/internet/5g/).
Die sichtbare Einheit ist die monatliche Rechnung. Die verborgene Einheit ist die Zeit: Wie viele Monate bezahlter Dienst sind erforderlich, um die Kosten für Masten, Leitungen, Anschlüsse, optische Endgeräte, Kundenausrüstung, Außendienstteams, Genehmigungen, alte Vermittlungsverpflichtungen und den für die Franchise gezahlten Preis zu decken?
Festnetz-Funk kann am Rande eines bestehenden Mobilfunknetzes günstiger zu aktivieren sein, aber es erfüllt möglicherweise nicht die betriebliche Aufgabe, die Glasfaser für sich zu beanspruchen: einen vorhersagbaren Dienst mit niedriger Latenz, hohe Upload-Kapazität, stabile Konnektivität für kleine Unternehmen und die Möglichkeit, mehr als eine Wohngeschwindigkeitsstufe zu verkaufen, ohne befürchten zu müssen, dass eine überlastete Mobilfunkzelle die Kundenerfahrung verschlechtert.
Kabel hat den Vorteil der historischen Präsenz und der Bündelung, muss aber dennoch auf einen Haushalt reagieren, der symmetrische Glasfaser in einem Markt erhalten kann, in dem Upload-Geschwindigkeit, Telearbeit und Zuverlässigkeit des Heimbüros zu konkreten Kaufkriterien geworden sind.
Deshalb kann die Wirtschaftlichkeit von Ziply Fiber nicht allein am Verbraucherpreis gemessen werden. Eine günstige Gigabit-Rechnung ist nur dann eine Waffe, wenn sie ausreicht, um genügend Konten mit niedriger Abwanderungsrate zu gewinnen, bevor die Kapitaluhr ungeduldig wird. Die wichtigste geschäftliche Frage für Ziply ist nicht, ob Glasfaser technisch besser ist als Kabel oder Festnetz-Funk. Die Frage ist, ob das Unternehmen, das nun nach einem im Jahr 2025 abgeschlossenen Geschäft Bell Canada gehört, die Mischung aus Vororten, ländlichen Straßen und abgelegenen Gebieten im pazifischen Nordwesten in genügend zahlende Standorte umwandeln kann, sodass der Ausbau sich selbst trägt und nicht ständig refinanziert werden muss (https://ziplyfiber.com/news/press-release/ziply-bce).
Ziply begann als Reparatur- und Modernisierungswette auf einem ehemaligen Gebiet
Ziply Fiber ist nicht als ein Unternehmen gestartet, das sich nur die einfachsten Straßen aussucht. Es entstand im Jahr 2020, als WaveDivision Capital, Searchlight Capital Partners und andere Investoren die Übernahme der Geschäfte und Vermögenswerte von Frontier Communications im Nordwesten (Washington, Oregon, Idaho, Montana) abschlossen, um Ziply Fiber zu gründen (https://ziplyfiber.com/news/press-release/ziply-acquires-ftr;https://www.investpsp.com/en/news/searchlight-capital-partners-completes-the-acquisition-of-the-operations-and-assets-of-frontier-communications-in-the-northwest-of-the-u-s-to-form-ziply-fiber/). Der Kauf umfasste reale Infrastruktur, Kunden und lokale Telefonverpflichtungen, brachte aber auch die betriebliche Realität eines historischen Gebiets mit sich: Kupferleitungen, Serviceerwartungen, lokale Regulierungsaufsicht und eine Kundschaft, die bereits Jahre ungleicher Investitionen des etablierten Anbieters erlebt hatte.
Dieser Ausgangspunkt ist wichtig. Ein neuer Glasfaseranbieter, der nur in einem dichten Viertel ausbaut, hat eine andere Rentabilitätsart. Ziply hat eine große Betriebsfläche in vier Bundesstaaten geerbt. Das Unternehmen musste bestehende Telefon- und Breitbandkunden bedienen, Glasfaser dort ausbauen, wo es ausreichende Nachfrage sah, den Dienst in verstreuten Gemeinden vor Ort erbringen und die Haushalte davon überzeugen, dass die neue Marke nicht nur eine umbenannte Version des alten Anbieters war. Die unternehmenseigenen Seiten von Ziply präsentieren sein Geschäft als fokussiert auf den pazifischen Nordwesten und die Bereitstellung von Glasfaser-Internet, Telefon- und Geschäftsdiensten (https://ziplyfiber.com/about-us). Seine Medienmaterialien beschreiben einen Netzfußabdruck, der Washington, Oregon, Idaho und Montana abdeckt, einen regionalen Hauptsitz in Kirkland und eine Geschäftsidentität, die um den Glasfaserausbau herum aufgebaut ist und nicht um die Wartung des historischen Netzes (https://ziplyfiber.com/~/media/residential/resources/media-kit/Media-Kit.pdf).
Die Wette der Investoren war, dass ein fokussierter regionaler Betreiber aus einem Gebiet Wert schaffen könnte, das innerhalb eines großen, angeschlagenen etablierten Betreibers vernachlässigt worden war. Der Weg bestand nicht einfach darin, "das Netz zu modernisieren". Es ging darum, Märkte auszuwählen, schnell genug zu bauen, um das Kundenversprechen zu ändern, die Kupferlast zu reduzieren und den neuen Glasfaserfußabdruck zu nutzen, um Privat-, Kleinunternehmens-, Großunternehmens- und Großhandelsdienste zu verkaufen.
Öffentliche Ankündigungen von Ziply in den folgenden Jahren betonten wiederholt neue Glasfasermärkte, höhere Geschwindigkeiten und die Übernahme lokaler Anbieter, die Kunden, Strecken oder Fachwissen hinzufügten. Diese Ankündigungen sind Marketingdokumente, zeigen aber dennoch die Strategie: Den alten Fußabdruck wie eine Wachstumsplattform aussehen zu lassen, bevor das alte Netz die Kundenerinnerung definiert.
Der Reparatur- und Modernisierungsursprung erklärt auch, warum die Geschichte von Ziply widersprüchlich erscheinen kann. Es kann in einer Stadt ein Herausforderer und in einer anderen ein etablierter Anbieter sein. Es kann aggressive Glasfaserpreise bewerben und dennoch alte Telefonverpflichtungen haben. Es kann sich mit 50 Gigabit rühmen, während es Teams braucht, um grundlegende Installations- und Ausfallprobleme zu lösen. Diese Mischung ist kein Fehler in der Analyse. Sie ist die Analyse.
Die öffentliche Identität von Ziply ist die eines Glasfaser-Insurgenten; seine betriebliche Basis ist das komplexe Immobilienvermögen eines ehemaligen lokalen Telefonanbieters, der unter Private-Equity-Eigentum umgebaut und dann an eine große kanadische Telefongesellschaft verkauft wurde.
Der Kauf durch Bell bewertet den Ausbau als Plattform, nicht als Sanierung
Bell Canada, über seine Muttergesellschaft BCE, gab im November 2024 die Übernahme von Ziply Fiber für etwa 5,0 Milliarden kanadische Dollar in bar sowie die Übernahme oder Rückzahlung von etwa 2,6 Milliarden kanadischen Dollar Schulden bekannt, bewertet die Transaktion mit einem Unternehmenswert von etwa 7,6 Milliarden kanadischen Dollar (https://ziplyfiber.com/news/press-release/BCE-to-acquire-Ziply-Fiber). Beide Unternehmen erklärten, dass die Transaktion einen bedeutenden Glasfaserfußabdruck im US-amerikanischen pazifischen Nordwesten hinzufügen würde, mit etwa 1,4 Millionen Glasfaserstandorten zum Zeitpunkt der Ankündigung und einem Plan, auf über drei Millionen Standorte zu wachsen. BCE schloss die Übernahme am 1. August 2025 ab und kündigte an, dass Ziply weiterhin von Kirkland, Washington, mit seinem derzeitigen Managementteam betrieben wird (https://ziplyfiber.com/news/press-release/ziply-bce).
Dieser Preis verändert das Spiel für das Unternehmen. Vor Bell war Ziply ein privater regionaler Ausbau, unterstützt von Investoren, die glaubten, dass der Markt eine reparierbare Vermögenswert unterbewertet hatte. Nach Bell ist Ziply Teil einer börsennotierten Telefongruppe, die ihren Investoren zeigen muss, warum eine regionale US-Glasfaserplattform Kapital verdient, zu einer Zeit, in der die Bilanzen der Telekommunikationsunternehmen bereits unter Druck durch Glasfaserausbauten, Frequenzen und Dividenden stehen. Die BCE-Pressemitteilung zu dem Geschäft besagte, dass es ihre Wachstumsstrategie im Glasfaserbereich beschleunigen würde, und BCE beschrieb später eine strategische Partnerschaft mit PSP Investments, um ein Investmentvehikel für Glasfaser im Zusammenhang mit den Netzausbauambitionen von Bell Canada zu schaffen (https://www.investpsp.com/en/news/bce-and-psp-investments-announce-strategic-partnership-to-create-network-fiberco/).
Das Akquisitionsmultiplikator ist geschäftlich aufschlussreich. Eine Glasfaserplattform ist wertvoll, wenn zukünftige Standorte und Abonnenten mit attraktiven zusätzlichen Margen kommen. Eine Sanierung ist wertvoll, wenn der Käufer Kosten senken und den Niedergang stoppen kann. Ziply weist Elemente von beidem auf, aber Bell hat für das Wachstumsszenario bezahlt. Das Unternehmen kaufte nicht nur die heutigen Privatkundenkonten; es kaufte die Möglichkeit, eine betriebliche Glasfaserdisziplin, Kapitalzugang und Einkaufsgröße auf einen US-Fußabdruck anzuwenden, der noch Raum für Expansion hat.
Dieselbe Logik kann zur Last werden, wenn die Märkte wettbewerbsintensiver, ländlicher oder langsamer bei der Einführung sind, als der Medienfußabdruck vermuten lässt.
Die BCE-Einreichungen nach Abschluss geben die ersten offiziellen Anzeichen dafür, wie Ziply in die Bell-Konten integriert wird. Im Aktionärsbericht für das erste Quartal 2026, der bei der US-Börsenaufsicht eingereicht wurde, gab BCE an, dass die erworbenen Geschäfte von Ziply etwa 4 % des konsolidierten Umsatzes für das am 31. März 2026 endende Quartal beigetragen haben, während sie nicht zum konsolidierten Nettoergebnis beigetragen haben, und dass die langfristigen Vermögenswerte von Ziply etwa 12 % der konsolidierten langfristigen Vermögenswerte am Ende des Quartals ausmachten (https://www.sec.gov/Archives/edgar/data/718940/000071894026000006/a2026-q1xmda.htm). Das bedeutet nicht, dass Ziply strategisch schwach ist. Es bedeutet, dass das Gewicht der Vermögenswerte sichtbar ist, bevor der Ergebnisbeitrag es vollständig wird.
Die Übernahme durch Bell macht die Rückzahlungsuhr daher noch wichtiger, nicht weniger. Private Investoren konnten die Glasfasergeschichte einmal verkaufen, wenn die Plattform institutionell wertvoll erschien. Bell muss nun den betrieblichen Nachweis erbringen. Der öffentliche Markt wird nicht unbegrenzt von den Ambitionen hinsichtlich der versorgten Standorte beeindruckt sein.
Er wird das Abonnentenwachstum, die Abwanderungsrate, die Kapitalintensität, die Integrationskosten, die regulatorischen Reibungen und die Fähigkeit des US-Geschäfts, Cashflow zu generieren, ohne die kanadischen Investitionsbedürfnisse von Bell auszuhungern, beobachten.
Die Integration ist nicht nur eine Übung in der Unternehmensberichterstattung. Bell muss entscheiden, welche Teile von Ziply lokal bleiben und welche in die Konzerndisziplin integriert werden sollen. Die lokale Ausbaureihenfolge, die Verteilung der Außendiensteinsätze, die Beziehungen zu den Countys und die Kultur der Kundenreparatur sind wertvoll, gerade weil sie ortsnah sind. Einkauf, Treasury, Lieferantenverhandlungen, Netzstandards, Cybersicherheitskontrollen und Investitionsprüfungen sind Bereiche, in denen eine größere Telekommunikationsmuttergesellschaft plausibel die Stückkosten oder die betriebliche Varianz senken kann.
Das Wertschöpfungsszenario hängt von einer guten Rollenverteilung ab. Wenn Bell zu stark zentralisiert, riskiert Ziply, die Reaktionsfähigkeit auf Gemeindeebene zu verlieren, die einem regionalen Herausforderer hilft, Kunden zu gewinnen. Wenn Bell zu viel belässt, könnte es mit einem Satz teurer lokaler Systeme statt mit einer skalierbaren US-Glasfaserplattform dastehen. Der erste Integrationstest ist daher, ob Bell die Bau-, Ausrüstungs-, Verwaltungskontroll- und Finanzierungskosten verbessern kann, während das lokale Betriebsversprechen der Marke erhalten bleibt.
Die Berechnung der versorgten Standorte ist der Dreh- und Angelpunkt
Die unsicherste Zahl in jedem Glasfaserausbau ist nicht die Anzahl der Haushalte in einer Region. Es ist die Anzahl der Standorte, die zu ausreichend niedrigen Kosten versorgt, mit einer ausreichend hohen Abschlussrate angeschlossen und zu einem ausreichend hohen Preis gehalten werden können, damit die Anfangsinvestition sinnvoll ist. Öffentliche Pressemitteilungen von Ziply haben die Sprache der versorgten Standorte und zukünftigen Bauten verwendet, um die Gelegenheit zu beschreiben, während die BCE-Übernahmeankündigung eine langfristige Ambition von mehr als drei Millionen Glasfaserstandorten betonte (https://ziplyfiber.com/news/press-release/BCE-to-acquire-Ziply-Fiber). Das ist die richtige Metrik für einen Plattformverkauf. Es ist nicht dasselbe wie ein Nachweis einer zukünftigen Barrendite.
Die Wirtschaftlichkeit von Glasfaser hängt stark vom eingeschlagenen Weg ab. Ein Viertel mit nutzbaren Leitungen, überschaubaren Mastanschlüssen, begrenztem Wettbewerb und unzufriedenen Kabelhaushalten kann attraktive wiederkehrende Einnahmen generieren. Eine ländliche Straße mit langen Anschlüssen, Genehmigungsverzögerungen, schwierigem Gelände und einer begrenzten Adressbasis kann strategisch wichtig, aber finanziell langsamer sein. Der Ziply-Fußabdruck enthält beide Markttypen. Die öffentliche Karte der neuen Glasfaserstandorte zeigt einen Betreiber, der die Expansion Gemeinde für Gemeinde vermarktet und sich nicht nur auf einige wenige dichte urbane Zentren stützen kann (https://ziplyfiber.com/new-fiber-locations;https://ziplyfiber.com/new-fiber-locations/fiber-internet-coverage-map).
Das Unternehmen hat auch Geschwindigkeitsführerschaft eingesetzt, um den Glasfaserausbau lesbar zu machen. Ziply startete 2022 einen 10-Gigabit-Wohndienst und kündigte später einen 50-Gigabit-Wohndienst an, was es in eine kleine Gruppe von US-Anbietern brachte, die bereit sind, extreme symmetrische Kapazität an Haushalte zu verkaufen (https://ziplyfiber.com/news/press-release/50-gig-fiber-service;https://www.lightreading.com/fttx/ziply-fiber-launches-50-gig-service-for-900-per-month). Diese Dienststufen werden nicht das Volumenprodukt für die meisten Haushalte sein. Ihre geschäftliche Funktion besteht darin, ein Signal zu senden: Das Netz ist nicht nur ein repariertes DSL-Erbe. Es ist eine Glasfaserinfrastruktur mit ausreichender Marge, um sich von Koaxialkabel und Festnetz-Funk abzuheben.
Die Marge allein zahlt jedoch nicht die Hypothek. Die kritische Umwandlung ist die von versorgten Standorten in aktive, zahlende Abonnenten. Die öffentlichen Daten zur genauen eigenständigen Abschlussrate von Ziply vor Bell sind begrenzt, und dies ist das schwächste Glied in der Investitionsgeschichte. Verfügbare Bell-Berichte bestätigen, dass das erworbene Unternehmen groß genug ist, um langfristige Vermögenswerte und Einnahmen zu bewegen, aber sie zeigen noch keine lange Historie der wirtschaftlichen Kennzahlen spezifischer Kohorten von Ziply unter Bell-Eigentum. Branchenberichterstattung im Jahr 2026 berichtete von anhaltendem Abonnentenwachstum unter BCE-Eigentum, unter Berufung auf den Glasfaserkundenstamm des US-Geschäfts und Branchenpublikationen von Bell, aber diese Zahlen müssen noch gegen die Kapitalkosten und den Wettbewerbsdruck auf die Preise abgewogen werden, anstatt als Beweis für sich selbst zu stehen (https://www.broadbandbreakfast.com/ziply-fiber-sustains-subscriber-growth-under-bce-ownership/).
Die Akzeptanzkurve ist die Zahl, die die Bewertung am schnellsten verändern würde. Ein versorgter Haushalt, der in der ersten Bauwelle abonniert, beginnt fast sofort mit der Rückzahlung der Glasfaserzuleitung, des Anschlusses, des optischen Endgeräts, der Kundenausrüstung, der Vertriebskosten und der Unterstützungskosten. Ein Haushalt, der erst nach drei Jahren abonniert, kann immer noch wertvoll sein, lässt aber das Kapital ungenutzt, während Zinsen, Wartung und lokale Gemeinkosten weiterlaufen.
Ein Haushalt, der nie abonniert, ist nicht nutzlos, da das Netz immer noch nahegelegene Geschäfts- oder Großhandelsnachfrage bedienen kann, aber das Wohnszenario wurde dann überschätzt. Der stärkste Beweis für Ziply würde die neuen versorgten Standorte nach Kohorten trennen: Wie viele haben nach sechs Monaten, nach einem Jahr und nach drei Jahren abonniert, wie viele sind nach dem Ende der Aktionspreise geblieben, und wie viele Serviceeinnahmen sind nach Installation, Kundenausrüstung, Support und Forderungsausfällen übrig geblieben. Ohne diese Sichtweise muss ein Investor zu viel aus dem reinen Fußabdruckwachstum ableiten.
Die Dichte verändert auch die Bedeutung der Akzeptanz. Eine Vorortgruppe mit Freileitungen, kurzen Anschlüssen und starker Unzufriedenheit mit Kabel kann mit einem geringeren Prozentsatz rentabel sein als eine lange ländliche Strecke, die öffentliche Unterstützung und wiederholte Außendienstbesuche erforderte. Ein Viertel mit kleinen Unternehmen kann den Bau auch mit weniger Wohnabonnenten rechtfertigen, wenn Geschäftskreise, Telefonkontinuität und Großhandelswege dieselbe Glasfaser nutzen. Eine saisonale oder einkommensschwache Gegend kann eine höhere sichtbare Akzeptanzrate erfordern, da das Durchschnittseinkommen niedriger ist und Serviceanrufe mehr Marge beanspruchen. Die Abdeckungsseiten von Ziply zeigen, warum dies wichtig ist: Das Unternehmen vermarktet viele diskrete Gemeinden, sodass die wirtschaftliche Einheit kein nationaler Durchschnitt, sondern ein Portfolio lokaler Rentabilitätskurven ist (https://ziplyfiber.com/new-fiber-locations;https://ziplyfiber.com/new-fiber-locations/fiber-internet-coverage-map).
Das geschäftliche Urteil ist daher einfach. Ziply muss nicht, dass jeder versorgte Haushalt die Glasfaser kauft. Es muss, dass genügend geeignete Haushalte und Unternehmen zu Preisen kaufen, die das Ende der Aktionen, die Kabelreaktion und die drahtlose Substitution überleben. Wenn das Unternehmen die Abschlussrate steigern und gleichzeitig die Installationsreibung verringern kann, sollte jede neue Glasfasergruppe die Finanzierung der nächsten erleichtern. Wenn nicht, wird die Anzahl der versorgten Haushalte zu einem Versprechen, das Kapital schneller verbraucht, als es nachhaltige Barmittel produziert.
Ein günstiges Gigabit-Angebot muss Kabel und Festnetz-Funk übertreffen
Die Verbraucherpositionierung von Ziply hängt von der Lücke zwischen dem sichtbaren Preis und der wahrgenommenen Qualität ab. Ein Haushalt, der einen Breitbanddienst auswählt, sieht in der Regel ein eingeschränktes Menü: Kabel von einem etablierten Anbieter, Festnetz-Funk von einem Mobilfunkbetreiber, Glasfaser, falls verfügbar, und manchmal Satellit oder einen kleinen lokalen Anbieter. Das Glasfaserangebot von Ziply versucht, die Entscheidung offensichtlich zu machen, indem es Geschwindigkeit, Symmetrie und eine saubere regionale Marke mit Preisen kombiniert, die unter dem mentalen Ankerpunkt von Premium-Breitband beginnen können (https://ziplyfiber.com/internet). Das Problem ist, dass die Wettbewerber gelernt haben, ihre eigenen Rechnungen einfacher zu gestalten.
Die Ankündigung der neuen nationalen Tarife von Comcast im Jahr 2025 ist wichtig, weil sie zeigt, dass der etablierte Kabelanbieter nicht in der Preiskommunikation nachgibt. Das Unternehmen erklärte, es würde unbegrenzte Daten und Wi-Fi-Gateway-Geräte in die neuen Internet-Tarife integrieren, die Anzahl der Tarife reduzieren und mehrjährige Preisgarantien in den nationalen Angeboten verwenden (https://corporate.comcast.com/press/releases/comcast-new-national-xfinity-internet-packages-unlimited-data-advanced-wifi-gateway). Diese Details sind wichtig für Ziply, weil der Vorteil der Glasfaser abgeschwächt werden kann, wenn der Kabelanbieter die Reibungspunkte beseitigt, die Kunden zum Vergleich treiben: Datenobergrenzen, überraschende Ausrüstungsgebühren und kurze Aktionszeiträume. Kabel muss technisch nicht überlegen sein, um seinen Marktanteil zu verteidigen. Es muss gut genug, bereits installiert und weniger ärgerlich sein als die letzte Rechnung.
Festnetz-Funk greift einen anderen Teil der Entscheidung an. T-Mobile und Verizon verkaufen Internet für zu Hause mit der Einfachheit der Selbstinstallation und einer Markenbeziehung zum Mobilfunk, die viele Haushalte bereits kennen (https://www.t-mobile.com/home-internet;https://www.verizon.com/home/internet/5g/). Der Dienst mag nicht die symmetrische Upload-Leistung oder die vorhersagbare Latenz der Glasfaser erreichen, insbesondere wenn die Zellkapazität gesättigt ist oder die Signalqualität in Innenräumen schwach ist. Aber er kann einen Haushalt zufriedenstellen, dessen Hauptnutzung Streaming, Surfen und gelegentliche Telearbeit ist, insbesondere wenn der Preis mit dem Mobilfunkdienst gebündelt ist. Für Ziply ist Festnetz-Funk nicht nur ein technisch unterlegenes Produkt. Es ist ein Preis- und Bequemlichkeitsanker.
Der Vergleich für kleine Unternehmen ist klarer. Ziply vermarktet Internet-, Telefon- und Konnektivitätsdienste für Unternehmen, einschließlich Glasfaser- und Multi-Gigabit-Optionen (https://ziplyfiber.com/business;https://ziplyfiber.com/smallbusiness/helpcenter/categories/internet). Ein Geschäft, eine Klinik, ein lokales Dienstleistungsunternehmen oder ein kleiner Hersteller kümmert sich möglicherweise weniger um eine angezeigte Gigabit-Geschwindigkeit als um Verfügbarkeit, Reparaturzeit, Telefonkontinuität, Optionen für feste IPs, Installationsplanung und die Fähigkeit des Anbieters, vor Ort auf einen Schaltungsausfall zu reagieren. Kabel kann bei Verfügbarkeit und der Wirtschaftlichkeit von Bündeln konkurrieren. Festnetz-Funk kann bei der Aktivierungsgeschwindigkeit konkurrieren. Glasfaser gewinnt, wenn sie die zuverlässige Produktionsverbindung wird, und nicht nur das beste Ergebnis eines Geschwindigkeitstests.
Die strategische Implikation ist, dass die günstige Gigabit-Rechnung von Ziply nützlich, aber unvollständig ist. Das Unternehmen muss ein ausreichend glaubwürdiges Leistungsversprechen verkaufen, um die Abwanderung nach dem Aktionszeitraum zu reduzieren, und stark genug, um Geschäfts- und Großhandelseinnahmen zusätzlich zum Privatkundentarif zu tragen. Ein niedriger Preis füllt den Konvertierungstrichter. Eine zuverlässige Installation, transparente Abrechnung und reaktionsschnelle Reparatur bestimmen, ob der Kunde ein langfristiges Asset oder ein einjähriger Promotionsjäger wird.
Das Netz muss über die Privatkundenrechnung hinaus Geld verdienen
Die Glasfaserinfrastruktur von Ziply ist nicht nur ein Wohnnetz. Das Unternehmen verkauft Großhandelskonnektivität, IP-Transit, Wellenlängendienste, Ethernet und Rechenzentrumszugang und leitet Großhandelskäufer zu einem regionalen Glasfasernetz, das im pazifischen Nordwesten aufgebaut ist (https://ziplyfiber.com/wholesale;https://ziplyfiber.com/wholesale/products/ip-transit;https://ziplyfiber.com/wholesale/products/wavelength-services;https://ziplyfiber.com/wholesale/products/edge-colocation;https://ziplyfiber.com/wholesale/products/connected-data-centers;https://ziplyfiber.com/wholesale/network). Dies ist wichtig, weil das reine Wohnbreitband möglicherweise nicht alle Routenkilometer rechtfertigt. Großhandels- und Geschäftsdienste können derselben Glasfaserstrecke helfen, mehr Einnahmen pro Kilometer zu generieren.
Netzbelege sind in öffentlichen Routing-Daten sichtbar. PeeringDB listet AS20055 für Ziply Fiber auf und beschreibt die Verbindungspunkte des Netzes, während BGP.tools AS20055 als großen öffentlichen Routing-Fußabdruck unter dem Namen Ziply zeigt (https://www.peeringdb.com/asn/20055;https://bgp.tools/as/20055). BGP.tools zeigt auch AS-Nummern lokaler geerbter oder erworbener Netze, wie AS12009 für LocalTel und AS31857 für Ptera, was hilfreich ist, um zu zeigen, wie lokale Übernahmen Routing- und Zugangsflächen hinzufügen können, die dann betrieblich integriert werden müssen (https://bgp.tools/as/12009;https://bgp.tools/as/31857). ASNs und Präfixe sind nicht das Geschäft; sie sind der Beweis, dass die Breitbanderzählung auf einem echten Netzsubstrat beruht.
Der Großhandelsaspekt erklärt auch, warum Ziply früh Wholesail Networks übernommen hat. Ziply gab 2020 bekannt, die Übernahme von Wholesail Networks, einem regionalen Glasfaser- und Transportanbieter mit Sitz in Washington, abgeschlossen zu haben, und dass es diese nutzen würde, um seine Geschäfts- und Großhandelsreichweite zu erweitern (https://ziplyfiber.com/news/press-release/ziply-fiber-wholesail). Diese Art von Vermögenswert kann eine Wohn-Glasfaserstrecke wertvoller machen, indem Betreiber-, Geschäfts- und Backhaul-Nachfrage an sie gebunden werden. Es kann die Integration auch komplexer machen, da Großhandelskäufer eine andere Service-Level-Disziplin erwarten als das Wohnmarketing.
Für Bell hat die Großhandelsmöglichkeit eine zusätzliche Dimension. Bell versteht Glasfasertransport, Unternehmenskonnektivität und regulierte Telekommunikationsabläufe. Wenn es seine Einkaufsgröße, Netzwerkdisziplin und Kundenkanalerfahrung auf Ziply anwenden kann, ohne die lokale Ausführung zu verlangsamen, kann die US-Plattform Einnahmen über die Privatkundenrechnung hinaus generieren. Wenn es das Geschäft nur als eine Breitband-Verbrauchermarke behandelt, lässt es Geld auf dem Tisch liegen.
Das Risiko besteht darin, dass die Großhandelswirtschaft nicht automatisch ist. Rechenzentren, Betreiber und Geschäftskäufer haben Alternativen, einschließlich nationaler Glasfaserbetreiber, Unternehmensabteilungen von Kabelanbietern, kommunaler Netze und Cloud-Zugangspunkten in großen Märkten. Ziplys Vorteil ist die regionale Dichte und die Kontrolle über lokale Strecken, wo nationale Netze möglicherweise nicht so nah am Kunden sind. Der Test ist nicht die Anzahl der Großhandelsprodukte auf der Website. Es ist, ob das Netz den Besitz lokaler Strecken in reproduzierbare margenstarke Nachfrage umwandeln kann.
Übernahmen verwandeln Kartenlücken in Integrationsarbeit
Ziplys Expansion beruhte nicht nur auf neuen Gräben und Mastarbeiten. Es kaufte lokale Anbieter und Netzvermögenswerte, die seine Präsenz im pazifischen Nordwesten stärken. Das Unternehmen gab 2022 die Übernahme von EONI im Osten Oregons bekannt, unter Bezugnahme auf einen Betreiber mit Wurzeln in La Grande und einem ländlichen Service-Fußabdruck (https://ziplyfiber.com/news/press-release/eoni). Es übernahm 2023 Ptera, einen Glasfaser- und Festnetz-Funk-Anbieter aus der Region Spokane, und erweiterte damit die Abdeckung und Kunden im Osten Washingtons und im Norden Idahos (https://www.lightreading.com/fixed-wireless-access/ziply-fiber-acquires-ptera-a-fiber-and-fixed-wireless-service-provider). Es erwarb anschließend LocalTel Communications, einen Anbieter aus der Region Wenatchee, so die Investmentbank Meridian Capital (https://meridianib.com/press-releases/localtel-communications-has-been-acquired-by-ziply-fiber/). Ziply gab auch die Übernahme der pazifischen Nordwest-Aktivitäten von Unite Private Networks im Jahr 2024 bekannt, wodurch Glasfaservermögenswerte in Washington und Oregon hinzugefügt wurden (https://ziplyfiber.com/news/press-release/pnw-upn).
Übernahmen können Kartenlücken schneller schließen als organischer Bau. Ein lokaler Anbieter kann bereits Kunden, lokale Beziehungen, Wegerechtskenntnisse, Turmstandorte, Streckenvertrautheit und einen Ruf in Gemeinden haben, in denen eine größere Marke Jahre brauchen würde, um Vertrauen zu gewinnen. Für ein Unternehmen, das in verstreuten Städten zum Standard-Glasfaseranbieter werden möchte, kann der Kauf dieser lokalen Positionen rational sein. Es kann auch billiger sein, als Installationen zu duplizieren, wo die Kundendichte begrenzt ist.
Aber jede Übernahme schafft zwei Uhren. Die erste ist die strategische Uhr: Wie schnell schließt der Vermögenswert eine Abdeckungslücke oder fügt eine Einnahmequelle hinzu. Die zweite ist die Integrationsuhr: Wie schnell können Abrechnungssysteme, Support-Skripte, Netzbetrieb, Service-Level, Technikereinsätze und Kundenerwartungen auf einen einzigen Betriebsstandard ausgerichtet werden. Eine regionale Ansammlung von Breitbandanbietern kann den Goodwill verlieren, wenn die Kunden das Gefühl haben, dass der lokale Anbieter gekauft, aber nicht verbessert wurde.
Es kann Marge verlieren, wenn die erworbenen Netze zu viele getrennte Systeme und Feldpraktiken behalten. Es kann den Fokus des Managements verlieren, wenn das Unternehmen versucht, zu integrieren, während gleichzeitig neue Glasfaser gebaut und der historische Dienst aufrechterhalten werden.
Hier werden Ziplys Übernahmen lokaler Anbieter mehr als nur Unternehmensbereinigung. Sie bezeugen eine Strategie, fragmentierte Zugangsmärkte im pazifischen Nordwesten in eine breitere regionale Plattform zu verwandeln. Sie bezeugen auch die Arbeits- und Systemlast, die mit dieser Plattform verbunden ist. Das Unternehmen kann Streckenkilometer und Kunden kaufen. Es muss noch die Installationsqualität, die Support-Reaktion, die Ausfallkommunikation und die Geschäftspreisgestaltung standardisieren, bevor sich diese Kunden wie eine kohärente Glasfaserbasis verhalten.
Die Übernahme durch Bell erhöht den Einsatz. Bell hat nicht nur das ursprüngliche Frontier-Gebiet im Nordwesten erworben. Es hat die angehäufte Ansammlung erworben. Der Wert ergibt sich aus der Fähigkeit, diese Elemente wie eine regionale Glasfasermaschine zu betreiben. Das Risiko ergibt sich aus der Entdeckung, dass diese Elemente mehr lokale Aufmerksamkeit, Investitionen und Kundenbetreuung erfordern, als die Plattformbewertung angenommen hat.
Öffentliche Finanzierung hilft ländlichen Gebieten, beseitigt aber nicht das Ausführungsrisiko
Der ländliche Ausbau von Ziply findet in einem Markt statt, in dem öffentliche Finanzierung und öffentlich-private Partnerschaften zählen. Der pazifische Nordwesten umfasst Gemeinden, in denen die Breitbanddichte für eine gewöhnliche urbane Rentabilität zu gering ist und lokale Regierungen nach Partnern gesucht haben, um Versorgungslücken zu schließen. Ziply hat Glasfaserpartnerschaften auf Bezirksebene angekündigt, darunter ein Projekt im Snohomish County im Zusammenhang mit dem SR-530-Korridor und eine Partnerschaft auf Camano Island mit Island County (https://ziplyfiber.com/news/press-release/snohomish-co-partnership;https://ziplyfiber.com/news/press-release/camano-island-partnership). Das eigene Projektmaterial von Snohomish County beschreibt das SR-530-Breitbandprojekt als Bemühung, Glasfaser zu Haushalten und Unternehmen in einem ländlichen Korridor zu bringen, unterstützt durch öffentliche Mittel und einen privaten Baupartner (https://snohomishcountywa.gov/DocumentCenter/View/124142/SR-530-Broadband-Project-Groundbreaking).
Diese Projekte sind wirtschaftlich wichtig, weil sie einen Teil der Anfangskosten vom Betreiber weg verlagern oder das Baurisiko in Gebieten mit geringer Dichte verringern können. Sie können auch Reputationswert schaffen: Der Anbieter wird das Unternehmen, das endlich einen modernen Dienst in eine wartende Gemeinschaft bringt. Im regionalen Breitbandgeschäft kann der Ruf genauso wichtig sein wie das Marketing, da die erste Installationswelle in einer Stadt Mundpropaganda erzeugt, die die Akzeptanz beschleunigt oder verlangsamt.
Öffentliche Finanzierung beseitigt jedoch nicht das Ausführungsrisiko. Subventionierte oder partnerschaftlich unterstützte Bauten erfordern immer noch Teams, Genehmigungen, Materialien, Vorarbeiten, Anschlüsse, Kundenaufklärung und Support. Eine ländliche Glasfasertrasse kann strategisch notwendig und sozial wertvoll sein, während ihre finanzielle Reife dennoch länger dauert als ein Vorortbau. Wenn das Haushaltseinkommen, die saisonale Belegung oder die Geschäftsdichte geringer ist, muss derselbe Baudollar härter arbeiten. Wenn ein Wettbewerber mit Rabatten reagiert, verlängert sich die Amortisationszeit.
Das bundesstaatliche und landesweite Breitband-Finanzierungsumfeld bringt auch Erwartungen an Compliance und Berichterstattung mit sich. Betreiber, die öffentliche Mittel verwenden, müssen die versprochenen Standorte und Service-Level liefern, während Regierungen unter politischem Druck stehen, wenn Fristen nicht eingehalten werden. Dies macht ländliche Baupartnerschaften für Ziply zu einem zweischneidigen Schwert. Sie können die Kapitalbelastung verringern und die adressierbare Basis erweitern, aber sie erhöhen auch die öffentliche Sichtbarkeit, wenn ein Installationstermin oder die Verfügbarkeit nicht den Erwartungen entspricht.
Das geschäftliche Urteil ist, dass öffentliche Unterstützung die Ränder der Karte verbessert, aber nicht mit kostenloser Wirtschaftlichkeit verwechselt werden sollte. Zuschüsse können schwierige Märkte baubar machen. Sie können allein keine hohe Akzeptanz, geringe Abwanderung oder effiziente Reparaturanläufe schaffen. Für Ziply ist die ländliche Peripherie der Ort, an dem die Missionssprache des Glasfaserausbaus auf die schwierigste Rückzahlungsarithmetik trifft.
Die Feldarbeitskraft ist die Betriebsfläche, die Kunden zuerst bemerken
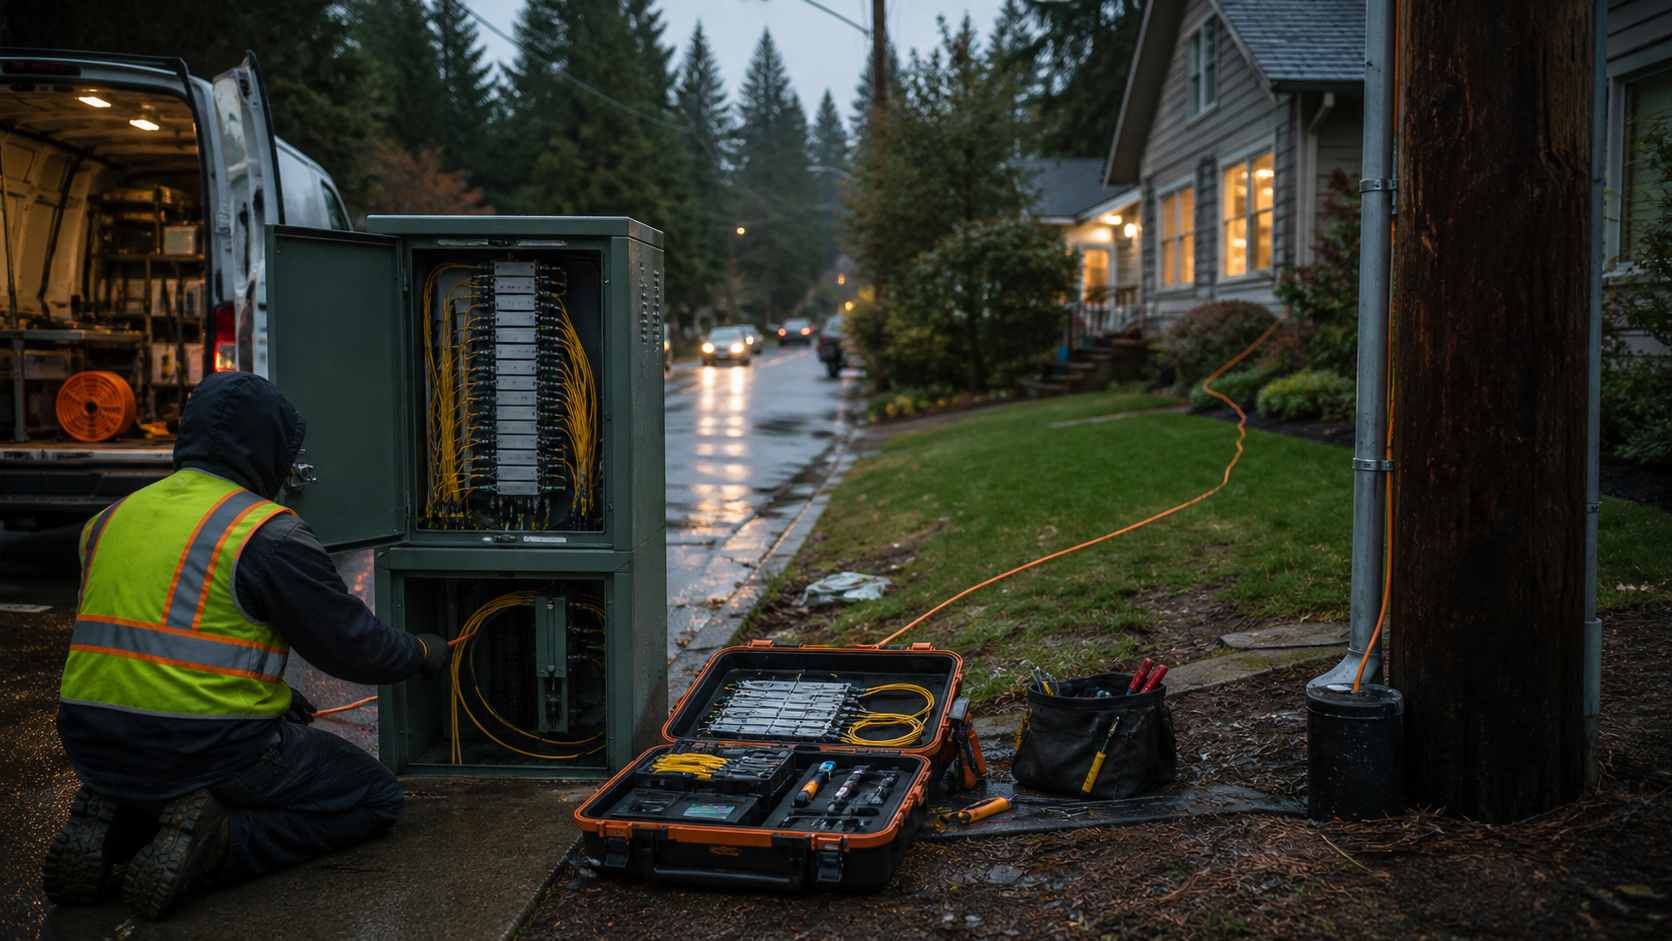
Glasfaserstrategie wird oft in Streckenkilometern, versorgten Standorten und Investitionsplänen beschrieben. Kunden erleben sie durch Termine, Anschlussarbeiten, Heimausrüstung, Support-Anrufe und Reparaturfenster. Die Kundenhilfeseiten von Ziply enthalten Anleitungen bei Ausfällen, Internet-Support und Service-Abläufe, die zeigen, wie sehr das Breitbanderlebnis nach dem Verkauf stattfindet (https://ziplyfiber.com/helpcenter;https://ziplyfiber.com/helpcenter/categories/internet/internet-outage). Seine Karriereseiten und öffentlichen Stellenausschreibungen zeigen die praktische Arbeitsbasis hinter dem Netz: Feldbetrieb, Installation, Kundendienst, Netzwerktechnik und lokale Marktarbeit (https://ziplyfiber.com/careers;https://www.indeed.com/q-ziply-fiber-l-washington-state-jobs.html).
Die lokale Arbeitsbelastung ist Teil der versteckten Fixkosten. Ein Glasfaserausbau wird nicht zu einem finanziellen Vermögenswert, wenn die Trasse angekündigt wird. Er wird zu einem Vermögenswert, wenn ein Kunde zu Kosten angeschlossen, abgerechnet, unterstützt und gehalten werden kann, die die Marge nicht auffressen. Die erste Installation kann den Bau eines Anschlusses, den Zugang zu den Räumlichkeiten, die Bereitstellung der Ausrüstung und die Kundenaufklärung erfordern. Das zweite Jahr kann weniger Besuche erfordern, wenn der Dienst stabil ist, oder viel mehr, wenn die Erstinstallation schlecht war.
Dieser Unterschied summiert sich über den gesamten Glasfaserfußabdruck.
Die praktische Arbeitsmetrik ist die Ersterledigungsquote. Ein Kunde, der beim ersten Besuch sauber installiert wird, generiert ein völlig anderes Margenprofil als einer, der einen verpassten Termin, einen zweiten Besuch, eine Korrektur eines vergrabenen Anschlusses, einen Austausch des Wi-Fi-Geräts und eine Abrechnungsanpassung erfordert. Jeder wiederholte Besuch verwandelt ein Investitionsprojekt in eine betriebliche Bremse. Es verzögert auch die Mundpropaganda in der Nachbarschaft: Eine reibungslose Installation kann das Nebenhaus verkaufen, während eine chaotische Installation das Kabelbindungsangebot sicherer erscheinen lässt.
Bell kann helfen, wenn seine Größe die Bestände, die Einsatzwerkzeuge, das Subunternehmermanagement und die Netzstandards verbessert. Bell kann schaden, wenn es generische Maßnahmen auferlegt, die nicht zu ländlichen Strecken, winterlichen Bedingungen, Verzögerungen durch Mastbesitzer, lokalen Genehmigungen oder dem Übergang von altem Kupfer passen. Die Arbeitsökonomie ist daher nicht nur eine Frage der Lohnsätze. Sie betrifft die Termintreue, Nacharbeiten, Teamdichte, Teileverfügbarkeit und die Fähigkeit des Feldteams, das Kundenvertrauen zu erhalten, während das Netz noch im Umbau ist.
Ziply hat versucht, sich als lokaler, auf die Region konzentrierter Betreiber zu differenzieren, im Gegensatz zu einem weit entfernten nationalen Kabelanbieter. Diese Position hat nur dann Geschäftswert, wenn das Arbeitsmodell sie unterstützt. Der Kunde kümmert sich nicht um die Rationalität des Investitionsplans des Unternehmens, wenn der Termin verpasst wird oder die Ausfallseite das Problem nicht erklärt. Kleine Unternehmen kümmern sich noch weniger um die Unternehmensstrategie, wenn ein Zahlungsterminal, eine Cloud-Anwendung oder eine VoIP-Leitung ausfällt.
Die Arbeitsfrage ist nicht nur eine Kostenfrage. Es ist auch eine Vertrauensfrage. Ein regionaler Breitbandanbieter kann gewinnen, indem er in den Gemeinden, die er bedient, präsent, spezifisch und rechenschaftspflichtig ist. Er kann schnell verlieren, wenn der Kunde dieselbe generische Support-Sprache hört, die er bei den großen Anbietern bereits nicht mag. Ziplys geerbte Gebiete und lokalen Netzübernahmen machen dies besonders wichtig. Einige Kunden beurteilen das Unternehmen nach der Erinnerung an Frontier. Andere beurteilen es nach einem lokalen Anbieter, der vielleicht kleiner, aber vertraut war. Die Feldkraft muss beide überwinden.
Deshalb gehört das Thema "lokale Support-Arbeitskräfte" in die Wirtschaftsanalyse und nicht in einen Personalanhang. Installationsqualität, Feldverfügbarkeit und Support-Kommunikation bestimmen die Abwanderung. Abwanderung bestimmt die Rückzahlung. Rückzahlung bestimmt, ob der Glasfaserausbau sich selbst trägt oder zu einem Refinanzierungsproblem wird.
Regulierte Telefonverpflichtungen begleiten noch immer ein Breitbandprojekt
Die öffentliche Marke von Ziply ist Glasfaser-Breitband, aber seine Wurzeln als etablierter lokaler Betreiber bedeuten, dass das Unternehmen auch in regulierten Telekommunikationskanälen operiert. Die Federal Communications Commission genehmigte im Juli 2025 die Übertragung der nationalen und internationalen Genehmigungen im Zusammenhang mit der Übernahme von Ziply durch Bell, nachdem sie die Transaktion und die damit verbundenen Erwägungen des öffentlichen Interesses geprüft hatte (https://docs.fcc.gov/public/attachments/DA-25-618A1.pdf). Die Genehmigung der Washington Utilities and Transportation Commission machte die Kontrollübertragung ebenfalls von Bedingungen abhängig, darunter Zusagen zur Servicequalität, lokalen Präsenz und Kundenschutz (https://www.utc.wa.gov/news/2025/utc-staff-approve-transfer-control-ziply-fiber-northwest-bell-canada;https://apiproxy.utc.wa.gov/cases/GetDocument?docID=199&docketNumber=240951&year=2024).
Diese Regulierungsebene ist wichtig, weil sie die vereinfachte Version der Glasfasererzählung einschränken kann. Ein reiner Neueinsteiger im Breitbandmarkt kann wählen, wo er baut und welche Produkte er anbietet. Ein Unternehmen, das die Geschäfte eines etablierten Betreibers erbt, kann Verpflichtungen als letzter Anbieter, Sprachdienstanforderungen, Notdienste-Verantwortlichkeiten und Berichterstattung auf Landesebene haben. Die Anordnung der Oregon Public Utility Commission von 2021 in einem Verfahren im Zusammenhang mit Ziply veranschaulicht die anhaltende staatliche Aufsicht über historische lokale Telefondienste nach der Frontier-Transaktion im Nordwesten (https://apps.puc.state.or.us/orders/2021ords/21-157.pdf). Diese Verpflichtungen dominieren vielleicht nicht das Wachstumsszenario, wirken sich aber dennoch auf Kosten und öffentliche Verantwortung aus.
Regulierte Telefonie ist nicht das Herzstück der Wertschöpfungsgeschichte. Sprachleitungen sind in der Regel ein rückläufiges Produkt in der US-amerikanischen Festnetztelekommunikation. Die Wertschöpfungsgeschichte liegt in Glasfaser-Breitband, Unternehmenskonnektivität und Großhandelsstrecken. Dennoch verbraucht das regulatorische Erbe noch immer Managementaufmerksamkeit und schafft Verpflichtungen, die nicht verschwinden, wenn die Marketing-Website von Multi-Gigabit-Glasfaser spricht.
Dies ist teilweise der Grund, warum geerbte Netze billiger zu kaufen sind als reine Glasfaser-Vermögenswerte: Der Käufer erhält sowohl den Weg als auch die Verantwortung.
Bell ist vielleicht besser positioniert als viele Finanzeigentümer, um diese Schicht zu verwalten, da es selbst ein regulierter etablierter Betreiber in Kanada ist. Aber grenzüberschreitende regulatorische Erfahrung lässt die lokalen Realitäten nicht verschwinden. Gemeinden in Washington, Oregon, Idaho und Montana kümmern sich um die Servicekontinuität, die ländliche Verfügbarkeit, den Notfallzugang und die Beschwerdebearbeitung. Wenn Bell Ziply zu stark in Richtung Plattformmetriken und weg von lokalen Verpflichtungen drängt, können die Regulierungsbehörden die Reibung sichtbar machen.
Die beste Version des Bell-Ziply-Deals ist, dass die Telekommunikationsdisziplin hilft, einen regionalen Glasfaserausbau reifen zu lassen. Die schwächste Version ist, dass regulatorische Verpflichtungen und öffentliche Serviceerwartungen die Umwandlung von Kapital in freien Cashflow verlangsamen. Die erhaltenen Genehmigungen reduzieren die Transaktionsunsicherheit. Sie lösen nicht die langfristige betriebliche Frage.
Kundenfeedback hebt die Rechnungs- und Installationsfalle hervor
Kundenfeedback in öffentlichen Foren ist kein statistisch zuverlässiges Maß für die Netzqualität. Es ist ein Marktsignal zu den Schmerzpunkten. Die Beschwerdeseiten des Better Business Bureau für Ziply Fiber enthalten Kundenbeschwerden zu Abrechnung, Installation, Service und Support, und das Unternehmen antwortet über den öffentlichen Beschwerdeprozess (https://www.bbb.org/us/wa/everett/profile/internet-providers/ziply-fiber-1296-1000096444/complaints). Verbraucherbewertungsforen und lokale Social-Media-Diskussionen zeigen dasselbe Muster, das bei Breitbandanbietern üblich ist: Lob, wo die Glasfaser gut funktioniert, und Frustration, wenn Installation, Abrechnung oder Support versagen. Diese Signale beweisen kein systemweites Versagen. Sie zeigen, wo das Geschäftsmodell am verletzlichsten ist.
Die Falle ist, dass Glasfaseranbieter den Verkauf oft mit einer saubereren Rechnung und einem besseren technischen Versprechen gewinnen, dann aber den Goodwill durch betriebliche Reibung verlieren. Ein Kunde, der zu einem niedrigen Aktionspreis abgeschlossen hat, kann sehr preissensibel werden, wenn eine Installation mehrere Besuche erfordert oder die erste Rechnung unerwartete Posten enthält. Ein kleines Unternehmen, das sich für Glasfaser wegen ihrer Zuverlässigkeit entschieden hat, kann weniger nachsichtig sein als ein privater Streamer, wenn die Support-Kommunikation vage ist. In beiden Fällen ist das Problem nicht das optische Netz.
Es ist die Umwandlung eines Netzvermögens in einen vertrauenswürdigen Dienst.
Die Support-Architektur von Ziply selbst zeigt, dass das Unternehmen weiß, dass die Serviceebene wichtig ist. Die Hilfeseiten gruppieren Internet-Fehlerbehebung, Ausfallinformationen, Abrechnung, Telefonie, Fernsehen und Kontoverwaltung in einer Struktur, die Kunden zur richtigen Antwort führen soll (https://ziplyfiber.com/helpcenter). Aber die Existenz von Support-Seiten ist nicht gleichbedeutend mit Kundenvertrauen. Die Frage ist, ob das Unternehmen das Support-Erlebnis lokal und kompetent in großem Maßstab gestalten kann, insbesondere nach Übernahmen und unter neuer Muttergesellschaft.
Hier finden Festnetz-Funk und Kabel eine Öffnung. Ein Haushalt toleriert vielleicht eine niedrigere Upload-Geschwindigkeit, wenn die Alternative eine einfachere Installation oder eine bestehende Kontobeziehung ist. Ein Kabelanbieter kann einen Kunden halten, indem er den Preis anpasst oder die Wi-Fi-Ausrüstung aufwertet, auch wenn die Glasfaser nominell überlegen ist. Der praktische Vergleich für den Kunden ist nicht Technologie gegen Technologie. Es ist Sicherheit gegen Ärger.
Marktdiskussionen sollten daher als Frühwarnsignal und nicht als endgültiges Urteil verwendet werden. Wenn sich die Beschwerden auf Abrechnung und Installation konzentrieren, kann Ziply das wirtschaftliche Leck mit besserer Bereitstellung, klareren Aktionsbedingungen und besserer Feldplanung stopfen. Wenn sich die Beschwerden auf chronische Ausfälle oder schlechte Reparaturkommunikation konzentrieren, ist das Problem tiefer, da es die Vertrauensprämie betrifft, die Glasfaser benötigt.
Zukünftige Beweise, die die Meinung ändern könnten, umfassen eine nachhaltige Reduzierung des Beschwerdevolumens, klarere veröffentlichte Servicemetriken, eine geringere Abwanderungsrate in Bell-Berichten zu den US-Geschäften und anhaltende Nettoneuzugänge an Abonnenten nach Ablauf der Aktionszeiträume.
Die Refinanzierungsfrage ist jetzt die strategische Frage
Der Ausdruck "Glasfaser-Wachstumsplattform" kann ein Bilanzproblem verschleiern. Der Glasfaserausbau erfordert erhebliche Anfangskapitalinvestitionen, während die Kundeneinnahmen monatlich eingehen. Wenn das Unternehmen schnell genug wächst und die Kunden lange genug hält, werden die ersten Investitionsjahre zu hochwertigen wiederkehrenden Cashflows. Wenn die Akzeptanzrate langsamer ist, die Schulden teurer sind oder die Wettbewerber die Preise nach unten drücken, wird derselbe Ausbau zu einem Refinanzierungsproblem: Es wird mehr Kapital benötigt, bevor das vorherige Kapital sich bewährt hat.
Die Akquisitionsstruktur von Bell macht dies sichtbar. BCE kaufte Ziply mit einem erheblichen Barkaufpreis und der Übernahme oder Rückzahlung assoziierter Schulden und tat dies, während es eine breitere Veränderung der Kapitalallokation kommunizierte (https://ziplyfiber.com/news/press-release/BCE-to-acquire-Ziply-Fiber). BCEs Jahresbericht 2025 und die Einreichung für das erste Quartal 2026 zeigen, dass Ziply nun ein reales Asset innerhalb der Gruppe ist, nicht eine kleine Risikokapitalinvestition (https://www.sec.gov/Archives/edgar/data/718940/000119312526095237/d86662dex992.pdf;https://www.sec.gov/Archives/edgar/data/718940/000071894026000006/a2026-q1xmda.htm). Dies gibt dem US-Geschäft besseren Zugang zu Größe und Glaubwürdigkeit. Es bedeutet auch, dass Anleger den Beitrag von Ziply mit den Kapitalanforderungen von Bell anderswo vergleichen können.
Die Frage der Schuldenkosten ist entscheidend, weil die anfängliche Private-Equity-Eigentumszeit mit einer Zeit zusammenfiel, in der Infrastruktur- und Glasfaservermögenswerte hohe Bewertungen anzogen. Zu dem Zeitpunkt, an dem Bell den Vermögenswert hält, sind die Zinssätze, die Verschuldung der Telekommunikationsbranche und die Geduld der Anleger anspruchsvoller. Ein Glasfaserausbau, der mit niedrigeren Zinsen leicht zu finanzieren schien, kann mit höheren Zinsen stärkere betriebliche Nachweise erfordern.
Das Unternehmen muss nicht nur zeigen, dass es Standorte versorgen kann, sondern dass es dies mit einer Kapitalintensität tun kann, die nach Akquisition, Installation und Kundensupport Bargeld übrig lässt.
Die Return-on-Investment-Berechnung muss nach allen gewöhnlichen Abflüssen gelesen werden, nicht auf der Ebene der angezeigten Rechnung. Die monatliche Zahlung eines Haushalts muss die Wartung des Zugangsnetzes, die Kundenausrüstung, den Support, die Abrechnung, Zahlungsausfälle, Steuern und Abgaben, Backbone- und Interkonnektionskosten, Mastmietgebühren, lokale Verwaltung, Marketing und die Kapitalkosten decken. Multi-Gigabit-Kunden und Unternehmen können den Durchschnittsumsatz erhöhen, aber sie können auch bessere Ausrüstung, klareren Support und teurere Reparaturverpflichtungen erfordern.
Öffentliche Finanzierung kann die Baugefährdung in bestimmten ländlichen Projekten reduzieren, kann aber auch mit Verpflichtungen verbunden sein, die die Flexibilität verringern. Die Investitionsgeschichte verbessert sich, wenn Bell die Finanzierungskosten von Ziply senken, die Ausrüstungsbeschaffung rationalisieren und Doppelarbeit in Back-Office-Systemen vermeiden kann. Sie wird schwächer, wenn Integrationskosten, Abwanderung, Wettbewerbsrabatte oder Baukostenüberschreitungen dieselben Dollar absorbieren, die die Anfangsinvestition zurückzahlen sollten.
Dies soll nicht bedeuten, dass das Geschäft zum Scheitern verurteilt ist. Es bedeutet, dass sich die Beweisschwelle geändert hat. Bell kann Ziply wertvoller machen, wenn es die Beschaffung verbessert, die Baukosten pro Einheit senkt, die Großhandelsauslastung erhöht, die Integration professionalisiert und seine Telekommunikationserfahrung nutzt, um die Abwanderung zu reduzieren. Bell kann Ziply weniger agil machen, wenn Unternehmensberichterstattung, grenzüberschreitendes Management und Kapitaldisziplin die lokale Dringlichkeit verlangsamen, die Ziply anfangs glaubwürdig gemacht hat.
Die öffentlichen Dokumente bieten noch keine ausreichend Ziply-spezifische Historie unter Bell-Eigentum, um die Frage zu entscheiden. Diese Unsicherheit ist der Kernpunkt. Der Markt hat sich von "Können private Eigentümer Frontier-Vermögenswerte im Nordwesten attraktiv machen?" zu "Kann Bell eine US-Glasfaserplattform dazu bringen, eine Rendite auf die Kapitalkosten über mehrere Wettbewerbszyklen hinweg zu erzielen?" entwickelt.
Die Antwort wird sichtbar in den Abonnentenzugängen, der Abwanderung, den Margen, den Investitionen pro Standort, den Beschwerdetrends, den Großhandelserfolgen und der Fähigkeit des Unternehmens, weiter zu expandieren, ohne sich auf Aktionen zu stützen, die den Kundenwert verwässern.
Die Bewertung ändert sich, wenn Kohortendaten öffentlich werden
Die Fakten, die die Bewertung von Ziply erhöhen würden, sind spezifisch und betrieblich. Die erste ist eine steigende Akzeptanzkurve pro Baukohorte, nicht nur die Gesamtzahl der Abonnenten. Eine Kohorte, die innerhalb von zwölf bis vierundzwanzig Monaten eine gesunde Penetrationsrate erreicht, die Kunden nach Preiserhöhungen hält und ein geringes Support-Anrufvolumen aufrechterhält, würde zeigen, dass das Produkt technische Überlegenheit in wirtschaftliche Treue umwandelt.
Die zweite sind sinkende Kosten pro versorgtem Standort und pro angeschlossenem Kunden, da diese Metriken anzeigen, ob Bells Größe und Ziplys lokales Lernen jeden neuen Markt billiger zu bauen machen. Die dritte ist eine breitere Einnahmebasis auf denselben Strecken: Kleinunternehmenskonten, Großhandelsschaltungen, IP-Transit, Wellenlängennachfrage und Verkehr aus angebundenen Rechenzentren, die das Einkommen pro Strecke steigern, ohne eine separate Bauthèse zu erfordern.
Die vierte sind bessere Belege für die Reduzierung von Kundenreibung: weniger Installationsfehler, weniger Abrechnungsbeschwerden, schnellere Reparaturen und weniger Nacharbeiten.
Die Fakten, die die Bewertung senken würden, sind ebenso konkret. Eine langsame Akzeptanz nach der ersten Aktionswelle würde implizieren, dass Kabelbindungsangebote und Festnetz-Funk den adressierbaren Markt begrenzen. Eine hohe Abwanderungsrate nach den Einführungspreisen würde bedeuten, dass Ziply Abonnenten mietet, statt nachhaltige Cashflows zu kaufen. Zunehmende Nacharbeiten im Feld würden die Expansion zu einem Arbeitskräftesumpf machen. Eine hohe Kapitalintensität nach der Bell-Integration würde darauf hindeuten, dass die Plattform ihre Stückkosten nicht senken kann.
Eine geringe Großhandelstragfähigkeit würde die private Rechnung zu viel des Streckenaufwands tragen lassen. Eine große Lücke zwischen angekündigten und konvertierten Standorten würde den Fußabdruck eher wie eine Option als wie ein einkommensgenerierendes Asset erscheinen lassen. In diesem Fall hätte die strategische Erzählung immer noch Wert, aber der Diskontsatz würde steigen, weil der Käufer der Geschichte länger auf Cashflow-Beweise warten müsste.
Deshalb sind zukünftige Veröffentlichungen von Bell wichtig. Der Segmentumsatz allein wird nicht ausreichen, wenn er nicht von den zugrunde liegenden wirtschaftlichen Daten begleitet wird. Investoren und Branchenbeobachter müssen sehen, wie viele Glasfaserstandorte hinzugefügt werden, wie schnell Kunden abonnieren, wie viel Durchschnittsumsatz nach den Aktionszeiträumen übrig bleibt, wie sich die Abwanderung verhält, wie sich die Investitionen entwickeln, wie viele Feldbesuche pro Installation erforderlich sind und wie viele Großhandelseinnahmen an das Netz gebunden sind. Dies sind keine abstrakten finanziellen Vorlieben.
Es sind die betrieblichen Fakten, die entscheiden, ob Ziply mehr wert ist als eine reifende Glasfaserkapitalisierung oder weniger als ein langfristiger regionaler Ausbau, dessen beste Jahre noch knapp vor den Cashflows liegen.
Was beweisen würde, dass die Wette aufgeht
Der stärkste Beweis wäre eine einfache Kette öffentlicher Fakten. Ziply versorgt mehr Standorte zu niedrigeren Stückkosten. Ein gesunder Anteil dieser Standorte wird in angemessener Zeit zu zahlenden Glasfaserkunden. Die Kunden bleiben nach dem Ende der Einführungspreise. Geschäfts- und Großhandelsprodukte fügen Einnahmen auf denselben Strecken hinzu. Die Beschwerdesignale verbessern sich, anstatt nur von einem Kanal zum anderen zu wechseln. Bell präsentiert das US-Glasfasergeschäft als wachsenden Beitrag zu den Segmentumsätzen und zur Cash-Generierung, nicht nur als strategisches Asset mit zukünftigen Versprechen.
Einige Beweise unterstützen bereits das positive Szenario. Ziply hat einen echten regionalen Fußabdruck, keine Präsentationsmarke. Es besitzt und betreibt öffentliche Routing-Infrastruktur, erscheint in Peering-Registern, verkauft Großhandelsprodukte und hat lokale Netze erworben, die die Abdeckung stärken (https://www.peeringdb.com/asn/20055;https://ziplyfiber.com/wholesale/network). Es hat Geschwindigkeitsführerschaft genutzt, um Glasfaser von Kabel und Festnetz-Funk zu unterscheiden, und seine Expansionsseiten zeigen einen gemeindebasierten Bauansatz statt einer reinen nationalen Marketingüberlagerung (https://ziplyfiber.com/news/press-release/50-gig-fiber-service;https://ziplyfiber.com/new-fiber-locations). Die abgeschlossene Übernahme durch Bell gibt dem Unternehmen eine größere Muttergesellschaft mit Erfahrung in Telekommunikationsabläufen und einen Grund, die US-Glasfaserplattform für Investoren sichtbar zu machen (https://ziplyfiber.com/news/press-release/ziply-bce).
Andere Faktoren halten das Urteil offen. Die Historie der eigenständigen Akzeptanzrate, die Abwanderung pro Kohorte, der Durchschnittsumsatz pro Nutzer, die Schuldenkosten und die Investitionen pro Standort sind in öffentlicher Form nicht vollständig sichtbar. Die Beschwerdeflächen der Kunden heben die normalen, aber wirtschaftlich bedeutenden Breitbandrisiken hervor: Installation, Abrechnung und Support. Kabel- und Festnetz-Funk-Wettbewerber vereinfachen ihre eigenen Angebote, was bedeutet, dass Ziply sich nicht allein auf "Glasfaser ist besser" als nachhaltiges Argument verlassen kann.
Öffentliche Finanzierung kann das Risiko ländlicher Bauten verringern, kann aber weder die Akzeptanz noch niedrige Betriebskosten garantieren.
Das geschäftliche Urteil ist, dass Ziply weder ein generischer regionaler ISP noch ein etablierter Glasfasergewinner ist. Es ist eine Conversion-Wette mit hohem Anspruch: Das geerbte Kupfergebiet in Glasfaser umwandeln, lokale Übernahmen in eine kohärente Betriebsbasis umwandeln, den Besitz öffentlicher Strecken in Wohn- und Großhandelseinnahmen umwandeln und eine günstige Gigabit-Rechnung in eine langfristige Kundenbeziehung umwandeln. Das Unternehmen ist wichtig, weil diese Umstellung genau dort stattfindet, wo die regionale Breitbandwirtschaft derzeit in ganz Nordamerika auf dem Prüfstand steht.
Für einen Haushalt bleibt die Entscheidung praktisch: Preis, Geschwindigkeit, Zuverlässigkeit und Support. Für Bell ist die Entscheidung bereits gefallen. Es hat die Rückzahlungsuhr gekauft. Die nächsten Jahre werden zeigen, ob Ziplys Glasfaserausbau im pazifischen Nordwesten diese Uhr in sich verzinsenden Cashflow verwandelt oder ob die günstige Gigabit-Rechnung nur der einfachste Teil einer viel schwierigeren Kapitalrückgewinnungsgeschichte war.