
Zusammenfassung
- Starlink Chile bepreist die raue Kante der chilenischen Konnektivität: abgelegene Häuser, Schulen und Außenstellen, in denen die Glasfaserökonomie schwächer wird.
- Der Artikel wägt die Endgerätepreise gegen öffentliche Glasfasersubventionen, Gateway-Genehmigungen, Routing-Nachweise und Support-Risiken ab.
- Das Urteil hängt von der Subventionsumsetzung, der Kapazität unter Last, Direct-to-Cell-Ergänzungen und der Frage ab, ob ländliche Kunden Satellit als primären Zugang oder Backup betrachten.
Ein Terminal ist nur am Rand günstiger als ein Graben
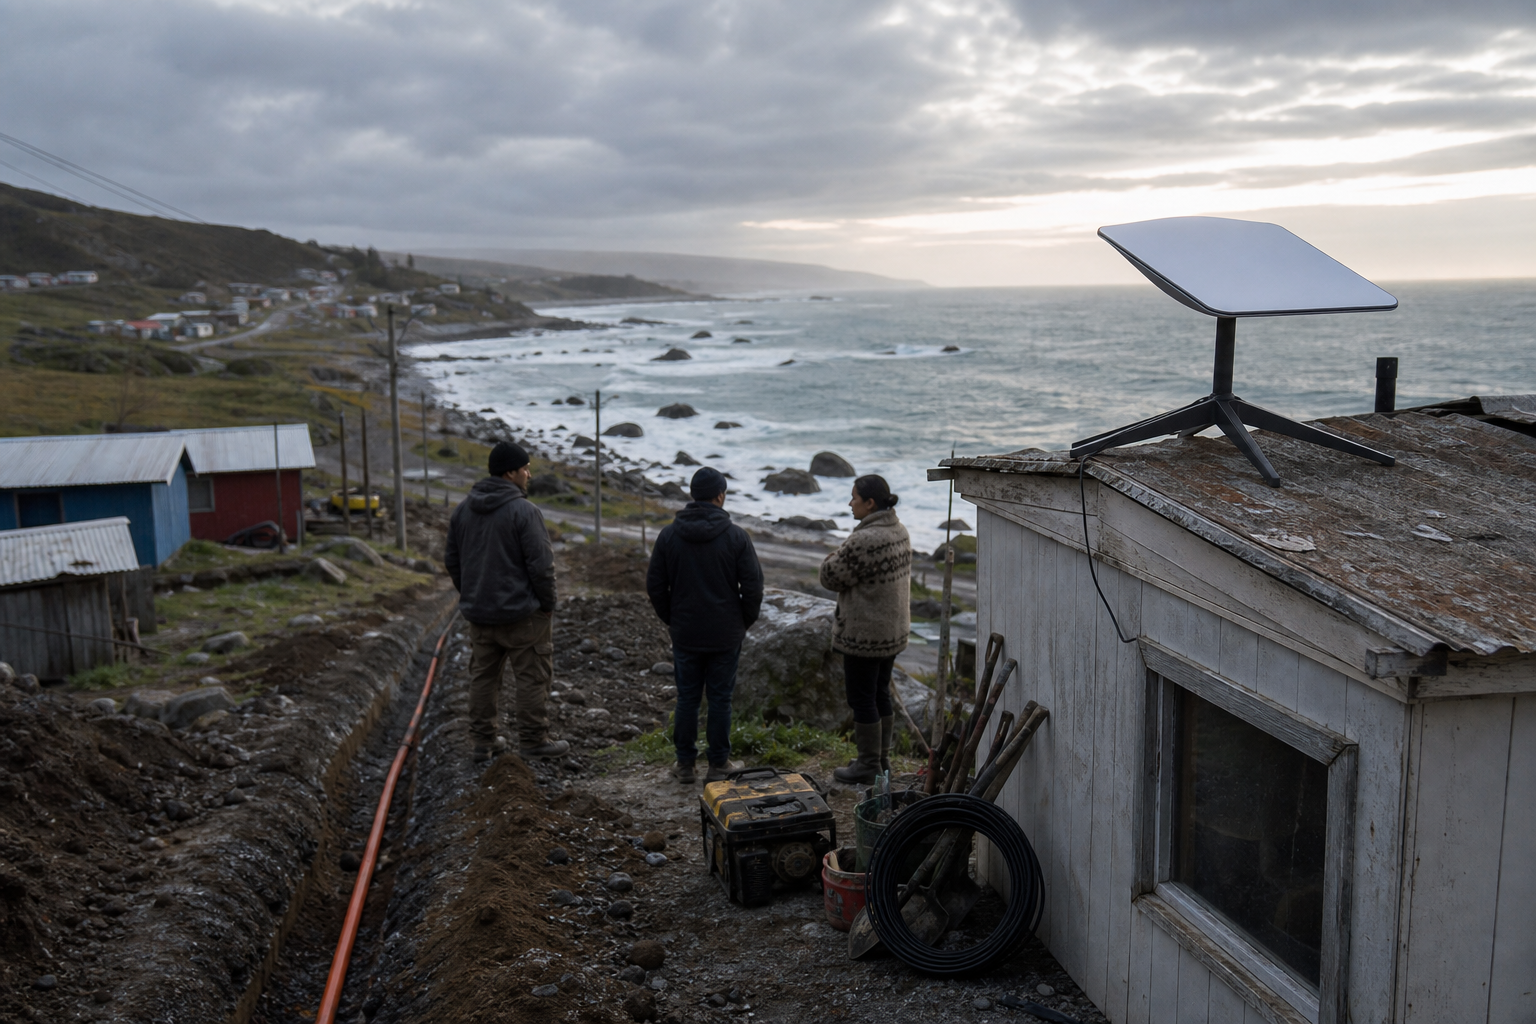
Die schwierige Wahl für einen Haushalt an einer chilenischen Flussmündung, eine Fischer-Caleta an der Küste von Coquimbo oder einen kleinen Außenbetrieb außerhalb der Glasfaserversorgung ist nicht, ob Satellitenbreitband glamourös ist. Es ist, ob eine Box auf dem Dach günstiger, schneller und weniger unsicher ist als das Warten auf einen Graben, eine Masttrasse, einen Funkhop oder einen weiteren öffentlichen Bauzyklus. In dieser Rechnung ist Starlink Chile SpA zu einem ungewöhnlichen Telekommunikationsbetreiber geworden: teuer im Vergleich zu städtischer Glasfaser, aber oft günstig im Vergleich zum nächsten Kilometer terrestrischen Baus.
Der Preisanker ist konkret. Die chilenische Berichterstattung über Starlinks eigenen Bestellfluss im Jahr 2025 setzte Residential Lite auf 35.000 CLP pro Monat, Residential auf 47.000 CLP pro Monat, ein Mini-Kit auf 200.000 CLP plus 23.000 CLP Versand und einen vollständigen ersten Monat des Standard-Residential-Pfads auf 407.300 CLP, wenn der monatliche Plan, das Standard-Kit und der Versand kombiniert wurden (https://www.meganoticias.cl/nacional/481064-cuanto-cuesta-starlink-precios-internet-chile-elon-musk-pdp-13-2-2025.html). Starlinks chilenische Serviceplan-Seite stellt das Produkt weiterhin als Menü von Residential-, Roaming- und Prioritätsoptionen dar, nicht als ein einziges ländliches Subventionsprodukt, wobei Roaming ab 48.000 CLP pro Monat in öffentlichen Suchergebnissen und Planvergleichsflächen angezeigt wird (https://www.starlink.com/cl/service-plans). Die Residential-Seite präsentiert das Angebot als schnelles Heim-Internet, während die offizielle Karte Verfügbarkeit, Geschwindigkeiten und Latenz nach Geografie betont (https://www.starlink.com/cl/residential;https://www.starlink.com/map).
Diese Zahl ist nur an wenigen Orten attraktiv. Chile ist kein Land, in dem Satellit einen freien Lauf gegen schwache Festnetze hat. Subtel berichtete im April 2026, dass Chile 10,16 Millionen 5G-Zugänge hatte, Glasfaser 84,1 % der Festanschlüsse ausmachte, mehr als 4,05 Millionen Festanschlüsse Glasfaser waren und das Land das günstigste Festnetz-Internet in Lateinamerika mit 3,12 US-Dollar pro 100 Mbps hatte, laut einem von der Regulierungsbehörde zitierten JP-Morgan-Vergleich (https://www.subtel.gob.cl/chile-supera-las-10-millones-de-conexiones-5g-y-cuenta-con-el-internet-fijo-mas-barato-de-america-latina/). In Santiago, Valparaíso, Concepción und den dichteren Regionalhauptstädten ist der wirtschaftliche Vergleich brutal: Glasfaser ist pro Bit günstiger, hat niedrigere Latenz, kann schwereren Verkehr unterstützen und wird von Betreibern verkauft, die bereits Mobilfunk, Fernsehen und Kundendienst bündeln.
Das Geschäft von Starlink Chile beginnt daher dort, wo die nationale Glasfaser-Erfolgsgeschichte aufhört, billig zu sein. Der relevante Kunde ist kein städtischer Haushalt, der zwischen zwei Werbeangeboten wählt. Es ist eine Familie, deren letzter Zugangspunkt Wasser, Schnee, Wald, Wüste, geschütztes Gelände oder zu wenige zahlende Haushalte überquert. Es ist eine Lodge, eine Schule, ein Fischereibetrieb, ein Minenservicehof, ein Notfallposten oder ein landwirtschaftlicher Standort, der Satellitenvariabilität tolerieren kann, aber nicht offline sein kann.
Das Unternehmen ist für Chile wichtig, weil es Kapitalausgaben, die normalerweise Koordination, Wegerechte, Bautrupps und Subventionszuschüsse erfordern, in ein kundengekauftes Terminal plus ein wiederkehrendes Satellitenabonnement umwandelt. Deshalb ist die zentrale Frage nicht, ob Starlink Glasfaser schlagen kann. In den meisten Teilen des chilenischen Festnetzmarktes kann es das nicht. Die Frage ist, ob Starlink weiterhin die Grenzfälle gewinnen kann, nachdem Glasfaser bereits die einfachen Kilometer genommen hat.
Chiles Glasfaser-Sieg macht Satellit zu einem Restmarkt, nicht zu einem Massenersatz
Chiles Festnetz-Breitbandzahlen sind die erste Einschränkung für Starlink Chile. Subtels Sektorbericht für Dezember 2025 zählte 4,8 Millionen Festnetz-Internetanschlüsse, 68,8 % Festnetz-Internet-Haushaltsdurchdringung, 84,0 % Glasfaseranteil an Festanschlüssen, HFC auf 12,4 % gesunken und andere drahtlose Technologien bei 3,3 % (https://www.subtel.gob.cl/wp-content/uploads/2026/03/Informe_del_Sector_Telecomunicaciones_Dic25.pdf). Derselbe Bericht bezifferte das Festnetzvolumen auf 36,36 Exabyte für 2025 und das durchschnittliche Festnetzvolumen auf 675,6 GB pro Festanschluss. Diese Zahlen sind wichtig, weil ein Satellitenbetreiber nicht gegen einen stagnierenden Maßstab verkauft. Er verkauft in einen Markt, in dem der Festnetzkunde sich an Hunderte Gigabyte pro Monat, billige Kopfkapazität und Glasfaser als Standard-High-Performance-Option gewöhnt hat.
Die Wettbewerbskarte ist auch dicht. Zum Jahresende 2025 setzte Subtels Festnetz-Internet-Anteilstabelle Movistar auf 27,8 %, Claro-VTR auf 26,7 %, Mundo auf 20,9 %, Entel auf 10,1 %, GTD auf 6,2 % und andere Anbieter auf 8,3 % (https://www.subtel.gob.cl/wp-content/uploads/2026/03/Informe_del_Sector_Telecomunicaciones_Dic25.pdf). Subtels Veröffentlichung vom April 2026 verlagerte die Diskussion weiter: Glasfasers jährliches Wachstum von 18,9 % hatte es zur dominanten Festnetztechnologie gemacht, 66,4 % der Festnetzhaushalte hatten Tarife zwischen 500 Mbps und 1 Gbps, und die Festnetz-Internet-Preise pro 100 Mbps waren die niedrigsten in der Region (https://www.subtel.gob.cl/chile-supera-las-10-millones-de-conexiones-5g-y-cuenta-con-el-internet-fijo-mas-barato-de-america-latina/). Eine Satellitenschüssel kann diesen gesamten Markt nicht preislich umwandeln. Ihre Rolle ist es, das Fehlen terrestrischer Infrastruktur zu bepreisen.
Dieser Restmarkt ist immer noch groß genug, um strategisch zu sein. Subtel berichtete, dass Starlink in den vorangegangenen 12 Monaten um 75,5 % gewachsen war und bis Januar 2026 137.129 Anschlüsse in Chile erreicht hatte, während Hughesnet 4.673 Anschlüsse hatte (https://www.subtel.gob.cl/chile-supera-las-10-millones-de-conexiones-5g-y-cuenta-con-el-internet-fijo-mas-barato-de-america-latina/). Frühere lokale Berichte unter Verwendung von Subtel-Zahlen besagten, dass Starlink von 13.391 Kunden im Dezember 2022 auf 40.934 im Dezember 2023 und 74.271 im Dezember 2024 gestiegen war und dabei mit 57,7 % Anteil das Satellitensegment anführte (https://www.ex-ante.cl/starlink-de-elon-musk-arremete-con-fuerza-en-chile-y-domina-el-mercado-de-internet-satelital-en-3-anos/). Die Wachstumsrate besagt, dass Chile noch viele Orte hat, an denen Glasfaser die Haustür des Käufers nicht erreicht hat, oder an denen ein Kunde Widerstandsfähigkeit außerhalb des Festnetzes wünscht.
Die strategische Nuance ist, dass Starlinks adressierbarer chilenischer Markt durch Überfluss im Kern und Knappheit an der Peripherie geprägt ist. Jeder neue Glasfaserstrang oder jede Last-Meile-Förderung kann den hochwertigen Heimatmarkt für Satellit in einer Ortschaft schrumpfen lassen. Gleichzeitig macht jeder neue ländliche Geschäftsprozess, der Breitband voraussetzt, das Außensein außerhalb der Glasfaser teurer.
Wenn Online-Bildung, Ferndiagnose, Buchhaltung, Beschaffung, Farmmonitoring, Telemedizin, Grenzlogistik und Notfallkoordination normal werden, dann steigt die Zahlungsbereitschaft für eine Schüssel, auch wenn die Zahl der unterversorgten Haushalte sinkt. Dies ist ein klassisches Restmarktparadoxon: Bessere nationale Netze verringern Satelliten natürliches Monopol, aber höhere Breitbanderwartungen machen die verbleibenden Lücken schmerzhafter.
Starlink Chiles Wirtschaftlichkeit sollte daher als Option auf schwierige Geografie und steigende Abhängigkeit gelesen werden. Ein monatlicher Plan von 35.000 bis 50.000 CLP muss nicht den durchschnittlichen Glasfaserhaushalt gewinnen. Er muss Haushalte und Standorte gewinnen, für die die nächstbeste Alternative ein schwaches Mobilfunksignal, ein gedeckelter Legacy-Satellitenplan, eine teure private Verbindung, ein saisonales Ausfallmuster oder eine unbekannte Wartezeit auf einen subventionierten Bau ist. Das Produkt ist teurer als billige Glasfaser, aber billiger als viele maßgeschneiderte ländliche Konnektivitätsprojekte.
Das ist die Öffnung in Chiles ansonsten fortgeschrittenem Breitbandmarkt.
Die chilenische Startgeschichte war eine Schule, keine Startrampe
Die Ursprungsgeschichte in Chile war bewusst sozial und geografisch. Im August 2021 kündigte Subtel den Start des Starlink-Dienstes in Sotomo an, einer Gemeinde in Los Lagos, die im Rahmen des chilenischen Piloten zum ersten Ort in Lateinamerika mit dem Hochgeschwindigkeits-Satelliten-Internetdienst des Unternehmens wurde (https://www.subtel.gob.cl/gobierno-da-marcha-a-servicios-de-starlink-en-chile-sotomo-se-convierte-en-el-primer-lugar-de-latinoamerica-con-internet-satelital-de-alta-velocidad/). Der Pilot wurde nicht als Lifestyle-Produkt für Verbraucher präsentiert. Es war eine Schulverbindung an der ländlichen Schule John F. Kennedy, mit einem zweiten Pilotprojekt für Caleta Sierra in Coquimbo geplant. Die Regulierungsbehörde sagte, die Schulverbindung liefere ein Festnetz-Interneterlebnis ähnlich dem eines städtischen Haushalts und meldete 100 bis 200 Mbps in den ersten Tagen.
Sotomo machte die Wirtschaftlichkeit sichtbar. Subtel beschrieb eine Siedlung von 20 Familien ohne Straßen oder Landfahrzeuge, erreichbar nur mit Privatbooten oder subventionierten Diensten über den Reloncaví-Ästuar, mit Strom für etwa 12 Stunden am Tag aus einem Dieselgenerator und keinem Trinkwassersystem (https://www.subtel.gob.cl/gobierno-da-marcha-a-servicios-de-starlink-en-chile-sotomo-se-convierte-en-el-primer-lugar-de-latinoamerica-con-internet-satelital-de-alta-velocidad/). Ein Glasfasergraben in dieser Umgebung ist kein normaler städtischer Tiefbaujob. Die Zugangsroute ist maritim, die Anzahl der zahlenden Räumlichkeiten ist gering, und der Netzwerkeffekt einer Schule kann groß sein, selbst wenn der direkte Umsatz aus einer Zugangsleitung nicht groß ist. Ein Terminal kann in Tagen eingesetzt werden, während eine dauerhafte terrestrische Route Jahre der Planung und öffentlicher Mittel erfordern kann.
Caleta Sierra zeigt die gleiche Logik durch eine andere Geografie. Chiles Ministerium für Nationale Güter beschrieb Caleta Sierra in der Gemeinde Ovalle in Coquimbo als eine Fischergemeinde, in der ein Enteignungsverfahren nach dem Caletas-Gesetz 141 Fischern und ihren Familien, insgesamt etwa 568 Personen, zugutekommen würde (https://www.bienesnacionales.cl/historico-se-inicia-proceso-de-expropiacion-de-caleta-sierra-la-primera-bajo-ley-de-caletas/). Das Wirtschaftsministerium beschrieb später eine administrative Übergabe von mehr als 17 Hektar im Zusammenhang mit Caleta Sierra im Jahr 2026 und betonte eine Einheit mit mehr als 60 Jahren Fischereigeschichte und mehr als 100 dort arbeitenden Menschen (https://www.economia.gob.cl/2026/03/06/se-realiza-primer-traspaso-bajo-nueva-ley-de-caletas-en-la-region-de-coquimbo.htm). Das sind keine anonymen ländlichen Punkte. Es sind produktive Gemeinschaften, deren wirtschaftliches Leben vom Marktzugang, von der Sicherheit, von Wetterinformationen, von Papierkram, von Zahlungen und von der Koordination mit Käufern und öffentlichen Einrichtungen abhängt.
Das Startmuster ist wichtig, weil es die öffentliche Relevanz des Unternehmens zeigt, bevor es seine Größe zeigt. Ein Starlink-Terminal an einer Schule oder Caleta beweist nicht, dass Satellit die staatlich finanzierte Glasfaser ersetzen sollte, aber es beweist, dass ein Terminal Breitband von einem langfristigen Infrastrukturwunsch in einen sofortigen Betriebsinput verwandeln kann. Der öffentliche Nutzen ist am größten, wenn der Benutzer eine gemeinsame Einrichtung ist: eine Schule, Klinik, Pierbüro, Notfallposten, Gemeindestandort oder Gemeinschaftszentrum.
Das private Abonnementmodell ist am stärksten, wenn der Benutzer ein Haushalt oder ein Unternehmen ist, das monatlich zahlen kann, weil die Verbindung Einkommen, Sicherheit, Bildung oder Logistik verändert.
Das ist der erste Filter für die Bewertung von Starlink Chile. Seine am besten verteidigbaren Kunden sind nicht einfach „ländlich“ im weiteren demografischen Sinne. Sie sind Kunden, die mit einem oder mehreren harten Hindernissen konfrontiert sind: Wasserzugang, lange Täler, Bergwetter, geringe Räumlichkeitsdichte, langsame öffentliche Beschaffung, saisonaler Betrieb oder die Notwendigkeit, sich zu bewegen. Ein Haushalt, der billige Glasfaser kaufen kann, wird Glasfaser wählen. Ein Haushalt, der eine Bootsfahrt und ein schwaches Mobilfunksignal vor sich hat, wird eine andere Rechnung aufmachen.
Die Betriebsgesellschaft ist wichtig, weil Lizenzen und Gateways ein globales Netzwerk lokalisieren
Starlink wird weltweit mit SpaceX assoziiert, aber der chilenische Betriebsfußabdruck hängt von chilenischen Genehmigungen, chilenischen Spektrumsregeln und lokaler Erdfunkstelleninfrastruktur ab. Die öffentliche rechtliche Spur beginnt mit Chiles Biblioteca del Congreso Nacional-Eintrag für Dekret 156 vom August 2021, das Starlink Chile SpA eine öffentliche Datenübertragungskonzession gewährte (https://www.bcn.cl/leychile/Navegar?idNorma=1164187). Subtel erklärte dann im Oktober 2021, dass es das kommerzielle Angebot von Starlink genehmigt habe, nachdem es fünf Satelliten-Erdfunkstellen in Caldera, Coquimbo, San Clemente, Puerto Saavedra und Puerto Montt zugelassen hatte (https://www.subtel.gob.cl/subtel-autoriza-a-starlink-a-iniciar-su-oferta-comercial-en-el-pais/). Diese Sequenz verwandelte einen Piloten in einen nationalen kommerziellen Dienst.
Die fünf ursprünglichen Standorte sind wirtschaftlich wichtig, weil Satellitenbreitband nicht nur ein Dish-to-Space-Produkt ist. Benutzerterminals brauchen Satelliten, Satelliten brauchen Gateway-Kapazität oder optische Verbindungen, um Verkehr in terrestrische Netze zu leiten, und die lokale Leistung hängt von Spektrum, Gateway-Dichte, internationaler Kapazität und Peering-Vereinbarungen ab. Die chilenische Konzession macht Starlink Chile als mehr als einen Wiederverkäufer eines ausländischen Weltraumnetzwerks sichtbar.
Es ist ein regulierter chilenischer Telekommunikationskonzessionär mit einer lokalen Compliance-Last und lokalen Netzwerkressourcen.
Spätere Einreichungen deuten darauf hin, dass sich der Fußabdruck weiter vertieft hat. Ein von Subtel im August 2025 veröffentlichter Auszug aus dem Diario Oficial verzeichnete einen Antrag von STARLINK CHILE SpA, RUT 77.073.851-2, mit Sitz in der Miraflores 222, 28. Stock, Santiago, auf Änderung einer Zwischendienstkonzession von 2025 und Installation, Betrieb und Nutzung von sechs zusätzlichen Gateways: San Bernardo, Limache, Cabrero, Pudahuel, Las Condes und Quilicura (https://www.subtel.gob.cl/wp-content/uploads/2025/08/2690368.pdf). Der Auszug listete Ka-Band-Bereiche und E-Band-Frequenzen von 71-76 GHz und 81-86 GHz, Gateway-V4-Antennen, Standortkoordinaten und technische Bedingungen auf, einschließlich Beschränkungen zur Verhinderung schädlicher Interferenzen. Es vermerkte auch eine Koordinationszone von 120 km um Koordinaten, die mit dem ALMA-Gebiet für bestimmte Emissionen mobiler Erdfunkstellen verbunden sind.
Diese Einreichung ist eine Erinnerung daran, dass Satellitenökonomie teilweise ein Spektrumsmanagementgeschäft ist. Der Benutzer sieht ein Kit und eine monatliche Rechnung. Der Betreiber sieht Gateways, Downlink- und Uplink-Bänder, Interferenzbeschränkungen, öffentliche Bekanntmachungen, Einspruchsfristen, Bauzeitpläne und Rechte zur Verbindung mit öffentlichen Netzen. Subtels Aktualisierung der technischen Vorschriften für feste Satellitendienste vom Juli 2026 erweiterte den nationalen Kontext durch die Hinzunahme neuer Bänder, darunter W-Band und eine bevorstehende V-Band-Eingliederung, um ausdrücklich die Satellitenübertragungskapazität zu erhöhen, die Spektrumsnutzung zu verbessern und schnellere, stabilere Netze in isolierten und ländlichen Zonen zu unterstützen (https://www.subtel.gob.cl/subtel-amplia-la-competencia-en-los-servicios-satelitales-en-chile-e-incorpora-nuevas-bandas-para-mejorar-la-conectividad/). Die Regulierungsbehörde sagte, die Maßnahme gelte allgemein für Betreiber, die bereits in Chile aktiv sind, einschließlich Starlink und HughesNet, und für potenzielle zukünftige Marktteilnehmer.
Die Investitionsimplikation ist, dass Starlink Chiles lokaler Burggraben nicht nur Markenbekanntheit ist. Es ist angesammelte Regulierungsarbeit, Gateway-Planung, Kundenakquise, installierte Terminals, Support-Routinen, chilenische Nummerierungs- und Routing-Aufzeichnungen und die Fähigkeit, globale Raumfahrzeugkapazität an nationale Regeln anzupassen. Der Burggraben ist nicht uneinnehmbar. Andere Satellitenanbieter können Genehmigungen beantragen, und terrestrische Betreiber können Lücken schließen.
Aber der Zeit- und Verwaltungsaufwand für die Lokalisierung einer globalen Konstellation gibt dem ersten skalierten Betreiber einen Vorteil dort, wo Kunden jetzt Dienst benötigen.
Produktive Isolation ist das Kundensegment, das zahlen kann
Für Starlink Chile ist der beste Kunde einer, dessen Breitbandrechnung an Produktionsverluste gebunden ist, nicht nur an Unterhaltungsnachfrage. Ein Haushalt in einer gut versorgten Stadt mag eine Preiserhöhung für ein Werbeangebot nicht mögen, aber er hat Alternativen. Eine abgelegene Schule verliert Unterrichtsressourcen. Eine Fischersiedlung verliert Koordination und Zugang zu öffentlichen Diensten. Eine Touristenlogde verliert Reservierungen, Kartenzahlungen und Gästekommunikation.
Ein Bauernhof, ein Minenservicehof, ein Forstbetrieb oder eine Notfallbasis verlieren Telemetrie, Beschaffung, Sicherheitsberichterstattung, Personal koordination und Widerstandsfähigkeit.
Der Start von Entel-Starlink Direct-to-Cell zeigt, wie sich die chilenische Nachfrage bereits vom Heimbreitband zur Betriebsabdeckung bewegt. Entels öffentliche Seite sagt, dass sein Starlink Direct to Cell-Dienst kompatiblen Kunden das Senden und Empfangen von SMS und die Nutzung kompatibler Anwendungen mit Satellitenabdeckung im kontinentalen, insularen und maritimen Chile bis zu 12 Seemeilen von der Küste, mit Ausnahme der Antarktis, in Gebieten ohne terrestrische Mobilfunkabdeckung und mit freiem Himmel ermöglicht (https://www.entel.cl/starlink). Entel gibt an, dass es das erste Unternehmen in Chile und Südamerika ist, das diese Satelliten-zu-Telefon-Abdeckung in weiten Teilen des nationalen Hoheitsgebiets anbietet, und dabei Starlink-Satelliten nutzt, um die Mobilfunkreichweite zu erweitern (https://www.entel.cl/starlink). Die Seite warnt auch, dass die Abdeckung je nach Standort und Kundenlast variiert, dass sie in Gebäuden oder in Flugzeugen möglicherweise nicht funktioniert und dass Benutzer kompatible Geräte, Roaming- und VoLTE-Einstellungen benötigen.
Dieser Dienst ist kein Ersatz für ein festes Starlink-Terminal. Es ist ein Signal für Kundenabhängigkeit. Menschen und Unternehmen wünschen sich eine Kommunikationsebene jenseits der terrestrischen Karte, insbesondere dort, wo Mobilität, Wetter, maritime Arbeit, Bergreisen, Notfallmaßnahmen oder Feldwartung einen Arbeiter von der Mobilfunkabdeckung trennen können. Eine Satelliten-SMS-Verbindung kann einem Fischerboot, Ranger, Tourismusbetreiber oder Feldtechniker mitteilen, dass eine grundlegende Nachricht durchkommen kann. Ein festes Terminal kann dann schwereren Verkehr am Standort unterstützen.
Die Produkte verstärken die Idee, dass Breitband am Rand zuerst ein Zuverlässigkeitsdienst und zweitens ein Geschwindigkeitsdienst ist.
Die Kundenabhängigkeit erklärt auch, warum Starlink wachsen kann, während Chiles Festnetz stärker wird. In einer normalen Stadt kauft ein Kunde marginale Geschwindigkeit und Preis. In einer isolierten Umgebung kauft ein Kunde Kontinuität. Starlinks öffentliche Planoptionen machen diese Segmentierung explizit: Residential Lite, Residential, Roam und Prioritätspläne trennen Heimanwendungen mit niedrigerer Priorität, Standard-Heimanwendungen, Portabilität und anspruchsvollere Benutzer (https://www.starlink.com/cl/service-plans). Die lokale Preisberichterstattung vermerkt auch, dass günstigere Optionen in Spitzenlastzeiten eine niedrigere Priorität haben können, während Standard-Residential-Pläne unbegrenzte Daten in höherer Qualität erhalten (https://www.ex-ante.cl/starlink-de-elon-musk-arremete-con-fuerza-en-chile-y-domina-el-mercado-de-internet-satelital-en-3-anos/). Mit anderen Worten, das Unternehmen verkauft nicht nur Bandbreite. Es verkauft eine Reihe von Prioritätsoptionen für verschiedene Risikotoleranzen.
Das Marktsignal von Beschwerdeplattformen ist gemischt, aber nützlich. Die Starlink-Seite von Reclamos.cl listet Beschwerden über verspätete Bestellungen, Abrechnung, Tarifänderungen, Lieferprobleme, niedrige Geschwindigkeiten und Ausfälle auf, wobei 44,4 % zum Zeitpunkt der Erfassung als zufriedenstellend gelöst nach zwei Wochen markiert waren (https://www.reclamos.cl/empresa/starlink). Das ist keine regulatorische Dienstqualitätstabelle und kann den gesamten Kundenstamm nicht messen. Aber es offenbart die Reibung, die in einem kit-basierten ländlichen Produkt wichtig ist: Logistik, Aktivierung, Zahlungen, Kundensupport und Variabilität. ChileAtiendes Leitfaden für Telekommunikationsbeschwerden besagt, dass ein Telekommunikationsunternehmen innerhalb von fünf Werktagen auf eine Beschwerde erster Instanz antworten muss, und Subtel kann innerhalb von 30 Tagen nach Eingang der Aufzeichnungen über eine Beschwerde zweiter Instanz entscheiden (https://www.chileatiende.gob.cl/fichas/15312-reclamar-contra-una-empresa-de-telecomunicaciones-primera-instancia). Da Starlink von Early Adoptern zu gewöhnlichen Haushalten wächst, wird diese Verbraucherschutzebene Teil der Kostenstruktur.
Die stärksten Nachfragefälle werden Kunden sein, die diese Reibungen absorbieren können, weil die Alternative schlechter ist. Deshalb ist Starlinks chilenisches Wachstum nicht einfach eine Geschichte über clevere Preisgestaltung. Es ist eine Geschichte über den Preis der Nichtverbundenheit in einem Land, in dem der Rest der Wirtschaft zunehmend davon ausgeht, dass jeder online ist.
Subventionspolitik schafft den Vergleich, den Starlink weiterhin gewinnen muss
Chile hat die ländliche Konnektivität nicht vollständig dem Markt überlassen. Der Fondo de Desarrollo de las Telecomunicaciones, oder FDT, ist das öffentliche Instrument, das Starlinks langfristige Chance prägt. Subtels FDT-Statusbericht vom Dezember 2025 beschreibt den Fonds als ein Regierungsinstrument zur Verbesserung der Telekommunikationsabdeckung mit besonderem Schwerpunkt auf ländlichen und einkommensschwachen Zonen, das öffentliche Ausschreibungen und Subventionen zur Unterstützung des Infrastrukturausbaus in isolierten Gebieten nutzt (https://www.subtel.gob.cl/wp-content/uploads/2025/12/Informe_Nacional_4to_Trim_2025_Ult_Vrs.pdf). Dieser Fonds schafft den Vergleich, den Starlink weiterhin gewinnen muss: Schüssel jetzt versus subventionierter terrestrischer Bau später.
Der Umfang der staatlichen Anstrengungen ist groß. Der FDT-Bericht 2025 listet Fibra Óptica Nacional mit 75,09 Milliarden CLP auf, die 13 Regionen und 204 Gemeinden abdeckt, wobei die meisten Makrozonen bereits in Betrieb sind und der südliche Abschnitt zu 87 % umgesetzt ist (https://www.subtel.gob.cl/wp-content/uploads/2025/12/Informe_Nacional_4to_Trim_2025_Ult_Vrs.pdf). Subtels ursprüngliche Ankündigung von 2020 beschrieb das Projekt als 10.000 Kilometer Glasfaser, die 186 Gemeinden von Arica y Parinacota bis Los Lagos zugutekommen, mit mehr als 86 Milliarden CLP an historischen staatlichen Subventionen zum Zeitpunkt der Vergabe (https://www.subtel.gob.cl/subtel-adjudica-a-wom-proyecto-fibra-optica-nacional/). Ein derartiges Projekt reduziert die Satellitennachfrage in jeder Ortschaft, in der es den Einzelhandelsglasfaserzugang ermöglicht, erhöht aber auch die Erwartungen in benachbarten Ortschaften, die außerhalb des Baus bleiben.
Die südlichen Projekte zeigen, warum der Vergleich nicht binär ist. Subtel kündigte 2022 an, dass das Projekt Fibra Óptica Austral alle vier Phasen abgeschlossen habe und Hochgeschwindigkeits-Glasfaserkonnektivität über terrestrische und unterseeische Leitungen für etwa 536.000 Nutzer in 15 Gemeinden in Los Lagos, Aysén und Magallanes bereitstellen werde (https://www.subtel.gob.cl/gobierno-completa-el-despliegue-de-la-totalidad-de-la-fibra-optica-austral-beneficiara-a-mas-de-536-mil-usuarios-de-15-comunas-de-la-zona-austral-de-chile/). Dieselbe Ankündigung sagte, das Projekt werde 30 % des chilenischen Hoheitsgebiets abdecken und Fibra Óptica Nacional, regionale Last-Mile-Projekte und das Humboldt-Kabel ergänzen. Im FDT-Bericht ist Fibra Óptica Austral mit 57,58 Milliarden CLP und 100 % in Betrieb in drei Regionen aufgeführt (https://www.subtel.gob.cl/wp-content/uploads/2025/12/Informe_Nacional_4to_Trim_2025_Ult_Vrs.pdf). Doch selbst nach dem Bau eines Backbones kann das letzte Zugangssegment zu verstreuten Haushalten und Standorten unwirtschaftlich bleiben.
Hier wird die Subventionsarithmetik präzise. Ein öffentliches Glasfaserprojekt hat hohe Fixkosten, aber eine lange Lebensdauer, hohe Kapazität und breite Vorteile, wenn es genügend Nutzer erreicht. Ein Starlink-Terminal hat niedrige Einsatzkosten pro Standort, hohe wiederkehrende Kosten im Vergleich zu Glasfaser, geteilte Satellitenkapazität und weniger lokale zivile Infrastruktur. Wenn eine Ortschaft 500 Haushalte entlang einer erreichbaren Route hat, kann eine Subvention rational Glasfaser bevorzugen.
Wenn es 20 Haushalte hinter Wasserzugang, bergigem Gelände, privaten Grundstücksfragen oder saisonalen Straßen gibt, kann ein Terminal für Jahre die günstigere soziale Antwort sein. Wenn es eine Schule, einen Gesundheitsposten oder einen Produktionsstandort gibt, kann die Antwort ein Hybrid sein: subventionierter Backbone oder mobile Abdeckung, wo die Dichte es unterstützt, Satellit für sofortigen Dienst und Backup, wo der Bauzeitplan unsicher ist.
Der FDT-Bericht 2025 zeigt, dass die Grenzfälle noch kommen. Er listet einen Glasfasereinsatz von Tortel bis Villa O'Higgins mit einem Zuschlag von 6,857 Milliarden CLP auf, darunter mehr als 150 km 48-adrige Glasfaser mit etwa 42 km unterseeischen Strecken zwischen Tortel, Puerto Yungay und Río Bravo, die voraussichtlich in der ersten Hälfte des Jahres 2028 nach dem Konzessionsverfahren in Betrieb gehen wird (https://www.subtel.gob.cl/wp-content/uploads/2025/12/Informe_Nacional_4to_Trim_2025_Ult_Vrs.pdf). Es listet Last-Mile-Subventionsbeträge für Los Lagos und Coquimbo für 199 bzw. 26 Ortschaften auf, sowie ein Last-Mile-Projekt für Ñuble, das das nationale Glasfasernetz in Ortschaften ergänzen soll, die nicht in das frühere Backbone einbezogen waren, wobei FTTH für dichtere Siedlungen und WISP für verstreutere Zonen verwendet wird (https://www.subtel.gob.cl/wp-content/uploads/2025/12/Informe_Nacional_4to_Trim_2025_Ult_Vrs.pdf). Dies sind genau die Gebiete, in denen ein privates Terminal entweder die Wartezeit überbrücken oder die Nachfrage verlieren kann, sobald der subventionierte Bau eintrifft.
Starlink Chiles dauerhafter Markt hängt daher von der Differenz zwischen öffentlichen Bauzeitplänen und Kundenbedarf ab. Das Unternehmen profitiert von Verzögerungen, erfolglosen Ausschreibungen, Gebieten außerhalb von Subventionspolygonen, mobilen Nutzern, temporären Operationen und Standorten, deren Breitbandwert hoch genug ist, um eine wiederkehrende Satellitenrechnung zu rechtfertigen. Es verliert, wenn subventionierte Glasfaser oder festes Funk mit stabilen Preisen und lokalem Support eintrifft.
Der Subventionsstaat ist nicht einfach ein Wettbewerber; er ist auch die Kraft, die identifiziert, wo Lücken teuer genug sind, damit Nutzer zahlen, bevor die öffentliche Infrastruktur aufholt.
Der sichtbare Preis unterschätzt Installations-, Support- und Überlastungsrisiken
Der öffentliche Preis von Starlink in Chile ist einfacher als die Gesamtkosten der Abhängigkeit davon. Ein Haushalt sieht eine monatliche Gebühr und einen Kit-Preis. Ein ernsthafter Nutzer sollte das Ausrüstungsrisiko, den Installationsaufwand, die Stromabhängigkeit, die Sichtlinienbeschränkungen, die Wetterexposition, die Support-Kanäle, die Planpriorität, den Austauschzeitpunkt und die Kosten für ein Backup sehen, wenn die Verbindung mission kritisch wird. Diese Kosten machen das Produkt nicht unattraktiv, aber sie ändern, welche Kunden es als primäre Verbindung wählen sollten.
Die Installationskosten sind teilweise versteckt, weil es nur in den einfachsten Fällen eine Do-it-yourself-Angelegenheit ist. Eine Dachmontage, Kabelverlegung, Erdung, Diebstahlrisiko, Schnee- oder Windexposition, freie Himmelsicht, Routerplatzierung und Stromkontinuität können für einen Haushalt trivial und für einen anderen erheblich sein. In Sotomo war das Schulbeispiel gerade deshalb aussagekräftig, weil die Gemeinde zum Zeitpunkt der Beschreibung des Piloten nur 12 Stunden Strom aus einem Generator hatte (https://www.subtel.gob.cl/gobierno-da-marcha-a-servicios-de-starlink-en-chile-sotomo-se-convierte-en-el-primer-lugar-de-latinoamerica-con-internet-satelital-de-alta-velocidad/). Eine Satellitenverbindung löst nicht Strom, Heim-WLAN, Gerätezugang oder Wartung von allein. Für einen isolierten Haushalt oder Standort kann die Kommunikationsrechnung eine Batterie, einen Wechselrichter, einen Mast, eine Wetterschutzvorrichtung und einen zweiten Pfad für Notfälle erfordern.
Überlastungsrisiko ist eine weitere Kosten. Starlinks Planarchitektur basiert auf Priorität. Öffentliche chilenische Preisvergleiche beschrieben Residential Lite als niedrigere Priorität in Spitzenlastzeiten, und Starlinks eigene Serviceplanstruktur unterscheidet zwischen Residential-, Roam- und Prioritätsnutzungsfällen (https://www.ex-ante.cl/starlink-de-elon-musk-arremete-con-fuerza-en-chile-y-domina-el-mercado-de-internet-satelital-en-3-anos/;https://www.starlink.com/cl/service-plans). Dies ist in Chile wichtig, weil Nutzer Satellit nicht nur mit keinem Dienst vergleichen, sondern mit Glasfasertarifen, die schweren Video- und Cloud-Verkehr zu niedrigen Preisen unterstützen. Subtels durchschnittliches Festnetzvolumen von 675,6 GB pro Anschluss im Dezember 2025 zeigt, wie viele Daten ein normaler Festnetznutzer verbrauchen kann, wenn Preis und Kapazität günstig sind (https://www.subtel.gob.cl/wp-content/uploads/2026/03/Informe_del_Sector_Telecomunicaciones_Dic25.pdf). Ein Satellitennutzer, dessen Haushalt sich wie ein städtischer Glasfaserhaushalt verhält, kann früher als erwartet auf Leistungsschwankungen stoßen, insbesondere in Zellen mit steigender Nutzung.
Support und Logistik sind die dritte Kosten. Reclamos.cl ist kein vollständiger Dienstqualitätsdatensatz, aber seine Starlink-Beschwerdeliste konzentriert sich auf verspätete Antennen, nicht erhaltene Ausrüstung, Abrechnungsgebühren, Tarifänderungen, niedrige Geschwindigkeiten, Ausfälle und Support-Zugang (https://www.reclamos.cl/empresa/starlink). Dies sind genau die Fehlermodi, die entfernte Kunden mehr treffen als städtische Kunden. Ein verzögerter Router in Santiago ist unpraktisch; ein verzögerter Router in einem abgelegenen Tourismus- oder Fischereibetrieb kann Umsatzeinbußen bedeuten. Ein Support-Prozess, der über eine App funktioniert, kann schwer zu nutzen sein, wenn der ausgefallene Dienst der einzige Breitbandpfad des Kunden ist.
Regulierung hilft, beseitigt die Reibung jedoch nicht. ChileAtiendes Beschwerdeleitfaden bietet einen Weg erster und zweiter Instanz über das Unternehmen und Subtel, mit Fristen von fünf Werktagen für die Antwort des Unternehmens und 30 Tagen für Subtels Entscheidung nach Eingang der Aufzeichnungen (https://www.chileatiende.gob.cl/fichas/15312-reclamar-contra-una-empresa-de-telecomunicaciones-primera-instancia). Für einen städtischen Verbraucher ist das ein vernünftiger Rechtsrahmen. Für einen entfernten Geschäftsbetrieb ist es keine Betriebszeitgarantie. Ein ernsthafter Käufer sollte Starlink nicht mit dem billigsten Glasfasertarif auf dem Papier vergleichen, sondern mit den Kosten des Fehlermusters, das er tolerieren kann.
Deshalb ist das Produkt am stärksten als primäre Verbindung für Nutzer, die sonst keinen Dienst haben, und als sekundäre oder Resilienzverbindung für Nutzer, die bereits terrestrischen Dienst haben, aber Kontinuität benötigen. Starlink Chile kann eine Lebensader, ein Produktivitätswerkzeug, ein Backup oder eine temporäre Brücke sein. Es ist weniger überzeugend als reiner Kosteneinsparungsersatz für eine starke Festverbindung.
Die Wirtschaftlichkeit sieht am besten aus, wenn die vermiedenen Kosten entgangene Arbeit, entgangene Schulbildung, entgangene Buchungen, unsichere Feldoperationen oder verzögerter Zugang zu öffentlichen Diensten sind, nicht wenn die vermiedenen Kosten einfach eine städtische Breitbandrechnung sind.
Netzwerknachweise zeigen einen lokalen Internet-Fußabdruck, nicht nur importierte Kapazität
Die öffentlichen Internet-Aufzeichnungen zu Starlink Chile zeigen ein Netzwerk, das in regionalen Routing-Systemen sichtbar wird. Das öffentliche Mitgliederverzeichnis von LACNIC enthält STARLINK CHILE SPA unter chilenischen Einträgen (https://milacnic.lacnic.net/lacnic/asociados/publico?locale=EN). LACNIC RDAP für 148.227.64.0/24 zeigt ein neu zugewiesenes IPv4-Netzwerk mit Registranten-Handle CL-SCSP6-LACNIC, dem Namen Starlink Chile SpA und einer chilenischen Adresse in der Av. Andrés Bello 2457, Piso 19, Región Metropolitana, mit dem Eltern-Handle 148.227.64.0/18 (https://rdap.lacnic.net/rdap/ip/148.227.64.0/24). RADb-Aufzeichnungen zeigen eine von LACNIC generierte Route für STARLINK CHILE SPA, Ursprung AS14593 und maxLength 24 für 148.227.64.0/18 (https://www.radb.net/query?advanced_query=&keywords=148.227.126.0%2F23).
AS14593 ist das globale Starlink-Autonome System. RIPEstat identifiziert AS14593 als SPACEX-STARLINK, gehalten von Space Exploration Technologies Corporation, und im globalen Routing sichtbar (https://stat.ripe.net/resource/AS14593). BGP.tools beschreibt AS14593 als SpaceX Starlink, ein großes Peering-Netzwerk mit Hunderten von Peers und vielen Upstream-Carriern (https://bgp.tools/as/14593). Cloudflare Radars Routing-Seite für AS14593 zeigt den globalen Routensatz und RPKI-Gültigkeitsmetriken über den ausgewählten Zeitraum (https://radar.cloudflare.com/routing/as14593). Diese Routing-Aufzeichnungen sollten nicht mit dem rechtlichen Eigentum an jeder Kundenverbindung verwechselt werden, aber sie zeigen, dass chilenische Starlink-Adressen nicht nur Marketingbehauptungen sind. Sie sitzen in einem beobachtbaren globalen Internet-System.
PeeringDB fügt die Interconnection-Ebene hinzu. Die SpaceX Starlink-Netzwerkseite listet öffentliche Peering-Standorte auf, darunter PIT Santiago - PIT Chile mit 100G-Kapazität und Route-Server-Peering (https://www.peeringdb.com/net/18747). Die PIT Santiago-Austauschseite zeigt separat SpaceX Starlink als Teilnehmer an diesem Austausch mit AS14593, 100G-Kapazität und öffentlichen Route-Server-Details (https://www.peeringdb.com/ix/1514). Starlinks eigener öffentlicher Geolokalisierungs-Feed ist ein weiteres Betriebssignal und veröffentlicht IP-Geolokalisierungsaufzeichnungen für Starlink-Dienstadressen weltweit (https://geoip.starlinkisp.net/). Für Kunden ist der praktische Punkt Latenz und Routing: Lokales oder regionales Peering kann den Nachteil des Satellitenzugangs verringern, sobald Pakete wieder auf dem terrestrischen Internet landen.
Die Netzwerknachweise klären auch, was Starlink Chile nicht ist. Ein IP-Präfix, Routing-Eintrag, Autonomes System, Austauschport oder Adressregister-Handle ist für sich genommen kein Kunde, kein lokaler Partner oder keine kommerzielle Bindung. Es ist ein Nachweis von Infrastruktur und Routing. Das Geschäftsurteil hängt immer noch von Abonnenten, Abwanderung, Support, Gateway-Kapazität, Satellitenkapazität und Wettbewerb ab.
Aber wenn rechtliche Konzessionen, Gateway-Einreichungen, LACNIC-Aufzeichnungen und PeeringDB-Einträge in die gleiche Richtung weisen, sieht das Unternehmen weniger wie ein importiertes Verbrauchergerät und mehr wie ein lokalisierter Netzwerkbetreiber aus, der ein globales Weltraum-Asset nutzt.
Dies ist für Chile wichtig, weil die Leistung von Satellitenbreitband nur teilweise im Orbit liegt. Die sichtbare Netzwerkebene legt nahe, dass das Unternehmen die Entfernung zwischen chilenischen Nutzern und dem regionalen Internet verringert hat. Das macht Satellit nicht gleichwertig mit Glasfaser, aber es kann die Lücke genug verkleinern für entfernte Nutzer, deren frühere Alternativen schwache Mobilfunkabdeckung, hochlatenz Legacy-Satellit oder gar nichts Zuverlässiges waren.
Direct-to-Cell erweitert die Marke, ohne Heimbreitband zu ersetzen
Der Entel-Starlink-Mobildienst verändert die öffentliche Wahrnehmung von Starlink in Chile, sollte aber nicht mit dem gleichen Produkt wie festes Satellitenbreitband verwechselt werden. Entels Seite sagt, der Dienst könne SMS senden und empfangen und kompatible Anwendungen über Satellit auf kompatiblen Telefonen im chilenischen Hoheitsgebiet und bis zu 12 Seemeilen vor der Küste, mit Ausnahme der Antarktis, nutzen, wenn Nutzer keine terrestrische Mobilfunkabdeckung haben und eine freie Sicht zum Himmel haben (https://www.entel.cl/starlink). Es sagt auch, dass die Verbindung keine speziellen Antennen oder zusätzlichen Geräte erfordert, aber kompatible Telefone, 4G-Unterstützung, Software, Roaming- und VoLTE-Konfiguration erfordert.
Der wirtschaftliche Effekt ist Markenexpansion und Anwendungsfall-Erweiterung. Ein festes Terminal wird von einem Haushalt oder Standort gekauft. Direct-to-Cell wird von Mobilfunkteilnehmern erlebt, die vielleicht nie eine Schüssel kaufen. Das kann Starlink zu einem normalen Bestandteil des chilenischen Konnektivitätsvokabulars machen: das Ding, das eine Nachricht aus einem Tal, einer Küste, einer Bergstraße oder einem Feldstandort verlassen lässt, wenn Türme fehlen. Entels Seite präsentiert den Dienst als relevant für isolierte Orte, Landschaft und Berge und sagt, dass kompatible Anwendungen WhatsApp, Google Maps, Maps, X und AccuWeather umfassen (https://www.entel.cl/starlink). Das sind keine Hochdurchsatzanwendungen. Es sind grundlegende Koordinierungswerkzeuge.
Für Starlink Chiles Festnetz-Breitband-Ökonomie ist Direct-to-Cell eher eine Ergänzung als eine Kannibalisierung. Ein Unternehmen, das Satelliten-Messaging entdeckt, braucht möglicherweise immer noch ein festes Terminal für Videoanrufe, Inventarsysteme, Cloud-Arbeit, Schulungen, Fernüberwachung oder Gäste-WLAN. Ein Haushalt, der nur gelegentlich Notfallnachrichten benötigt, braucht vielleicht kein Terminal. Ein Mobilfunkbetreiber kann Starlink nutzen, um die Abdeckungswahrnehmung zu erweitern, ohne jeden entfernten Turm sofort zu bauen.
Das Risiko für Starlink besteht darin, dass Mobilfunkpartnerschaften einen Teil der Nachfrage im unteren Segment befriedigen, die sonst zu Terminalnachfrage geworden wäre. Die Chance besteht darin, dass sie Satellit als Teil des nationalen Telekommunikationsstapels normalisieren.
Der Dienst verändert auch die Resilienzdiskussion. Chiles Geografie ist Erdbeben, Stürmen, Bränden, Vulkanzonen, maritimen Zwischenfällen und langen Transportkorridoren ausgesetzt. Eine Satelliten-zu-Telefon-Ebene kann auch dort nützlich sein, wo feste Glasfaser existiert, weil terrestrische Netze lokal ausfallen können. Subtels Aktualisierung der Satellitenbänder vom Juli 2026 stellte Satellitenkonnektivität ausdrücklich als komplementär zur bestehenden Infrastruktur und widerstandsfähiger bei Notfällen oder Unterbrechungen dar (https://www.subtel.gob.cl/subtel-amplia-la-competencia-en-los-servicios-satelitales-en-chile-e-incorpora-nuevas-bandas-para-mejorar-la-conectividad/). Diese Rahmung hilft Starlink: Das Unternehmen ist nicht länger nur eine Alternative für unterversorgte Haushalte; es wird zu einer Resilienzebene für ein verbundenes Land.
Aber die Grenzen bleiben. Entel warnt, dass die Satelliten-Mobilfunkabdeckung je nach Standort und Anzahl der auf den Dienst zugreifenden Kunden variieren kann, dass der Dienst in Gebäuden, Flugzeugen und bestimmten maritimen Umgebungen möglicherweise nicht verfügbar ist und dass Nachrichten Verzögerungen erfahren können (https://www.entel.cl/starlink). Diese Einschränkungen sind für den Notfall- oder Basisanwendungsgebrauch akzeptabel, aber sie sind nicht akzeptabel, um festes Breitband zu ersetzen. Das feste Terminal bleibt das Produkt, das einen Haushalt, eine Lodge oder ein Feldbüro versorgen kann. Direct-to-Cell macht Starlink sichtbarer und politisch nützlicher, während festes Breitband der Bereich bleibt, in dem das Unternehmen wiederkehrende Einnahmen aus Heim- und Geschäftskonnektivität erzielt.
Wettbewerb kommt von Glasfaserförderungen, Mobilfunkabdeckung und anderen Satelliten
Starlink Chile steht vor drei Ebenen des Wettbewerbs. Die erste und wichtigste ist terrestrisch: subventionierte Glasfaser, kommerzielle Glasfaser, festes Funk und Mobilfunknetze. Die zweite sind andere Satellitenbreitbandanbieter. Die dritte sind zukünftige Low-Earth-Orbit- oder Multi-Orbit-Wettbewerber, die über Unternehmens-, Großhandels- oder Mobilfunkpartnerschaften eintreten könnten.
Terrestrischer Wettbewerb ist strukturell am stärksten, weil Chiles Glasfasermarkt bereits billig und dicht ist. Subtels Veröffentlichung vom April 2026 sagte, dass 84,1 % der festen Haushalte mit Dienst Glasfaser nutzten und dass festes Breitband in Chile 3,12 US-Dollar pro 100 Mbps kostete, der niedrigste in Lateinamerika in dem zitierten Vergleich (https://www.subtel.gob.cl/chile-supera-las-10-millones-de-conexiones-5g-y-cuenta-con-el-internet-fijo-mas-barato-de-america-latina/). OpenSignals Fixed-Broadband-Experience-Bericht für Juni 2026 für Chile rahmte den Markt ebenfalls um das Glasfaserwachstum herum und zitierte Subtels 84,0 % Glasfaseranteil Ende 2025 (https://insights.opensignal.com/reports/2026/06/chile/fixed-broadband-experience). In jeder Ortschaft, in der ein Glasfaser-ISP den Dienst zu tragbaren Kosten erweitern kann, fällt Starlinks relativer Wert stark.
Mobilfunkabdeckung ist sowohl Wettbewerber als auch Partner. Chiles 5G-Basis wächst schnell, wobei Subtel bis Januar 2026 10,16 Millionen 5G-Zugänge und ein jährliches Wachstum von 62,3 % meldete (https://www.subtel.gob.cl/chile-supera-las-10-millones-de-conexiones-5g-y-cuenta-con-el-internet-fijo-mas-barato-de-america-latina/). Ein starkes 4G- oder 5G-Festfunkangebot kann Starlink für Haushalte unterbieten, die moderate Kapazität benötigen und Turmabdeckung haben. Aber Mobilfunknetze lassen immer noch Geländelücken, und Direct-to-Cell macht Starlink zu einem Partner für Entel und nicht nur zu einem Rivalen (https://www.entel.cl/starlink). Diese Doppelrolle ist nützlich. Sie lässt Starlink Relevanz erlangen, selbst wenn ein Mobilfunkbetreiber den Kunden besitzt.
Traditioneller Satellitenwettbewerb bleibt präsent, aber schwächer in der Wachstumserzählung. HughesNet startete 2018 Hochgeschwindigkeits-Satelliteninternet in Chile und sagte 2022, dass HughesNet 98 % der chilenischen Bevölkerung erreiche und in den meisten Bezirken von Arica bis Aysén verfügbar sei (https://ir.echostar.com/news-releases/news-release-details/hughes-launches-high-speed-satellite-internet-service-chile;https://www.hughes.com/resources/press-releases/hughesnet-celebrates-three-years-chile). Subtels Vergleich der Satellitenbetreiber vom April 2026 zeigte Starlink mit 137.129 Anschlüssen und Hughesnet mit 4.673, was darauf hindeutet, dass Starlink die Leistung im niedrigen Erdorbit und fallende Endgerätepreise in einen Größen vorteil verwandelt hatte (https://www.subtel.gob.cl/chile-supera-las-10-millones-de-conexiones-5g-y-cuenta-con-el-internet-fijo-mas-barato-de-america-latina/). HughesNet ist immer noch wichtig für Vergleiche, Abdeckung und bestimmte Kunden, aber es definiert nicht länger die chilenische Satellitenbreitband-Geschichte.
Zukünftiger Satellitenwettbewerb ist mehrdeutiger. Amazon hat seine Satellitenbreitband-Bemühungen in Amazon Leo umbenannt und präsentiert es als Hochgeschwindigkeits-Internet, wo immer Kunden zu Hause sind (https://leo.amazon.com/). Eutelsats OneWeb-Materialien präsentieren ein Low-Earth-Orbit-Netzwerk von mehr als 600 Satelliten, das für Hochgeschwindigkeitskonnektivität mit niedriger Latenz zu Lande, zu Wasser und in der Luft ausgelegt ist (https://www.eutelsat.com/satellite-network/oneweb-leo-constellation). Diese Systeme könnten in einigen Märkten direkt konkurrieren und indirekt über Unternehmens-, Regierungs-, Schifffahrts-, Luftfahrt- oder Mobilfunkpartner. In Chile wird ihre Auswirkung von Lizenzierung, Endgerätekosten, Dienstpartnern, Spektrum, lokalen Gateways, Support und davon abhängen, ob sie den Massenmarkt der Haushalte oder höherwertige Sektoren anvisieren.
Der wichtige Punkt ist, dass Starlinks Vorteil zeitlich ebenso ist wie technisch. Es hat bereits die chilenische Genehmigung durchlaufen, einen sichtbaren Abonnentenstamm aufgebaut, Netzwerkaufzeichnungen angesammelt, sein öffentliches Angebot lokalisiert und eine Mobilfunkpartnerschaft eingegangen. Wettbewerber können aufholen, aber nur, wenn sie Kapazität, Genehmigungen, Vertrieb und Support zu einem Preis kombinieren, der ein Produkt schlägt, das Kunden bereits kennen.
Glasfaser wird die einfachen Siege holen; zukünftige Satelliten werden den Unternehmens- und Redundanzmarkt unter Druck setzen; Mobilfunk wird mehr Straßen und Siedlungen abdecken. Starlink Chiles Aufgabe ist es, die Grenzfälle groß genug, wertvoll genug und zufrieden genug zu halten, um seine wiederkehrende Basis zu verteidigen.
Das Urteil ändert sich, wenn sich diese Fakten bewegen
Das aktuelle Urteil ist, dass Starlink Chile ein starkes Edge-Konnektivitätsgeschäft in einem Land ist, in dem der Kernfestnetzmarkt bereits zu gut für Satelliten ist, um zu dominieren. Sein Wert liegt nicht in der Massensubstitution. Sein Wert liegt in der Fähigkeit, ein Terminal unter den Tiefbaukosten, Wartekosten oder Ausfallkosten für die Versorgung entfernter Nutzer zu bepreisen. Das Unternehmen ist am wichtigsten, wo Chiles Geografie, Dichte und Einsatzzeitplan terrestrisches Breitband teuer, langsam oder fragil machen.
Mehrere Fakten würden diese Sicht ändern. Die erste ist die Ausführung von Glasfasersubventionen. Wenn die FDT-Projekte, die jetzt als vergeben, in Umsetzung oder in Evaluierung aufgeführt sind, pünktlich eintreffen und erschwingliche Einzelhandelsangebote in Ortschaften generieren, die jetzt Satelliten nutzen, könnte Starlinks Heimatmarkt schneller schrumpfen als das Abonnentenwachstum vermuten lässt. Die Projekte Tortel nach Villa O'Higgins, Last Mile Los Lagos, Coquimbo und Ñuble sowie die verbleibende nationale Glasfaserarbeit sind die Art von Bauten, die Satellitenkunden im Laufe der Zeit in Glasfaserkunden umwandeln können (https://www.subtel.gob.cl/wp-content/uploads/2025/12/Informe_Nacional_4to_Trim_2025_Ult_Vrs.pdf). Die Umkehrung gilt ebenfalls: Erfolglose Ausschreibungen, verzögerte Konzessionen, schwierige Last-Mile-Ökonomie oder neue Produktionsstandorte außerhalb von Subventionsplänen würden Starlinks Chance verlängern.
Der zweite Fakt ist die Qualität unter Last. Wenn Starlink Latenz, Zuverlässigkeit und Geschwindigkeiten stark halten kann, während die chilenischen Abonnements steigen, kann sich das Produkt von einer Notfallalternative zu normalem ländlichem Breitband bewegen. Wenn Überlastung, Support-Verzögerungen oder Austauschreibung zunehmen, werden Kunden mit einer terrestrischen Option abwandern. Öffentliche Routing- und Peering-Nachweise, einschließlich PeeringDBs PIT Santiago-Einträge und Cloudflare Radars AS14593-Daten, sollten als Betriebsindikatoren beobachtet werden, während Verbraucherbeschwerdeplattformen als schwache, aber frühe Signale von Support-Stress gelesen werden sollten (https://www.peeringdb.com/ix/1514;https://radar.cloudflare.com/routing/as14593;https://www.reclamos.cl/empresa/starlink).
Der dritte Fakt ist die Preisgestaltung. Starlinks chilenische Akzeptanz wurde durch fallende monatliche Preise und Kit-Preise unterstützt. Die lokale Berichterstattung sagt, der anfängliche Residential-Plan lag bei etwa 96.000 CLP pro Monat und die Ausrüstung überstieg einst 600.000 CLP, bevor er im Jahr 2025 auf 35.000-47.000 CLP monatliche Verbraucheroptionen und niedrigere Kit-Preise fiel (https://www.ex-ante.cl/starlink-de-elon-musk-arremete-con-fuerza-en-chile-y-domina-el-mercado-de-internet-satelital-en-3-anos/;https://www.meganoticias.cl/nacional/481064-cuanto-cuesta-starlink-precios-internet-chile-elon-musk-pdp-13-2-2025.html). Eine Preiserhöhung würde die Restnatur des Marktes offenlegen. Eine weitere Ausrüstungssubvention oder ein Plan mit niedrigerer Priorität könnte die Penetration bei Haushalten vertiefen, die immer noch keine Glasfaser bekommen können.
Der vierte Fakt ist die regulatorische Kapazität. Subtels neue Satellitenbandregeln, die Gateway-Einreichungen von 2025 und die frühere Konzessionsaufzeichnung zeigen einen Regulierer, der bereit ist, Satellitendienste zu ermöglichen, während er Interferenzen, Wettbewerb und ländliche politische Ziele verwaltet (https://www.subtel.gob.cl/subtel-amplia-la-competencia-en-los-servicios-satelitales-en-chile-e-incorpora-nuevas-bandas-para-mejorar-la-conectividad/;https://www.subtel.gob.cl/wp-content/uploads/2025/08/2690368.pdf;https://www.bcn.cl/leychile/Navegar?idNorma=1164187). Wenn die Regeln weiterhin nutzbare Bänder und Gateway-Optionen erweitern, kann Starlink Kapazität und Resilienz hinzufügen. Wenn Interferenzbeschränkungen, Einwände, Standortgenehmigungen oder Verbraucherschutzfragen enger werden, könnte das Wachstum teurer werden.
Der fünfte Fakt ist, ob Direct-to-Cell zu einem breiten Dienstprogramm wird oder eine schmale Notfallebene bleibt. Entels Dienst gibt Starlink bereits eine Rolle in der Mobilfunkabdeckung über feste Terminals hinaus (https://www.entel.cl/starlink). Wenn kompatible Geräte, Anwendungen und Zuverlässigkeit verbessert werden, kann die Partnerschaft Satellit zu einem Teil der alltäglichen Sicherheits- und Feldkommunikationsschicht Chiles machen. Wenn die Benutzererfahrung auf gelegentliche SMS und Basis-Apps beschränkt bleibt, wird es die Marke unterstützen, aber die Nachfrage nach festem Breitband nicht wesentlich verändern.
Der letzte Fakt ist die Kundennutzung. Starlink Chiles beste Zukunft wird nicht von Haushalten definiert, die Video auf einem städtischen Ersatz streamen. Sie wird definiert von der Anzahl entfernter chilenischer Nutzer, für die Konnektivität ein Produktionsinput ist: Fischer, ländliche Studenten, Tourismusbetreiber, Feldcrews, Notfallteams, entfernte Fachkräfte, Bauernhöfe, kleine Minen, maritime Nutzer und öffentliche Einrichtungen. Wenn diese Nutzer weiterhin feststellen, dass ein Terminal günstiger ist als das Warten auf den nächsten Graben, wird Starlink Chile auch in einem der stärksten Glasfasermärkte Lateinamerikas wichtig bleiben.
Wenn öffentliche Glasfaser- und Mobilfunknetze die härtesten Lücken schneller schließen als erwartet, wird das Unternehmen immer noch eine Rolle haben, aber es wird weniger wie ein ländlicher Breitbandherausforderer und mehr wie eine Resilienz-, Mobilitäts- und Nischenunternehmensebene aussehen.