
Zusammenfassung
- Was der Artikel erklärt:Die öffentliche Spur von SmartSat führt vom Funk- und Unternehmenszugang in Pernambuco zur Kontrolle durch Algar, zu den aktuellen AS28310-Einträgen und einer historischen, weitergeleiteten Domain.
- Hauptthema:Regionaler ISP-Wirtschaft; Lokale Supportarbeit; Telekomspektrum und Sicherheit; Satellitenkonnektivität
- Kontext:Markt / Unternehmensforschungsbericht / Brasilien; Pernambuco; Recife
Der Kunde am Rand der Straße
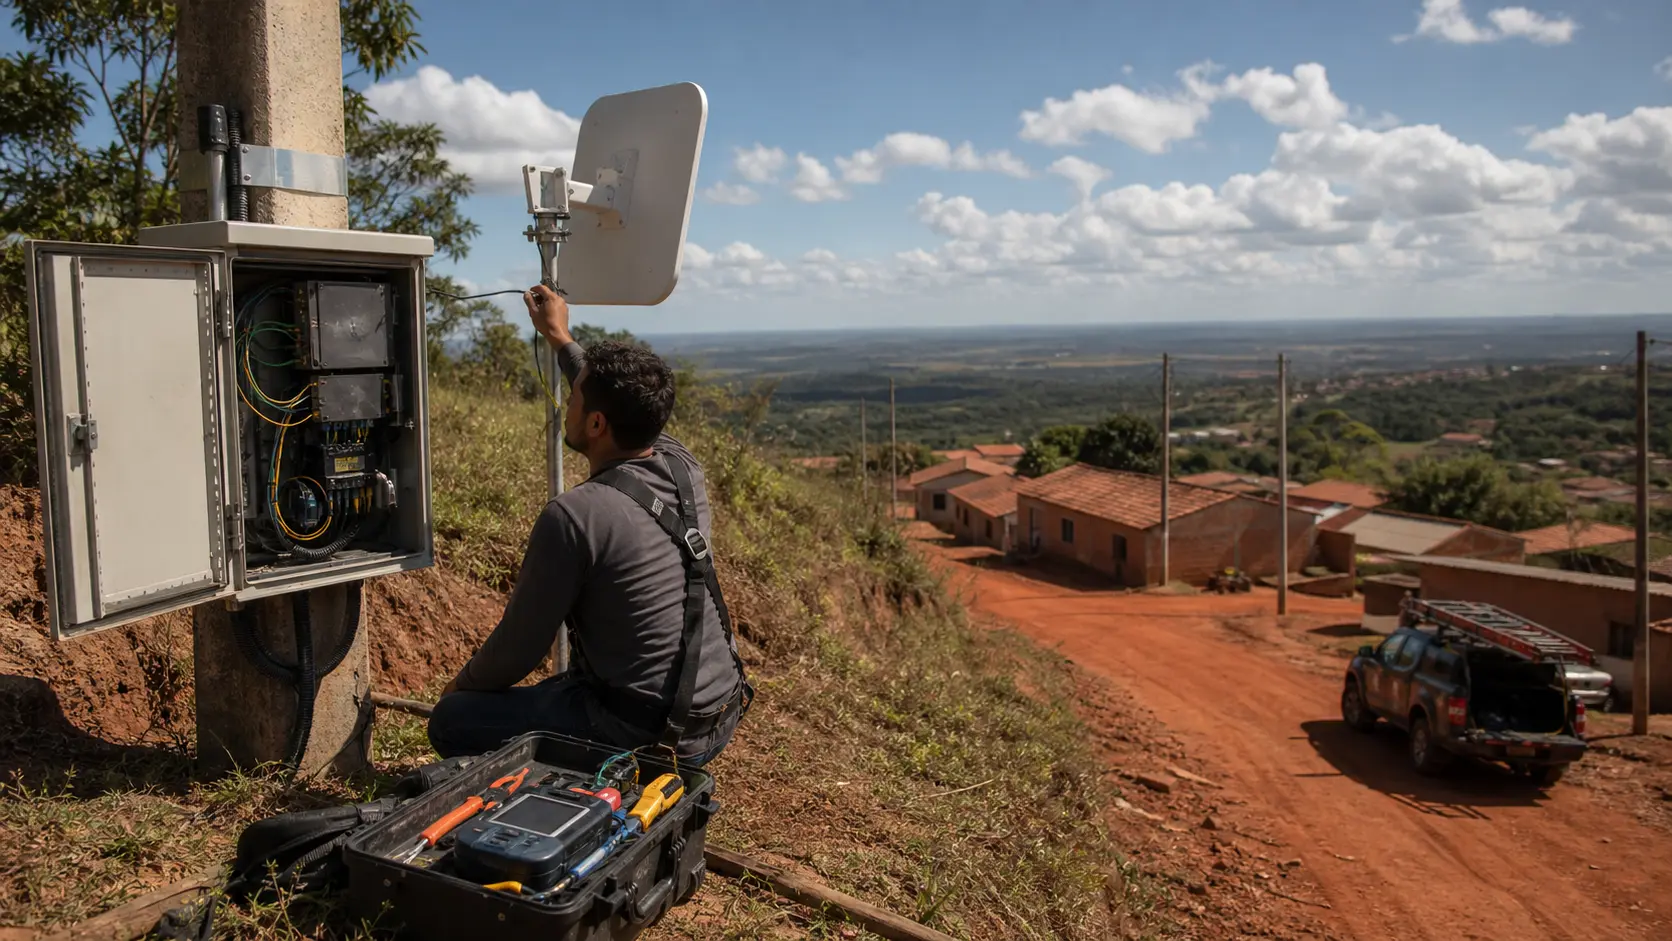
Beginnen wir mit einem Kunden außerhalb der einfachen Glasfaserabdeckung. Der Standort könnte ein kleines Lagerhaus nahe einer Autobahn in Pernambuco sein, ein ländliches Gemeindebüro zwischen der Küstenstadt und dem Landesinneren, ein landwirtschaftliches Verwaltungsbüro mit zwei Computern und einem Kartenterminal oder eine Klinik, die gerade weit genug von der nächsten Glasfaserstraße entfernt ist, um einen Slogan von billigem Breitband in ein technisches Problem zu verwandeln. Der Kunde fragt nicht zuerst, ob der Dienst Satellit, Funk, Glasfaser, LTE oder ein dedizierter Stromkreis ist.
Er stellt eine pragmatischere Frage: Was kostet eine Verbindung, die funktioniert, wenn die Gehaltsabrechnung, Telemedizin, WhatsApp-Bestellungen, Steuererklärungen, Kameras und Cloud-Software sie brauchen?
Die Antwort ist eine Reihe von Kompromissen. Satellit kann Orte erreichen, an die terrestrische Netze nicht kommen, aber Ausrüstung, Stromversorgung, Wetter, Tarifbedingungen, Latenz und Vor-Ort-Support zählen immer noch. Festes Funk kann einige Tiefbauarbeiten vermeiden und schnell Dächer erreichen, ist aber auf Sichtlinie, spektrale Disziplin, Turmzugang, Stromversorgung und qualifizierte Techniker angewiesen.
Glasfaser kann niedrigere Latenz und geringere Stückkosten bieten, sobald das Netz gebaut ist, aber der erste Kunde jenseits der bestehenden Straße kann einem zu teuren Ausbau gegenüberstehen, um nur von einer monatlichen Rechnung bezahlt zu werden. Ein Anbieter, der diesen Kunden bedient, verkauft nicht nur Megabit. Er verkauft die Entscheidung, nicht auf einen zukünftigen Überbau zu warten, sich nicht nur auf mobile Abdeckung zu verlassen und nicht jeden Supportanruf als weit entferntes Callcenter-Problem zu behandeln.
So ist es nützlich, SmartSat zu lesen. Der öffentliche Alias, der am Ziel hängt, istsmart.net.br. Die klarsten aktuellen Routing-Belege identifizieren AS28310 in PeeringDB als „SmartSat“, ein regionales Netz vom Typ Kabel/DSL/ISP mit der Websitehttp://www.smart.net.br, einem öffentlichen Peering-Eintrag IX.br Recife, einem Traffic von 1–5 Gbit/s, einem hauptsächlich eingehenden Verhältnis und einem Hinweis, dass der Anbieter Internetzugang im Nordosten Brasiliens anbot (https://www.peeringdb.com/api/net?asn=28310). Dieselbe PeeringDB-Organisations- und Facility-Spur platziert „SMART NETWORKS“ in der Rua da Soledade in Recife, verbunden mit der Organisation SmartSat und IX.br Recife (https://www.peeringdb.com/fac/5345). Aber die aktuellen Register- und Unternehmensnachweise zeigen auch, dass das Erbe nicht mehr nur eine Geschichte eines lokalen, unabhängigen ISP ist. Das RDAP von Registro.br für AS28310 nennt nun Algar Telecom S/A als Inhaber, mit einem Änderungsdatum Juli 2025 (https://rdap.registro.br/autnum/28310). Der CNPJ-Eintrag von BrasilAPI für Smart Telecomunicacoes e Servicos Ltda. zeigt das Unternehmen als „baixada“ nach einer Geschäftstätigkeit, die im September 1999 begann, mit SCM als Haupttätigkeit und Algar Telecom S/A im Aktionärsdossier (https://brasilapi.com.br/api/cnpj/v1/03423730000193).
Die wirtschaftliche Frage hat also zwei Ebenen. Die erste ist historisch und operativ: Welche Art von Geschäft stellte SmartSat oder Smart Networks auf dem Zugangsmarkt in Pernambuco dar? Die Antwort weist auf drahtlose Konnektivität, Glasfaser, Unternehmens- und Regierungszugang für Kunden, deren Wert darin bestand, erreicht und unterstützt zu werden, nicht nur als abgedeckte Haushalte gezählt zu werden. Die zweite ist strategisch: Was passiert mit diesem Geschäftsmodell, nachdem eine stärkere Muttergesellschaft, Glasfaserwettbewerber, der Satellitenersatz durch Starlink und landesweite Verträge alle den Preis der Abdeckung verändern?
Die Antwort ist nicht, dass SmartSat als eigenständige, aktive Einzelhandelsmarke bewertet werden sollte. Die Antwort ist, dass seine Aufzeichnungen ein wiederkehrendes Problem brasilianischer Regional-ISPs zeigen: Der erste Betreiber, der schwierigen Zugang löst, kann die Marge verlieren, wenn Wettbewerber die Schwierigkeit dann in Massenabdeckung verwandeln.
Identität ist ein bewegliches Ziel, aber nicht leer
Die öffentliche Identitätsspur muss mit Vorsicht behandelt werden, da sich mehrere Namen überlappen. „SmartSat“ erscheint in PeeringDB als Organisations- und Netzwerkname für AS28310. „SMART NETWORKS“ erscheint in PeeringDB als eine mit dieser Organisation verbundene Recife-Einrichtung. Alte Betreiberreferenzen verwenden „Smartsat Telecomunicacoes“ und die Adressesmart.net.br. Die brasilianischen Unternehmensregister verweisen auf Smart Telecomunicacoes e Servicos Ltda., CNPJ 03.423.730/0001-93, gegründet 1999, mit SCM als Haupttätigkeit und Hauptsitz in Recife. TeleSintese berichtete im März 2019, dass Algar Telecom den Kauf von Smart Telecomunicacoes e Servicos Ltda. für bis zu 49,8 Millionen R$ angekündigt hatte, wobei Smart als Breitbandanbieter aus Pernambuco mit etwas mehr als 3.700 Kunden laut Anatel-Daten beschrieben wurde (https://telesintese.com.br/algar-compra-a-smart-telecomunicacoes/). Im Mai 2023 berichtete TeleSintese, dass Anatel die Eingliederung von Smart durch Algar genehmigt hatte, vorbehaltlich der Übertragung der SCM-Genehmigungen, der damit verbundenen Nutzungsrechte für Funkfrequenzen und der Behandlung der Tarifrevision; derselbe Bericht gab an, dass die Akquisition 700 km Glasfaser im Großraum Recife, 300 km ins Landesinnere und Unternehmenskunden einbrachte (https://telesintese.com.br/a-anatel-aprova-a-incorporacao-da-smart-pela-algar/).
Diese Kombination ist nützlicher als eine einfache Markenseite. Sie zeigt, dass SmartSat als historischer Zugangsbetreiber in Pernambuco verstanden werden muss, dessen öffentliche Netz- und Domain-Spuren nach der Übertragung der Kontrolle an Algar sichtbar blieben. Sie zeigt auch, dass die Identität, die auf einer einfachen Suche basiert, irreführend sein kann. Der aktuelle RDAP-Eintrag vonsmart.net.brist aktiv, wurde aber im Mai 2022 registriert, verwendet Cloudflare-Nameserver und hat einen technischen Kontaktkontext, der mit Smartlink verbunden ist. Eine Live-HTTP-Anfrage anwww.smart.net.brleitet überhttps://www.smart.net.br/zuhttps://smartlink.net.br/weiter, dessen Seite „Quem somos“ angibt, dass Smartlink ein 18 Jahre altes Managed-IT-Service-Unternehmen mit über 900 aktiven Benutzern in Brasilien und Dienstleistungen in Infrastruktur, Kommunikation, Zusammenarbeit und Sicherheit ist (https://smartlink.net.br/quem-somos/). Dies ist ein aktueller Domain-Nachweis, kein Beweis dafür, dass die alte SmartSat-Markenidentität für Privatkunden noch von dieser Seite aus verkauft wird.
Die richtige analytische Haltung ist daher weder, SmartSat in Algar aufgehen zu lassen noch zu behaupten, es sei ein klar unterscheidbarer, eigenständiger ISP. SmartSat ist eine lebendige öffentliche Netzbezeichnung in PeeringDB und in Routing-Drittanbieteraufzeichnungen; Smart Telecomunicacoes ist ein brasilianischer juristischer Personen-Eintrag, der jetzt nach der Kontrolle durch Algar als eingestellt angegeben wird; Smart Networks ist der operative Name, der in Pernambuco in der lokalen Abdeckung und den PeeringDB-Einrichtungsaufzeichnungen verwendet wird; Algar ist der aktuelle Inhaber in den wichtigsten AS- und IP-Ressourcennachweisen.
Der Name ist unordentlich, aber die operative Oberfläche ist nicht imaginär. Es ist die Oberfläche eines auf Recife zentrierten Zugangsgeschäfts, das dazu beigetragen hat, Unternehmens-, Regierungs- und Privatkunden in einem Markt zu verbinden, in dem Funk und Glasfaser beide Teil der praktischen Lösung waren.
Das alte Geschäftsmodell beruhte auf Abdeckung und Vertrauen
Die stärkste Beschreibung des Geschäfts vor der Übernahme stammt aus der lokalen Berichterstattung. Diario de Pernambuco schrieb im Dezember 2018, dass Smart Networks Partner von Embratel in der zweiten Phase von Pernambuco Conectado sein würde, einem Landesprojekt, dessen Ausschreibung 180 Millionen R$ erreichte. Der Bericht beschrieb Smart Networks als ein von Ricardo Leite und Andre Medeiros gegründetes Unternehmen und gab an, dass es zu seinen Kunden Unimed, Notaufnahmen in Pernambuco, lokale Medien, staatliche Gerichte und zahlreiche private Universitäten zählte. Er beschrieb das Unternehmen auch als das erste und größte in Pernambuco, das digitale Funk- und Glasfasernetze in der Region implementierte, und behauptete, dass ein großer Teil des Internet- und Unternehmensdatenverkehrs des Staates über Smart Networks lief (https://www.diariodepernambuco.com.br/noticia/economia/2018/12/smart-networks-sera-parceira-da-embratel.html).
Diese Sprache ist werblicher Natur und sollte nicht als verifizierte Umsatzdaten behandelt werden. Sie stimmt jedoch mit der Vermögensökonomie überein. Ein Anbieter mit einer Funk- und Glasfasergeschichte in Recife und im Landesinneren konkurriert nicht nur um Haushalte mit symmetrischen Glasfasertarifen. Er konkurriert auch um Institutionen, die einer Route, einer verwalteten Anlage, einem Helpdesk, einem Techniker, der die örtlichen Dächer kennt, und einem Anbieter, der physische Netzlücken überbrücken kann, bedürfen. Bei diesen Konten ist die monatliche Rechnung nur ein Teil des Preises.
Der wahre Vergleich liegt zwischen einer Zugangsmethode, die jetzt bereitgestellt werden kann, und einer Alternative, die möglicherweise günstiger ist, nachdem die nächste Glasfasererweiterung den Standort erreicht hat.
Derselbe Diario-Bericht gab auch an, dass Smart ein Rechenzentrum in Porto Digital und einen privaten LTE-Zugang im Großraum Recife plante, und verband das Unternehmen mit einem Glasfaser-gestützten Backbone, Interkonnektivität mit anderen autonomen Systemen und einer direkten Verbindung zu Verkehrsaustauschpunkten. Dies ist ein wichtiger Hinweis auf das Betriebsmodell. Ein reiner Funkanbieter kann die letzte Meile abdecken, bleibt aber abhängig von Uplinks und begrenztem Maßstab. Ein reiner Glasfaseranbieter kann Kapazität bereitstellen, hat aber möglicherweise Schwierigkeiten, wo Tiefbauarbeiten langsam oder unrentabel sind.
Ein hybrider Anbieter mit Zugang zu einem Austauschpunkt, lokaler Technik und institutionellen Kunden kann Verfügbarkeit statt nur Bandbreite anbieten.
Das Geschäftsmodell war daher wahrscheinlich eine Mischung aus dediziertem Unternehmenszugang, staatlichen Schaltungen, metropolitaner und ländlicher Erweiterung, Zugang auf Gebäude- oder Wohnungseigentümerebene, Funkabdeckung und später Glasfaser. Die Kundenzahl von etwas mehr als 3.700, die im TeleSintese-Artikel vom März 2019 über den Kauf erwähnt wurde, ist klein, wenn man sie als Massen-ISP für Privatkunden liest, aber bedeutsam, wenn das Portfolio Unternehmens- und Regierungskonten umfasste.
Eine Transaktionsobergrenze von 49,8 Millionen R$ geteilt durch 3.700 Kunden ergäbe etwa 13.459 R$ pro Kunde, bevor Earn-out-Bedingungen, Netzaktiva, Vertragszusammensetzung, Kundenqualität und die Tatsache berücksichtigt werden, dass der endgültige Preis nicht offengelegt wurde. Diese grobe Berechnung sollte nicht als Bewertungsmultiplikator missverstanden werden. Es ist ein Zeichen dafür, dass der Vermögenswert für mehr als nur gewöhnliche private Zugangsleitungen gekauft wurde.
Bewertung des Kompromisses ohne Erfindung eines Tarifs
Die öffentliche Akte enthält keine aktuelle SmartSat-Verbraucherpreisliste. Dieses Fehlen ist wichtig. Die grundlegende Ökonomie kann dennoch bewertet werden, aber sie muss anhand benachbarter Belege erfolgen: dem historischen Akquisitionswert, den öffentlichen Daten des Pernambuco-Projekts, der aktuellen Preisgestaltung der Muttergesellschaft, den aktuellen Satellitenpreisen und der aktuellen Struktur des lokalen Breitbandmarktes.
Beginnen wir mit der Satellitenseite. TeleTime berichtete im April 2025, dass der Standard-Wohntarif von Starlink in Brasilien 236 R$ pro Monat kostete, während der Starlink Mini-Reisetarif 315 R$ pro Monat für 50 GB oder 576 R$ für unbegrenzte Daten kostete, mit Ausrüstung zu diesem Zeitpunkt für 1.799 R$ (https://teletime.com.br/25/04/2025/starlink-mini-chega-ao-brasil-plano-custa-ate-144-mais-que-residencial/). Die brasilianische Starlink-Seite, wie in den Suchergebnissen von Juli 2026 beobachtet, bewarb einen Wohndienst ab 189 R$ pro Monat und Ausrüstung ab 499 R$ in einigen Gebieten bis zum 31. Juli. Diese Preise sind dynamisch und aktionsabhängig, aber sie zeigen den Druck: Satellit ist keine symbolische Option mehr für entfernte Benutzer. Es ist ein echter Preisanker.
Vergleichen wir nun terrestrische Glasfaser. Die aktuelle öffentliche Seite des Algar-Shops zeigt ein Glasfaserangebot mit 600 Mbit/s für 109,90 R$ und einen separaten Preis für die Super-Wi-Fi-Ausrüstung von 30,00 R$ in der sichtbaren Preisaufschlüsselung, mit gebündelten digitalen Diensten und Self-Service-Support-Links (https://loja.algar.com.br/). Dies ist kein SmartSat-Tarif und sollte nicht als solcher dargestellt werden. Es ist ein nützlicher Vergleich auf Muttergesellschaftsebene. Ein Kunde im Glasfaserabdeckungsbereich kann einen niedrigeren terrestrischen Preis sehen als das monatliche Standardniveau von Starlink und weit unter einigen tragbaren Satellitenoptionen. Ein Kunde außerhalb des Gebiets kann mit dem Gegenteil konfrontiert sein: Glasfaser kann nur billig sein, nachdem jemand anderes die Erweiterungskosten bezahlt hat.
Hier ist die Ökonomie am entscheidendsten. Angenommen, ein entfernter Kunde kann ein Satellitenkit kaufen und etwa 189 bis 236 R$ pro Monat für einen Wohntarif oder einen Standardtarif zahlen. Die Ausrüstungskosten können ermäßigt werden, aber es ist immer noch eine reale finanzielle Entscheidung, wenn das regionale Angebot nicht gilt oder der Kunde eine höhere Stufe benötigt. Angenommen, derselbe Kunde kann einen lokalen terrestrischen Anbieter überzeugen, Glasfaser zu verlegen. Wenn eine kurze Abzweigung oder ein Straßenverteiler verfügbar ist, kann der monatliche Preis dem von gewöhnlicher Glasfaser ähneln.
Wenn die Route Masten, Tiefbaugenehmigungen, Feldarbeit, optische Ausrüstung, Spleißarbeiten, Sammeln und einen LKW-Einsatz erfordert, benötigt der Betreiber entweder eine lange Amortisation, einen Unternehmensvertrag, einen Ankerkunden oder eine Gruppe naher Kunden. Festes Funk kann zwischen diesen Optionen liegen. Es kann schneller als Glasfaser sein und billiger als ein dedizierter Ausbau, aber der Anbieter trägt die Komplexität von Turm, Funk, Spektrum, Interferenzen und Support.
Das Erbe von SmartSat liegt genau in dieser Zwischenposition. Der Firmenname selbst deutet auf Satelliten hin, aber die stärksten Belege deuten auf Funk, Glasfaser, Unternehmenszugang und ein Netz hin, das an einen Austauschpunkt angeschlossen ist, und nicht auf ein reines Satelliten-Wiederverkäufermodell. Für einen Kunden außerhalb der einfachen Glasfaser-Reichweite wäre das historische Angebot von SmartSat oder Smart Networks gewesen: Wir kennen das Gelände, wir können schwierige Standorte anbinden, wir können Funk und Glasfaser integrieren, und wir können vor Ort Support leisten.
Dieses Angebot hat Wert, wenn die Alternative des Kunden Warten ist. Es hat weniger Wert, wenn Starlink schnell installiert werden kann oder wenn ein Glasfaserwettbewerber das Gebäude zu einem niedrigeren Preis erreicht.
AS28310 zeigt ein Netz, das noch existiert, unter einem anderen Kontrollrahmen
Der Routing-Eintrag ist einer der stärksten Belege, da er Marketing vom operativen Rest trennt. PeeringDB listet AS28310 als SmartSat auf, mit regionaler Reichweite, offener Peering-Richtlinie, Angabe von 10 IPv4-Präfixen, einem IPv6-Präfix, Traffic von 1–5 Gbit/s und Präsenz an IX.br Recife (https://www.peeringdb.com/api/net?asn=28310). Derselbe API zeigt einen öffentlichen netixlan-Eintrag an IX.br Recife mit einer Geschwindigkeit von 10G, betriebsbereit, erstellt 2014 und aktualisiert 2018 (https://www.peeringdb.com/api/netixlan?asn=28310). Der PeeringDB-Einrichtungseintrag SMART NETWORKS wurde im September 2025 aktualisiert und zeigt zwei Netze und einen lokalen Austauschpunkt, die mit dem Standort Recife verbunden sind (https://www.peeringdb.com/fac/5345).
Registro.br und RIPEstat setzen den aktuellen Inhaberkontext unter Algar. Das RDAP von Registro.br für AS28310 nennt ALGAR TELECOM S/A als Inhaber, mit einem Registrierungsdatum vom 10. Juli 2007 und einer letzten Änderung vom 28. Juli 2025 (https://rdap.registro.br/autnum/28310). Das RDAP für 177.38.32.0/21 nennt Algar Telecom als Inhaber und enthält immer noch „Gerencia de Redes - SMART Telecom“ als technische Rolle, ein nützliches Zeichen dafür, dass alte Smart-Betriebsbezeichnungen in der Ressourcenhistorie eingebettet bleiben (https://rdap.registro.br/ip/177.38.32.0/21). Die AS-Übersicht von RIPEstat zeigt „AS28310 - ALGAR TELECOM S/A“ und einen angekündigten Status, während sein Endpunkt für angekündigte Präfixe fünf Präfixe während des Beobachtungsfensters vom 19. Juni bis 3. Juli 2026 zeigte (https://stat.ripe.net/data/as-overview/data.json?resource=AS28310undhttps://stat.ripe.net/data/announced-prefixes/data.json?resource=AS28310). BGP.tools zeigt ebenfalls AS28310 als Algar Telecom S/A, aktiv unter NIC.br, mit vier IPv4-Präfixen und einem IPv6-Präfix, die ursprünglich stammen, und einer Website, die immer noch aufhttp://www.smart.net.brgesetzt ist (https://bgp.tools/as/28310).
Diese Aufzeichnungen beweisen nicht die Qualität des kommerziellen Dienstes. Sie geben weder die Kundenzahl, das Serviceniveau, die Verkehrsnutzung, die Ausfallhistorie, die Transitverträge, den Paketverlust noch preis, ob die alte SmartSat-Marke noch direkte aktive Abonnenten hat. Aber sie beweisen, dass der technische Fußabdruck nicht in einem Slogan verschwunden ist. Es gibt eine öffentliche AS, Präfixe, eine Präsenz an IX.br Recife und eine Facility-Spur, die mit der alten Smart-Identität verbunden ist.
Dies ist wichtig, weil die Ökonomie des Fernzugangs sich verbessert, wenn ein Anbieter Letzte-Meile-Abdeckung mit lokaler Interkonnektivität und den Ressourcen des Mutterkonzerns kombinieren kann.
Dies verändert auch das Risiko. Ein kleiner unabhängiger Anbieter mit einem einzigen Uplink kann fragil sein. Ein Netz, das jetzt auf den Namen Algar registriert ist, kann von einer stärkeren Uplink-Tiefe, Abrechnungssystemen, Beschaffung, rechtlicher Compliance und einer überregionalen Kundenreichweite profitieren. Aber es kann auch die lokale Reaktionsfähigkeit verlieren, die den ursprünglichen Zugangsbetreiber attraktiv machte.
Ein schwieriger Kunde außerhalb der einfachen Glasfaser-Reichweite kümmert sich nicht darum, wem die AS gehört, wenn der Feldtechniker nicht kommen kann, der Austausch der Ausrüstung langsam ist oder der Anrufpfad bürokratisch wird.
Pernambuco ist keine leere Wettbewerbskarte mehr
Die These des Fernzugangs sollte nicht mit der Behauptung verwechselt werden, dass Pernambuco es an Breitbandwettbewerb mangelt. Die Pernambuco-Seite von Radar da Telecom, die öffentliche Daten von Anatel und IBGE verwendet, zeigte 1.373.600 Festnetz-Breitbandzugänge im Staat, einen Glasfaseranteil von 84,35 %, eine Bevölkerung nach der Volkszählung von 2022 von 9.058.931 und 45,5 Zugänge pro 100 Haushalte; sie identifizierte Brisanet als Marktführer mit 11,99 %, gefolgt von Dtel im Zugangsranking (https://www.radardatelecom.com/uf/PE). Die Recife-Seite von Radar zeigte 271.109 Festnetz-Breitbandzugänge, einen Glasfaseranteil von 78,05 %, 158 Anbieter mit Zugangseinträgen in der Stadt und Claro als Marktführer mit 35,34 % Marktanteil, gefolgt von Vivo (https://www.radardatelecom.com/municipio/pe/recife).
Diese Zahlen rahmen das Problem von SmartSat ein. In der Hauptstadt und einem Großteil des Metropolmarktes muss der Kunde nicht mehr einen lokalen Funk-/Glasfaseranbieter als einzige ernsthafte Alternative betrachten. Nationale Marken, regionale Glasfaserspezialisten, lokale ISP und Satellitenanbieter konkurrieren alle um dieselbe wirtschaftliche Entscheidung. Der historische Vorteil des Regionalbetreibers, die lokale Abdeckung an schwierigen Orten, bleibt nur dann relevant, wenn er mit Preis, Support und Zuverlässigkeit verbunden ist.
Das Landesinnere ist anders. Die Abdeckung von Pernambuco Conectado II bezeichnete Recife als Netzkonzentrationspunkt und listete regionale Infrastrukturpunkte auf, darunter Goiana, Fernando de Noronha, Palmares, Caruaru, Toritama, Garanhuns, Arcoverde, Petrolandia, Serra Talhada, Sao Jose do Belmonte, Ouricuri und Petrolina (https://www.diariodepernambuco.com.br/noticia/economia/2018/12/smart-networks-sera-parceira-da-embratel.html). Die Berichterstattung von TeleTime zum selben Projekt gab an, dass das Hauptlos des Backbones an Embratel in einem Konsortium mit dem lokalen Unternehmensbetreiber Smart Networks vergeben wurde, und dass ohne Partnerschaften ein großer Betreiber Schwierigkeiten hätte, alle Gemeinden in weniger als 12 Monaten mit Glasfaser zu erreichen (https://teletime.com.br/01/02/2019/pernambuco-quer-agilizar-inicio-de-programa-pe-conectado-mas-ha-risco-de-judicializacao/). Die von Dino de Terra verbreitete Berichterstattung listete über 3.600 dedizierte Zugänge, 4.000 private LTE-Chips, 12.500 Innen-Wi-Fi-Zugangspunkte, 2.950 Außen-Wi-Fi-Punkte und einen integrierten Betrieb für über 80.000 Technologieelemente im Projekt auf (https://www.terra.com.br/noticias/dino/embratel-vence-licitacao-do-governo-de-pernambuco-para-oferta-de-novas-tecnologias-para-a-populacao,97f799914b117d1a579adfc7ae4a285aei2pr4h6.html).
Die Belege aus öffentlichen Projekten sind wichtig, weil sie den Wandel von einem lokalen Zugangsanbieter zu einem institutionellen Infrastrukturpartner zeigen. Fernzugang betrifft nicht nur einen Haushalt jenseits der Glasfaser. Es ist auch das Problem des öffentlichen Sektors, Schulen, Gesundheitseinrichtungen, Verwaltungsbüros, Polizeistationen, Inselstandorte und Innenbehörden anzubinden, wo die Konzentration von Staatskunden Trassen finanzieren kann, die der gewöhnliche ARPU nicht tragen kann. Für ein Unternehmen wie SmartSat/Smart Networks können diese Aufträge die technische Reichweite validieren.
Sie können aber auch die Latte höher legen. Ein Staatsauftrag toleriert nicht die gleiche informelle Fehlerbehebung, die ein kleiner lokaler ISP in einem einzigen Gebäude anwenden könnte.
Die Umsatzgeschichte ist vermögenslastig, nicht abonnentenlastig
Die Akquisitionszahl von 2019 gibt einen nützlichen Maßstab. Wenn die Kaufobergrenze von 49,8 Millionen R$ für Smart mit den „etwas mehr als 3.700 Kunden“ verglichen wird, die TeleSintese aus Anatel-Daten zitierte, deutet dies darauf hin, dass Algar nicht eine Basis von geringwertigen Durchschnittsabonnenten kaufte. Selbst wenn die endgültige Zahlung von der Obergrenze abwich und Earn-out-Bedingungen die Wirtschaftlichkeit veränderten, deutet der angegebene Wert auf Netzaktiva, Unternehmensverträge, staatliche Möglichkeiten, Funkrechte, Glasfasertrassen und lokales Know-how hin.
Der Genehmigungsbericht von TeleSintese aus dem Jahr 2023 zu Anatel verstärkt diese Interpretation, indem er besagt, dass die Akquisition 700 km Glasfaser im Großraum Recife und 300 km im Landesinneren sowie Unternehmenskunden einbrachte. Ein Glasfaser-Fußabdruck von 1.000 km, wenn dokumentiert und nutzbar, ist nicht nur eine Kundenliste. Es ist eine Optionalität. Er kann Unternehmenszugänge, öffentliche Schaltungen, Großhandels-Backhaul, Turmverbindungen, Rechenzentrumszugänge, private Netzprojekte und zukünftige private oder KMÜ-Überlagerungen unterstützen.
Aber Glasfaserkilometer haben nur Wert, wenn sie auf nützlichen Routen liegen, legalen Zugang haben, wartbare Anlagenaufzeichnungen besitzen, an zahlende Nachfrage angeschlossen sind und nicht durch Überbau blockiert werden.
Das Umsatzrisiko ist daher nicht einfach die Abwanderungsrate. Es ist die Verschlechterung des Mix. Ein Kunde mit schwierigem Zugang konnte einst eine Prämie für eine Funk- oder dedizierte Lösung zahlen, weil es keinen glaubwürdigen Ersatz gab. Wenn Glasfaser denselben Standort erreicht, kann die Prämie einbrechen, es sei denn, der Anbieter besitzt die Glasfaser oder kann einen Dienst mit höherem Wert bündeln. Wenn Satellit den Standort mit ausreichender Latenz und geringerem Installationsaufwand erreicht, kann der Anbieter den Kunden verlieren, der nur grundlegende Resilienz benötigte.
Wenn ein nationaler Betreiber einen staatlichen oder Unternehmensrahmenvertrag gewinnt, kann der lokale Anbieter auf eine Subunternehmermarge gedrückt werden. Wenn ein lokaler alternativer Glasfaserbetreiber Wohngebiete überbaut, können die Zugangsleitungen, die zur Amortisation einer Trasse beitrugen, erodieren.
Die beste Verteidigung ist, in der Wertschöpfungskette aufzusteigen: verwaltete Konnektivität, Support, Sicherheit, privates LTE, Wi-Fi, dedizierte Verbindungen, Überwachung und Integration. Dies entspricht der aktuellen Sprache der verwalteten IT-Dienste der Smartlink-Domain, aber die Domain-Belege sollten nicht als direkte Kontinuität von SmartSat überinterpretiert werden. Es ist sicherer zu sagen, dass die Domain-Spur einen breiteren Wandel von einer Zugangsidentität hin zu einer IT-Service-Positionierung demonstriert.
Die Marge des Fernzugangsanbieters wird wahrscheinlich überleben, wenn der Kunde den Anbieter als Betreiber eines funktionierenden Systems sieht, und nicht nur als Lieferanten einer Internetleitung.
Kosten bestimmen, ob Abdeckung ein Graben oder eine Falle ist
Die Kostenseite des Geschäfts ist schwieriger zu beobachten, aber öffentliche Belege ermöglichen es uns, die wichtigsten Ausgabenposten zu identifizieren. Der erste ist die Ausrüstung. Satellit erfordert, dass der Kunde oder Anbieter die Antenne, Stromversorgung, Montage und den Austausch regelt. Festes Funk erfordert, dass der Anbieter Funkgeräte, Türme, Dachzugang, Ausrichtung, Stromereignisse und Interferenzen verwaltet. Glasfaser erfordert Abzweigungen, optische Terminals, Splitter, Spleiße, Routenwartung und Kundengeräte. In allen drei Fällen versteckt der monatlich angekündigte Tarif eine Ausrüstungsbilanz.
Der zweite ist die Feldarbeit. Ein entfernter oder schwer erreichbarer Kunde kann teuer sein, selbst wenn die monatliche Zahlung attraktiv erscheint. Eine einzige fehlgeschlagene Funkausrichtung, eine beschädigte Außeneinheit, eine Baumblockade, ein Mastproblem oder eine falsch diagnostizierte Wi-Fi-Beschwerde kann den Beitrag mehrerer Monate Dienst verbrauchen. In einem dichten Glasfasergebäude kann ein Techniker mehrere Kunden in einem einzigen Besuch lösen.
Auf einer ländlichen Straße oder einem Inselstandort sind die Zeit des Technikers, die Anreise, das Boot, das Fahrzeug, die Leiter, die Ersatzteile und die Planungsunsicherheit Teil der Servicekosten. Der historische Vorteil von SmartSat wäre gewesen zu wissen, wie man das lokal macht. Sein Risiko ist, dass das Feldgedächtnis teuer wird, wenn der Maßstab, die Prozesse der Muttergesellschaft oder die Wettbewerbstechnologien sich ändern.
Der dritte sind Uplink und Interkonnektivität. Die Präsenz von AS28310 an IX.br Recife und die Präfixhistorie geben dem Betreiber eine öffentliche Netzoberfläche, aber öffentliche Peering-Aufzeichnungen offenbaren nicht die Kosten des Uplink-Vertrags, privates Peering, Transitpreis, Überlaufbedingungen oder ob die alten Smart-Pfade jetzt in das breitere Algar-Netz integriert sind. Wenn Algar den Maßstab der Muttergesellschaft nutzen kann, um die Uplink-Kosten zu senken und die Resilienz zu verbessern, wird der alte Smart-Fußabdruck wertvoller.
Wenn der Fußabdruck klein, operativ isoliert oder teuer zu warten ist, kann die Muttergesellschaft ihn rationalisieren.
Der vierte ist Compliance. Der brasilianische Festnetz-Breitbandmarkt hat sich in Richtung einer stärkeren Formalisierung entwickelt. Die interne Resolution 449 von Anatel vom 27. Juni 2025 genehmigte einen Aktionsplan zur Bekämpfung unlauteren Wettbewerbs und zur Regularisierung der Bereitstellung von festem SCM-Breitband, mit explizitem Fokus auf kleine Anbieter, Datenverpflichtungen und Genehmigungsbedingungen (https://informacoes.anatel.gov.br/legislacao/resolucoes-internas/2030-resolucao-interna-449). Anatel begann auch mit der Erhebung von Daten über gemeinsam genutzte Mastinfrastrukturverträge von SCM-Anbietern, die Masten von Stromversorgern nutzen, wobei die Erhebung am 1. Dezember 2025 begann und als obligatorisch beschrieben wurde, unabhängig von der Größe des Anbieters (https://www.gov.br/anatel/pt-br/dados/infraestrutura/coleta-de-dados-contratos-de-uso-de-postes). Ein Anbieter, dessen Vorteil in Glasfasertrassen und schwierigem Zugang liegt, kann die Dokumentation von Masten, Routen und Funkgeräten nicht ignorieren. Dieselben Aufzeichnungen, die ein Netz finanzierbar machen, können auch eine schwache Anlagenakte offenlegen.
Die Abhängigkeit von Lieferanten hat sich nach Algar geändert
Vor der Übernahme war die Abhängigkeit von Smart Networks von Lieferanten wahrscheinlich auf Uplinks, Glasfaserpacht oder Routenzugang, Funkausrüstung, IX-Konnektivität, öffentliche Konsortialpartner und Kundengeräte konzentriert. Eine Nachricht von 2013 von einer brasilianischen Ausfallliste eines Netzwerkadministrators von SmartSat forderte Informationen über eine langsame GVT-Verbindung in Recife und signierte Smartsat Telecomunicacoes an der Rua da Soledade (https://eng.registro.br/pipermail/caiu/2013-January/018859.html). Dies ist ein altes operatives Signal, kein aktueller Vorfallseintrag. Es veranschaulicht dennoch die Art der Lieferantenbeziehung, die ein regionaler Betreiber verwalten musste: Ein lokales Serviceproblem konnte von der Leistung eines anderen Betreibers abhängen.
Nach der Kontrolle durch Algar ändert sich das Lieferantenbild. Der alte Smart-Fußabdruck wird Teil eines größeren Betreibers mit breiterer Beschaffung, nationalen Produkten und Unternehmensfähigkeiten. Die Seite zur Strategie der Investorenbeziehungen von Algar gibt an, dass sein Einzelhandels-Franchise-Modell es Franchisenehmern in der Nähe der Region ermöglicht, Netzausbau, technische Teams, Installation, Wartung und Kundenerfahrung vom ersten Support bis zum After-Sales zu verwalten (https://ri.algar.com.br/en/algar-telecom/strategy-and-operation/). Das öffentliche Unternehmensprofil von Algar beschreibt das Unternehmen als brasilianischen Telekommunikationsanbieter mit landesweiten Operationen und einem Hauptfokus auf B2B-Kunden, mit Sitz in Uberlandia und Teil der Grupo Algar (https://ri.algar.com.br/a-algar-telecom/perfil-corporativo-e-historico/). Diese Fähigkeiten der Muttergesellschaft können eine gewisse lokale Fragilität verringern.
Aber der Maßstab der Muttergesellschaft beseitigt nicht alle Abhängigkeiten. Der Dienst hängt immer noch von Zugangswegen, Strom, Masten, Vermittlungsstellen, Feldteams, Funkrechten, wenn Funk genutzt wird, Kundengeräten und der betrieblichen Disziplin ab, die erforderlich ist, um schwierige Standorte zu bedienen. Er kann auch davon abhängen, das Vertrauen der Kunden zu erhalten, die ursprünglich bei einem lokalen Anbieter aus Pernambuco gekauft haben und nicht bei einer nationalen Marke.
Akquisitionen verbessern oft Finanzen, Compliance und Produkttiefe, während sie den emotionalen Vertrag schwächen, den lokale Anbieter mit Kunden aufgebaut haben. Der Wert des alten SmartSat-Fußabdrucks hängt davon ab, ob Algar lokales Wissen bewahren kann, während es Maßstab hinzufügt.
Kunden hängen auf unterschiedliche Weise vom Anbieter ab
Ein Privatkunde jenseits der einfachen Glasfaser ist preissensibel. Wenn Starlink funktioniert, mobile Daten ausreichen oder ein Glasfaserwettbewerber die Straße erreicht, sinken die Wechselkosten des Kunden. Ein kleines Unternehmen hängt auf andere Weise vom Support ab. Es benötigt möglicherweise eine feste IP, Router-Konfiguration, Kamera-Konnektivität, Zuverlässigkeit des Zahlungsterminals, Verfügbarkeit von Cloud-Software und jemanden, der diagnostizieren kann, ob das Problem an der Zugangsleitung, dem Wi-Fi, der Firewall, dem Gerät oder dem Uplink-Pfad liegt.
Ein öffentlicher Kunde hängt von der Vertragsleistung, Service-Level-Berichten, Sicherheit, Abdeckung und Dokumentation ab. Die alte SmartSat-Ökonomie scheint besser, je mehr der Kunde von gelegentlichem Privatzugang zu operativer Abhängigkeit übergeht.
Die Belege von Pernambuco Conectado zeigen, warum öffentliche Kunden wichtig sind. Das Projekt umfasste Internet, Datenübertragung, Sprache, Sicherheit, Wi-Fi, privates LTE, Contact Center und integrierte Operationen. Ein Anbieter, der an einem solchen Projekt teilnimmt, verkauft mehr als Breitband. Er verkauft Verantwortung über viele Standorte und Technologiekategorien hinweg. Dies kann nachhaltige Einnahmen generieren, wenn die Leistung solide ist. Es kann auch ein korreliertes Risiko schaffen: Ein Dienstausfall kann sowohl öffentliche Stellen, politische Interessengruppen als auch das Reputationsvertrauen beeinträchtigen.
Verbrauchergespräche bieten einen anderen Einblick. Die Smartsat-Seite von Reclame Aqui, die über eine Leseansicht eingesehen wurde, zeigte „Sem reputacao definida“, da sie nicht genügend bewertete Beschwerden für einen Reputationsscore hatte, keine Beschwerden im Sechsmonatszeitraum vom 1. Dezember 2025 bis 31. Mai 2026 und eine historische Liste, die fünf von 40 aktiven Beschwerden zeigte, von denen viele sieben bis neun Jahre alt waren, mit Titeln zu Internetausfällen, Tagen ohne Dienst und Supportverzögerungen (https://www.reclameaqui.com.br/empresa/smartsat/lista-reclamacoes/). Ein Adrenaline-Forum-Thread von 2009 über GVT in Recife enthält einen Benutzer, der sagt, das Gebäude habe SmartSat als Option, aber der Benutzer warte auf GVT (https://forum.adrenaline.com.br/threads/gvt-recife-jaboatao-dos-guararapes.262982/post-5008820). Dies sind schwache, selbstselektierte Signale. Sie stellen keine repräsentativen Zufriedenheitsdaten dar. Sie sind dennoch nützlich, weil sie die beiden Wahrheiten der Kunden zeigen, die den regionalen Zugang definieren: Die Leute erinnern sich an Ausfälle, und sie vergleichen die Verfügbarkeit mit dem nächsten Netz, das in ihr Gebäude kommt.
Die Schlussfolgerung ist nicht, dass SmartSat einen besonders schlechten Service hatte. Die Schlussfolgerung ist, dass jeder Anbieter in diesem Segment von der Lücke zwischen dem Abdeckungsversprechen und der Supportrealität lebt oder stirbt. Je schwieriger der Standort, desto größer die Abhängigkeit des Kunden. Je größer die Abhängigkeit des Kunden, desto weniger nachsichtig wird der Kunde, wenn der Anbieter die Verbindung nicht reparieren kann.
Satellit ist die neue externe Option
Satellit stärkte einst lokale Funk- und Glasfaserbetreiber, weil er oft teuer, hochlatenz, kontingentiert oder auf Unternehmen beschränkt war. Der niedrige Erdorbit-Dienst hat die externe Option für viele brasilianische Nutzer verändert. Starlink ist kein perfekter Ersatz für alle Unternehmens- oder öffentlichen Schaltungen. Es kann immer noch den Kauf von Ausrüstung, freie Sicht zum Himmel, Strom, ordnungsgemäße Montage, lokalen Support und Serviceplan-Eignung erfordern. Es erfüllt möglicherweise nicht alle Sicherheits-, Service-Level-, privaten Netz- oder Integrationsanforderungen.
Aber es gibt entfernten Kunden eine glaubwürdige Alternative zum Warten auf eine terrestrische Route.
Die brasilianische Viasat-Seite gibt an, dass das Unternehmen Satelliten-Internetdienste für Privathaushalte, Unternehmen, Regierungen, Direct-to-Device, Luftfahrt und digitale Busse anbietet und seine Mission darin beschreibt, Breitbandkonnektivität in abgelegene Regionen zu bringen, wo traditionelle Verbindungen nicht hinkommen (https://www.viasat.com/pt-br/). Die Berichterstattung von Light Reading über Viasat Brasilien im Jahr 2022 gab an, dass Viasat 50.000 Standorte in Brasilien erreicht hatte, beschrieb das Unternehmen als den ersten ISP, der Wohndienste in 100 % des Landes anbot, und sagte, dass Satellit Regionen erreichen kann, die andere ISP nicht erreichen können (https://www.lightreading.com/satellite/viasat-s-satellite-internet-reduces-brazil-s-digital-gap). Die Details haben sich seit 2022 weiterentwickelt, aber der strukturelle Punkt bleibt: Satellit ist jetzt Teil des normalen Wettbewerbsumfelds.
Für das Erbe von SmartSat ist der Satellitenwettbewerb ironisch. Der Markenname deutet auf Abdeckung von oben hin, aber die stärksten operativen Belege sind terrestrischer Funk und Glasfaser, die mit lokatem Support verbunden sind. Satellitenanbieter konkurrieren um den „Abdeckungs“-Teil dieses Angebots. Sie ersetzen nicht vollständig den „Support- und Integrations“-Teil. Die Aufgabe eines lokalen Anbieters ist es, diesen zweiten Teil ausreichend wertvoll zu machen, damit Kunden nicht nur aufgrund von Verfügbarkeit und monatlichem Preis wählen.
Der Glasfaser-Überbau ist der größte Margenkiller
Satellit ist spektakulär, aber der Glasfaser-Überbau könnte gefährlicher für die Marge sein. Wenn ein Kunde keine Glasfaser hat, kann der Anbieter mit einer drahtlosen Route oder einer teuren Verlängerung einen Knappheitspreis festsetzen. Wenn zwei Glasfaseranbieter dieselbe Adresse erreichen, beginnt der Kunde, Geschwindigkeit, Preis, Installation, Wi-Fi-Ausrüstung und Support zu vergleichen. In Recife zeigt Radar einen großen Breitbandmarkt mit 158 Festnetz-Breitbanddienstanbietern und einem Glasfaseranteil von 78,05 %. Auf Landesebene zeigt der Glasfaseranteil von 84,35 % in Pernambuco, dass Glasfaser keine Nischenzugangsmethode mehr ist.
Es ist der Maßstab für einen Großteil des Marktes.
Dies ist wichtig für jede Bewertung des Smart-Fußabdrucks. Eine Trasse, die wertvoll war, weil sie die erste war, kann anfällig werden, wenn andere sie überbauen. Eine Glasfaserleitung zu einem Gewerbegebiet kann ausgezeichnet sein, wenn sie zu treuen Kunden führt und an Dienste mit höherem Wert angeschlossen ist. Sie kann mittelmäßig sein, wenn ein Rivale graben, mieten oder in der Luft verlegen und eine Basisverbindung zu geringeren Kosten verkaufen kann. Ein Funksektor, der einst ein schwieriges Abdeckungsloch löste, kann zu einem Ausweichprodukt werden, wenn Glasfaser ankommt.
Eine staatliche Backbone-Trasse kann wertvoll sein, wenn sie zu verwalteten Diensten führt, nicht nur, wenn sie durch Gemeinden verläuft.
Die Rechnung des Käufers ist daher eine Frage der zeitbeständigen Nachfrage. Verbindet das alte Smart-Netz Trassen und Standorte, die Algar sonst nicht wirtschaftlich bedienen könnte? Vertieft es Algars B2B-Position in Pernambuco? Senkt es die Bereitstellungskosten für öffentliche und Unternehmensverträge? Gibt es lokalen Zugang zu Kunden von IX.br Recife und Porto Digital? Oder ist es hauptsächlich ein historischer Fußabdruck, der Wartung erfordert, während Wettbewerber die Zugangspreise drücken? Die öffentlichen Quellen unterstützen die erste Reihe von Möglichkeiten, aber sie beweisen nicht, welche sich verwirklicht hat.
Regulierung kann formelle Betreiber belohnen und unordentliche Routen bestrafen
Die Eingliederung von Smart in Algar verbessert wahrscheinlich die formelle Compliance im Vergleich zu einem kleineren unabhängigen Betreiber. Der Anatel-Genehmigungsbericht selbst zeigt die regulatorischen Schritte: Übertragung von SCM-Genehmigungen, zugehörigen Funkfrequenznutzungsrechten und Fragen der Tarifrevision. Der Jahresabschluss 2025 von Algar gibt an, dass Algar Telecom S.A. am 1. April 2024 seine Tochtergesellschaft Smart Telecomunicacoes e Servicos Ltda. eingegliedert hat, wie von einer außerordentlichen Hauptversammlung genehmigt; dieselbe Einreichung behandelt Rückstellungen im Zusammenhang mit Anatel und anderen Verwaltungs- und Gerichtsverfahren (https://api.mziq.com/mzfilemanager/v2/d/7431e698-4a93-4948-b09e-ecd397b3cde8/d1555c9e-b806-0e4c-a00e-98ab0d11e9e3?origin=2). Dies ist genau die Art von formellem Eintrag, den ein Kreditgeber oder ein großer Kunde sehen möchte.
Der regulatorische Vorteil ist, dass seriöse Betreiber profitieren können, wenn informelle Anbieter unter Druck geraten. Der Regularisierungsplan von Anatel 2025 und die Erhebung von Mastvertragsdaten erhöhen die Betriebskosten ohne saubere Aufzeichnungen. Ein Fußabdruck, der von der Muttergesellschaft getragen wird, mit ordnungsgemäßen Aufzeichnungen über Trassen, Funk, Masten und Genehmigungen, kann wertvoller werden, wenn schwächere Wettbewerber kämpfen. Der Nachteil ist, dass Formalisierung Verbindlichkeiten aufdeckt.
Wenn eine Trasse keine sauberen Mastvereinbarungen hat, wenn Funkrechte übertragen werden müssen, wenn Kundenverträge nicht ausgerichtet sind oder wenn die Dokumentation der Altanlagen unvollständig ist, können die Kosten für die Bereinigung des Vermögenswerts erheblich sein.
Die hier geprüfte öffentliche Akte zeigt keinen spezifischen Mangel an Mastverträgen oder aktuellen regulatorischen Verstoß im Zusammenhang mit Smart. Die korrekte Risikoaussage ist enger: Genau die Art von Zugangsgeschäft, das SmartSat repräsentierte, ist Regulierung ausgesetzt, weil sein Wert auf physischen Routen, Funkgenehmigungen, Kundenverträgen und der Leistung des öffentlichen Sektors beruht. Die formelle Kontrolle der Muttergesellschaft verringert einige Risiken. Sie löscht nicht die Beweislast.
Was würde die Perspektive ändern
Die erste Tatsache, die die Perspektive ändern würde, ist eine saubere operative Karte nach der Eingliederung: Welche alten SmartSat/Smart Networks-Routen sind noch aktiv, welche sind in Algar integriert, welche Kundenverträge haben überlebt, und welche Städte oder institutionellen Standorte werden noch vom historischen Fußabdruck aus bedient? Ohne dies unterstützen die öffentlichen Belege eine bedeutende historische und Netzwerkrolle, aber keine präzise Schätzung der aktuellen Einnahmen.
Die zweite Tatsache ist der Kundenmix. Eine Basis von 3.700 hauptsächlich hochwertigen Kunden (Unternehmen, Regierung und dedizierter Zugang) ist ganz anders als 3.700 preissensible Privatkunden. Die öffentlichen Berichte zur Akquisition deuten auf Unternehmenswert hin, aber der genaue Mix wird nicht offengelegt. ARPU, Abwanderungsrate, Verlängerungszeitplan, Service-Level-Strafen, Installationskosten, Intensität des Felddienstes und Bruttomarge würden bestimmen, ob die Kaufpreisobergrenze günstig, fair oder optimistisch war.
Die dritte Tatsache ist die Ökonomie der Trassen. Die gemeldeten 700 km im Großraum Recife und 300 km im Landesinneren könnten strategisch ausgezeichnet sein, wenn sie Unternehmensnachfrage, öffentliche Standorte, Türme und unterversorgte Gemeinden bedienen. Sie könnten weniger attraktiv sein, wenn sie schwere Wartung erfordern, Überbau ausgesetzt sind, keine saubere Mastdokumentation haben oder Konten bedienen, die jetzt von Glasfaser- und Satellitenalternativen bestritten werden. Kilometer allein sind kein Burggraben.
Die vierte Tatsache ist die Support-Leistung. Die historischen Beschwerden und Forenkommentare sind schwache Signale, aber sie weisen auf die richtige operative Metrik hin. Wertvolle Daten wären Erstkontaktlösungsrate, LKW-Einsatzhäufigkeit, durchschnittliche Reparaturzeit, wiederholte Ausfälle, verpasste Termine, Ausfallkommunikationszeit und Abwanderung nach Vorfällen. Die Ökonomie des Fernzugangs kann hohe Stückkosten überleben, wenn der Support ausgezeichnet ist. Sie verschlechtert sich schnell, wenn der Support langsam ist.
Die fünfte Tatsache ist die Satellitensubstitution an der Peripherie. Wenn Starlink und Viasat teuer genug bleiben, eingeschränkt sind oder für ernsthafte institutionelle Kunden nicht unterstützt werden, behalten lokale terrestrische Anbieter einen Integrationsvorteil. Wenn die Satellitenausrüstungspreise fallen, die monatlichen Preise nahe den Glasfaserniveaus bleiben und lokale Installateure eine Serviceschicht um Satelliten herum aufbauen, schrumpft die alte „Wir können Sie erreichen“-Prämie.
Das ausgewogene Urteil
SmartSat wird am besten als historischer Zugangsbetreiber aus Pernambuco verstanden, dessen öffentliche Aufzeichnungen sich jetzt in einem breiteren Kontrollrahmen von Algar befinden. Die Belege sind am stärksten für Identität, Kontinuität der Netzressourcen, Akquisition, Eingliederung, Interkonnektivität in Recife, lokale Unternehmens- und Regierungsgeschichte und die allgemeine Ökonomie der schwierig zu erreichenden brasilianischen Konnektivität. Sie sind schwächer für das aktuelle eigenständige Markengeschäft, die Live-Preisgestaltung von SmartSat, die aktuelle Abonnentenzahl und die direkte Kundenzufriedenheit.
Die Ökonomie ist weder veraltet noch einfach. Abdeckung zählt immer noch. Das Landesinnere von Pernambuco, die Netzbedürfnisse des öffentlichen Sektors, Insel- und ländliche Standorte, kleine Institutionen und Unternehmen außerhalb der einfachen Glasfaser-Reichweite benötigen alle praktische Konnektivität. SmartSat/Smart Networks hat Wert geschaffen, indem es diese Probleme gelöst hat, bevor jede Adresse wie eine gewöhnliche Glasfaseradresse aussah. Aber Abdeckung ist seltener als früher. Satellit ist zu einer normalen externen Option geworden. Glasfaser hat einen Großteil des Staates überbaut.
Der Maßstab der Muttergesellschaft hat die Beziehung der Marke zu den Kunden verändert. Die regulatorische Formalisierung hat Trassen- und Funkaufzeichnungen zu einem Teil der Kostenbasis gemacht.
Das Unternehmen ist daher weniger als lebendiger Markenname von Bedeutung, sondern als Fallstudie über den Preis des Zugangs. Ein schwer erreichbarer Kunde wird für Abdeckung zahlen, aber nicht ewig, wenn Latenz, Ausrüstung, Supportarbeit und zukünftige Glasfaserankunft nicht richtig bewertet werden. Ein lokaler Anbieter kann eine Prämie für das Geländewissen verdienen, aber nur, wenn sich dieses Wissen in schnellere Reparatur, bessere Integration und reduzierte Kundenangst übersetzt.
Eine Muttergesellschaft kann Wert aus einem akquirierten regionalen Netz ziehen, aber nur, wenn sie das lokale Betriebsgedächtnis bewahrt, während sie Compliance, Beschaffung und Routendisziplin hinzufügt.
Die Perspektive würde positiver, wenn Algar zeigen könnte, dass der alte Smart-Fußabdruck auf hochwertigen Unternehmens- und öffentlichen Routen mit geringer Abwanderung, sauberen Mast- und Funkaufzeichnungen, soliden Reparaturmetriken und einer glaubwürdigen Schicht verwalteter Dienste aktiv bleibt. Sie würde negativ, wenn der Vermögenswert hauptsächlich ein Erbe von AS und Domain um Kunden ist, die jetzt Glasfaser- und Satellitenpreisdruck ausgesetzt sind.
Derzeit unterstützt die öffentliche Akte von SmartSat ein vorsichtiges Fazit: Die Abdeckung war real, die Netzbelege sind real, die Akquisitionsbegründung war glaubwürdig, aber die Marge hängt jetzt davon ab, ob schwieriger Zugang zu einem verwalteten Dienst geworden ist oder nur eine alte Lösung für einen Ort, den die Glasfaser noch nicht erreicht hat.