
Zusammenfassung
- Linkservice LLC ist wirtschaftlich nicht als gewöhnlicher kleiner Internetanbieter zu lesen, sondern als Fallstudie für einen lokalen Netzbetreiber in Bender, dessen Wert aus dichter Glasfaserabdeckung, Kundennähe, technischer Historie und einer begrenzten, aber greifbaren Teilnehmerbasis entstand.
- Die entscheidende Unsicherheit liegt im Betrieb nach der im Juli 2023 gemeldeten Lizenzannullierung: Offizielle Mitteilungen, BGP-Daten und Drittverzeichnisse ergeben kein einheitliches Bild, weshalb die Analyse zwischen Infrastrukturhistorie, Kundenmigration und möglicher Restpräsenz unterscheiden muss.
- Die gemeldeten etwa 6.000 Abonnenten zeigen, dass Linkservice in seinem lokalen Markt relevant war, doch Vergleichstarife von IDC und Monitoring deuten auf enge Preisbänder hin, in denen ein kleiner Anbieter Kostensteigerungen bei Ausrüstung, Kapazität und Reparaturen kaum vollständig weitergeben kann.
- Für die regionale Telekommunikationsökonomie ist Linkservice vor allem deshalb interessant, weil das Unternehmen an der Schnittstelle von De-facto-Regulierung, lokaler Konkurrenz, Glasfaserinvestitionen, Währungsrisiken und informeller Nachfragesignale steht.
Der wirtschaftliche Kern eines lokalen Netzes
Linkservice LLC ist kein Fall, der sich allein über eine juristische Statuszeile oder eine Routing-Tabelle erklären lässt. Die vorliegenden Fakten zeichnen ein Unternehmen, das über Jahre mit Bender verbunden war, unter AS49560 und LINKS-MD-AS in Internetverzeichnissen auftauchte, an der Adresse Sovetskaya 54b geführt wurde und mit der Domain links.md eine digitale Markenidentität besaß, die deutlich älter ist als viele der späteren regulatorischen Auseinandersetzungen. Die wirtschaftliche Frage lautet deshalb nicht nur, ob eine Lizenz an einem bestimmten Tag gültig war oder ob ein Präfix zu einem bestimmten Zeitpunkt sichtbar war.
Sie lautet, welche Art von lokalem Wert ein solcher Betreiber aufgebaut hatte, wie anfällig dieser Wert gegenüber Regulierung und Migration war und ob die zugrunde liegende Infrastruktur ohne stabile öffentliche Betriebserlaubnis überhaupt noch als betriebswirtschaftlicher Vermögenswert nutzbar bleibt.
In einem großen nationalen Breitbandmarkt kann ein Anbieter mit einigen tausend Kunden statistisch klein wirken. In einem städtischen Markt wie Bender kann dieselbe Zahl aber eine ernsthafte operative Position bedeuten. Rund 6.000 gemeldete Abonnenten, sofern sie überwiegend in einer Stadt konzentriert waren, erzeugen eine andere Kostenlogik als ein dünn verstreutes ländliches Netz. In Mehrfamilienhäusern kann ein Glasfaser- oder FTTB-Ausbau über kurze Wege, vorhandene Hausverkabelung, wiederkehrende Installationsrouten und standardisierte Supportfälle skalieren.
Jeder zusätzliche Anschluss nutzt dann einen Teil derselben Trassen, Hausverteiler, Technikerkenntnis und lokalen Markenbekanntheit. In Straßen mit niedriger Dichte, langen Drop-Kabeln oder schwierigen Eigentümerstrukturen kippt dieselbe Teilnehmerzahl in eine viel härtere Ökonomie: mehr Anfahrten, mehr individuelle Kabelwege, mehr Reklamationen, mehr Kapital pro aktivem Haushalt.
Die öffentlich sichtbaren Hinweise legen nahe, dass Linkservice über lange Zeit als lokaler Bender-Anbieter verstanden wurde. Verzeichnis- und Kartendaten nennen Sovetskaya 54b, Bender, MD-3200, und Drittprofile beschreiben Internetzugang für natürliche und juristische Personen in Bender. Historische Foren- und Review-Signale sprechen von FTTx, optischer Anbindung in Wohngebäuden, günstigen oder schnellen Angeboten, Stabilitätserfahrungen und zugleich von Ausfällen oder Fernsehproblemen. Solche Stimmen sind keine geprüfte Servicebilanz.
Sie zeigen aber, dass Linkservice in der lokalen Wahrnehmung nicht nur ein abstrakter ASN-Eintrag war, sondern ein Anbieter, den Kunden mit Preisen, Support, Geschwindigkeit und Alternativen verglichen.
Damit ist der erste ökonomische Befund klar: Der relevante Vermögenswert war weniger eine einzelne Lizenzurkunde oder ein einzelner IP-Block, sondern die Kombination aus Kundenbeziehung, städtischer Netzabdeckung, lokaler Arbeitsroutine, technischer Adressierung und Markenvertrautheit. Genau diese Kombination ist in regionalen ISP-Märkten schwer zu replizieren und zugleich leicht zu beschädigen. Sie lässt sich nicht wie ein reines Softwareprodukt verschieben.
Sie steckt in Hausanschlüssen, Kabelwegen, ONTs, Medienkonvertern, Switches, Telefonnummern, Rechnungsbeziehungen, Technikerwissen, lokalen Gewohnheiten und dem Vertrauen, dass bei einem Ausfall jemand erreichbar ist. Wenn eine Lizenzentscheidung oder ein Migrationsangebot diesen Zusammenhang unterbricht, verliert der Betreiber nicht nur künftige Umsätze. Er verliert die Dichte, aus der seine Kostenbasis lebte.
Sichtbare Historie und unklare Gegenwart
Die Routing- und Registrierungsdaten geben Linkservice eine lange, aber nicht widerspruchsfreie technische Geschichte. AS49560 wird in mehreren Quellen mit Linkservice LLC, RIPE-Bezug, MD als Land, dem Namen LINKS-MD-AS und dem Datum 2. Juli 2009 verbunden. Historische Präfixe wie 84.234.48.0/20 und 94.103.0.0/22 tauchen in Routingwerkzeugen auf. Andere kommerzielle oder gespiegelte Datenbestände listen zusätzliche IPv4-Ranges und eine IPv6-Zuweisung. Das spricht für eine reale technische Vergangenheit, nicht für eine bloße lokale Handelsmarke ohne Netzbezug.
Ein Anbieter, der in RIR- und BGP-Kontexten sichtbar ist, hat typischerweise mindestens zeitweise über Vorleistungsbeziehungen, Adressraumverwaltung, Routingkompetenz und eine technische Organisation verfügt, die über reinen Wiederverkauf hinausgeht.
Gleichzeitig ist das aktuelle Bild hart gebrochen. Hurricane Electric meldete für AS49560, dass es seit dem 9. Juli 2024 nicht mehr in der globalen Routing-Tabelle sichtbar gewesen sei und zum erfassten Zeitpunkt keine aktuell angekündigten Präfixe gezeigt habe. IPinfo klassifizierte AS49560 ebenfalls als inaktiv und zeigte keine aktuellen Präfixe, Peers, Upstreams oder Downstreams. Dagegen führen andere Verzeichnisse weiterhin Ranges oder ältere Zuordnungen, und ein ISP-Profil zeigt noch Messdaten aus dem Jahr 2026. Diese Signale dürfen nicht geglättet werden.
Sie können auf veraltete Zuordnungen, Messgeräte mit alter Providerbezeichnung, IP-Geolokationsreste, Proxy- oder Hostingverkehr, spätere Umstrukturierungen, nicht global sichtbare Restdienste oder echte verbleibende Nutzung hindeuten. Sie beweisen jedoch nicht, dass Linkservice als normaler Endkundenanbieter unverändert weiterläuft.
Diese Unklarheit ist für die Bewertung zentral. Ein lokaler ISP kann in Kundenerinnerung, DNS-Datenbanken, IP-Reputationstabellen und Kartenverzeichnissen länger weiterleben, als sein lizenzierter Retailbetrieb tatsächlich besteht. Umgekehrt kann ein Netz teilweise weiterverwendet werden, während der ursprüngliche Marken- oder Lizenzträger öffentlich kaum noch sichtbar ist. In beiden Fällen ist die wirtschaftliche Substanz nicht mit einem einzigen Statusfeld identisch.
Für einen Gläubiger, Wettbewerber, Kunden oder Analysten macht es einen großen Unterschied, ob Linkservice nach Juli 2023 keine relevante Rolle mehr spielte, ob Teile der Infrastruktur an andere Betreiber wanderten, ob Kunden vollständig migrierten, ob Geschäftskunden gesondert bedient wurden oder ob nur Datenbanken alte Label fortschreiben.
Die vorhandene Evidenz erlaubt deshalb nur eine vorsichtige These: Linkservice hatte eine dokumentierte historische Position in Bender und eine technische Identität, die über Jahre im Internetrouting und in lokalen Verzeichnissen sichtbar war; der heutige öffentliche Betriebsstatus ist dagegen nicht geklärt. Genau diese Trennung ist wirtschaftlich produktiv. Sie verhindert, dass ein inaktiver BGP-Eintrag automatisch als vollständiger Unternehmensstillstand gelesen wird, und sie verhindert ebenso, dass ein aktuelles Messsignal als Beweis normaler Marktaktivität missverstanden wird.
Die belastbare Analyse liegt zwischen diesen Polen: Das Unternehmen ist als Infrastruktur- und Marktereignis relevant, während jede Aussage über laufende aktive Retaildienste eine zusätzliche Verifikation aus Live-Routing, Lizenzregistern, Kundentarifen und Unternehmensantworten bräuchte.
Lizenzrisiko als Umsatzschock
Der sichtbarste Bruch in der Linkservice-Geschichte liegt in den offiziellen PMR-Mitteilungen zur Lizenzannullierung. Danach wurde eine Gerichtsentscheidung am 7. Dezember 2022 getroffen, eine Kassationsbeschwerde am 28. Februar 2023 zurückgewiesen, die Ausführung zunächst bis zum 28. Mai 2023 verschoben und die Annullierung der zuvor erteilten Lizenzen ab dem 18. Juli 2023 angekündigt. In einer Erinnerung vom 27. Juni 2023 wurde Linkservice als Bender-Internetanbieter mit etwa 6.000 Abonnenten beschrieben.
Zugleich wurden Interdnestrcom und Monitoring als Ersatzbetreiber genannt und Verstöße im Zusammenhang mit Leitungsinstallation, Inbetriebnahme, Serviceverträgen und personenbezogenen Daten behauptet.
Aus Unternehmenssicht ist eine solche Sequenz kein normales Compliance-Thema, sondern ein existenzieller Umsatzschock. Ein lokaler Internetanbieter kann technische Probleme oft überbrücken: ein gebrochener Faserstrang wird repariert, ein Switch getauscht, ein Upstream umgeroutet. Eine Lizenzannullierung greift jedoch die Erlaubnis an, Kundenbeziehungen überhaupt fortzuführen. Sie verändert das Verhalten der Abonnenten, bevor der eigentliche Stichtag erreicht ist. Haushalte fragen, ob sie bald offline sind. Geschäftskunden prüfen, ob ihre Kassensysteme, Kameras, VPNs oder öffentlichen Dienste weiter funktionieren.
Wettbewerber können Migrationsangebote platzieren. Behörden können den Wechsel als Schutz der Versorgungssicherheit darstellen. Damit beginnt die wirtschaftliche Erosion nicht erst am Tag der formellen Annullierung, sondern im Moment, in dem Kunden an der Kontinuität zweifeln.
Die gemeldeten Sonderbedingungen von IDC und Monitoring zeigen, wie schnell ein lokaler Kundenpool angreifbar wird. Wenn ein Ersatzanbieter Anschluss oder Ausrüstung zu symbolischen Beträgen anbietet, verschiebt sich der Wettbewerb von monatlicher Servicequalität zu Wechselkosten. Ein Haushalt, der für einen neuen Anschluss kaum Anfangskosten zahlen muss und zudem von offizieller Seite zum Wechsel gedrängt wird, hat wenig Anlass, auf die spätere juristische oder technische Klärung beim bisherigen Anbieter zu warten. Selbst wenn ein Teil der Kunden Linkservice bevorzugte, konnte die Unsicherheit den rationalen Wechsel auslösen.
Für Linkservice ist das besonders gefährlich, weil ein lokales Netz Fixkosten behält, während die zahlende Basis schrumpft. Der Knoten im Büro, das Feldteam, die Ersatzteilhaltung, die Stromversorgung, Supportkontakte und administrative Kosten verschwinden nicht proportional mit jedem abgewanderten Kunden.
Noch schwerer wiegt der Reputationskanal. Offizielle Berichte behaupteten Verstöße bei Installationen, Verträgen und Personendaten. Ohne unabhängige öffentliche Gerichtsakte lässt sich aus der vorliegenden Evidenz nicht beurteilen, welche Einzelvorwürfe in welchem Umfang bewiesen, bestritten oder behoben wurden. Wirtschaftlich wirken solche Behauptungen dennoch. Telekommunikationsdienste sind Vertrauensgüter: Der Kunde kann nicht vollständig prüfen, ob Verträge sauber geführt, Leitungen rechtmäßig verlegt, Daten sicher verarbeitet und Anschlüsse langfristig betreut werden.
Wenn eine Autorität solche Zweifel öffentlich mit einer Lizenzentscheidung verbindet, sinkt die Bereitschaft, neue langfristige Verträge zu schließen oder einen Anbieter in kritischen Anwendungen zu behalten. Der Effekt ist bei kleinen Betreibern oft stärker, weil sie weniger Kommunikationskapazität besitzen, um Vertrauen öffentlich zurückzugewinnen.
De-facto-Regulierung und Marktstruktur
Linkservice operierte in einem Gebiet, dessen politische und regulatorische Realität nicht sauber mit nationalen Marktstatistiken zusammenfällt. Transnistrien wird international als Teil von Moldova anerkannt, arbeitet aber seit 1992 de facto eigenständig und wird von Freedom House als Not Free beschrieben. Für einen lokalen ISP bedeutet das, dass operative Risiken nicht nur aus dem nationalen moldauischen Telekommunikationsrahmen stammen.
Die entscheidende Behörde für den Alltag in Bender kann eine de-facto-Struktur sein, deren Anordnungen über Anschlussfähigkeit, Lizenzstatus und Marktverhalten unmittelbare Wirkung entfalten, selbst wenn internationale Anerkennung und nationale Statistik anders gerahmt sind.
Das ist kein abstrakter politischer Hinweis, sondern eine wirtschaftliche Variable. Ein Netzbetreiber investiert in langlebige Anlagen: Glasfaser, Verteiler, CPE, Software, Werkzeuge, Messgeräte, Fahrzeuge, Supportsysteme und Kundenakquise. Diese Investitionen amortisieren sich über wiederkehrende Monatszahlungen. Wenn die Durchsetzbarkeit einer Lizenz, die Behandlung von Konkurrenten oder die Interpretation technischer Regeln unsicher ist, steigt die geforderte Risikoprämie. Ein großer integrierter Betreiber kann regulatorische Schocks eher über Bilanzgröße, politische Kontakte, Quersubventionen oder andere Geschäftsbereiche absorbieren.
Ein kleiner städtischer Anbieter hat diese Puffer seltener. Er braucht Planungssicherheit, weil seine Kapitalbindung lokal und schwer veräußerbar ist.
Die U.S. State Department-Berichte über den Januar 2020 beschrieben Linkservice während einer Abschaltepisode als zweitgrößten ISP Transnistriens und hielten fest, dass Nutzer und zivilgesellschaftliche Stimmen eine Konkurrenzeliminierung durch den Sheriff-kontrollierten Interdnestrcom vermuteten. Diese Vermutung ist in der vorliegenden Evidenz nicht als erwiesener Beweggrund zu behandeln. Sie ist aber als Marktgefühl bedeutsam. Wenn Kunden, Beobachter und kleinere Anbieter den Eindruck haben, dass ein dominanter Konkurrent institutionelle Vorteile besitzt, verändert das Investitionsverhalten.
Neue Anbieter werden vorsichtiger, bestehende Anbieter verlängern Kapitalzyklen, und Kunden rechnen mit weniger Auswahl. Selbst nicht bewiesene Machtkonzentrationsnarrative können die Ökonomie eines kleinen Netzes beeinflussen, weil sie Erwartungen über künftige Wettbewerbsspielräume prägen.
Gleichzeitig zeigt der nationale Moldova-Markt eine andere, komplementäre Konzentrationsebene. ANRCETI/ARCOM berichtete für 2024 mehr als 899.300 feste Internetanschlüsse und eine feste Haushaltspenetration von 77,3 Prozent. Im zweiten Quartal 2024 entfielen 807.300 feste Internetanschlüsse auf FTTx einschließlich FTTH und GPON, also 92,8 Prozent der festen Internetbasis. Bereits 2021 lag der Umsatz mit festem Breitband über 1,44 Milliarden Lei, die Teilnehmerzahl bei 762.300 und der ARPU bei 161,9 Lei.
Moldtelecom, StarNet und Orange hielten damals zusammen fast neun Zehntel der Umsatzanteile; 2020 meldeten dennoch 111 feste Internetanbieter an den Regulator. Das ist ein Marktbild aus vielen kleinen Anbietern und wenigen großen Umsatzträgern.
Für Linkservice bedeutet dieses nationale Bild zweierlei. Erstens ist Glasfaser in Moldova kein Luxussegment mehr, sondern der dominierende Standard. Ein lokaler Anbieter kann sich nicht dauerhaft dadurch differenzieren, dass er überhaupt Faser anbietet; er muss über Preis, lokale Verfügbarkeit, Support, Installationsgeschwindigkeit oder besondere Kundennähe gewinnen. Zweitens ist die Skala größerer Anbieter strukturell stark. Sie können Einkauf, CPE, Backbone, Marketing und regulatorische Arbeit auf viel mehr Kunden verteilen.
Ein lokaler Anbieter kann dagegen nur dann bestehen, wenn seine lokale Dichte und sein Servicevorteil die fehlende nationale Skala ausgleichen. Sobald die lokale Dichte durch regulatorische Migration oder aggressive Wechselangebote fällt, kippt die Balance.
Preisbänder und der begrenzte Spielraum kleiner Betreiber
Die öffentlich sichtbaren Bender-Vergleichstarife von IDC und Monitoring geben einen praktischen Rahmen für die Haushaltsökonomie. IDC nennt für Glasfaserangebote 60 Mbps zu 125 Rubel monatlich, 100 Mbps zu 180 Rubel, 150 Mbps zu 225 Rubel und 300 Mbps zu 350 Rubel, mit dem Hinweis, dass Geschwindigkeiten zu externen Ressourcen vom Paketmaximum abweichen können. Monitoring bewirbt Bender-Heimfaser mit 75 Mbps zu 128,80 Rubel, 100 Mbps zu 161,00 Rubel und 300 Mbps zu 241,50 Rubel sowie mit GPON-ONTs, Medienkonvertern und anderer Anschlussausrüstung. Diese Preise sind keine Linkservice-Tarife.
Sie zeigen aber, in welchem lokalen Erwartungskorridor Haushalte Ersatzangebote betrachten konnten.
Das Preisband ist eng. Für den mittleren 100-Mbps-Anschluss liegen die sichtbaren Angebote bei 161 bis 180 Rubel monatlich. Ein kleiner Betreiber mit 6.000 Kunden kann in einem solchen Umfeld nicht beliebig nach oben ausweichen. Wenn er seine Preise zu stark erhöht, verliert er Kunden an Anbieter, die vergleichbare Geschwindigkeit, subventionierte Anschlüsse oder größere Markenstabilität bieten. Wenn er seine Preise nicht erhöht, trägt er Kostensteigerungen selbst. In regionalen ISP-Märkten sind diese Kosten selten vollständig lokal.
Optische Ausrüstung, Router, Switches, ONTs, Ersatzteile, Softwarelizenzen, Messgeräte, Stromschutz, manche Wartungsleistungen und internationale Kapazität hängen direkt oder indirekt an USD, EUR oder anderen harten Währungen. Die Einnahmen entstehen dagegen in lokaler Kaufkraft.
Eine grobe Stressrechnung zeigt die Größenordnung. Wendet man auf etwa 6.000 gemeldete Abonnenten nicht die unbekannten Linkservice-Tarife, sondern die sichtbaren heutigen Wettbewerbsbenchmarks von 125 bis 180 Rubel monatlich an, ergibt das 750.000 bis 1.080.000 Rubel monatliche Bruttozugangserlöse im Wohnkundengeschäft. Auf Jahresbasis wären das 9,0 bis 12,96 Millionen Rubel vor Geschäftskunden, IPTV, Installationsgebühren, Rabatten, Forderungsausfällen, Steuern, Upstreamkosten, Ausrüstungssubventionen und Feldarbeit. Diese Rechnung ist keine Umsatzangabe für Linkservice.
Sie ist ein Belastungstest: Sie zeigt, wie begrenzt der absolute Kassenstrom eines lokalen Kundenpools sein kann, selbst wenn die Kundenzahl in der Stadt sichtbar ist.
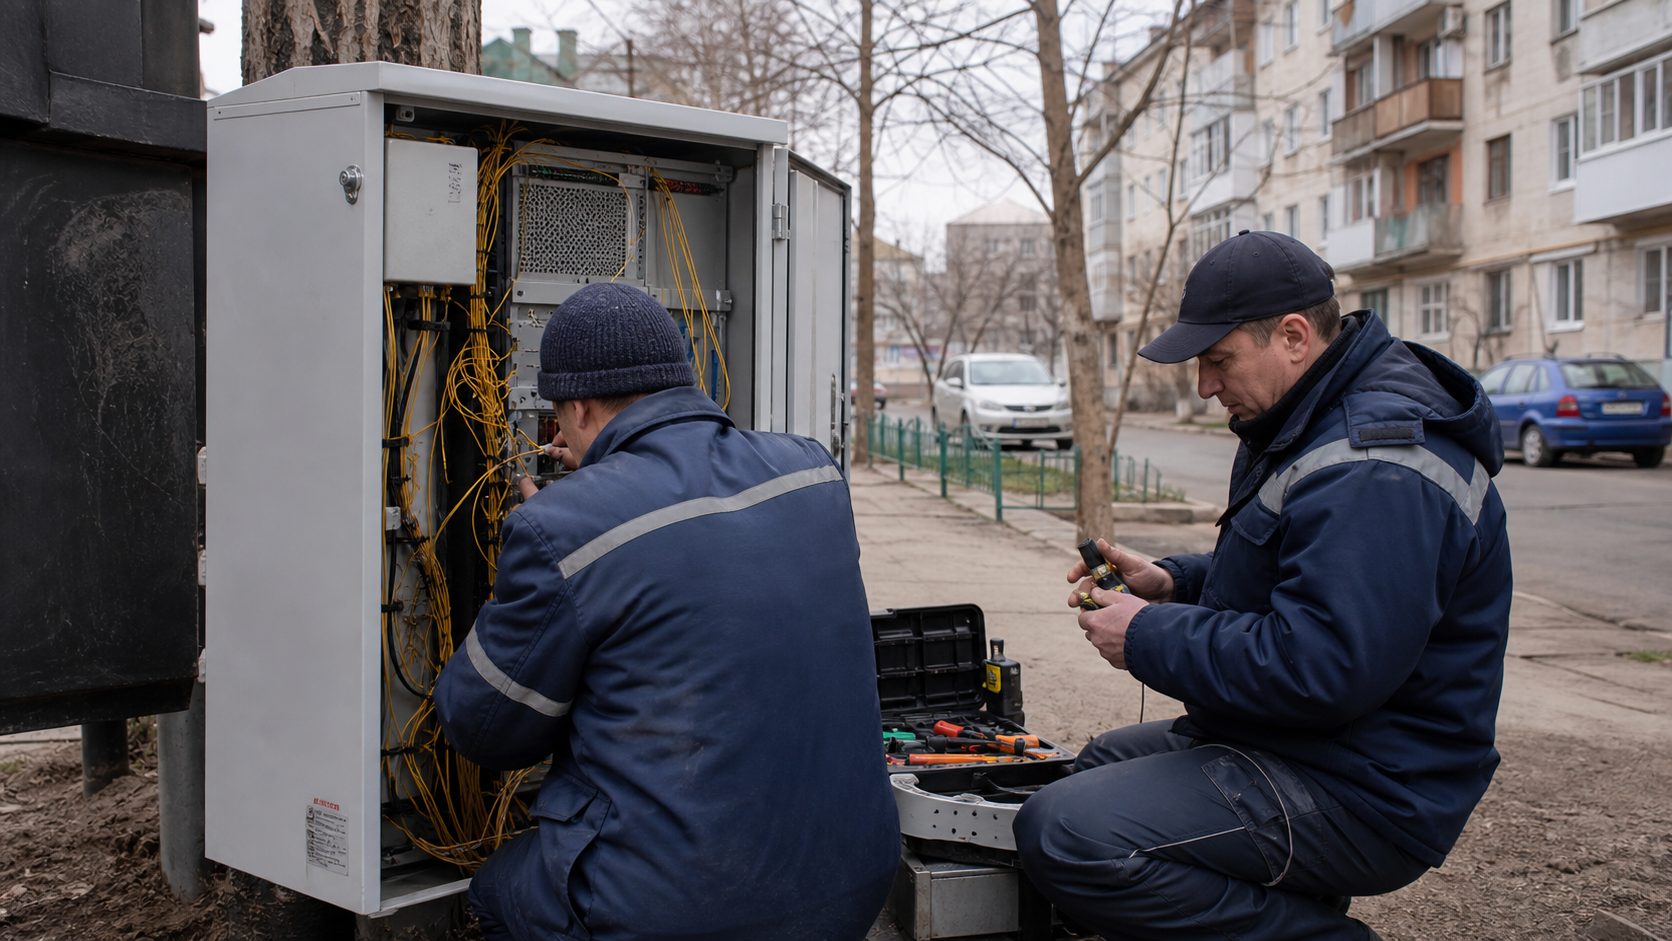
Aus diesem Kassenstrom müssen mehrere Kostenblöcke bedient werden. Erstens gibt es die internationale oder regionale Vorleistungskapazität, die für externe Ressourcen notwendig ist und deren Qualität der Kunde an Geschwindigkeit und Latenz spürt. Zweitens muss die lokale passive und aktive Infrastruktur instand gehalten werden: Faserbrüche, Hausverteiler, OLTs, Switches, Stromversorgungen, Ersatzrouter, Medienkonverter und Kundenendgeräte. Drittens braucht ein lokaler Anbieter Personal, das physisch in Wohnungen, Kellern, Dachböden und Verteilerräumen arbeitet.
Viertens entstehen administrative Kosten aus Rechnungsstellung, Support, Lizenz- und Vertragsarbeit, Datenschutz, Buchhaltung und Kundenkommunikation. Fünftens müssen Ausfälle abgefedert werden, bei denen Kunden Gutschriften erwarten oder den Anbieter wechseln.
Der entscheidende Punkt ist, dass viele dieser Kosten nicht mit dem niedrigen lokalen Tarif skalieren. Ein ONT kostet nicht weniger, weil ein Haushalt in einem kleinen Markt weniger monatlich zahlt. Ein defekter Switch kostet nicht weniger, weil der Anbieter lokal beliebt ist. Ein internationaler Transit- oder Kapazitätspfad hängt nicht direkt an der Kaufkraft eines einzelnen Stadtviertels. Deshalb ist die Währungslücke ein strukturelles Problem.
Der National Bank of Moldova-Kontext zeigt, dass offizielle Wechselkurse für MDL gegenüber EUR, USD und anderen Währungen veröffentlicht werden und seit August 2024 zusätzliche Interbank-FX-Indikatoren erscheinen. Für den PMR-Rubel ergibt sich daraus keine einfache Umrechnung. Für die Ökonomie eines Bender-ISPs bleibt jedoch die Grundspannung: lokale Einnahmen und importierte Kosten bewegen sich nicht im selben Risikosystem.
Kundendichte, Arbeit vor Ort und Kapitalerneuerung
Die Attraktivität eines lokalen ISP entsteht oft dort, wo große Anbieter unpersönlich wirken. Wenn ein Kunde weiß, welches Büro erreichbar ist, welche Techniker in der Stadt arbeiten und welche Nachbarn denselben Anbieter nutzen, entsteht Vertrauen durch Nähe. Linkservice scheint genau in dieser lokalen Kategorie wahrgenommen worden zu sein. Die Verweise auf Support, stabile oder günstige Dienste, optische Anschlüsse in Wohngebäuden und langjährige Präsenz sind keine Bilanzdaten, aber sie beschreiben eine Dienstleistungsbeziehung, die über die reine Megabit-Zahl hinausgeht.
Für viele Haushalte zählt bei Internetzugang nicht nur der Preis, sondern auch die Frage, ob bei einem Ausfall jemand kommt, ob Fernsehdienste funktionieren, ob die Abrechnung verständlich ist und ob die Verbindung für Arbeit, Schule und Kommunikation zuverlässig bleibt.
Diese Nähe hat eine Kosten- und eine Ertragsseite. Auf der Ertragsseite kann sie Kunden halten, selbst wenn ein größerer Anbieter einen ähnlichen Tarif hat. Auf der Kostenseite verlangt sie Personal, Ersatzteile, Rufbereitschaft und lokale Prozesskenntnis. Ein kleiner Betreiber kann nicht alle Supportkosten automatisieren. Jemand muss Kabel prüfen, CPE tauschen, Hausverwaltungen ansprechen, Störungen eingrenzen und manchmal Konflikte über Leitungswege lösen. Genau an dieser Stelle berühren sich lokale Supportarbeit und regulatorische Vorwürfe.
Wenn die öffentliche Auseinandersetzung Installation, Inbetriebnahme, Verträge und Personendaten betrifft, dann geht es nicht um Randthemen. Es geht um den alltäglichen Maschinenraum eines regionalen ISP.
Kapitalerneuerung macht diese Lage schwieriger. Die Wettbewerberseiten zeigen, dass GPON-ONTs, Medienkonverter und modernere Wi-Fi-Ausrüstung zum erwarteten Leistungsbild gehören. Der Kunde vergleicht nicht nur einen alten FTTB-Port mit einem heutigen Anschluss, sondern die gesamte Erfahrung: Geschwindigkeit, WLAN im Haushalt, Installationskosten, Gerätepreis, Vertragsbindung, TV- oder Zusatzdienste und externe Ressourcen. Ein Anbieter, der vor Jahren erfolgreich FTTx ausrollte, muss weiter investieren, sonst altern Endgeräte, Hausverteiler und aktive Netzelemente schneller als die Kundenerwartung.
Auch wenn die Glasfaser im Boden oder im Gebäude langlebig ist, ist der Dienst nicht kapitalfrei.
Für Linkservice wäre die Kapitalfrage nach dem Lizenzkonflikt besonders hart gewesen. Ein Betreiber, dessen Kundenbasis bedroht ist, kann Investitionen kaum normal finanzieren. Warum neue CPE beschaffen, wenn unklar ist, ob die Kunden bleiben dürfen? Warum einen Upstream-Vertrag verlängern, wenn das Retailgeschäft in Frage steht? Warum ein Supportteam halten, wenn die offizielle Kommunikation zum Anbieterwechsel auffordert? Gleichzeitig verschlechtert Nichtinvestition die Wettbewerbsposition.
Das ist der typische Teufelskreis lokaler Infrastrukturunternehmen: Ein regulatorischer Schock senkt Investitionsbereitschaft, sinkende Investitionen verschlechtern Servicequalität, schlechtere Servicequalität erhöht Wechselbereitschaft, und Wechselbereitschaft schwächt die Erlösbasis, die Investitionen tragen müsste.
BGP, IP-Bestände und der Unterschied zwischen Adresswert und Kundendienst
AS49560 verleiht Linkservice eine technische Spur, die für die ökonomische Analyse nützlich ist, aber nicht überschätzt werden darf. Ein autonomes System, historische Präfixe und RIR-Spiegel zeigen, dass das Unternehmen im Internet als Netzorganisation auftauchte. Historische Importe von Upstreams und die Erwähnung in AS-Sets deuten auf frühere Routingbeziehungen hin. Auch die Domain links.md, registriert im Jahr 2005, stützt die Annahme einer langfristigen digitalen Identität.
Solche Elemente sind für einen ISP wichtig, weil sie nicht sofort entstehen: Sie benötigen technische Verwaltung, Kontakte, Konfiguration, Dokumentation und eine gewisse institutionelle Kontinuität.
Aber Adress- und Routingwert ist nicht dasselbe wie laufender Endkundendienst. Ein IP-Bereich kann in einem Verzeichnis stehen, obwohl er nicht mehr global annonciert wird. Ein AS-Set kann historisch bestehen, ohne aktuelle kommerzielle Bedeutung zu haben. Ein Geolokationsdienst kann eine Adresse oder einen ISP-Namen fortschreiben, obwohl Verkehr längst über andere Wege läuft. Eine Messplattform kann Nutzergeräte oder alte Konfigurationen sehen, die nicht beweisen, dass ein Anbieter aktiv Neukunden bedient. Diese Unterscheidung ist wichtig, weil Telekommunikationsdatenbanken notorisch langlebig sind.
Sie archivieren, spiegeln, klassifizieren und vermischen oft Registry-, BGP-, DNS-, Geolokations- und Nutzersignale.
Für Linkservice entsteht daraus ein Evidenzkonflikt mit wirtschaftlicher Bedeutung. Wenn das AS tatsächlich nicht mehr global sichtbar ist und keine aktuellen Präfixe annonciert, sinkt der Wert einer eigenständigen Internetbetriebsposition erheblich. Der Betreiber könnte dann keine normale autonome Endkundenplattform mehr über dieses AS zeigen. Falls Ranges weiterhin in kommerziellen Datenbanken erscheinen, könnte dies historischen Bestand, nicht aktuelle Nutzbarkeit bedeuten. Falls Messdaten aus 2026 stimmen, bräuchte man eine Erklärung: Werden bestimmte Kunden noch über alte Namen identifiziert? Sind IPs falsch gelabelt?
Gibt es nicht öffentliche oder umgehängte Dienste? Oder handelt es sich um Restverkehr aus Infrastruktur, die technisch fortlebt?
Die wirtschaftliche Folgerung ist nüchtern. IP-Bestände, ASN-Historie und Domainalter sind positive Indizien für die Tiefe der früheren Unternehmenssubstanz, aber sie ersetzen keine Prüfung des heutigen Ertragsmodells. Für eine Bewertung nach 2023 müsste man live sichtbare BGP-Routen, tatsächliche Upstreams, gültige Lizenzlage, Kundenverträge, Rechnungsströme und die Eigentumsverhältnisse an der physischen Infrastruktur zusammenführen. Ohne diese Daten ist Linkservice eher als historisch substantieller lokaler Netzbetreiber mit unklarem aktuellem Status zu bewerten, nicht als klar aktiver oder klar vollständig verschwundener Anbieter.
Wettbewerber als Migrationsmaschinen
Die Rolle von IDC und Monitoring ist wirtschaftlich mehr als die bloße Existenz von Alternativen. In einem Lizenzkonflikt werden Wettbewerber zu Migrationsmaschinen. Sie stellen nicht nur einen ähnlichen Dienst bereit, sondern bieten einen Pfad aus Unsicherheit heraus. Offizielle Medien nannten beide als Ersatzoptionen, und Sonderbedingungen wie Anschluss oder Ausrüstung für einen Rubel senken die Hürde für den Wechsel. Ein solches Angebot wirkt besonders stark, wenn Kunden einen harten Stichtag fürchten. Selbst wenn der bisherige Anbieter günstiger oder beliebter war, wird Kontinuität zur dominierenden Entscheidungsgröße.
Für den abgebenden Anbieter ist diese Situation asymmetrisch. Er muss Kunden überzeugen, trotz Unsicherheit zu bleiben. Der aufnehmende Anbieter muss nur zeigen, dass ein Anschluss rechtzeitig möglich ist. Wenn zusätzlich Equipment subventioniert wird, verschiebt sich der Wettbewerb von laufenden Monatsentgelten zu Liquidität und Bilanzstärke. Ein größerer Anbieter kann die Anfangskosten eines Kundenwechsels über Vertragslaufzeiten, Bündelprodukte, Skaleneffekte oder strategische Marktanteilsziele amortisieren.
Ein kleiner lokaler Anbieter kann solche Gegenangebote schwerer finanzieren, besonders wenn seine eigene Lizenz- und Erlöslage bereits belastet ist.
Die sichtbaren Tarife legen nahe, dass der lokale Preiswettbewerb nicht extrem hochmargig war. Monitoring zeigt 300 Mbps zu 241,50 Rubel, IDC 300 Mbps zu 350 Rubel. Beim 100-Mbps-Produkt liegt Monitoring unter IDC, aber beide befinden sich in einer Zone, die für Haushalte bezahlbar bleiben soll. Wenn ein Betreiber in diesem Umfeld zusätzlich Wechselanreize bietet, sinkt die verbliebene Zahlungsbereitschaft für einen unsicheren Anbieter. Kunden zahlen nicht gern eine Risikoprämie, wenn ein stabiler wirkender Ersatz günstig angeschlossen werden kann.
Gleichzeitig ist der Wettbewerb nicht allein über Preis zu lesen. IDC beschreibt sich als größtes Telekommunikationsunternehmen der Pridnestrovian Moldavian Republic und verfügt als größerer Anbieter über Marken- und Infrastrukturvorteile. Monitoring positioniert sich mit Bender-Heim- und Geschäftsfaser sowie konkreten Ausrüstungsoptionen. Linkservice musste sich dagegen offenbar über lokale Verankerung, Geschwindigkeit, Preiswahrnehmung und Kundennähe behaupten. Wenn die offizielle Kommunikation die Kunden jedoch aktiv zu anderen Betreibern lenkt, wird genau dieser lokale Vorteil neutralisiert.
Der Kunde muss nicht mehr selbst herausfinden, ob Alternativen existieren; die Alternativen werden ihm im Kontext der Lizenzentscheidung präsentiert.
Das macht den Fall für Regional-ISP-Ökonomie lehrreich. In stabilen Märkten kann ein kleiner Anbieter neben größeren Konkurrenten bestehen, wenn er lokale Dichte und Supportqualität ausnutzt. In einem regulatorisch aufgeladenen Markt kann derselbe Anbieter innerhalb weniger Monate seine Verteidigungslinie verlieren. Nicht weil die Glasfaser plötzlich wertlos ist, sondern weil Kundenzugang, Vertrauen und rechtliche Kontinuität zusammenbrechen. Der Infrastrukturwert bleibt möglicherweise vorhanden, aber der Retailwert wandert ab.
Makroökonomie und die kleine Marktgröße
Moldova ist nach Weltbankdaten eine kleine, offene Volkswirtschaft mit etwa 2,4 Millionen Einwohnern im Jahr 2024, einem BIP von rund 18,2 Milliarden Dollar, einem BIP je Einwohner von 7.576,2 Dollar, geringem realem Wachstum von 0,1 Prozent, Inflation von 4,7 Prozent und Remittances von 10,5 Prozent des BIP. Solche Zahlen erklären Linkservice nicht direkt, aber sie rahmen die Kaufkraft und die Verwundbarkeit des Marktes. Breitband ist in einem solchen Umfeld notwendig, doch Haushaltsbudgets bleiben empfindlich gegenüber Energiepreisen, Kriegsauswirkungen, Inflation und Wechselkursen.
Ein Anbieter kann nicht voraussetzen, dass Kunden jede technische Kostensteigerung mittragen.
Diese makroökonomische Lage trifft lokale ISP besonders stark, weil sie einerseits unverzichtbare Infrastruktur bereitstellen und andererseits keinen unbegrenzten Preissetzungsspielraum besitzen. Internetzugang wird für Arbeit, Ausbildung, Verwaltung, Kommunikation und Unterhaltung gebraucht. Trotzdem bleiben Haushalte preissensibel. Wenn mehrere Betreiber ähnliche Geschwindigkeiten anbieten, wird ein Preisunterschied von wenigen Dutzend Rubeln relevant. Wenn ein Anschlussangebot mit niedrigen Anfangskosten verbunden ist, kann es auch Kunden bewegen, die mit ihrem bisherigen Dienst nicht völlig unzufrieden waren.
Die Remittance-Komponente ist ebenfalls relevant. In kleinen Volkswirtschaften mit hoher Auslandsüberweisungsquote kann ein Teil der Haushaltsliquidität von externen Arbeitsmärkten abhängen. Das kann Nachfrage stabilisieren, aber auch Schwankungen übertragen. Ein ISP sieht am Ende nur, ob Rechnungen pünktlich bezahlt werden und ob Kunden in bessere Pakete wechseln. Hinter diesen Zahlungen stehen aber Einkommen, Migration, Energiepreise und Währungsrelationen. Für einen lokalen Anbieter mit knapper Marge können kleine Veränderungen in Zahlungsausfällen oder Paketmix die Investitionsfähigkeit merklich beeinflussen.
Die Nationalbankdaten zu offiziellen Wechselkursen und Interbankindikatoren betreffen den MDL-Rahmen, nicht automatisch den PMR-Rubel. Gerade deshalb darf man die Bender-Tarife nicht simpel in MDL oder Dollar umrechnen und daraus scheinpräzise Margen ableiten. Der wirtschaftliche Mechanismus bleibt dennoch klar: Netzwerkkomponenten und externe Kapazitäten haben oft eine harte Währungskomponente; Haushaltstarife sind lokal politisch und sozial begrenzt. Wenn ein kleiner Anbieter keine Skalenvorteile hat, wird diese Lücke zur ständigen Erneuerungsbremse.
Er kann Investitionen strecken, Geräte länger nutzen, Support verdichten oder Servicepakete anpassen, aber irgendwann zeigt sich die Lücke in Qualität, Ausfällen oder Wettbewerbsfähigkeit.
Was die 6.000 Abonnenten bedeuten und was nicht
Die Zahl von etwa 6.000 Abonnenten ist der wichtigste quantitative Anker, aber sie muss vorsichtig verwendet werden. Sie stammt aus einer offiziellen PMR-Erinnerung im Kontext der Lizenzannullierung und bezog sich auf betroffene Linkservice-Kunden in Bender. Sie sagt nicht, wie viele davon private Haushalte, Geschäftskunden, öffentliche Einrichtungen oder gebündelte IPTV-Nutzer waren. Sie sagt nicht, welcher ARPU tatsächlich erzielt wurde, wie hoch Rabatte oder Rückstände waren und wie viele Kunden kurz vor dem Stichtag bereits wechselten. Sie sagt auch nicht, welche Netzelemente profitabel waren und welche nur mitgetragen wurden.
Trotzdem ist die Zahl wirtschaftlich aussagekräftig. Ein lokaler Anbieter mit 6.000 Kunden ist für eine einzelne Stadt nicht marginal. Er kann genug Nachfrage bündeln, um ein Supportteam, lokale Präsenz und technische Infrastruktur zu rechtfertigen. Er kann Gebäudedichte ausnutzen, Empfehlungen im Freundes- und Nachbarschaftskreis erhalten und mit Geschäftskunden zusätzliche Stabilität gewinnen. Die Zahl erklärt, warum ein Lizenzkonflikt politisch und praktisch relevant wurde: Ein abrupter Ausfall hätte nicht nur einzelne Enthusiasten betroffen, sondern eine sichtbare Kundengruppe.
Die Zahl zeigt aber auch die Begrenzung. Selbst bei 6.000 Kunden ist ein lokaler ISP kein großer Kapitalmarktakteur. Wenn man Wettbewerbstarife als grobe Orientierungsgröße nimmt, liegt das jährliche Bruttovolumen im Wohnkundenteil in einer Größenordnung, aus der alle lokalen und technischen Kosten bezahlt werden müssen. Ein einzelner großer Investitionszyklus, ein ungünstiger Wechselkurs, eine verpflichtende CPE-Erneuerung, eine teure Rechtsauseinandersetzung oder eine aggressive Migrationskampagne kann diese Basis überfordern.
Gerade deshalb sind lokale ISPs häufig stark von Vertrauen, niedriger Churn, praktischer Kundennähe und regulatorischer Ruhe abhängig.
Für die Unternehmensanalyse ist außerdem wichtig, dass Teilnehmerzahl und Marktwert nicht identisch sind. Ein Kundenstamm ist nur dann wertvoll, wenn er übertragbar, abrechenbar, rechtlich bedienbar und technisch stabil angebunden ist. Wenn Kunden aufgrund einer Lizenzentscheidung zu Alternativen wechseln, sinkt der Wert rapide. Wenn Infrastruktur bleibt, aber Kundenverträge wegfallen, entsteht ein anderer Vermögenswert: Leerrohre, Faserabschnitte, Gebäudeverkabelung, eventuell aktive Komponenten und lokales Know-how.
Dieser Wert kann für einen Käufer oder Nachfolger interessant sein, aber er ist weniger liquide und schwerer zu belegen als laufender Cashflow.
Die Rolle informeller Marktsignale
Foren, Reviewseiten und Drittverzeichnisse sind bei Linkservice ungewöhnlich wichtig, weil sie Lücken zwischen offiziellen Entscheidungen und technischer Sichtbarkeit füllen. Sie zeigen, dass Kunden über Preise, Geschwindigkeit, Stabilität, IPTV, gerichtliche Verfahren, Alternativen und mögliche Lizenzfolgen diskutierten. Einige Stimmen lobten Linkservice als günstiger oder besser als IDC, andere berichteten von Problemen.
Historische Forenbeiträge kopierten eine Unternehmensnarrative, nach der Linkservice seit 2005 bestand, früh FTTx in Bender nutzte, 2010 ein Büro an Sovetskaya 54b eröffnete, 2012 einen externen Kanal in die Ukraine organisierte und 2013 IP-Telefonie sowie IPTV startete. Diese Darstellung passt plausibel zur Domain- und Routinghistorie, bleibt aber ohne Originalarchiv eine weitergetragene Selbstdarstellung.
Solche Signale haben einen eigenen ökonomischen Wert. Sie zeigen, welche Leistungsdimensionen Kunden wahrnahmen. Ein lokaler ISP konkurriert nicht nur über offizielle Tarife, sondern über Erzählungen: Wer ist schneller? Wer ist günstiger? Wer repariert schneller? Wer wird von Behörden bevorzugt? Wer überlebt den nächsten Gerichtstermin? Diese Erzählungen prägen Churn und Zahlungsbereitschaft. Sie können einen Anbieter stützen, wenn Kunden ihm trotz größerer Konkurrenz treu bleiben. Sie können ihn aber auch beschleunigt schwächen, wenn Unsicherheit dominant wird.
Gleichzeitig sind informelle Signale gefährlich, wenn sie als harte Fakten gelesen werden. Ein Review kann veraltet sein, ein Forum kann Gerüchte verstärken, ein Messprofil kann alte Daten fortschreiben, und ein kopierter Firmenabschnitt kann Marketing sein. Für Linkservice ist die beste Nutzung dieser Signale daher nicht die Rekonstruktion eines exakten Finanzmodells, sondern die Beschreibung von Nachfragewahrnehmung und Konfliktumfeld. Sie helfen zu verstehen, warum ein Anbieter mit begrenzter Größe öffentlich bemerkbar war und warum sein möglicher Wegfall Kundenangst erzeugte.
Die fortlebenden 2026-Messdaten in einem Drittprofil sind besonders sensibel. Sie können nicht ignoriert werden, weil sie dem Bild eines vollständig abgeschlossenen Falls widersprechen. Sie können aber auch nicht den starken Lizenz- und BGP-Befund überstimmen. Die richtige Lesart ist eine offene Evidenzgrenze: Es gibt Daten, die den Namen Linkservice weiterhin in Nutzungs- oder Messkontexten zeigen, doch diese Daten erklären nicht, ob der ursprüngliche Anbieter aktiv, rechtmäßig, eigenständig oder wirtschaftlich relevant weiterarbeitet. Für ein Unternehmen in einer politisch komplexen Region ist gerade diese Ambiguität typisch.
Szenarien nach der Lizenzannullierung
Aus den vorhandenen Fakten ergeben sich mehrere plausible Szenarien, von denen keines ohne zusätzliche aktuelle Belege als endgültig gelten kann. Das erste Szenario ist die weitgehende Kundenmigration. Danach hätten IDC, Monitoring oder andere Betreiber den Großteil der Endkunden übernommen, während Linkservice als Marke, ASN und Verzeichniseintrag nur noch historisch fortbesteht. Dieses Szenario passt zur offiziellen Aufforderung zum Anbieterwechsel, zu Migrationsangeboten und zu inaktiven globalen BGP-Signalen.
Es würde bedeuten, dass der wirtschaftliche Wert des Unternehmens nach Juli 2023 stark gefallen ist, selbst wenn Teile der Infrastruktur physisch weiterexistieren.
Das zweite Szenario ist eine teilweise Fortnutzung von Infrastruktur unter veränderter Form. Ein Netz kann verkauft, geleast, technisch eingebunden, punktuell weiterbetrieben oder für nicht öffentliche Zwecke genutzt werden, ohne dass der ursprüngliche Retailauftritt sichtbar bleibt. In diesem Fall wäre Linkservice als historischer Eigentümer oder Betreiber weiterhin relevant, aber nicht notwendigerweise als aktueller Wettbewerber. IP- und Messdaten könnten Reste solcher Übergänge abbilden.
Das würde den Widerspruch zwischen Verzeichnisfortleben und BGP-Inaktivität teilweise erklären, bliebe aber ohne konkrete Vertrags- oder Routingbelege offen.
Das dritte Szenario ist eine begrenzte Restbedienung oder fehlerhaft labelnde Datenspuren. Manche Kunden könnten noch Geräte, DNS-Einstellungen oder IP-Zuordnungen tragen, die in Messsystemen Linkservice anzeigen, obwohl die operative Verantwortung gewechselt hat. Auch Hosting-, Proxy- oder Transitklassifikationen könnten den Namen erhalten. Dieses Szenario passt zu der allgemeinen Trägheit kommerzieller IP-Datenbanken. Es wäre wirtschaftlich weniger bedeutend als ein echter Retailbetrieb, aber wichtig für IP-Reputation, Geolokation und historische Netzforschung.
Das vierte Szenario wäre eine tatsächliche Wiederaufnahme oder Fortsetzung einzelner Dienste nach neuen Genehmigungen oder unter anderer Rechtslage. Dafür liefert die vorliegende Evidenz keine belastbare Bestätigung. Man müsste aktuelle Lizenzen, aktive Präfixe, Kundenverträge, Unternehmenskommunikation und unabhängige Messungen zusammenbringen. Ohne diese Prüfung wäre es unseriös, aus einem einzelnen Verzeichnissignal normalen Betrieb abzuleiten.
Für die ökonomische Analyse bleibt daher ein konservativer Befund: Linkservice war substanziell, lokal relevant und technisch sichtbar; die Gegenwart ist offen, und der offene Status selbst ist ein Teil des Risikoprofils.
Warum der Fall über Linkservice hinausweist
Linkservice steht für ein breiteres Problem regionaler Breitbandmärkte in kleinen oder politisch fragmentierten Räumen. Die Technologie kann modern sein, die Kundenbasis real, die lokale Nachfrage stabil und die Marke bekannt, während die Geschäftsgrundlage durch Regulierung, Marktkonzentration und Währungsrisiken verwundbar bleibt. Glasfaser löst nicht automatisch die Ökonomie. Sie schafft Kapazität, aber sie verlangt auch Kapitalerneuerung, ordentliche Installation, Vertragsdisziplin, Datenschutz, Support und Vorleistungskapazität.
Ein Anbieter, der an einem dieser Punkte politisch oder regulatorisch angreifbar wird, kann seinen technischen Vorsprung schnell verlieren.
Die moldauischen Daten zeigen, dass feste Breitbandmärkte in der Region inzwischen stark fasergeprägt sind. Das erhöht den Qualitätsstandard. Ein Anbieter, der früher mit FTTx auffiel, muss heute gegen GPON, höhere Geschwindigkeiten, günstige Anschlussaktionen und modernere Kundenendgeräte bestehen. Gleichzeitig bleibt der Markt einkommenssensibel. Die Haushaltstarife in Bender deuten auf ein Umfeld hin, in dem Verbraucher nicht bereit sind, sehr hohe Monatsbeträge für Internetzugang zu zahlen.
Daraus entsteht ein ständiger Produktivitätsdruck: mehr Geschwindigkeit, bessere Geräte, zuverlässigerer Support und niedrigere Wechselkosten, aber nicht entsprechend höhere Preise.
Für kleine Anbieter ist lokale Arbeit der Differenzierungshebel, aber auch der Engpass. Ein großes Netz kann Callcenter, Einkauf und Prozesse zentralisieren. Ein regionaler Anbieter gewinnt über Nähe, muss diese Nähe aber bezahlen. Je mehr regulatorische Dokumentation, Datenschutz, Genehmigungsarbeit und Vertragsprüfung verlangt wird, desto stärker steigt die administrative Last. Solche Anforderungen sind nicht illegitim; sie schützen Kunden und Infrastruktur. Aber sie treffen kleine Betreiber pro Kunde oft härter als große. Der Fall Linkservice zeigt, wie Compliance, Feldarbeit und wirtschaftliche Überlebensfähigkeit zusammenhängen.
Auch die Rolle von Marktbeherrschung bleibt wichtig. Die zivilgesellschaftlich zugeschriebene Vermutung, ein Sheriff-kontrollierter Interdnestrcom habe Konkurrenten verdrängen wollen, ist nicht als bewiesene Tatsache zu behandeln. Doch in Märkten mit dominanten Infrastrukturgruppen reicht die Wahrnehmung asymmetrischer Macht aus, um Verhalten zu verändern. Wettbewerber investieren defensiver, Kunden antizipieren Konsolidierung, und Behördenentscheidungen werden durch die Brille möglicher Konzentration gelesen.
Für Investoren und Betreiber bedeutet das: Rechtliche und politische Risikoanalyse ist keine Nebensache, sondern Teil der Netzökonomie.
Offene Evidenzgrenzen
Mehrere Fragen bleiben ungelöst und begrenzen jede harte Bewertung. Erstens ist nicht öffentlich geklärt, ob Linkservice nach Juli 2023 neue Lizenzen erhielt, einzelne Dienste rechtmäßig fortführte, Infrastruktur übertrug oder nur in veralteten Datenbeständen weiterlebt. Zweitens fehlen die endgültigen Linkservice-Tarife, Geschäftskundenverträge, IPTV-Umsätze und Upstreamkosten kurz vor der Annullierung. Drittens ist unklar, welche IP-Ranges aktuell zugeordnet, sichtbar, übertragen, falsch klassifiziert oder historisch geblieben sind.
Viertens kennen wir den Kundensplit nicht: Wohnkunden, Unternehmen, öffentliche Stellen und Bündelprodukte haben sehr unterschiedliche Margen und Wechselrisiken.
Fünftens fehlt eine belastbare technische Inventur. Es ist nicht dasselbe, ob Linkservice primär FTTB-Switches, GPON-OLT-Strukturen, Medienkonverter, eigene Router, IPTV-Headend, Transitverträge und Backup-Strom betrieb oder Teile davon von Dritten bezog. Sechstens sind die offiziellen Vorwürfe zu Installation, Verträgen und personenbezogenen Daten in der hier betrachteten Materiallage nicht auf Ebene einzelner Gerichtsunterlagen nachvollzogen. Sie dürfen daher nicht ausgeschmückt werden. Sie dürfen aber auch nicht ignoriert werden, weil die Lizenzentscheidung und die öffentliche Kundenmigration wirtschaftlich daran hingen.
Diese Grenzen machen den Fall nicht weniger wichtig. Sie machen ihn analytisch präziser. Linkservice ist ein Beispiel dafür, wie ein lokaler ISP zwischen sichtbarer technischer Historie und unsicherem Gegenwartsstatus bewertet werden muss. Das Unternehmen war offenbar groß genug, um Tausende Kunden und öffentliche Aufmerksamkeit zu haben, aber klein genug, um durch Lizenz- und Migrationsdynamik stark verwundbar zu sein. Es stand in einem Markt, in dem Glasfaser Standard wurde, Preise eng lagen, größere Betreiber Anschlusskosten subventionieren konnten und lokale Kaufkraft harte Währungskosten nicht automatisch deckte.
Das nüchterne Urteil lautet daher: Linkservice LLC war wirtschaftlich relevant, weil es lokale Netzsubstanz, Kundennähe und technische Sichtbarkeit in Bender verband. Der Fall ist heute vor allem ein Lehrstück über die Fragilität dieser Substanz. Ohne rechtliche Kontinuität, aktives Routing, klare Kundenerlöse und erneuerbare Kapitalbasis wird aus einem funktionierenden lokalen ISP schnell ein Bündel historischer Datenpunkte, Restinfrastruktur und offener Ansprüche.
Genau an dieser Schwelle liegt die eigentliche Bedeutung von Linkservice: nicht als einfache Erfolgsgeschichte oder einfacher Stillstand, sondern als sichtbarer Test dafür, wie eng regionale Breitbandökonomie, De-facto-Regulierung, Kundenmigration und Währungsdruck miteinander verflochten sind.
Quellen
- https://www.anrceti.md/node/23418
- https://www.anrceti.md/news_09072024
- https://www.anrceti.md/date_generale_ce
- https://mail.anrceti.md/news_031024
- https://en.anrceti.md/news_240921
- https://en.anrceti.md/news_140422
- https://en.anrceti.md/news_090421
- https://moldova.mom-gmr.org/en/findings/indicators/
- https://www.worldbank.org/ext/en/country/moldova
- https://data.worldbank.org/country/MD
- https://www.bnm.md/en/content/official-exchange-rates
- https://bnm.md/ro/node/67218
- https://freedomhouse.org/country/transnistria
- https://www.ecoi.net/en/document/2071144.html
- https://www.ecoi.net/de/dokument/2048126.html
- https://novostipmr.com/ru/content/s-18-iyulya-ranee-vydannye-licenzii-kompanii-linkservis-budut
- https://www.novostipmr.com/en/node/141138
- https://novostipmr.com/ru/news/23-03-31/arbitrazhnyy-sud-otsrochil-annulirovanie-licenziy-linkservisa-do
- https://novostipmr.com/ru/content/18-iyulya-budut-annulirovany-licenzii-linkservisa-napominayut-v
- https://novostipmr.com/ru/content/licenzii-linkservisa-budut-annulirovany-18-iyulya
- https://novostipmr.com/ru/content/zhitelyam-bender-predlagayut-vygodnye-usloviya-dlya-podklyucheniya-k
- https://np-inform.com/index.php/sobytiya/item/1288-linkservis-ostaetsya-v-benderakh
- https://2ip.ru/isp/Linkservice%2BLtd/
- https://2ip.ru/as/49560/
- https://ipinfo.io/AS49560
- https://bgp.he.net/AS49560
- https://bgp.he.net/irr/as-set/AS-LINKSERVICE
- https://ipregistry.co/AS49560
- https://ip2whois.ru/asn/49560
- https://ar.ipshu.com/asn/49560
- https://www.pdflibr.com/AS49560
- https://www.ipaddress.com/website/links.md/
- https://www.ipaddress.my/92.51.58.100
- https://www.ip2location.com/92.51.63.208
- https://scamalytics.com/ip/isp/linkservice-llc
- https://mapcarta.com/W289102548
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/page-45
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/page-51
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/page-53
- https://otzovik.com/reviews/internet-provayder_linkservis_benderi_pridnestrove/
- https://forum-pmr.net/showthread.php?p=61387
- https://www.monitoringmd.com/
- https://eng.idc.md/internet/home
- https://eng.idc.md/connection/internet
- https://eng.idc.md/
- https://bgp.he.net/irr/as-set/AS-STARNET
- https://bgp.gibir.net.tr/as/31252
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten