
Résumé
- Linkservice LLC apparaît dans les registres publics comme une entreprise liée à AS49560, à l’identifiant LINKS-MD-AS et à une adresse de Bender, mais les signaux les plus récents ne racontent pas tous la même chose : des registres et annuaires conservent l’empreinte de l’opérateur, tandis que des jeux de données BGP importants le décrivent comme inactif ou absent de la table mondiale depuis juillet 2024.
- Le coeur économique du dossier tient dans une base locale d’environ 6 000 abonnés mentionnée par les autorités de fait en juin 2023. Avec les prix publics actuels de substituts comme IDC et Monitoring, cette base aurait représenté un ordre de grandeur de revenus bruts résidentiels de quelques centaines de milliers de roubles par mois, avant les coûts de capacité, d’équipement, de maintenance, de personnel, de recouvrement, d’impôts et de conformité.
- La Moldavie est un marché national déjà très fibré, avec plus de 899 300 abonnés fixes en 2024 et une pénétration des ménages de 77,3 %, mais Bender se trouve dans un environnement institutionnel particulier : la Transnistrie est reconnue internationalement comme partie de la Moldavie tout en opérant avec des autorités de fait depuis 1992.
- Les décisions d’annulation de licences annoncées pour juillet 2023 montrent qu’un petit fournisseur d’accès peut perdre plus que du chiffre d’affaires lorsqu’il perd sa sécurité réglementaire : il perd la capacité d’amortir le réseau, de retenir les clients, de négocier l’amont, de financer les équipements et de défendre son avantage de proximité.
Un opérateur local ne se lit pas comme une simple fiche d’ASN
Linkservice LLC est d’abord un nom exact, une entreprise de type fournisseur d’accès, une entrée de répertoire associée à la Moldavie et un point géographique précis dans la ville de Bender. Les enregistrements de routage publics l’associent à AS49560, à LINKS-MD-AS, à une création ou allocation du 2 juillet 2009, au pays MD et à une adresse située rue Sovetskaya 54b, MD3200, Bender ou Bendery. Les annuaires de cartes et de fournisseurs locaux reprennent la même localisation, avec des coordonnées de contact et une description de service internet destiné à des particuliers comme à des personnes morales.
Cette cohérence d’identité est importante : elle permet de distinguer l’existence historique et administrative d’un opérateur de la question, plus fragile, de son activité actuelle.
Cette distinction est centrale. Un opérateur peut rester visible dans des bases d’adresses, dans des annuaires de fournisseurs, dans des objets RIPE recopiés par des tiers ou dans des traces de mesures d’utilisateurs longtemps après que son réseau ne soit plus clairement visible dans la table de routage mondiale. À l’inverse, une absence de préfixes actuellement annoncés ne suffit pas, à elle seule, à décrire le sort complet d’une société, de ses actifs physiques, de ses contrats résiduels ou de son nom commercial.
Dans le cas de Linkservice LLC, l’analyse doit donc séparer trois plans : l’identité enregistrée, la continuité commerciale éventuelle et la visibilité technique actuelle.
Les signaux techniques les plus saillants sont contradictoires. Hurricane Electric indique qu’AS49560 n’était plus visible dans la table de routage globale depuis le 9 juillet 2024 et ne montrait aucun préfixe actuellement annoncé lors de la capture, tout en listant des préfixes historiquement originés comme 84.234.48.0/20 et 94.103.0.0/22. IPinfo classe également AS49560 comme inactif, sans préfixes, pairs, amonts ou avals actuels dans son jeu de données. Pourtant, d’autres miroirs et bases commerciales conservent plusieurs plages IPv4 et même une plage IPv6 associées à Linkservice LLC.
Un profil d’annuaire d’accès internet montre aussi des mesures récentes en 2026 sous le nom de Linkservice.
L’interprétation prudente est que ces éléments ne prouvent pas une exploitation de détail normale et actuelle. Ils prouvent plutôt qu’un opérateur de Bender a laissé une empreinte dense : nom de société, ASN, adresse, domaine de marque, plages d’adresses, témoignages d’utilisateurs, prix historiques discutés sur des forums, mesures de vitesse et procédures de licence.
Pour un investisseur, un concurrent ou un lecteur qui cherche à comprendre l’économie d’un fournisseur régional, ce type d’empreinte est utile justement parce qu’il révèle les couches successives d’un réseau : l’entreprise, l’actif d’accès, la relation client, la dépendance réglementaire, l’amont international et le capital accumulé dans les immeubles.
Bender donne de la densité, mais pas de sécurité
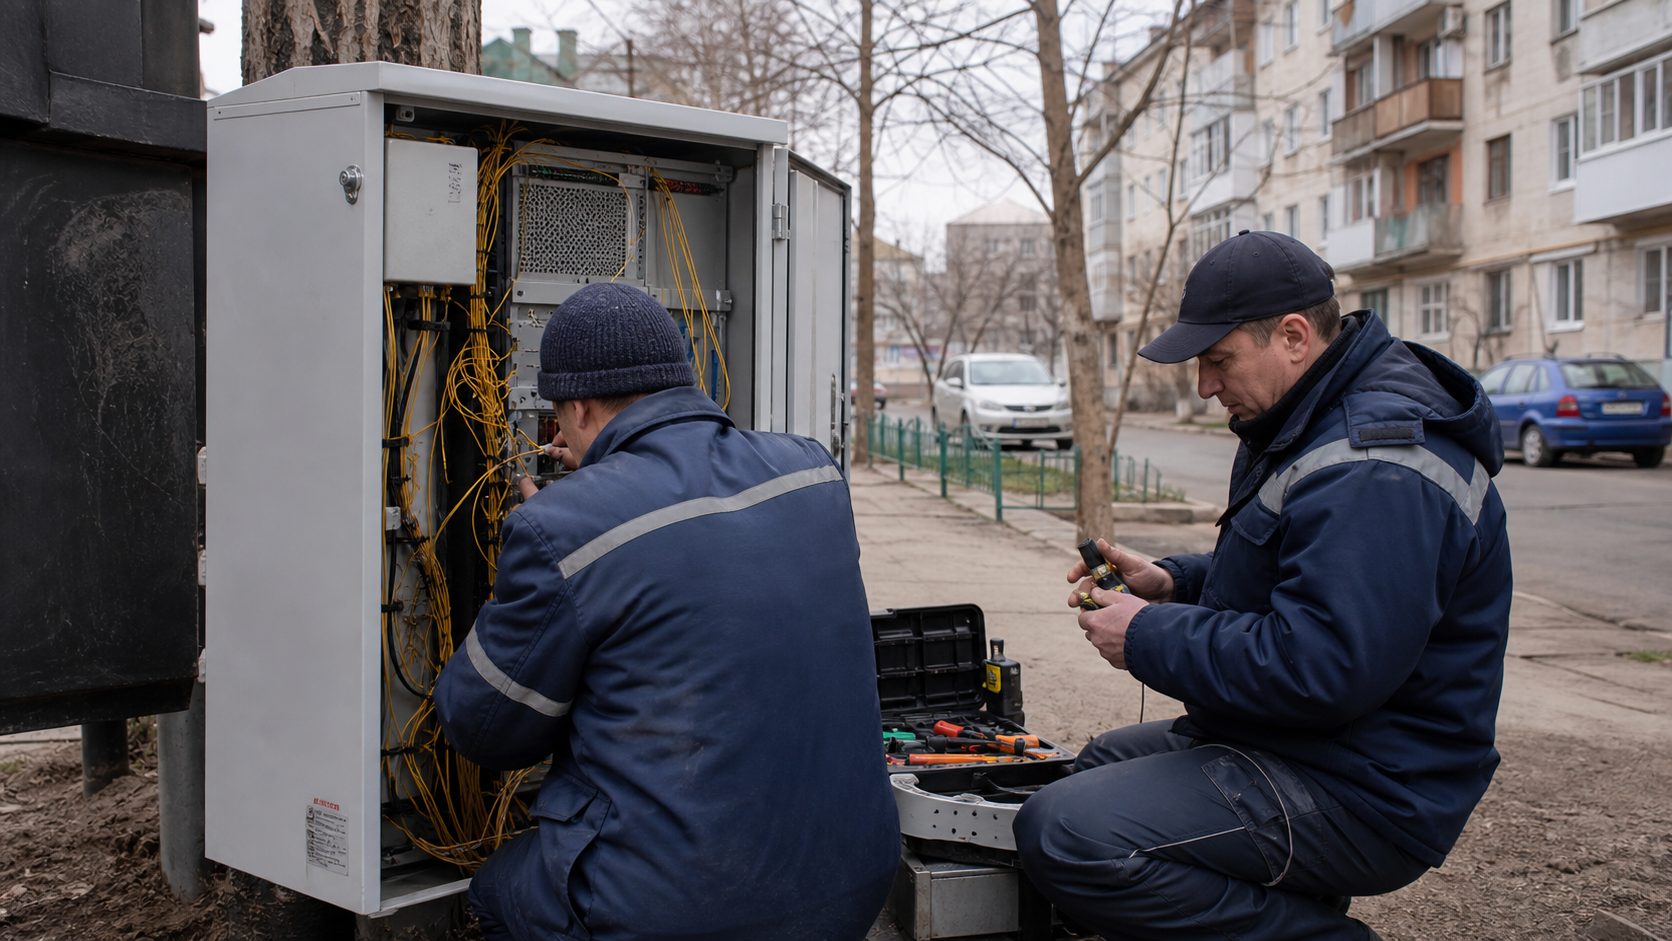
L’avantage naturel d’un fournisseur local comme Linkservice LLC vient de la géographie. Bender est une ville où un réseau peut atteindre des immeubles collectifs, concentrer les interventions techniques, mutualiser les armoires, réduire les longueurs de fibre par abonné et bâtir une réputation de proximité. Une base de quelques milliers d’abonnés, lorsqu’elle est concentrée dans une zone urbaine, peut produire une économie d’échelle suffisante pour soutenir une équipe technique locale, une permanence de support, des réparations rapides et une offre d’accès compétitive.
Ce n’est pas l’économie d’un grand opérateur national, mais cela peut être un modèle viable si le parc est dense, stable et peu coûteux à desservir.
Le chiffre d’environ 6 000 abonnés, mentionné par les autorités de fait en juin 2023, donne un ordre de grandeur. Il ne faut pas le transformer en chiffre d’affaires réel de Linkservice LLC, car on ne connaît pas la part résidentielle, la part entreprises, les remises, les impayés, les offres groupées, les services de télévision, les tarifs exacts de fin de période ni les éventuels contrats publics. Mais il permet de construire un test de résistance.
En appliquant des prix publics actuels de substituts locaux, par exemple 125 à 180 roubles par mois pour des offres fibre d’entrée ou de milieu de gamme chez IDC, une base de 6 000 abonnés représenterait 750 000 à 1 080 000 roubles de facturation mensuelle brute pour l’accès résidentiel, soit 9,0 à 12,96 millions de roubles par an avant toute correction. Avec la grille de Monitoring, le milieu de marché autour de 100 Mbps se situe également dans une bande serrée, ce qui confirme que le consommateur de Bender n’est pas dans un univers de prix extensible à volonté.
Ce calcul n’est pas une estimation comptable ; c’est une façon de mesurer la fragilité. Un opérateur de 6 000 clients peut paraître significatif dans une ville, mais il ne dispose pas de la même marge d’absorption qu’un acteur plus vaste lorsqu’il doit remplacer des équipements, financer une liaison externe, supporter une hausse du coût de l’énergie, subir une rupture de licence ou affronter une offre de migration subventionnée. Si la majorité des clients sont dans des immeubles bien équipés, le coût marginal de maintien peut rester contenu.
Si une part importante se trouve dans des rues moins denses, des maisons individuelles ou des zones nécessitant des tirages plus longs, le coût réel par abonné augmente vite : câble de branchement, temps de technicien, soudures, boîtiers, alimentation, déplacements, service après-vente et pertes liées aux rendez-vous manqués.
La densité urbaine n’annule donc pas le risque ; elle rend seulement l’équation intéressante tant que l’environnement reste stable. Dans un marché fibré, le client ne paie pas seulement un accès abstrait. Il paie une promesse de continuité : débit suffisant, faible latence, réparation en cas de coupure, modem ou routeur fonctionnel, télévision ou services associés lorsque l’offre les inclut, et présence d’un interlocuteur local. Cette promesse devient coûteuse quand elle doit être renouvelée. Les pages publiques de concurrents montrent des équipements comme des terminaux GPON, des ONT, des convertisseurs média ou des appareils Wi-Fi récents.
Même si Linkservice LLC avait historiquement utilisé du FTTx et disposé d’un réseau installé dans des immeubles, la valeur économique dépendait de sa capacité à actualiser cette base d’équipements sans perdre ses clients ni sa licence.
La concurrence par les prix écrase la marge avant même la crise
Le marché de Bender, tel qu’il apparaît à travers les prix publics de substituts, ne permet pas à un petit opérateur de répercuter facilement tous ses coûts. IDC affiche des offres fibre de 60 Mbps, 100 Mbps, 150 Mbps et 300 Mbps à des niveaux de prix qui vont de 125 à 350 roubles par mois, avec une remarque selon laquelle les vitesses vers des ressources externes peuvent différer du maximum du forfait. Monitoring présente des plans résidentiels à 75 Mbps, 100 Mbps et 300 Mbps, dans une bande qui rend le 100 Mbps particulièrement concurrentiel.
Cette comparaison ne donne pas les anciens prix de Linkservice LLC, mais elle encadre le consentement à payer d’un ménage de Bender pour un accès fixe moderne.
Pour un opérateur local, cette compression du prix moyen est une contrainte plus profonde qu’elle n’en a l’air. Le coût d’un accès internet ne suit pas entièrement le nombre de clients. Une partie est variable, comme les interventions chez l’abonné, les terminaux, les remplacements de câbles, le support et les commissions de paiement. Une autre partie est semi-fixe ou fixe : capacité internationale, cœur réseau, équipements actifs, alimentation, locaux, logiciels, licences éventuelles, conformité, administration et maintenance préventive.
Lorsque le prix de détail est maintenu bas par des concurrents dotés de plus grandes ressources, la marge disponible pour financer le renouvellement technique se réduit. L’opérateur peut survivre grâce à une base fidèle et à des coûts locaux bas, mais il accumule un retard d’investissement si le prix ne couvre pas le cycle complet de remplacement.
Le problème devient plus aigu quand un concurrent propose la connexion ou l’équipement à des conditions promotionnelles. Les annonces de migration à Bender, avant l’annulation des licences de Linkservice LLC, indiquaient que des offres spéciales d’IDC et de Monitoring visaient les abonnés concernés, avec des connexions ou équipements à coût symbolique selon les conditions de contrat. Une telle opération n’est pas seulement commerciale ; elle transforme l’économie du churn. Normalement, un abonné hésite à changer de fournisseur parce qu’il craint une interruption, une visite technique, un coût d’installation ou une incertitude sur la qualité.
Si ces frictions sont temporairement absorbées par le concurrent, le parc d’un opérateur fragile peut se vider beaucoup plus vite.
La concurrence par les prix est donc liée à la concurrence par le risque. Un grand opérateur peut accepter une marge plus faible sur une vague de migration pour gagner des clients, densifier son réseau, amortir son infrastructure existante et affaiblir un rival local. Un petit opérateur, lui, ne peut défendre chaque abonné que s’il dispose à la fois de prix crédibles, d’un service plus apprécié, d’une continuité réglementaire et d’un discours de confiance.
Les forums et avis d’utilisateurs suggèrent que Linkservice LLC avait pu être perçu à certains moments comme moins cher, plus rapide ou plus attentif qu’IDC, tout en recevant aussi des critiques sur des pannes ou des problèmes de télévision. Ces signaux de demande comptent, mais ils ne remplacent pas une licence valide ni une capacité de financement.
La licence est un actif économique, pas seulement un document juridique
Les annonces officielles des autorités de fait de Transnistrie décrivent une trajectoire sévère. Elles rapportent qu’une décision d’arbitrage du 7 décembre 2022 a conduit à l’annulation des licences de Linkservice LLC, que la cassation a été rejetée le 28 février 2023, que l’exécution a été reportée au 28 mai 2023, puis que les licences devaient être annulées à partir du 18 juillet 2023.
Un rappel gouvernemental de juin 2023 présentait Linkservice LLC comme un fournisseur internet de Bender avec environ 6 000 abonnés, nommait IDC et Monitoring comme opérateurs de remplacement et alléguait des violations de longue durée liées à l’installation ou la mise en service de lignes, aux contrats de service et à la loi sur les données personnelles.
Ces éléments doivent être lus avec prudence. Ils proviennent d’un environnement institutionnel de fait et reflètent la position des autorités locales ; les allégations ne doivent pas être transformées en constat indépendant au-delà des décisions et annonces rapportées. Mais, économiquement, l’effet est clair : la licence concentre une valeur qui dépasse le droit d’exploiter. Elle protège la continuité du revenu, la durée de vie utile du réseau, la crédibilité auprès des abonnés, la capacité de commander du matériel, la relation avec les propriétaires d’immeubles et la possibilité de négocier des amonts ou des pairs.
Lorsqu’une licence devient incertaine, le capital physique se dévalorise avant même que les câbles soient retirés.
Le cas de janvier 2020, mentionné dans les rapports américains sur les droits humains via ecoi.net, montre que le risque existait déjà. Ces rapports décrivaient Linkservice LLC comme le deuxième plus grand fournisseur d’accès de Transnistrie lors d’un épisode d’ordre de cessation d’activité, et indiquaient que des utilisateurs et des acteurs de la société civile suggéraient qu’Interdnestrcom, associé au groupe Sheriff, cherchait à éliminer des concurrents. Cette thèse concurrentielle est attribuée et ne doit pas être présentée comme un motif judiciairement établi.
Elle reste néanmoins pertinente comme signal de climat de marché : dans une région où le pouvoir économique et le pouvoir réglementaire sont étroitement perçus par les clients, la confiance envers un fournisseur dépend aussi de la croyance qu’il pourra rester autorisé demain.
La licence agit donc comme un multiplicateur de coût du capital. Un opérateur menacé aura plus de mal à justifier l’achat de nouveaux ONT, la modernisation des commutateurs, l’extension de la fibre, la conclusion de contrats pluriannuels ou l’embauche de techniciens qualifiés. Les fournisseurs de matériel, les bailleurs d’immeubles, les clients entreprises et les administrations peuvent réduire leur exposition. Les abonnés résidentiels, même satisfaits, peuvent migrer par prudence si le risque d’interruption devient trop visible.
À l’inverse, un concurrent soutenu par une position plus forte peut attendre que l’incertitude fasse son travail, puis capter les clients avec des conditions de raccordement attractives.
La Moldavie nationale donne le contexte, pas la juridiction complète
Pour comprendre Linkservice LLC, les données nationales moldaves sont indispensables, mais elles ne suffisent pas. ANRCETI/ARCOM décrit un marché fixe national en croissance, avec plus de 899 300 abonnés à l’internet fixe en 2024 et une pénétration des ménages de 77,3 %. Les données du deuxième trimestre 2024 indiquent que 807 300 abonnés fixes utilisaient le FTTx, y compris FTTH et GPON, soit 92,8 % des abonnés fixes. En 2021, le marché fixe à large bande dépassait 1,44 milliard de lei de revenus, comptait 762 300 abonnés et affichait un ARPU de 161,9 lei.
Les trois principaux acteurs, Moldtelecom, StarNet et Orange, représentaient alors ensemble une grande majorité des revenus, laissant une portion limitée aux autres fournisseurs. Le rapport de 2020 mentionnait 111 fournisseurs d’internet fixe déclarants, ce qui montre un marché historiquement fragmenté à la base mais concentré en revenus au sommet.
Ces chiffres décrivent une économie où la fibre n’est plus un luxe. Dans un pays dont la majorité des connexions fixes sont fibrées, un opérateur local ne peut pas défendre son prix avec une simple promesse d’accès. Il doit fournir un débit comparable, une installation fiable, une latence acceptable, un support rapide et une expérience domestique qui tienne face aux offres de grands opérateurs. La fibre devient le minimum compétitif.
Cela favorise les opérateurs qui ont construit tôt dans des immeubles et qui disposent d’une forte proximité terrain, mais cela pénalise ceux qui ne peuvent pas suivre le cycle d’équipement, car les clients comparent désormais des offres de 100 Mbps ou 300 Mbps plutôt que de simples accès de base.
La limite de ces données est tout aussi importante. Bender se situe en Transnistrie, territoire reconnu internationalement comme faisant partie de la Moldavie, mais fonctionnant avec une indépendance de fait depuis 1992. Freedom House décrit cet espace comme dépendant de la Russie, avec une concurrence politique restreinte et une notation Not Free. L’économie d’un fournisseur d’accès à Bender ne dépend donc pas uniquement des tendances nationales moldaves ni du cadre statistique d’ANRCETI.
Elle dépend aussi de règles locales, de décisions de tribunaux de fait, de fournisseurs dominants dans la région, de conditions de paiement particulières et d’une perception politique qui n’est pas celle d’un marché national pleinement intégré.
L’analyse doit donc utiliser la Moldavie nationale comme arrière-plan technologique et macroéconomique, non comme preuve directe que Linkservice LLC opérait dans les mêmes conditions réglementaires que les fournisseurs déclarants du reste du pays. La pénétration élevée de la fibre indique le niveau de service attendu. Les parts de revenus des grands opérateurs montrent la difficulté structurelle des petits fournisseurs. L’ARPU national donne une référence de capacité de paiement en lei moldaves.
Mais les prix de Bender sont affichés en roubles locaux par les concurrents de la région, et les décisions de licence rapportées relèvent d’autorités de fait. L’espace économique de Linkservice LLC est donc hybride : moldave dans les bases internationales, transnistrien dans la pratique locale, et exposé à des fournisseurs mondiaux pour le matériel et la connectivité.
Le décalage de monnaie pèse sur chaque routeur et chaque mètre de fibre
Un réseau local peut facturer ses clients dans une monnaie locale, mais il achète rarement toute sa capacité économique dans cette même monnaie. Les terminaux GPON, les routeurs, les convertisseurs média, les composants optiques, les licences logicielles, certaines pièces de rechange, les serveurs, les systèmes de sauvegarde, les prestations de transit et les équipements de mesure sont directement ou indirectement liés à des prix en devises fortes.
La Banque nationale de Moldavie publie des taux officiels pour le leu moldave contre l’euro, le dollar et d’autres devises, et elle a commencé en 2024 à publier des indicateurs du marché interbancaire pour améliorer la transparence. Mais ces outils ne fournissent pas un modèle de conversion propre pour le rouble de Transnistrie ni pour les conditions effectives d’un fournisseur de Bender.
Cette absence de conversion fiable n’est pas un détail méthodologique ; elle est au coeur de la marge. Si les recettes d’un opérateur sont encaissées auprès de ménages locaux à des prix comprimés, et si une part significative de ses coûts d’équipement ou de capacité dépend de devises externes, alors chaque mouvement défavorable du change se traduit en retard d’investissement, en hausse de dette fournisseurs, en choix d’équipements moins performants ou en baisse de qualité. Le fournisseur peut tenter de relever les tarifs, mais les prix d’IDC et de Monitoring donnent une borne concurrentielle.
Il peut différer les remplacements, mais la fiabilité finit par se dégrader. Il peut réduire le support, mais la valeur de proximité disparaît. Il peut chercher des revenus entreprises, mais ceux-ci exigent souvent encore plus de fiabilité et de garanties contractuelles.
La Moldavie offre un arrière-plan macroéconomique vulnérable. La Banque mondiale décrit une petite économie à revenu intermédiaire supérieur, avec une population de 2 402 306 habitants en 2024, un PIB d’environ 18,2 milliards de dollars, un PIB par habitant d’environ 7 576,2 dollars, une croissance de 0,1 %, une inflation de 4,7 % et des envois de fonds représentant 10,5 % du PIB. Elle note aussi les chocs récents liés au COVID-19, aux répercussions de l’invasion russe de l’Ukraine et aux prix de l’énergie.
Pour un fournisseur d’accès, ces variables se traduisent par une clientèle sensible au prix, des coûts d’énergie et d’importation moins prévisibles, et une difficulté à financer des cycles techniques en monnaie forte sur des revenus domestiques.
Le décalage de monnaie rend également trompeuse toute comparaison simple entre ARPU national en lei et forfaits locaux en roubles. On ne peut pas convertir proprement les prix de Bender sans une relation de change vérifiée et applicable. Mais on peut analyser le mécanisme : le revenu de détail reste socialement borné par le pouvoir d’achat local, tandis que l’économie de réseau reste techniquement bornée par des standards mondiaux. Une fibre qui casse doit être réparée avec du matériel réel ; un routeur saturé doit être remplacé ; une liaison amont doit être payée ; un technicien qualifié doit être retenu.
Le modèle ne peut pas vivre durablement d’un écart croissant entre prix local et coûts importés.
La visibilité BGP est un indicateur de santé, pas le bilan complet de l’entreprise
L’un des pièges de ce dossier serait de conclure trop vite à partir d’un seul plan technique. L’absence de visibilité d’AS49560 dans les données d’Hurricane Electric depuis juillet 2024 et le statut inactif chez IPinfo sont des signaux forts. Un fournisseur d’accès qui n’annonce plus de préfixes dans la table mondiale, ou qui n’apparaît plus avec des amonts et pairs visibles dans un jeu de données commercial, n’offre pas le même profil qu’un opérateur pleinement actif. Cela réduit la crédibilité d’une hypothèse de service internet indépendant normal, surtout après des annonces d’annulation de licences en 2023.
Pour autant, les autres traces doivent être intégrées. Des miroirs de registres listent encore des plages IPv4, certaines bases conservent des informations d’adresse et de contact, un as-set IRR associe Linkservice LLC à des objets de routage, et un annuaire de fournisseur affiche des mesures récentes sous le profil Linkservice.
Ces signaux peuvent avoir plusieurs explications : étiquetage ancien dans des bases de mesure, trafic d’hébergement ou de centre de données, équipements clients toujours configurés avec un ancien nom, persistance d’actifs non commerciaux, erreur d’attribution, reprise partielle par un autre acteur, ou exploitation résiduelle non visible par les mêmes collecteurs. Sans vérification directe de collecteurs BGP en temps réel et sans documents de licence actualisés, il serait imprudent de présenter l’un de ces scénarios comme certain.
Cette incertitude est elle-même économiquement instructive. Les télécommunications produisent des identités durables : ASN, objets RIPE, domaines, adresses IP, noms de domaine, coordonnées, boîtiers, câbles dans les cages d’escalier, contrats anciens, avis de clients. Quand l’activité de détail s’arrête ou se transforme, ces identités ne disparaissent pas simultanément. Une base de données peut garder une plage ; un outil BGP peut voir le retrait ; un forum peut continuer à discuter du fournisseur ; un utilisateur peut lancer un test de vitesse depuis un équipement dont l’étiquette commerciale date d’avant la migration.
L’économie réelle se situe entre ces couches.
Pour Linkservice LLC, le scénario le plus robuste est donc une entreprise dont l’histoire d’opérateur local est établie, dont l’activité a été profondément affectée par la procédure de licence, et dont l’état opérationnel actuel ne peut pas être affirmé comme normal à partir des éléments disponibles. Cette formulation évite deux erreurs opposées : effacer l’opérateur parce que son ASN paraît inactif, ou le traiter comme un fournisseur actif parce que des annuaires et mesures conservent son nom.
Un analyste doit plutôt demander ce qui reste de la valeur : abonnés, fibre, locaux, équipements, contrats, nom commercial, adresses, relation avec les propriétaires, éventuels droits d’usage et capacité à redevenir visible.
Le travail local de support est un actif difficile à transférer
Dans un marché résidentiel de fibre, le support de proximité est souvent sous-estimé. Les grands opérateurs peuvent acheter du matériel moins cher, mutualiser des plateformes et financer des promotions, mais ils ne remplacent pas instantanément la connaissance d’un immeuble, d’une armoire, d’une cage d’escalier ou d’un point de rupture récurrent. Les avis et discussions disponibles autour de Linkservice LLC décrivent des perceptions variées : prix jugés attractifs, vitesses satisfaisantes, stabilité appréciée par certains, mais aussi plaintes sur des interruptions ou des services télévisuels.
Ces opinions ne constituent pas une mesure auditée de qualité. Elles montrent cependant que l’attachement à un opérateur local ne vient pas seulement d’un prix ; il vient d’une relation de service.
Cette relation a une valeur économique directe. Un technicien qui connaît le parc réduit le temps de diagnostic. Une équipe de support locale peut comprendre les particularités d’un quartier, les habitudes de paiement, les problèmes de câblage dans certains immeubles ou les attentes des petites entreprises. Une société locale peut aussi adapter plus finement ses priorités : réparer rapidement un segment de clients fidèles, arranger une intervention avec un syndic, ou maintenir un dialogue avec des institutions locales. Pour un opérateur de taille limitée, ce capital humain compense partiellement l’absence d’économies d’échelle.
Mais le capital de support devient vulnérable lorsque la base d’abonnés n’est plus certaine. Les techniciens expérimentés quittent plus vite une société menacée. Les clients entreprises cherchent un fournisseur perçu comme durable. Les abonnés résidentiels, même attachés au service, choisissent la continuité si une autorité leur conseille de migrer. Les fournisseurs d’équipement limitent le crédit. Les propriétaires d’immeubles peuvent préférer un opérateur dont les autorisations paraissent moins risquées.
La perte de licence agit donc aussi comme une perte de savoir-faire collectif : le réseau ne se réduit pas à ses fibres, il inclut les personnes qui savent les maintenir.
Le cas de Linkservice LLC illustre une tension fréquente dans les marchés régionaux. Les petits opérateurs sont souvent ceux qui ont construit les premiers raccordements dans des zones négligées, testé des architectures FTTx avant que le marché ne soit entièrement mûr et créé une pression concurrentielle sur les acteurs installés. Les discussions historiques autour de Linkservice évoquent une fondation en 2005, un usage précoce du FTTx à Bender, une ouverture de bureau à Sovetskaya 54b en 2010, un canal externe vers l’Ukraine en 2012, puis des services d’IP téléphonie ou de télévision en 2013.
Ces éléments restent issus de récits copiés ou de forums, non d’un dossier officiel complet, mais ils sont cohérents avec l’ancienneté du domaine, l’ASN de 2009 et la mémoire locale du fournisseur. Ils suggèrent un opérateur qui n’était pas seulement revendeur, mais porteur d’une infrastructure et d’une culture technique locale.
La substitution organisée peut redessiner un marché en quelques semaines
Lorsqu’un fournisseur perd une licence ou voit son service menacé, la substitution ne se produit pas de manière neutre. Les clients ne comparent plus tranquillement les débits, les prix et les avis ; ils cherchent à éviter une coupure. Les annonces de 2023 ont explicitement nommé IDC et Monitoring comme alternatives pour les abonnés de Linkservice LLC, et des offres de migration avantageuses ont été signalées. Cette situation crée une asymétrie. L’opérateur menacé doit convaincre ses clients que son avenir reste viable, alors que les substituts peuvent vendre la sécurité, parfois avec une installation à coût réduit.
La valeur d’un parc de 6 000 abonnés peut alors s’évaporer rapidement. Dans un scénario normal, un opérateur local pourrait perdre quelques points de sa base chaque mois si un concurrent lance une promotion. Dans un scénario de licence, le taux de départ peut devenir massif, car chaque client se demande non pas quel fournisseur est préféré, mais quel fournisseur sera encore capable de fournir le service après la date annoncée. Les promotions d’équipement jouent alors un rôle stratégique : elles réduisent le coût de bascule au moment précis où la peur augmente le désir de bascule.
Ce phénomène explique pourquoi la concurrence dans les télécoms ne se mesure pas seulement à la part de marché. Elle se mesure aussi à la capacité de provoquer ou d’absorber des migrations. Un acteur avec une infrastructure déjà proche, des stocks d’équipement, une équipe de raccordement suffisante et un appui institutionnel peut transformer une crise réglementaire en acquisition de clients. Un petit opérateur, même apprécié, peut perdre sa base sans que ses câbles aient physiquement cessé d’exister. La question économique devient alors : qui contrôle le moment de migration ?
Si le client choisit calmement, la réputation du petit opérateur compte. Si le calendrier est imposé, le pouvoir de coordination du marché compte davantage.
Les autorités de fait ont présenté le report de l’annulation comme un délai destiné à protéger l’accès des abonnés. Du point de vue du consommateur, cette logique a une réalité : la connectivité domestique est devenue essentielle, et une interruption brutale toucherait le travail, l’éducation, les paiements, la communication familiale et les services publics. Du point de vue concurrentiel, le même délai organise aussi la redistribution de la clientèle. Il donne aux substituts une fenêtre pour proposer des conditions et aux clients une raison de changer.
Ainsi, la protection de continuité et la restructuration de marché peuvent se dérouler dans le même geste administratif.
Les griefs officiels doivent être distingués de l’économie de marché
Les annonces gouvernementales locales ont mentionné des violations liées à l’installation ou la mise en service de lignes, aux contrats de service et aux règles de données personnelles. Ces sujets ne sont pas accessoires dans les télécoms. Une ligne installée sans autorisation claire peut créer un conflit avec des propriétaires, des administrations ou d’autres réseaux. Un contrat mal formalisé peut fragiliser la relation client. Une conformité insuffisante sur les données personnelles peut devenir un risque systémique, puisque l’opérateur traite des identités, adresses, historiques de paiement et parfois des traces de service.
Cependant, l’analyse économique ne doit pas confondre trois niveaux. Le premier est la conformité réelle, qui nécessiterait les pièces complètes des procédures et les réponses de la société. Le deuxième est la communication des autorités de fait, qui expose les motifs allégués et le résultat annoncé. Le troisième est l’effet concurrentiel, c’est-à-dire la manière dont une sanction modifie la répartition des clients et du pouvoir de marché. Les éléments disponibles documentent surtout les deuxième et troisième niveaux.
Ils ne permettent pas de reconstituer avec certitude chaque manquement, chaque remédiation éventuelle ni la proportionnalité de la mesure.
Cette distinction protège aussi contre une lecture trop simple de la concurrence. Les rapports américains de 2020 et 2021 ont rapporté des suggestions d’utilisateurs et de la société civile selon lesquelles Interdnestrcom cherchait à éliminer des concurrents. Ces affirmations sont attribuées, non prouvées dans ce dossier. Elles indiquent néanmoins que certains observateurs percevaient le marché comme politiquement chargé.
Pour Linkservice LLC, cette perception pouvait suffire à affecter la confiance : si les clients croient qu’un opérateur indépendant ne pourra pas survivre face à un acteur dominant, ils peuvent migrer avant même que la qualité réelle ne se détériore.
Dans les télécommunications, la confiance est un actif mesurable par ses effets, même lorsqu’elle n’apparaît pas dans les comptes. Elle réduit le churn, facilite les renouvellements, justifie des paiements réguliers et soutient la patience du client en cas de panne. Lorsqu’une procédure publique répète qu’un fournisseur doit cesser ou perdre ses licences, la confiance se dégrade. Le fournisseur peut avoir une défense juridique, une histoire locale et des clients satisfaits ; il doit tout de même lutter contre un calendrier public qui change les calculs de chaque ménage.
Le marché national fibré laisse peu d’espace aux opérateurs moyens
La Moldavie présente une combinaison particulière : beaucoup de fournisseurs déclarants dans les années précédentes, mais des revenus concentrés entre quelques grands acteurs. En 2020, 111 fournisseurs d’internet fixe rapportaient au régulateur national ; en 2021, Moldtelecom, StarNet et Orange captaient ensemble près de 89 % des revenus fixes à large bande. Cette structure est typique d’un marché où de nombreux opérateurs locaux peuvent exister dans des niches géographiques, tandis que les investissements lourds, les marques, les offres groupées et les canaux de distribution renforcent les plus grands réseaux.
Pour un fournisseur comme Linkservice LLC, l’espace stratégique n’est donc pas de devenir un opérateur national. Il est de posséder une position locale suffisamment défendable : immeubles bien raccordés, clients fidèles, coûts d’intervention bas, service reconnu, présence dans les entreprises ou institutions de la ville, et capacité à acheter assez de capacité amont pour tenir les débits annoncés. Ce modèle peut être rentable si le réseau est amorti et si la réglementation reste prévisible. Il devient fragile si la société doit investir dans une nouvelle génération d’équipements au moment même où sa base d’abonnés est menacée.
Le passage généralisé à la fibre change aussi la nature de la différenciation. Auparavant, un opérateur local pouvait gagner des clients simplement parce qu’il offrait un accès plus rapide ou moins cher que les alternatives. Quand la fibre devient majoritaire, les clients comparent plus finement : stabilité du routeur, qualité Wi-Fi, débit international, latence vers les jeux ou services vidéo, rapidité d’intervention, offre télévisuelle, installation gratuite, durée d’engagement, disponibilité du support. Cette complexité favorise les opérateurs capables de gérer toute la chaîne d’expérience.
Elle peut également avantager un petit acteur très proche du terrain, mais seulement s’il a les moyens de maintenir la qualité.
La pression des offres groupées est un autre facteur. IDC se présente comme le plus grand opérateur de télécommunications de la région et met en avant des services populaires incluant internet fixe et forfaits mobiles. Un fournisseur local spécialisé dans l’accès fixe doit alors rivaliser avec un acteur qui peut répartir le coût d’acquisition client sur plusieurs services, tolérer des promotions plus agressives et vendre la commodité d’un guichet unique. Si Linkservice LLC disposait de services comme IPTV ou IP téléphonie dans son histoire commerciale, cela aurait aidé à retenir certains clients.
Mais ces services exigent eux aussi une plateforme, des droits, un support et une maintenance qui pèsent sur la marge.
Les actifs physiques ne valent que par leur droit d’usage
Un réseau fibre a une valeur matérielle visible : câbles, boîtiers, équipements actifs, locaux, alimentation, outils, stocks, dossiers clients. Mais sa valeur économique dépend du droit de l’utiliser et de la possibilité de facturer des services dessus. Si la licence disparaît, l’actif devient illiquide. Il peut encore intéresser un concurrent, un acheteur d’infrastructure ou un acteur qui veut récupérer des segments de réseau, mais sa valeur de continuité baisse fortement.
Les clients peuvent déjà être partis ; les équipements peuvent être vieillissants ; les contrats d’immeubles peuvent être incertains ; les adresses IP peuvent ne plus être annoncées ; le personnel peut s’être dispersé.
Le cas de Linkservice LLC oblige donc à regarder au-delà de la question : le réseau existe-t-il encore ? La meilleure question est : quels droits, quels clients et quelles capacités techniques restent attachés à ce réseau ? Un câble dans un immeuble sans abonné actif n’a pas la même valeur qu’un câble servant un foyer payé chaque mois. Un ASN sans préfixes visibles n’a pas la même valeur qu’un ASN utilisé dans une architecture multihomée avec amonts. Une adresse dans un annuaire n’a pas la même valeur qu’un bureau opérationnel avec techniciens et stock.
Un nom connu peut conserver de la valeur de marque, mais seulement si le client pense que le service reviendra ou continue légalement.
Cette logique explique pourquoi les signaux contradictoires doivent être gardés ouverts. Les mesures récentes sous le nom Linkservice peuvent indiquer une persistance utile, mais elles peuvent aussi être des traces d’étiquetage. Les plages listées par certains miroirs peuvent indiquer un inventaire attribué, mais pas nécessairement une annonce active. Le domaine public associé peut montrer une histoire de marque, mais pas une disponibilité commerciale. Les avis et forums peuvent témoigner d’une mémoire client, mais pas d’un bilan actuel. Le dossier doit donc rester analytique plutôt que conclusif.
Pour un concurrent, l’intérêt principal ne serait pas seulement les abonnés déjà migrés ; il serait la carte physique et sociale du réseau. Où les fibres passent-elles ? Quels immeubles étaient raccordés ? Quels segments sont réutilisables ? Quels clients entreprises avaient besoin de qualité supérieure ? Quels équipements peuvent être intégrés ? Quels anciens abonnés regrettent le service ? Ces questions déterminent la valeur résiduelle d’un opérateur local plus que la seule fiche d’ASN.
Ce que Linkservice LLC révèle sur les fournisseurs régionaux
Linkservice LLC n’est pas seulement un cas isolé de Bender. C’est un exemple de l’économie régionale des télécoms dans les petits marchés : une entreprise peut être techniquement compétente, localement connue et historiquement utile tout en restant exposée à des forces qu’elle ne contrôle pas.
La densité d’une ville aide à construire le réseau ; la fibre nationale élève les attentes ; le revenu local limite les prix ; le matériel mondial impose des coûts en devises ; la licence détermine la continuité ; les concurrents plus grands peuvent subventionner la migration ; les bases de données techniques conservent des traces longtemps après les décisions administratives.
Le premier enseignement est que la taille minimale viable monte avec la maturité du marché. Dans les années d’expansion initiale, un petit opérateur peut gagner par agilité : il câble des immeubles, répond vite, propose des prix agressifs et attire des clients déçus par les opérateurs dominants. Lorsque le marché devient massivement fibré, la concurrence se déplace vers le renouvellement, la fiabilité, le support, la conformité, les offres groupées et la capacité financière. La même base de 6 000 abonnés qui pouvait être une réussite locale peut devenir insuffisante pour absorber une crise réglementaire et un cycle d’investissement simultané.
Le deuxième enseignement est que la régulation locale peut décider du sort économique avant que les clients ne se prononcent. Si un opérateur perd ou risque de perdre ses licences, les abonnés ne sont plus dans un marché de préférence ; ils sont dans un marché de continuité. Les substituts deviennent attractifs même sans supériorité technique démontrée, parce qu’ils promettent de rester disponibles. Dans ce contexte, une promotion de raccordement vaut plus qu’une baisse de prix mensuelle : elle retire au client le dernier coût psychologique de la migration.
Le troisième enseignement est que l’incertitude technique est fréquente après une rupture commerciale. Les adresses IP, les objets RIPE, les as-sets, les bases de géolocalisation, les annuaires et les tests de vitesse ne se mettent pas tous à jour au même rythme. Un analyste doit donc refuser les conclusions binaires. Pour Linkservice LLC, le dossier appuie fortement l’existence historique, la base locale et la crise de licence ; il appuie aussi une perte de visibilité BGP récente ; il n’appuie pas une affirmation simple de service résidentiel normal en 2026.
Une lecture économique finale
L’économie de Linkservice LLC peut être résumée en une tension entre proximité et vulnérabilité. La proximité donne de la valeur : connaissance des immeubles, coûts d’intervention potentiellement faibles, identité locale, mémoire client, capacité à servir des particuliers et des personnes morales dans une ville précise. La vulnérabilité retire cette valeur par couches : prix de détail comprimés par IDC et Monitoring, dépendance à des équipements importés, absence de conversion fiable entre les monnaies de référence, incertitude de licence, visibilité BGP affaiblie et contexte institutionnel transnistrien.
Dans un scénario stable, une base de 6 000 abonnés dans une ville dense aurait pu soutenir un opérateur régional sobre, surtout si le réseau était déjà amorti et si le service local était apprécié. Le modèle aurait reposé sur une discipline stricte : limiter les coûts de support sans perdre la qualité, acheter la capacité amont au bon niveau, remplacer les équipements par vagues, préserver la confiance des propriétaires et des clients entreprises, et éviter une guerre de prix frontale avec les acteurs dominants.
Ce modèle n’aurait pas nécessairement produit une forte croissance, mais il aurait pu produire une utilité locale et une rentabilité raisonnable.
Dans le scénario documenté par les annonces de 2023 et les données de routage récentes, la stabilité manque. Une procédure d’annulation transforme les abonnés en clientèle mobile. Les substituts apparaissent avec des offres ciblées. Les clients arbitrent en faveur de la continuité. Les signaux BGP ultérieurs affaiblissent l’hypothèse d’un opérateur indépendant visible. Les traces restantes décrivent davantage une empreinte historique et peut-être résiduelle qu’une position commerciale pleinement confirmée.
L’entreprise conserve une importance analytique parce qu’elle montre comment un fournisseur régional peut être économiquement réel même lorsque sa visibilité actuelle devient contestée.
Le point le plus important est peut-être celui-ci : dans les télécoms locales, l’avantage technique ne survit pas sans autorisation, et l’autorisation ne crée pas de marge si le marché ne paie pas assez pour le cycle complet du réseau. Linkservice LLC se situe exactement à ce croisement. Son histoire publique suggère un opérateur qui a compté pour Bender, qui a participé à la concurrence locale, qui a servi des milliers d’abonnés et qui a laissé une empreinte durable dans les registres techniques.
Son dossier récent montre que cette empreinte peut être séparée de l’exploitation actuelle par une combinaison de décisions de licence, de migration de clientèle, de prix concurrents et de retrait de visibilité BGP.
Les limites de preuve restent donc essentielles. On ne sait pas si Linkservice LLC a obtenu de nouvelles licences après juillet 2023, poursuivi une activité non résidentielle autorisée, vendu ou loué une partie de son infrastructure, opéré sous une autre forme, ou seulement persisté dans des bases de données. On ne connaît pas ses derniers tarifs officiels, ses contrats entreprises, ses revenus IPTV, ses coûts d’amont ni son parc exact d’équipements. On ne sait pas quelle part des 6 000 abonnés était résidentielle, professionnelle ou publique.
On ne sait pas quelles plages d’adresses restent effectivement attribuées, visibles, transférées ou mal étiquetées. Ces inconnues empêchent un verdict définitif, mais elles ne réduisent pas l’intérêt économique du cas.
Pour Bender, l’enjeu dépasse une entreprise. Il touche à la diversité des fournisseurs, à la résilience des accès domestiques, au pouvoir de marché des substituts, à la qualité du support local et à la capacité d’un territoire de fait à maintenir une concurrence crédible dans un secteur essentiel. Pour les marchés comparables, Linkservice LLC rappelle qu’un petit fournisseur d’accès n’est viable que si quatre conditions tiennent ensemble : une base dense, une marge suffisante, une conformité défendable et une connectivité amont visible.
Quand l’une d’elles cède, les autres ne s’effondrent pas toujours immédiatement, mais elles perdent vite leur valeur économique.
Sources
- https://www.anrceti.md/node/23418
- https://www.anrceti.md/news_09072024
- https://www.anrceti.md/date_generale_ce
- https://mail.anrceti.md/news_031024
- https://en.anrceti.md/news_240921
- https://en.anrceti.md/news_140422
- https://en.anrceti.md/news_090421
- https://moldova.mom-gmr.org/en/findings/indicators/
- https://www.worldbank.org/ext/en/country/moldova
- https://data.worldbank.org/country/MD
- https://www.bnm.md/en/content/official-exchange-rates
- https://bnm.md/ro/node/67218
- https://freedomhouse.org/country/transnistria
- https://www.ecoi.net/en/document/2071144.html
- https://www.ecoi.net/de/dokument/2048126.html
- https://novostipmr.com/ru/content/s-18-iyulya-ranee-vydannye-licenzii-kompanii-linkservis-budut
- https://www.novostipmr.com/en/node/141138
- https://novostipmr.com/ru/news/23-03-31/arbitrazhnyy-sud-otsrochil-annulirovanie-licenziy-linkservisa-do
- https://novostipmr.com/ru/content/18-iyulya-budut-annulirovany-licenzii-linkservisa-napominayut-v
- https://novostipmr.com/ru/content/licenzii-linkservisa-budut-annulirovany-18-iyulya
- https://novostipmr.com/ru/content/zhitelyam-bender-predlagayut-vygodnye-usloviya-dlya-podklyucheniya-k
- https://np-inform.com/index.php/sobytiya/item/1288-linkservis-ostaetsya-v-benderakh
- https://2ip.ru/isp/Linkservice%2BLtd/
- https://2ip.ru/as/49560/
- https://ipinfo.io/AS49560
- https://bgp.he.net/AS49560
- https://bgp.he.net/irr/as-set/AS-LINKSERVICE
- https://ipregistry.co/AS49560
- https://ip2whois.ru/asn/49560
- https://ar.ipshu.com/asn/49560
- https://www.pdflibr.com/AS49560
- https://www.ipaddress.com/website/links.md/
- https://www.ipaddress.my/92.51.58.100
- https://www.ip2location.com/92.51.63.208
- https://scamalytics.com/ip/isp/linkservice-llc
- https://mapcarta.com/W289102548
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/page-45
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/page-51
- https://disput-pmr.ru/threads/%D0%9A%D0%BE%D0%BC%D0%BF%D0%B0%D0%BD%D0%B8%D1%8F-%D0%9B%D0%B8%D0%BD%D0%BA%D1%81%D0%B5%D1%80%D0%B2%D0%B8%D1%81.6081/page-53
- https://otzovik.com/reviews/internet-provayder_linkservis_benderi_pridnestrove/
- https://forum-pmr.net/showthread.php?p=61387
- https://www.monitoringmd.com/
- https://eng.idc.md/internet/home
- https://eng.idc.md/connection/internet
- https://eng.idc.md/
- https://bgp.he.net/irr/as-set/AS-STARNET
- https://bgp.gibir.net.tr/as/31252
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance