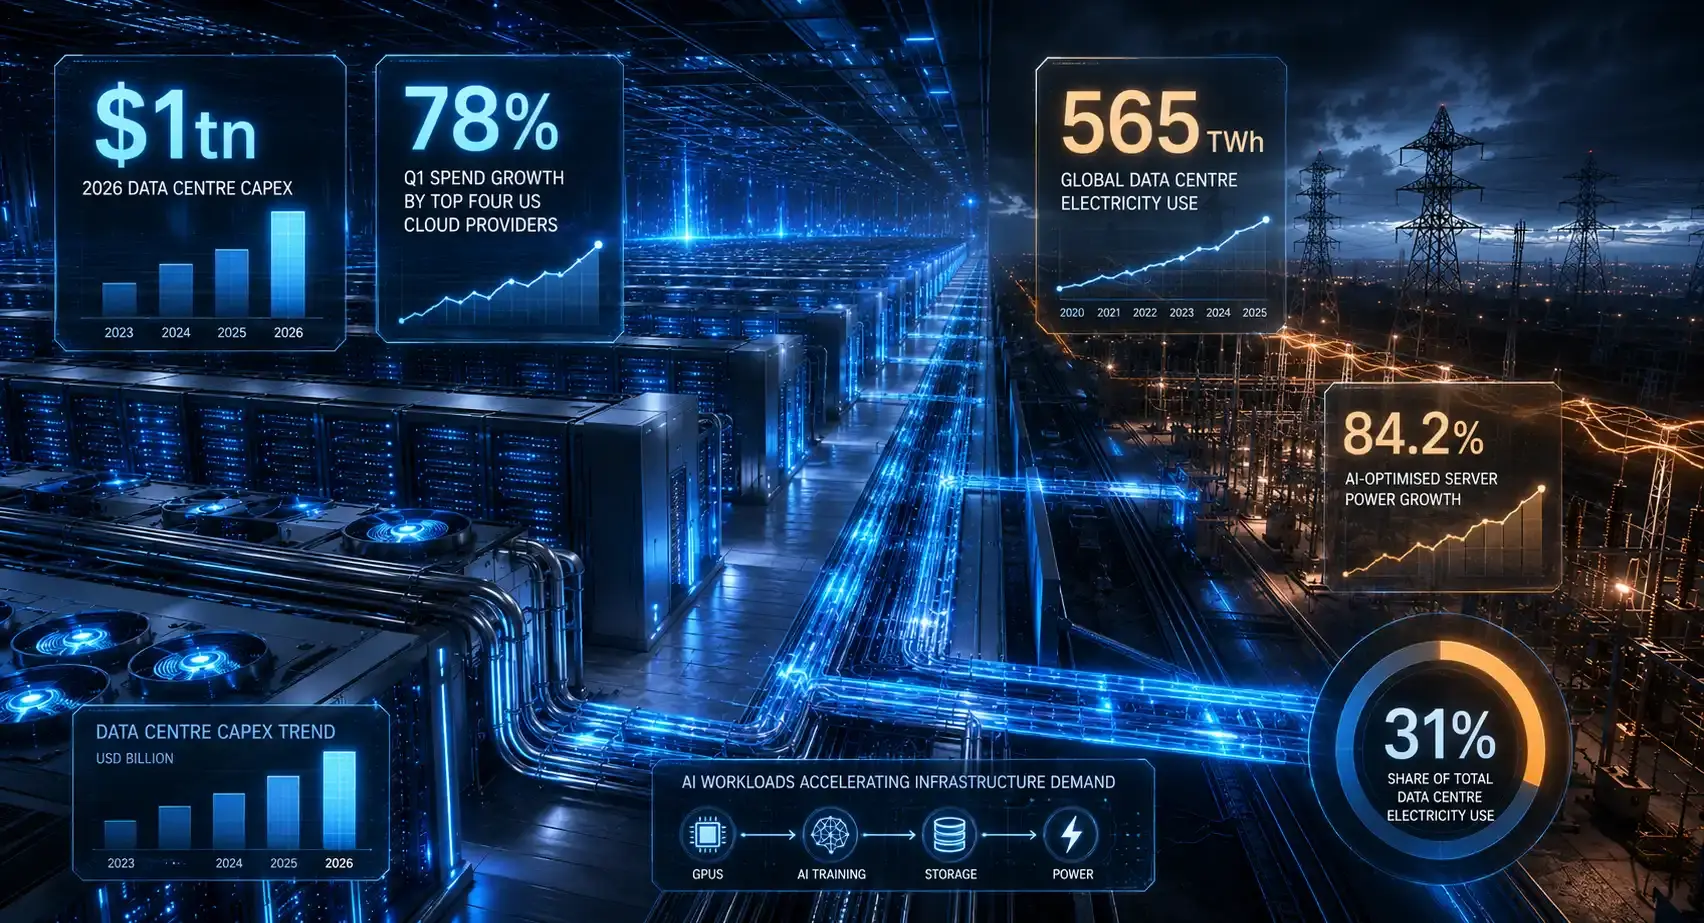
- Dell'Oro erwartet, dass bis 2030 fast 200 GW Rechenzentrumskapazität hinzukommen – der Haupttreiber des prognostizierten Infrastruktur-Umsatzwachstums.
- Das Wärmemanagement dürfte am stärksten wachsen, da höhere Rack-Dichten die Nachfrage nach Flüssigkeitskühlung und größeren Stromversorgungssystemen erhöhen.
Die Fakten
Die Dell'Oro Group erwartet, dass die weltweiten Herstellerumsätze mit physischer Rechenzentrumsinfrastruktur (DCPI) bis 2030 120 Mrd. US-Dollar erreichen – das entspricht einer durchschnittlichen jährlichen Wachstumsrate von 22 % gegenüber 2025.
Die Prognose umfasst Ausrüstung zur Unterstützung der IT-Kapazität von Rechenzentren, darunter USV-Anlagen, Stromverteilung, Wärmemanagement, Racks, Containment, Software und Dienstleistungen. Dell'Oro erwartet, dass bis 2030 fast 200 GW Rechenzentrumskapazität hinzukommen, und erklärt, der Großteil des Umsatzwachstums werde aus diesen Kapazitätserweiterungen resultieren und nicht aus einem starken Anstieg der Infrastrukturausgaben pro Megawatt.
Bei den jährlichen Kapazitätserweiterungen dürfte 2026 das stärkste Wachstum gegenüber dem Vorjahr erreicht werden, bevor es sich abschwächt – bis 2030 bleiben die Zuwächse jedoch im zweistelligen Bereich. Das Wärmemanagement gilt als das am schnellsten wachsende DCPI-Segment, gestützt durch Flüssigkeitskühlung. Höher bewertete Dreiphasen-USV-Anlagen dürften schneller wachsen als kleinere Einheiten, da KI-Installationen größere Leistungsblöcke benötigen.
Die Einordnung
Der nützlichste Teil der Prognose ist die Frage, was die 120-Mrd.-US-Dollar-Marke antreibt. Dell'Oro erwartet, dass der Großteil des Anstiegs darauf zurückgeht, dass Betreiber zusätzliche Rechenzentrumskapazität schaffen – nicht auf deutlich höhere Infrastrukturausgaben pro Megawatt. Mit anderen Worten: Es handelt sich vor allem um eine Mengenprognose: Mehr IT-Kapazität bedeutet mehr USV-Anlagen, Stromverteilung, Kühlausrüstung und Racks.
KI verändert die Zusammensetzung dieser Ausgaben. Höhere Rack-Dichten erhöhen den Bedarf an Flüssigkeitskühlung und größeren Stromversorgungssystemen; Anbieter, die dieselbe neue Kapazität bedienen, können daher sehr unterschiedlich wachsen. Die Prognose hängt weiterhin davon ab, dass geplante Kapazitäten zu realen Projekten werden. Fast 200 GW müssen die Phasen Stromverfügbarkeit, Bau, Ausrüstungslieferung und Inbetriebnahme durchlaufen, bevor sie zu betriebener Infrastruktur werden. Für BTW-Leser ist die 120-Mrd.-US-Dollar-Marke daher kein bereits gesicherter Umsatz.
Verzögerungen bei der Bereitstellung von Rechenzentren würden auch die Infrastrukturausgaben verschieben, die diese Kapazität stützen sollen.
Was zu beobachten ist
Achten Sie auf die nächste Prognose von Dell'Oro und mögliche Änderungen am Ausblick für fast 200 GW Kapazität sowie an der prognostizierten Umsatzwachstumsrate von 22 %. Das Segmentwachstum bei Flüssigkeitskühlung, Kältemaschinen und USV-Anlagen mit höherer Kapazität zeigt, wie die KI-Dichte den Ausrüstungsmix verändert. Überarbeitungen beim Zeitplan der Kapazitätserweiterungen würden darauf hindeuten, dass Verzögerungen bei Netzausbau, Bau oder Genehmigungen zunehmend die gesamte Marktprognose beeinflussen.
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten