Summary
- سجلت SBA، في ملحق نتائج الربع الثالث المودع لدى هيئة الأوراق المالية الأميركية، إيرادات نقدية من تأجير المواقع في الولايات المتحدة بلغت 453.6 مليون دولار، بانخفاض 17.2 مليوناً عن الفترة نفسها من 2025. زادت الإيجارات الدولية 23.4 مليوناً، لكن التدفق النقدي من الأبراج على مستوى المجموعة زاد نصف مليون دولار فقط.
- تخصم توقعات الشركة لعام 2026 ما بين 111 و112 مليون دولار من الإيرادات الأميركية بسبب فقدان عقود مرتبطة بـSprint وEchoStar. تضيف العقود الجديدة وتعديلات العقود 34 إلى 35 مليوناً، وتضيف زيادات الإيجار المنصوص عليها في العقود القائمة 51 إلى 52 مليوناً.
- أنفقت الشركة 300 مليون دولار على إعادة شراء أسهم في الربع، ودفعت توزيعات بقيمة 131.3 مليوناً، وبنت 213 برجاً، وباعت أصولها البرجية في تشيلي والإكوادور. يتحرك رأس المال بسرعة؛ شغل المواضع التي تركها العملاء يحتاج وقتاً أطول.
فاتورة المساحة التي خلت
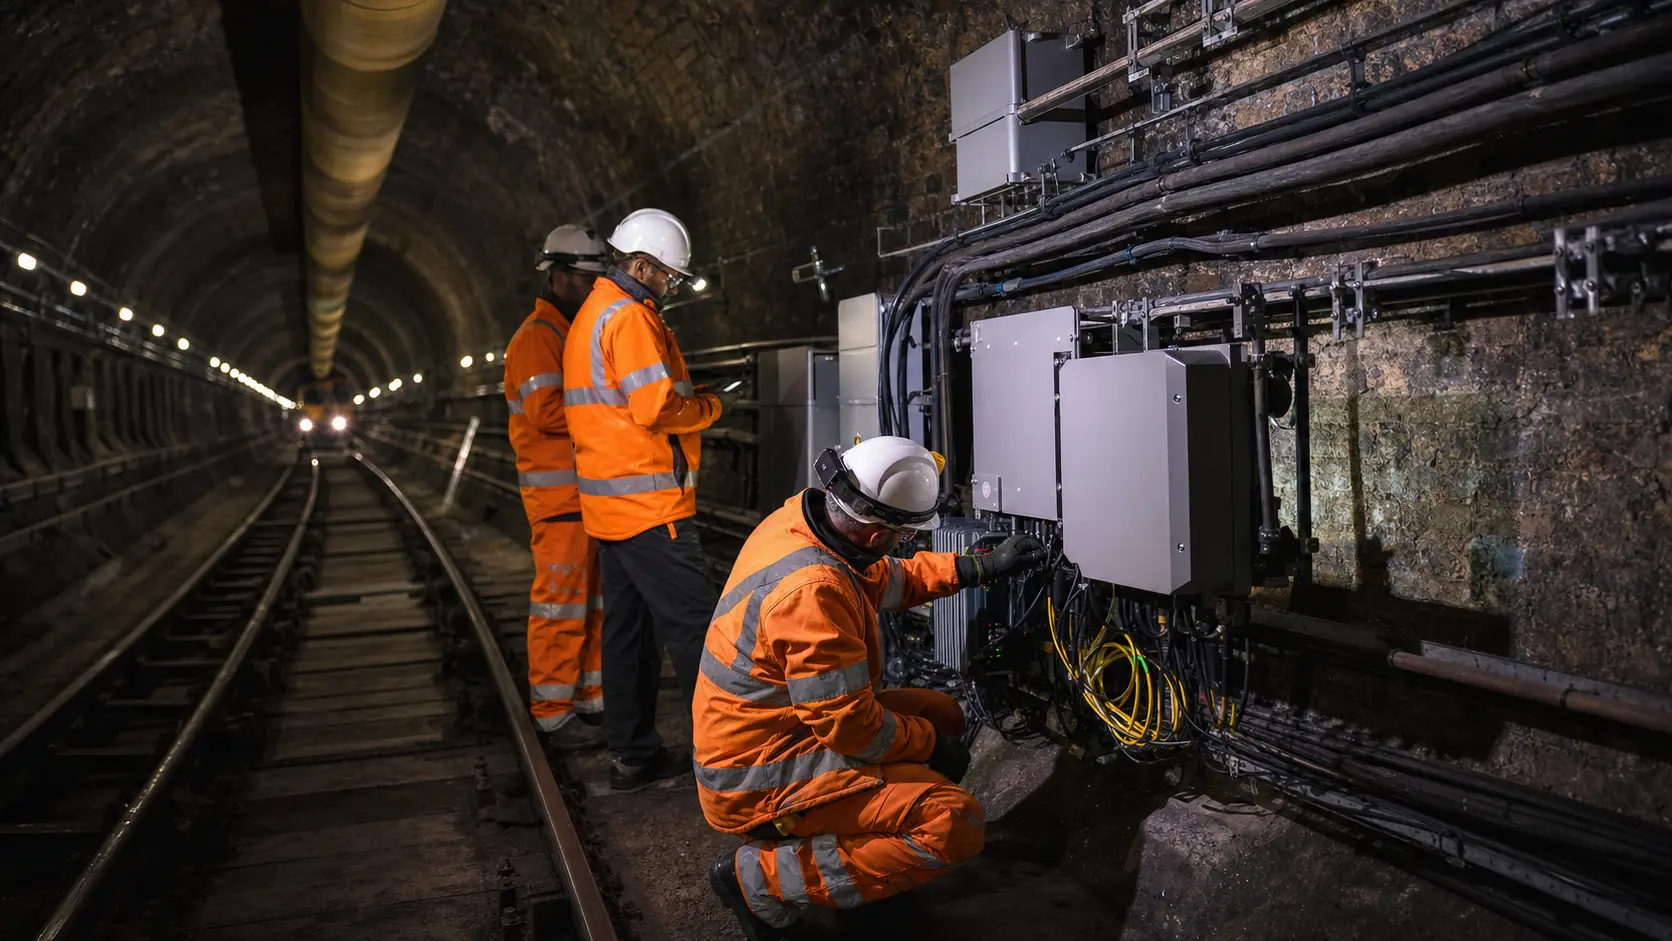
لا تحتاج خسارة مستأجر إلى سقوط برج. يزيل مشغل الهاتف معدات البث، فتظل البنية والأرض والصيانة في دفاتر المالك، ويغيب بند الإيجار الشهري. لهذا تبدو توقعات SBA Communications السنوية أكثر إفادة من صورة صف جديد من الأبراج. تتوقع الشركة خسارة 55 إلى 56 مليون دولار من دخل التأجير الأميركي بسبب اندماج شبكة Sprint، و56 مليوناً أخرى مرتبطة بـEchoStar.
يجمع ملف النتائج الأصلي البندين في أثر يتراوح بين 111 و112 مليون دولار لعام 2026. في الجهة المقابلة، تقدر الشركة زيادة الإيرادات من عقود الإيجار الأميركية الجديدة وتعديلات القائمة بين 34 و35 مليوناً. وترفع الزيادات التعاقدية إيجارات العملاء الباقين بمقدار 51 إلى 52 مليوناً. يستطيع العقد القائم أن يدفع أكثر، لكنه لا يدفع عن موضع أخلاه عميل آخر. ومع فقدان اعتيادي بين 22 و24 مليوناً، يبلغ إجمالي الإيراد المفقود بسبب أنواع الإلغاء الثلاثة 133 إلى 136 مليون دولار قبل احتساب العقود الجديدة والزيادات وبقية البنود الإيجابية. وبعد احتساب تلك الإضافات، تتوقع SBA إيرادات أميركية من تأجير المواقع بين 1.815 و1.825 مليار دولار، بعد 1.866 مليار في 2025.
تظهر المشكلة في الأداء الفعلي أيضاً. في الربع الثاني، انخفضت إيرادات الإيجار النقدية الأميركية 17.2 مليون دولار قياساً بالربع المناظر من العام الماضي، إلى 450.2 مليوناً. وفي الثالث تكررت قيمة الانخفاض السنوي نفسها، إلى 453.6 مليوناً. هاتان مقارنتان مع ربعين مختلفين من 2025، وليستا تغيراً بين ربعين متتاليين. كما تراجع التدفق النقدي من الأبراج الأميركية 18.2 مليون دولار في الربع الثالث، إلى 380.6 مليوناً.
نمو في الخارج، هامش ضيق للمجموعة
ارتفعت إيرادات الإيجار النقدية الدولية 23.4 مليون دولار في الربع الثالث إلى 207.4 ملايين. وارتفعت إيرادات تأجير المواقع المجمعة 9 ملايين إلى 665.4 مليوناً. غير أن التدفق النقدي للأبراج في المجموعة لم يتحسن إلا 0.5 مليون دولار، ليصل إلى 526.9 مليوناً. أما الأموال المعدلة من العمليات، وفق مقياس الشركة AFFO، فانخفضت 17.6 مليوناً إلى 337.3 مليوناً. يساند الخارج سطر الإيرادات، لكن خسارة الولايات المتحدة وبقية التكاليف تضيق ما يبقى بعده.
وتعيد SBA اختيار البلدان التي تريد العمل فيها. باعت جميع أبراجها وأصولها المرتبطة بها في تشيلي والإكوادور يوم 10 سبتمبر. واتفقت على بيع أصول بيرو، لكن الصفقة تنتظر موافقة الجهات التنظيمية. تتوقع الشركة أن تخفض عمليتا البيع المكتملتان إيرادات تأجير المواقع المتوقعة لعام 2026 بنحو 10 ملايين دولار، والتدفق النقدي للأبراج بنحو 6 ملايين. لم تُدرج أثر بيرو في التوقعات الحالية لأن موعد الإغلاق غير محسوم. الانسحاب يوفر تركيزاً تشغيلياً، وثمنه دخل كان يأتي من الأصول المباعة.
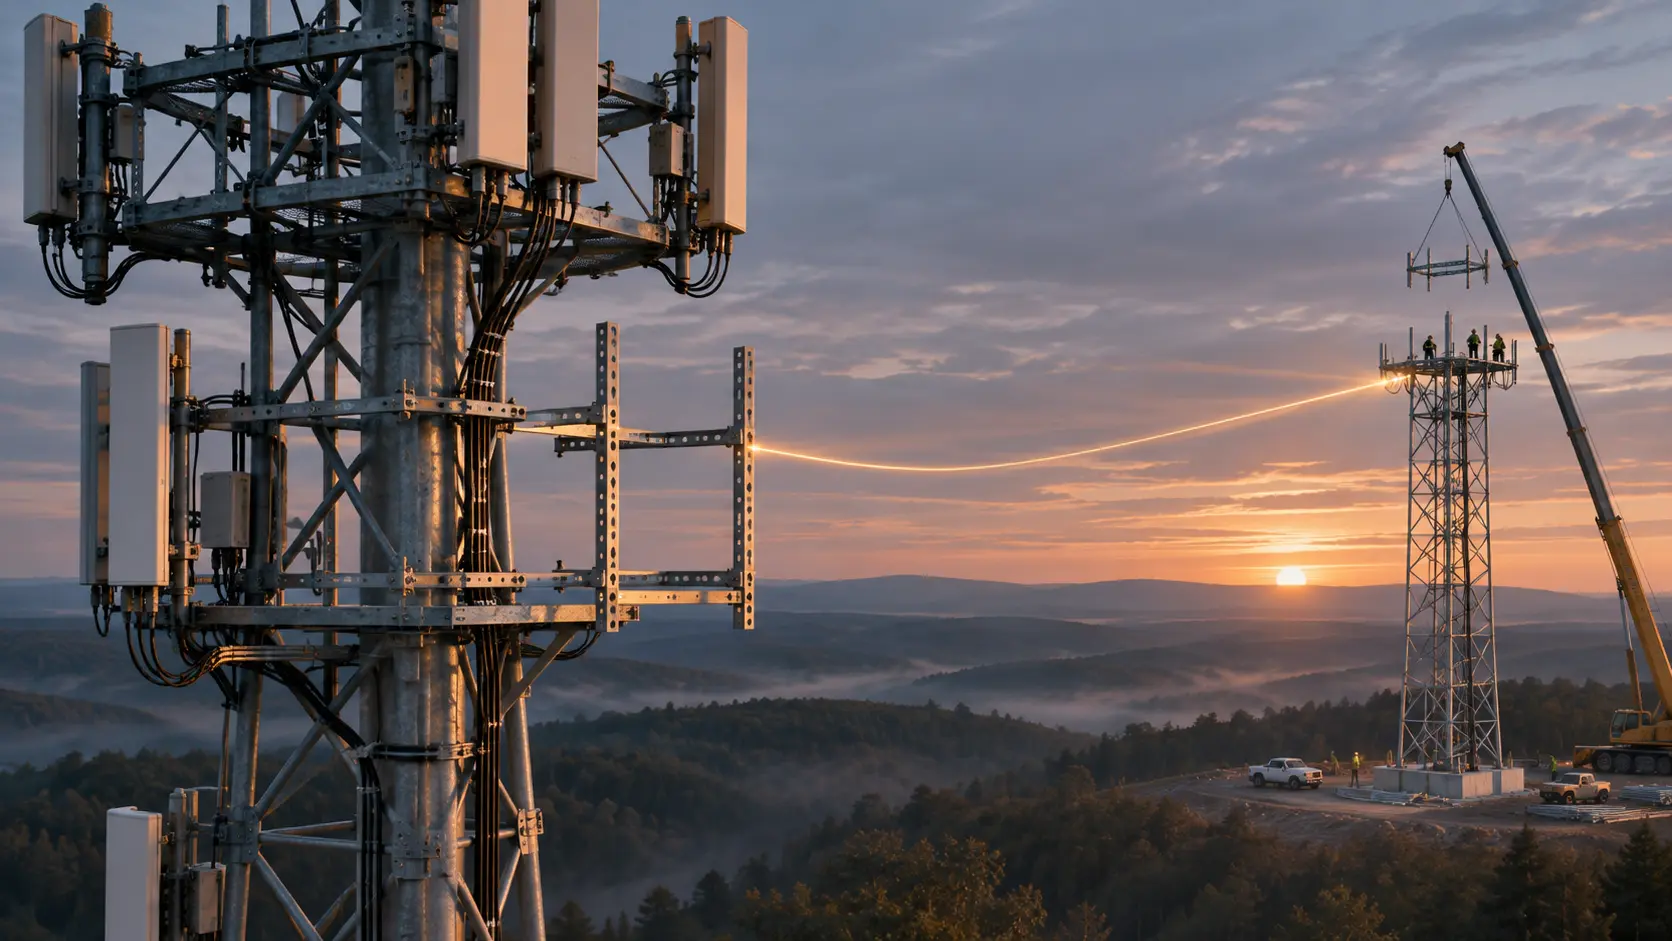
في البلدان التي أبقتها، تسارعت أعمال البناء. أتمت الشركة 213 برجاً في الربع الثالث، منها 210 خارج الولايات المتحدة؛ وفي الربع الثاني بنت 109 أبراج، منها 99 دولياً. بلغ الإنفاق الرأسمالي النقدي في الربع 105.2 ملايين دولار، منها 91.1 مليوناً لإنفاق اختياري على البناء والتوسعة والاستحواذ وحقوق الأرض. رفعت SBA توقع هذا الإنفاق السنوي إلى 480–490 مليون دولار، بزيادة 20 مليوناً عند منتصف النطاق عن توقع أغسطس. وتراجع عدد المواقع المملوكة أو المشغلة من 46,390 بنهاية يونيو إلى 45,252 بنهاية سبتمبر. تضع الشركة 1,358 موقعاً في خانة واحدة تجمع الإلغاء وإعادة التصنيف والبيع؛ لا يمكن تحويل العدد كله إلى رقم للمبيعات.
النقد يغادر قبل أن يبدأ الإيجار الجديد
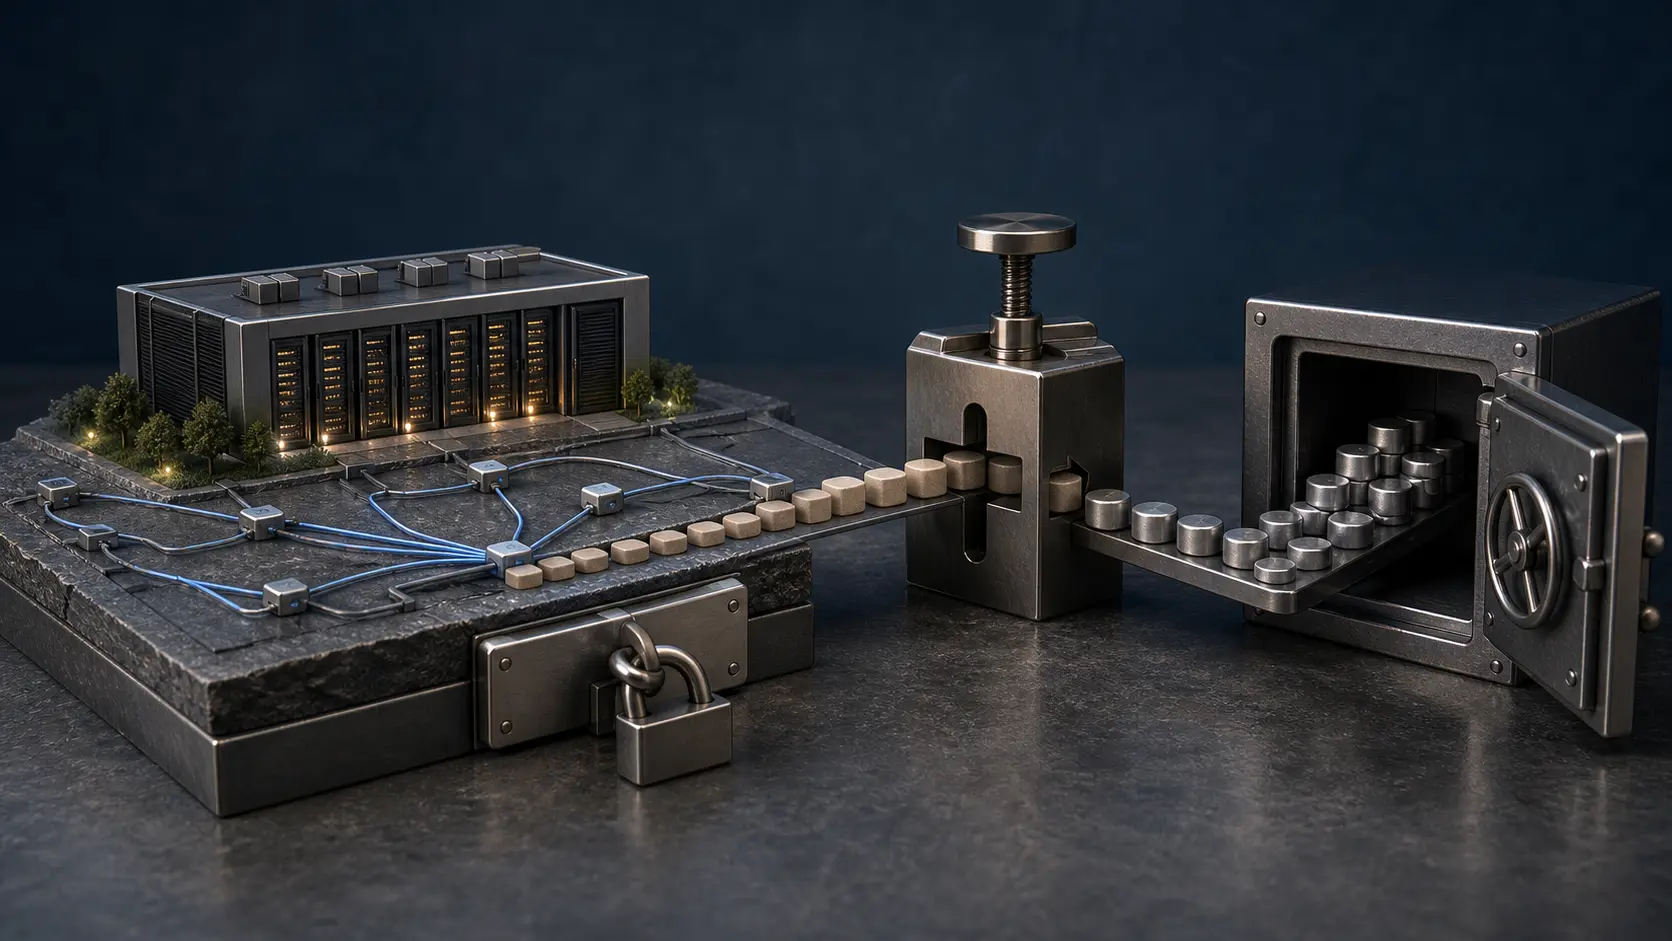
اشترت SBA في الربع الثالث 1.7 مليون سهم من أسهمها مقابل 300 مليون دولار، بمتوسط 179.68 دولار للسهم، وألغتها. ودفعت 131.3 مليون دولار توزيعات. بلغ مجموع النقد المتجه إلى المساهمين 431.3 مليوناً، في ربع شهد إنفاقاً رأسمالياً نقدياً قدره 105.2 ملايين. إعادة الشراء تقلص عدد الأسهم فوراً. البرج الجديد يحتاج موقعاً مناسباً وعقداً وتجهيزات وبدء فوترة قبل أن يسدد كلفته.
في يوليو غيّرت الشركة هيكل الدين. أصدرت سندات غير مضمونة بقيمة 3.5 مليارات دولار، واستخدمت صافي العائد أساساً لسداد مليار دولار مسحوب من التسهيل الدوار القديم وقرض لأجل بقيمة 2.2 مليار. يبين إفصاح التمويل تسهيلاً دواراً جديداً غير مضمون يصل إلى 2.5 مليار دولار ويستحق في يوليو 2031. هبط الدين المضمون من 9.8 مليارات دولار نهاية يونيو إلى 6.5 مليارات نهاية سبتمبر، فيما بلغ الدين الإجمالي نحو 13 ملياراً. تبدلت مطالبة المقرضين بأصول الشركة، وبقيت مطالبة الشركة بمستأجر جديد مسألة تجارية.
أضافت SBA في سبتمبر برنامج أوراق تجارية بسقف 2.5 مليار دولار. يعتمد البرنامج على الالتزامات غير المستخدمة في التسهيل الدوار؛ كل مبلغ يصدر عبره ينقص المتاح من ذلك التسهيل. لم يكن هناك رصيد قائم في أي منهما وقت إعلان نوفمبر. يمنح هذا الترتيب مرونة في توقيت الاقتراض ضمن سقف مشترك، لا خزانتين مستقلتين.
لا تنشر SBA جدولاً يحدد متى سيحل مستأجر جديد محل كل عقد من أثر Sprint وEchoStar البالغ 111–112 مليون دولار؛ ارتفاع مساهمة العقود الجديدة فوق 35 مليوناً في جدول الإيرادات القادم سيغير التقييم. أما الآن فقد دفعت الأموال للمساهمين ونقلت البناء إلى أسواق مختارة، بينما لا تزال المساحات الأميركية الشاغرة تنتظر من يستأجرها.
الوثائق الأصلية
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات