
الخلاصة
- يخفّض المضيف المحايد تكرار الأعمال المدنية والطاقة والموافقات داخل بيئة لا تسمح إلا بساعات قليلة من العمل ليلاً. غير أن المصادر العامة لا تكشف وفراً مدققاً ولا تكلفة العطل الذي قد يصيب عدة مشغلين معاً.
- حققت الشركة البريطانية إيرادات قدرها 11.62 مليون جنيه إسترليني في السنة المالية 2025، بينما استهلك التشغيل 67.72 مليوناً والاستثمار 103.25 ملايين. ومُوّل البناء بإصدار أسهم بقيمة 55 مليوناً واقتراض 165 مليوناً من طرف ذي صلة.
- تنتقل ملكية البنية التي تُبنى إلى Transport for London. لذلك تكمن قيمة Boldyn في الامتياز والتكامل مع المشغلين والمعرفة الميدانية، لا في ملكية دائمة لكل كابل. وتُقاس شرعية هذا النفوذ بالتكلفة الكلية والتوافر وسرعة التحديث وإمكان الخروج.
المساحة النادرة أهم من الألياف
منحت Transport for London في يونيو 2021 امتيازاً مدته عشرون عاماً إلى BAI Communications، التي أصبحت Boldyn. وكان الهدف إيصال الاتصالات المتنقلة إلى المحطات والأنفاق، وإنشاء عمود رقمي أوسع للمدينة.
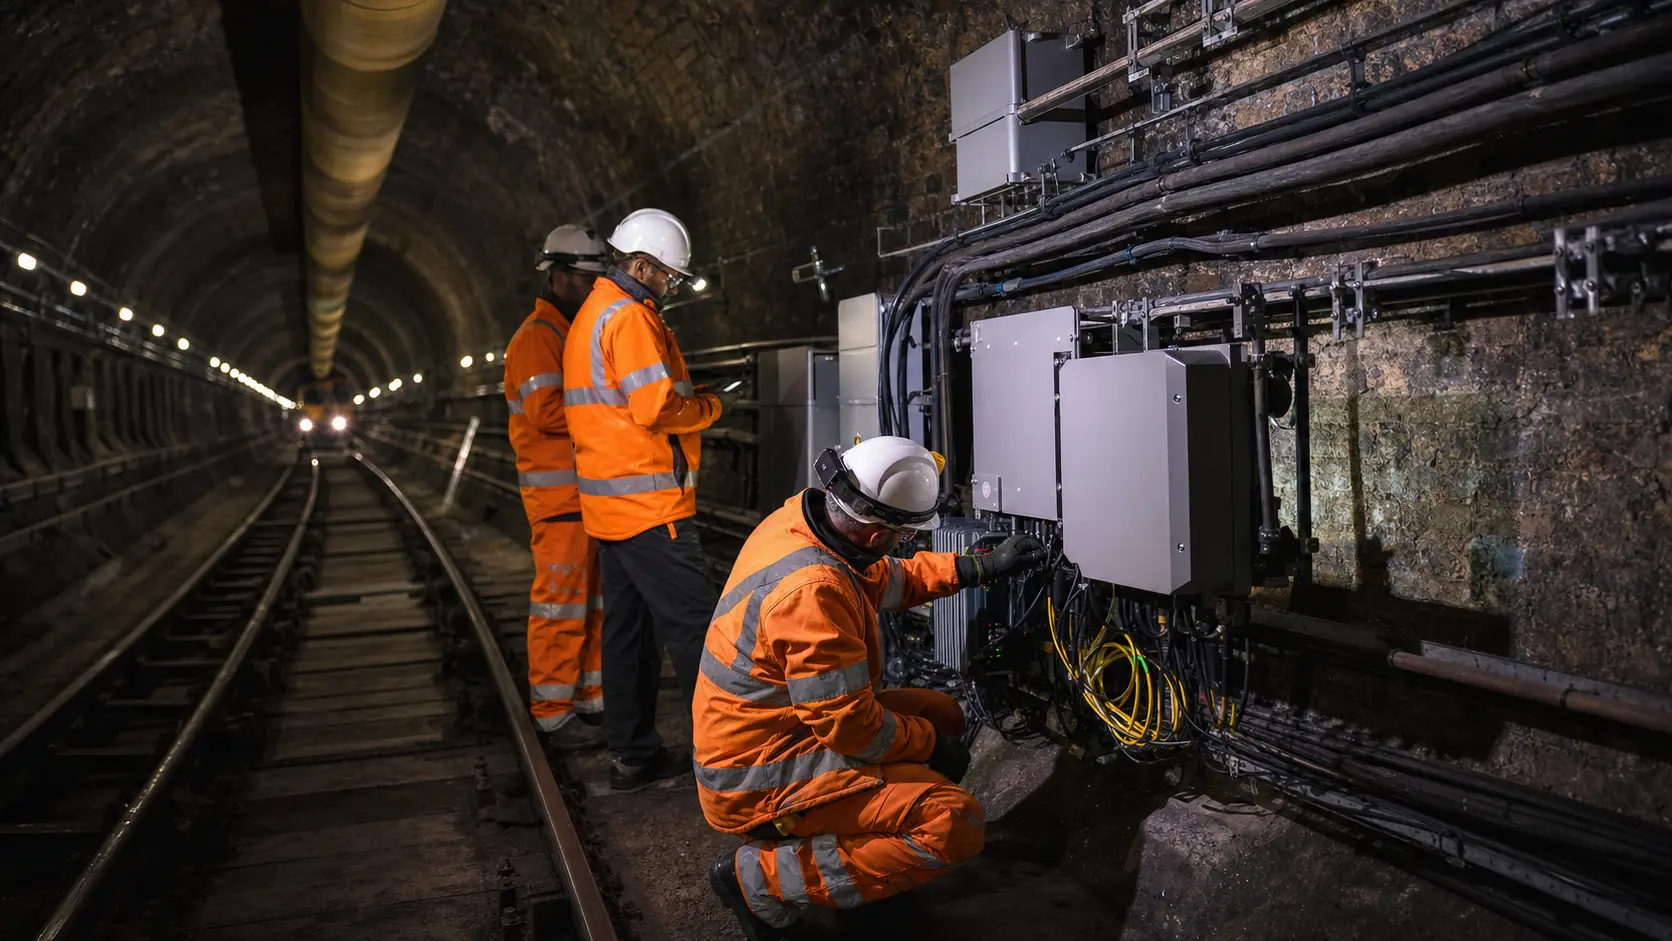
تقدم TfL مورداً لا تستطيع شركة خاصة تصنيعه: حق الدخول إلى سكة حديد عاملة. فالأنفاق والمحطات والقنوات وأعمدة الإنارة تصلح لحمل الشبكة، لكنها تأتي مع شروط السلامة والتراث والطاقة والحرارة والتبريد وإعادة فتح الخدمة صباحاً.
تبني Boldyn الطبقة المشتركة. وتصف تسعة مواقع تسميها «فنادق المحطات القاعدية»، تضع فيها شركات الاتصالات معداتها، ثم تمتد الألياف والراديو إلى الردهات والأرصفة والأنفاق.
تحتفظ Three UK وEE وVodafone وVirgin Media O2 بالطيف والإعدادات والعلاقة مع العميل. لذلك قد تنتهي Boldyn من البنية في محطة، بينما لا تكون كل شركة قد فعّلت خدمتها بعد.
هنا تتكاثر معاني كلمة «اكتمل»: اكتمال الطبقة السلبية، قبول النظام المشترك، تشغيل شركة واحدة، تشغيل الشركات الأربع، وجود إشارة على الرصيف، واستمرارها في النفق التالي. جمع هذه الحالات في نسبة واحدة يوفر مساحة في البيان الصحفي، لا في الشبكة.
وسيستضيف النظام نفسه Emergency Services Network. وبذلك يتجاوز الاعتماد المشترك مكالمة الراكب أو بريده ليصل إلى اتصالات السلامة العامة. لا ينبغي نشر تفاصيل حساسة، لكن التوافر الكلي وزمن الاستعادة ليسا سراً عسكرياً.
ملكية TfL وموقع Boldyn
تقول Boldyn إن الاستثمار المخطط في برنامج لندن يتجاوز مليار جنيه إسترليني. وقال مسؤول فيها في أواخر 2025 إن نحو مليار جرى استثماره، وذكر 137 محطة و217 مقطع نفق. هذه أرقام تنسب إلى المجموعة، وليست نتائج موحدة ومدققة للشركة البريطانية.
تكشف حسابات BOLDYN NETWORKS UK LIMITED الحد الأهم. فملاحظة امتياز الخدمة تنص على انتقال ملكية أصول البنية إلى TfL مع بنائها.
لا تجمع Boldyn إذاً ملكية حرة ودائمة تحت المدينة. إنها تقدم رأس المال مقدماً لتحصل على إيرادات الوصول والتشغيل وعلى موقع يصعب استبداله خلال المدة التعاقدية.
يتكون ذلك الموقع من العقد، وتكامل أربع شركات، وإجراءات السلامة، وتصميم الطاقة والتبريد، والمعرفة المتراكمة في نافذة عمل قصيرة. وتزداد تكلفة التبديل كلما أصبح النظام أكثر اكتمالاً.
لا يعني ذلك وجود احتكار غير قانوني. فاقتصاد المشاركة يحتاج إلى جهة تنسق الطبقة المشتركة. لكن الآلية التي تمنع تكرار البناء هي نفسها التي تصنع القفل التشغيلي. ولهذا يلزم قياس النتيجة، لا الاكتفاء بوصف «محايد».
مشروع بناء قبل أن يصبح مرفقاً ناضجاً
بلغت إيرادات الشركة البريطانية 11.62 مليون جنيه في السنة المنتهية في يونيو 2025، انخفاضاً من 39.24 مليوناً. وعزت الإدارة التراجع البالغ 70% أساساً إلى انخفاض إيرادات إنشاء شبكة خدمات الطوارئ.
بلغت الخسارة التشغيلية 34.76 مليون جنيه، والخسارة قبل الضريبة 41.20 مليوناً. وارتفعت المصروفات الإدارية إلى 36.22 مليوناً. هذه الأرقام لا تثبت فشل الامتياز؛ بل تثبت أن مرحلة البناء لا تزال تطغى على اقتصاد الوصول الناضج.
استهلكت العمليات 67.72 مليون جنيه نقداً، واستهلك الاستثمار 103.25 ملايين. وبلغت المدفوعات لشراء الممتلكات والمعدات 103.66 ملايين. في المقابل، وفرت أنشطة التمويل 213.19 مليوناً صافياً.
جاء التمويل من 55 مليون جنيه في أسهم جديدة و165 مليوناً في قرض من طرف ذي صلة. وحمل القرض فائدة SONIA مضافاً إليها 4.23% حتى يوليو 2025. أموال المجموعة قد تكون صبورة، لكنها ليست مجانية.
في نهاية السنة، بلغت الأصول 686.37 مليون جنيه والالتزامات 479.92 مليوناً، فبلغ صافي الأصول 206.45 ملايين. ووقف رأس المال عند 304.94 ملايين مقابل خسائر متراكمة بقيمة 98.49 مليوناً.
استند افتراض الاستمرارية إلى النقد المتاح والإيرادات المتوقعة وتسهيلات الدين وخطاب دعم من Boldyn Networks Global. وبعد تاريخ الميزانية، حصلت الشركة على تسهيل إضافي بقيمة 50 مليوناً، ومساهمات رأسمالية بقيمة 75 مليوناً، ووديعة بقيمة 40 مليوناً.
وتظهر إيداعات Companies House أن رأس المال المعلن بلغ 449.94 مليون جنيه بعد تخصيص أسهم في يوليو 2026. وهذا دليل على استمرار دعم المالك، وليس دليلاً على العائد النهائي أو النقد الحر المتاح في كل تاريخ.
من الطبيعي أن تنفق البنية طويلة العمر قبل أن تجمع تدفقاً مستقراً. الاختبار هو ما إذا كان كل جنيه إضافي يخفض تكلفة الوحدة العاملة ويقرب الشركة من تدفق تشغيلي موجب.
العملاء يمولون البناء أيضاً
بلغت الممتلكات والمعدات 407.18 ملايين جنيه. وشملت 170.52 مليوناً في أصول شبكة عاملة و236.26 مليوناً في أعمال قيد التنفيذ. وبلغت أصول حق استخدام فنادق المحطات 80.74 مليوناً، فيما بلغت التزامات الإيجار 88.35 مليوناً.
وصلت التزامات العقود إلى 134.08 مليون جنيه، وكانت في معظمها فواتير مقدمة إلى شركات الاتصالات. وبلغت التزامات رد الأموال المرتبطة بتوقيت معالم التسليم 47.48 مليوناً.
مثّل ستة عملاء تقريباً كامل الذمم التجارية وأصول العقود. وهذا مقياس لتركيز الائتمان في الشركة البريطانية، لا لعدد عملاء المجموعة. لكنه يوضح أن التكاليف الغارقة الكبيرة تقابل عدداً قليلاً من المشترين المحترفين.
تتجنب شركات الاتصالات بناء شبكات منفصلة، لكنها تحتفظ بالطلب والطيف وقرار التشغيل النهائي. تمول دفعاتها المسبقة المشروع، فيما تجعل التزامات رد الأموال التأخير ذا تكلفة نقدية.
تمتلك TfL نفوذاً من الجهة الأخرى. فقد بقي على الشركة 128 مليون جنيه من الالتزامات الرأسمالية تجاهها، وكان لديها 17.24 مليوناً من حصة الإيرادات المدفوعة مقدماً. وتحدد TfL شروط الدخول والسلامة والقبول، وتتلقى الأصول.
التقسيم الرسمي بسيط: TfL للمكان، Boldyn للتكامل، وشركات الاتصالات للطيف والخدمة. أما في الواقع، فقد تتحول فجوة بين مسؤوليتين إلى فجوة في التغطية لا يهتم الراكب باسم مالكها.
بين وعد 2024 وهدف 2026
قال تقرير TfL في يوليو 2021 إن جميع المحطات والأنفاق ستحصل على تغطية بحلول نهاية 2024. وفي يونيو 2026 قالت الهيئة إن نحو 60% من المحطات الواقعة تحت الأرض أصبحت مغطاة، واستهدفت استكمال شبكة Tube بنهاية العام.
من منظور المستخدم، تحرك الوعد العام نحو عامين. هذا الاستنتاج صحيح اتجاهياً، لكنه لا يروي تغير النطاق.
وثقت TfL خطة أساس جديدة سرّعت 5G وElizabeth line، وأضافت أجزاء تحت الأرض من DLR وOverground. وفي مايو 2024 توقعت تغطية نحو 80% من المحطات ذلك العام، مع استمرار بعض الأقسام في 2025.
وتضيف الحسابات المدققة أن أعمال البناء في الامتياز كان متوقعاً أن تكتمل في 2027. وقد تشمل هذه العبارة الألياف أو الخلايا السطحية أو ESN أو أعمالاً لا تساوي نطاق «اكتمال Tube» المعلن لعام 2026.
لا توفق المصادر العامة بين النطاقين بنداً بنداً. ولهذا يجب حفظ الوعد الأصلي، وتغير النطاق المعتمد، والتسليم الفعلي. تحديث الخطة قد يكون ضرورياً؛ محو الخطة القديمة ليس كذلك.
القيود المادية حقيقية. تتحدث Boldyn عن العمل من منتصف الليل حتى الرابعة، وعدم ترك الأدوات في الموقع، وعن متطلبات التراث والسلامة والحرارة والتبريد. وقالت TfL إن أكثر من 600 مهندس كانوا يعملون ليلاً في 2026.
تفسر هذه الظروف صعوبة المشروع وكلفته. ولا تثبت أن الأسعار والغرامات والإعفاءات وحقوق التدخل موزعة بكفاءة. الشروط الكاملة غير متاحة للجمهور.
المشاركة تغيّر شكل العطل
أربع شبكات مستقلة ستكرر الألياف والراديو والطاقة والتصميم والتنسيق مع السكك. وفي مكان نادر الساعات والمساحة، قد تتحول المنافسة الفيزيائية إلى أربعة طوابير في النفق نفسه.
تقول Boldyn إن المضيف المحايد يوفر جودة أفضل بجزء من تكلفة البناء المنفرد. المنطق مقنع، لكن المقارنة المدققة غائبة: لا أسعار حسب المشغل، ولا وفورات دورة حياة، ولا تكلفة تحديث، ولا بيانات توافر وزمن إصلاح قابلة للمقارنة.
تستبدل الطبقة المشتركة التكرار بالارتباط. قد تتعطل أربع شبكات باهظة كل على حدة. ويمكن لعطل واحد في الألياف أو الكهرباء أو التبريد أو البرمجيات أن يصيب عدة علامات تجارية في الوقت نفسه.
لذلك يجب أن يشمل حساب الوفر المسارات المتنوعة والطاقة الاحتياطية وقطع الغيار واختبارات التعافي والسعة غير المستخدمة. حذف الاحتياط ثم إعلان انخفاض التكلفة ليس وفراً؛ إنه تحديد موعد لاحق للفاتورة.
وينطبق الأمر على التحديث. يمكن لترقية مشتركة أن تحسن أربع شبكات دفعة واحدة. ويمكن لموافقة واحدة أو ميزانية واحدة أو قيد حراري واحد أن يجعلها تنتظر معاً.
ينبغي قياس فجوة تشغيل كل شركة. قد تسلم Boldyn البنية، فيما تحتاج MNO إلى ضبط الطيف واختبار الانتقال والموافقة التجارية. يجب فصل «جاهز للمشغل» عن «الخدمة نشطة» وتسجيل سبب الفاصل.
خريطة السلطة والتكلفة
تأتي سلطة TfL من أصول السكك العامة وقواعد السلامة والامتياز. وتأتي سلطة Boldyn من المدة والنظام المركب وتسلسل التكامل والمعرفة الميدانية. وتأتي سلطة MNOs من الطيف والطلب المركز وعلاقة العميل.
يؤثر Home Office وخدمات الطوارئ في القبول عبر متطلبات ESN. ويحصل الركاب والشركات على الفائدة، لكنهم لا يفاوضون مباشرة على ترتيب التنفيذ أو زمن الإصلاح.
تحدد الحسابات Canada Pension Plan Investment Board بوصفها الطرف المسيطر النهائي. وقالت CPP Investments إنها تمتلك 86% من Boldyn، وإنها التزمت بنحو 3.5 مليارات دولار كندي منذ 2009. وتمتلك AIMCo نسبة 10%، فيما تدير Manulife حصة أقلية في أصول أمريكية لمصلحة عملائها.
يناسب رأس المال التقاعدي امتيازاً لعشرين عاماً. يتحمل المساهمون والعملاء المؤسسيون مخاطرة العائد في الأعلى، وتدفع شركات الاتصالات للوصول، وتمنح TfL المدخل النادر وتحصل على الأصول. أما الراكب فيدفع بالوقت عندما تتأخر الشبكة أو تتوقف.
يمنح العقد Boldyn سلطة رسمية. وتحتاج الشرعية الاقتصادية إلى وصول عادل، وتكلفة قابلة للمقارنة، وتوافر مستقر، ومعالم شفافة، وقدرة على التحديث، وخروج قابل للتنفيذ. الحياد اسم للبنية، لا شهادة خلو من المخاطر.
بدائل مكلفة وليست خيالية
ستحافظ أربع شبكات منفصلة على تنوع أكبر للموردين، لكنها تضاعف أعمال الحفر والطاقة والمساحة. وهي مقارنة جيدة لتبرير المشاركة، لا لضبط السعر والأداء وحدها.
كان يمكن أن تمول TfL طبقة سلبية مفتوحة وتملكها، ثم تطرح الراديو والتشغيل في عقود أقصر. يزيد ذلك التحكم ومقارنة الأسعار، لكنه ينقل التمويل والتكامل ومخاطر التقنية إلى القطاع العام.
ويمكن تقسيم المضيف المحايد حسب الخط أو الطبقة. تبقى الألياف والمواقع والطاقة مشتركة، بينما يدير أكثر من مورد الأنظمة النشطة. ترتفع التكلفة والواجهات، وتبقى إمكانية الاستبدال.
المشاركة النشطة والتجوال وWi-Fi والخلايا السطحية حلول مكملة. وهي لا تحل محل اتصال خلوي مرخص ومستمر في الأنفاق العميقة، ولا وظيفة ESN كاملة.
لا تحتاج Boldyn إلى هزيمة شبكة مجانية متخيلة. عليها أن تتفوق على بدائل واقعية في القيمة الحالية، والمرونة، وسرعة التحديث، ومخاطر الخروج.
ما الذي يفند هذا النقد؟
تضعف الحجة النقدية إذا ظهرت وفورات مدققة للمشغلين، وتوافر مستقر حسب الطبقة، وفجوات تشغيل قصيرة، وانخفاض في رأس المال لكل وحدة عاملة، وتدفق تشغيلي موجب بعد اكتمال البناء.
وتقوى إذا استمرت المساهمات من دون تحول إلى نقد، وبقيت التزامات الرد، وظهرت أعطال مشتركة، وتأخرت التحديثات بسبب قرار واحد، أو تغير الجدول مرة أخرى من دون جسر كمي.
وحدة القياس الصحيحة ليست «60%». إنها محطة أو مقطع نفق: تاريخ الجاهزية السلبية، القبول، تشغيل كل MNO، التوافر، الحادث، السبب، زمن الإصلاح، رأس المال وخط الأساس. امتياز عشرين عاماً يستحق جدولاً أقل لمعاناً.
المصادر وحدود الإثبات
تأتي بيانات الشركة البريطانية من سجل Companies House، وتاريخ الإيداعات، والحسابات المدققة حتى يونيو 2025. وهي ليست نتائج المجموعة الموحدة.
أعيد بناء الجدول من تقرير TfL لعام 2021، وتحديث 2023، وتقرير مايو 2024، وبيان يونيو 2026، وصفحة المشروع الحالية.
تُعامل بنية لندن كما تصفها Boldyn، ودراسة الحالة، وحجتها بشأن الوفورات بوصفها مصادر للشركة. وتأتي نسب الملكية من بيان المستثمرين.
توفر تغطية BTW السابقة سياق التنفيذ. ولا تثبت المصادر التي تمت مراجعتها شراءً غير قانوني، أو تأخيراً متعمداً، أو وفراً مدققاً، أو عائداً موجباً، أو مسؤولية Boldyn عن عطل معين.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات