
北美云服务趋势
北美云服务趋势
云服务:本趋势分析追踪市场变化。市场范围:北美互联网基础设施市场。关注信号:云计算市场趋势、AI 基础设施需求、混合云采用、边缘部署、平台竞争和数据中心容量压力。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。
最新报道
北美云服务趋势最新动态
615 篇文章
北美云服务趋势
Dynatrace 拿到了排队的位置,通行证还在后面
进入政府采购的视野,可以早于拿到认证。Dynatrace 新的高等级云产品已经有了公开登记页,但该产品的授权数仍是 0。这个位置能不能变成生意,要靠接下来的工程、评估和客户预算日程一起往前走。
北美云服务趋势
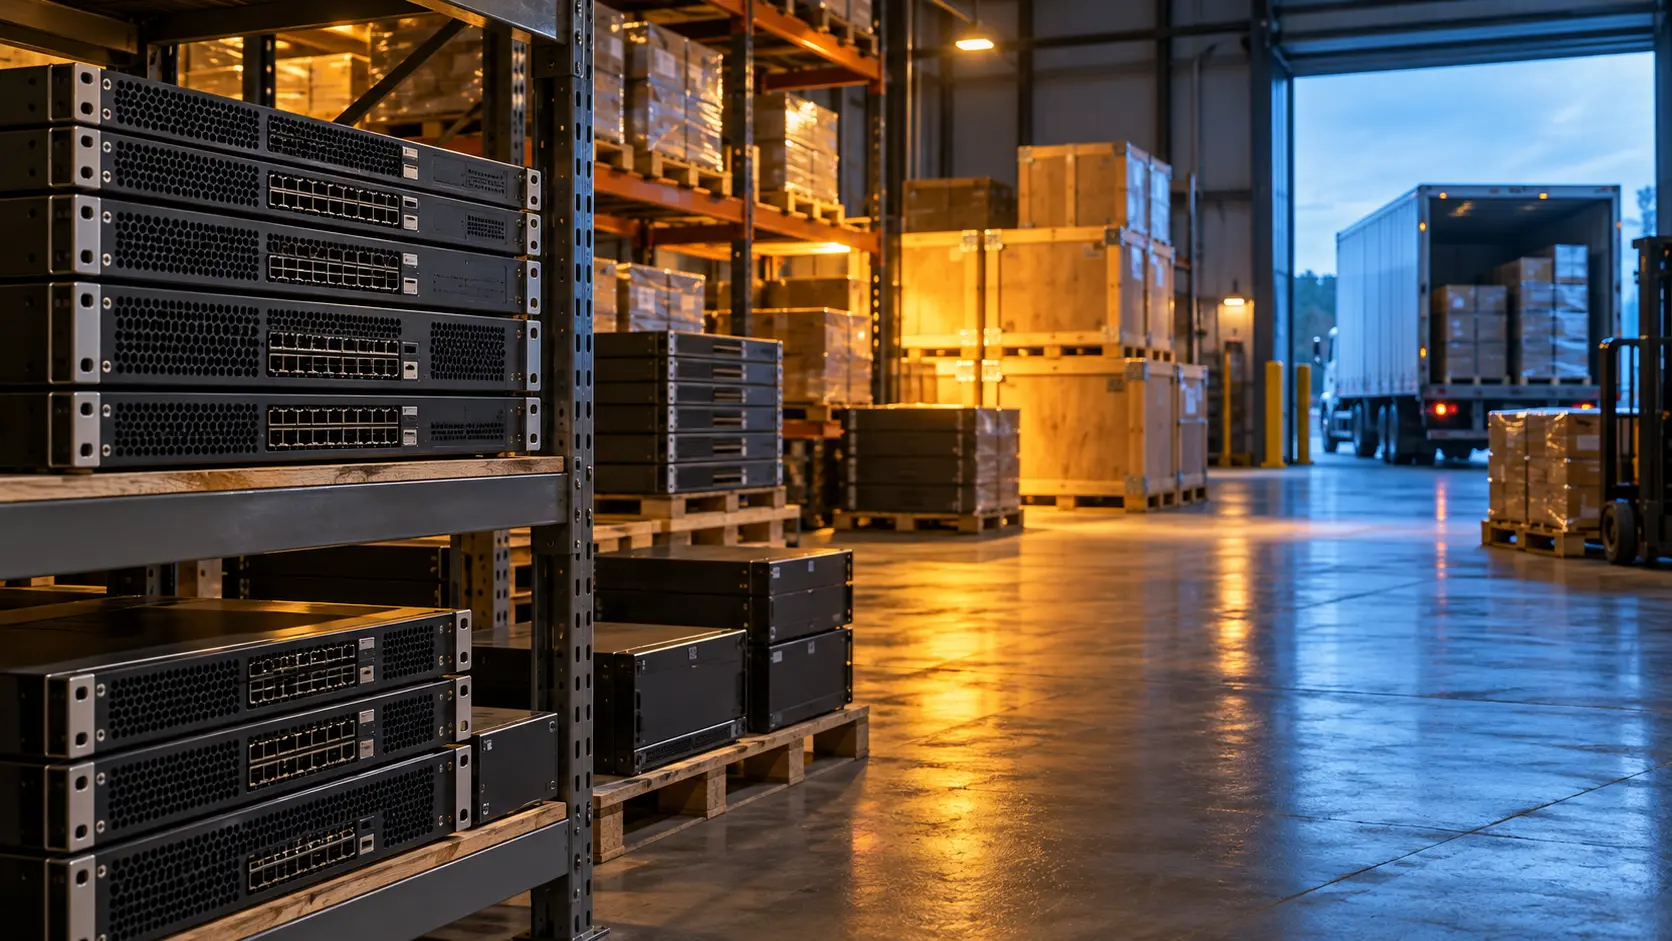
F5 的设备卖得快,仓库却长得更快
F5 最新财报里跑得最快的业务不是软件,而是有机箱、有零件、要交付的系统产品。公司同时把库存推到上年末的三倍多,并获得额外 15 亿美元回购授权。设备何时从货架走向客户,决定这两项资本安排能否同时划算。
北美云服务趋势
Oracle 的 TPU 菜单写好了,容量要等到 2027 年
Oracle 计划把 TPU 加入 OCI,让客户在同一朵云里多一种 AI 算力选择。第一批服务预计 2027 年开放,随后多年逐步扩容。公告给出了年份,却没有告诉买家哪里有货、能订多少、账单怎么算。
北美云服务
Inference Solutions:联系方式齐全,控制栏空白
把这张卡片抄进一份尽职调查备忘,你所作的断言就已经超出了它实际记载的范围。这是它真正的危险之处:填上的字段足够精确,以至于空白的字段也被读成了答案。
北美云服务
Groq 的速率限制,约束力不及表面所示
Groq 在自有芯片上出售低延迟模型推理服务,并在服务之外公布了一套决定客户能推送多少工作量的文档。把这几份文档合起来读,它们描述的运行边界由若干彼此独立的部件拼成:一套计量约定、一个付费计划的基础额度、一张按模型排列的表、两个不同的失败代码、一条把非紧急工作挪走的延后通道,以及一段在阅读后会发现约束的是网站而非 API 的保证条款。
北美云服务
GPU.ONE 的 ARIN 句柄证明的是登记,不是算力
一个加拿大公司名称、一个以 GPU 命名的域名,以及一个技术联系人指向别处的注册表句柄。分开看,这是三条平淡无奇的记录;合起来看,它们把一家公司定位在登记层,且仅止于登记层——而这一层与一支加速卡机群之间的距离,正是本文要谈的事。
北美云服务
GPULOL:名字写着 GPU,记录只写着 IPv6
一个 GPU 品牌、一个自治系统和九条公开引用,看起来像一份公司档案。它们不是产品目录。决定租来的加速器能否跨节点协同工作的是互连超额比,而在这里,这个数字不是被藏起来,而是根本无处可取。
北美云服务
Proofpoint拟收购Varonis:威胁信号能否连到数据权限
一次安全告警只有在能说明谁或什么代理采取了行动、它触及哪些数据、何种权限让行动成为可能,以及处置是否真正改变了暴露面时,才形成完整的操作证据。Proofpoint 拟收购 Varonis,试图把这些环节拉近。交易尚未完成,双方宣称的产品整合也仍是计划。

北美云服务趋势
Google Cloud 两次写入故障累计 18 小时,暴露容量路由保护缺口
爱荷华州的 Cloud Storage 问题连续两天出现,但不是一场持续不断、影响整座区域的中断。Google 的最终事故报告记载:一次流量分配优化把写入集中到少数容量不足的存储节点,随后一次不完整回滚又让失衡重现。这一区别很关键。跨地域复制可以保护已存储的数据副本,却不能单独保证共享写入路径不会把新请求送进过载集群。

北美云服务趋势
Azure 网关中断始于暂停更新波次恢复
临时暂停结束后,大量网关更新在较短时间内重新启动;与此同时,另一项已部署变更拉长了配置操作的处理时间。微软的事故复盘显示,两者如何在共享的区域控制面相遇,也说明网关不应仅因进程已启动就被判定为健康——配置与路由必须先恢复。

北美云服务趋势
Gorilla 的美国 100 MW 目标,从一座 6 MW 站点起步
Gorilla Technology Group Inc. 10 月 9 日宣布拟收购其首个美国数据中心,并把美国业务的目标定在 100 MW 以上。首个站点仍处于非约束性意向书阶段:现有公用电力容量约为 6 MW,另有约 30 MW 的增容路径,但公用事业公司给出的交付时间约为 18 个月,且仍取决于电网与场地工程。

北美云服务趋势
主权AI的一份合同,必须说清服务交接由谁负责
Eminence Grey 将单一服务协议和明确范围作为产品卖点;它与 Lumen 目前仍在探索如何让客户预订共同方案。真正的商业考验,是算力、编排、安全接入和网络之间的每一次交接由谁承担责任。

北美云服务趋势
Thryv 的 SaaS 占比升至 76%,仍受纸质目录周期牵动
SaaS 已成为 Thryv 披露收入中的主体,但 76% 是收入结构占比,不是增长率。2026 年第二季度,SaaS 收入同比下降 0.5%,营销服务收入却下降 62%。纸质目录的交付日会让分母在季度之间移动;按目录周期归一后的收入仍在下降,而迁入 SaaS 的产品利润率也较低,这说明转型并非只是会计时点的变化。
北美云服务趋势
Peacock 的边缘交付,下一步要拿出赛事数据
Comcast 与 Fastly 表示,将把 Fastly 软件部署在 Comcast 网络内,为 Peacock 的重点赛事提供更靠近观众的内容交付。双方称已有初步改善,却没有公布单场赛事的性能数据,也未说明 Peacock 实际覆盖了哪些节点。

北美云服务趋势
BRC拟收购Sangoma:品牌将保留,产品路线仍未交代
BRC 称,收购完成后 Sangoma 将纳入其通信业务组合,并继续保留原有品牌。这只是未来的公司架构安排,不等于客户服务承诺:交易尚未交割,公告也没有说明产品路线、技术支持或合同会如何处理。

北美云服务
CoreWeave 的千亿美元积压订单要闯过几道交付关口
CoreWeave 在 2026 年二季度披露的营收积压订单约为 1040 亿美元,而当季确认收入为 25.75 亿美元;同期净利息支出升至 6.4 亿美元,资本开支为 93.52 亿美元。签约规模与已通电、已计费产能之间的落差,是这家 AI 云厂商当前最具体的经营约束。
北美云服务趋势
Barrick把矿山AI连成一层,更要分清谁能下达行动
设备振动、矿石流向、维修计划和备件库存可以进入同一张关系图,但它们不能自动合成一项获准执行的命令。Avathon 为 Barrick 北美业务提出的矿山级 AI 模式,真正的控制点不在“连接多少数据”,而在系统何时从观察跨到建议、协调乃至执行。

北美云服务趋势
Softcat斥资10.5亿美元收购GDT,买的是服务平台而非数据中心容量
这笔交易为 Softcat 带来进入美国大型企业技术预算的捷径,以及支撑这些客户的团队、厂商关系和交付体系。它能否抵偿股权稀释、新增债务与整合风险,要等客户留存和现金转化接受检验,而不能由“数据中心”标签或协同预测提前下结论。

北美云服务趋势
Fastnet 的马里兰小型供电站,仍要走完一条很长的审批链
Amazon 把 Fastnet 美国岸端设施缩减为一座不足 700 平方英尺、不接公共给排水、用电有限的供电设备建筑。这一设计压低了本地资源占用,却没有替代 Worcester County 的土地使用决定,也没有证明场地、岸端施工、陆缆交接、海缆安装和综合验收已经完成。

北美云服务
AWS的恢复落差:数据库可达,新算力未必可用
回看 2025 年 10 月北弗吉尼亚的 AWS 故障,真正值得追问的不只是哪个依赖先恢复,而是客户何时重新获得可以承接业务的新容量。数据库端点、实例启动、网络就绪和应用成功,是四种不同的验收结果。