
市场报道将领导层信号与可衡量的基础设施结果联系起来。
市场
市场
市场情报关注影响互联网基础设施、治理决策、连接市场、数字资本流动和运营风险的公开动态。页面将相关报道与相关组织、区域风险敞口、市场背景、证据质量、运营依赖、采购压力、竞争格局、合规要求、客户风险敞口和服务连续性问题联系起来,帮助读者理解该主题为何不止于一条新闻标题。希望比较市场与基础设施运营商、政策决策、公司动向、区域市场、公开证据、投资信号和规划风险的读者,可在此区分已确认的进展与更广泛的影响。页面面向运营商、投资者、政策读者、分析师和基础设施客户,提供持续可用的背景信息:涉及哪些主体、哪些信号已经确认、哪些说法仍受来源质量限制,以及哪些变化可能影响采购、竞争、合规、客户风险敞口或战略规划。页面以具体证据、受影响主体、区域背景和较长期的影响为线索组织内容,帮助读者将当前进展与更早的信号进行比较,并识别值得持续关注的问题。
人物趋势公司基础设施市场
关注战略执行、市场定位与运营约束。
从网络运营、服务增长与平台行为中提炼趋势信号。
最新报道
市场最新动态
13,283 篇文章

非洲国家电信趋势
尼日利亚下一段光纤,取决于谁为道路施工放行
尼日利亚公布的光纤受损数字,说明新增线路本身解决不了施工冲突。挖掘机进场前,项目必须留下可追溯的路线核验、放行或停工责任、保护与迁改费用安排,以及竣工后的实际位置记录。没有这条责任链,保护基础设施就停留在原则上。

北美机构趋势
FERC给大型用电设定了共同期限,却没有统一费率
FERC 同时启动六个区域程序,要求电网运营方审视大型负荷的并网规则。统一的是回应期限和问题清单;各区域的输电费率仍要经过本地设计,零售电价也仍由州级权限决定。

欧洲与中东国家电信趋势
VodafoneThree为£110亿网络计划设定FY32回报门槛
这家英国运营商把年度节省目标提高到 FY32 的£10 亿,并首次把资本回报超过资本成本的时点明确写进同一条路线图。时间表让一项十年网络建设计划更容易被检验,但这些数字仍是公司目标,不是已实现的业绩。

欧洲与中东国家电信趋势
CMA将BT与TalkTalk的隔离起点定在10月6日
命令于 10 月 7 日送达、8 日公开,却从 10 月 6 日起生效。它把 BT 保持 TalkTalk 独立运营的承诺落实到系统、人员、客户和合同边界,同时允许有条件的稳定经营支持。
北美机构趋势
ARIN区域外使用草案:任播边界仍有一个问题未解
同一个服务地址可以从多个地点提供服务。ARIN 的新草案试图界定,什么情形才算号码资源政策中的“区域外使用”:资源只在 ARIN 服务区以外使用,还是也包括同时服务于 ARIN 区内和其他 RIR 区域的资源?草案拟排除后一种情形,但当前文本已不再明确提到路由公告来自何处。这处改动需要在公开讨论中讲清楚。

北美云服务趋势
主权AI的一份合同,必须说清服务交接由谁负责
Eminence Grey 将单一服务协议和明确范围作为产品卖点;它与 Lumen 目前仍在探索如何让客户预订共同方案。真正的商业考验,是算力、编排、安全接入和网络之间的每一次交接由谁承担责任。

北美机构趋势
DOE 用 1.59 亿美元支持多类科学项目,成果不能用一把尺衡量
U.S. Department of Energy(DOE)宣布为 Genesis Mission 遴选 12 个新的第二阶段项目,并新增 6 项第一阶段遴选。1.59 亿美元说明投入规模上了一个台阶,但公开材料仍未披露各项目分别获得多少,也没有给出衡量科研产出的共同起点。

欧洲与中东机构趋势
欧盟政务网络要证明自己能换掉供应商
Orange Business 将为 TESTA-EIRIS 提供骨干网。欧盟委员会的设计则把整体集成与运行控制交给 DG DIGIT,并提出关键功能要有替代方案。主权能否落地,要看公共机构迁移、处置故障、替换服务时是否仍能维持跨境业务。

亚太地区国家电信趋势
NTT的2 Tb/s无线链路:把部署时间纳入网络容量
NTT 公布的室外 100 米、2.04 Tb/s 无线传输,是一项重要工程成果。但它能否产生商业价值,要看它省下多少部署工作、能够维持怎样的服务,以及接入和维护需要多少时间。

亚太地区国家电信趋势
StarHub 将 MyRepublic 移动业务对价与用户价值挂钩
网络迁移先于收购公告。此次交易的最终对价据报将随活跃用户、月均收入和用户留存时间变化,另设迁移里程碑付款。

欧洲与中东国家电信趋势
两条海缆仍可能同时失效:阿联酋新电信许可的真正考验
阿联酋把 e& 和 du 的公共电信许可续至 2046 年。二十年的期限给投资提供了确定性,却无法替网络证明另一条路真的能用:海缆分开之后,登陆站、电源和陆上回传是否也分开?
亚太地区数据中心趋势
SoftBank、Grab与PETROS签署框架协议,尚未承诺建设
10 月 8 日的协议提出分阶段研究在砂拉越建设 AI 与数字基础设施平台。公告同时说明,框架并不要求三方签署最终协议或实施项目;土地、可靠电力、连接、融资和合同客户仍是待解决的风险。
欧洲与中东国家电信趋势
OFN购入伊拉克暗光纤:FIG陆路延伸有了合同,端到端服务仍待验证
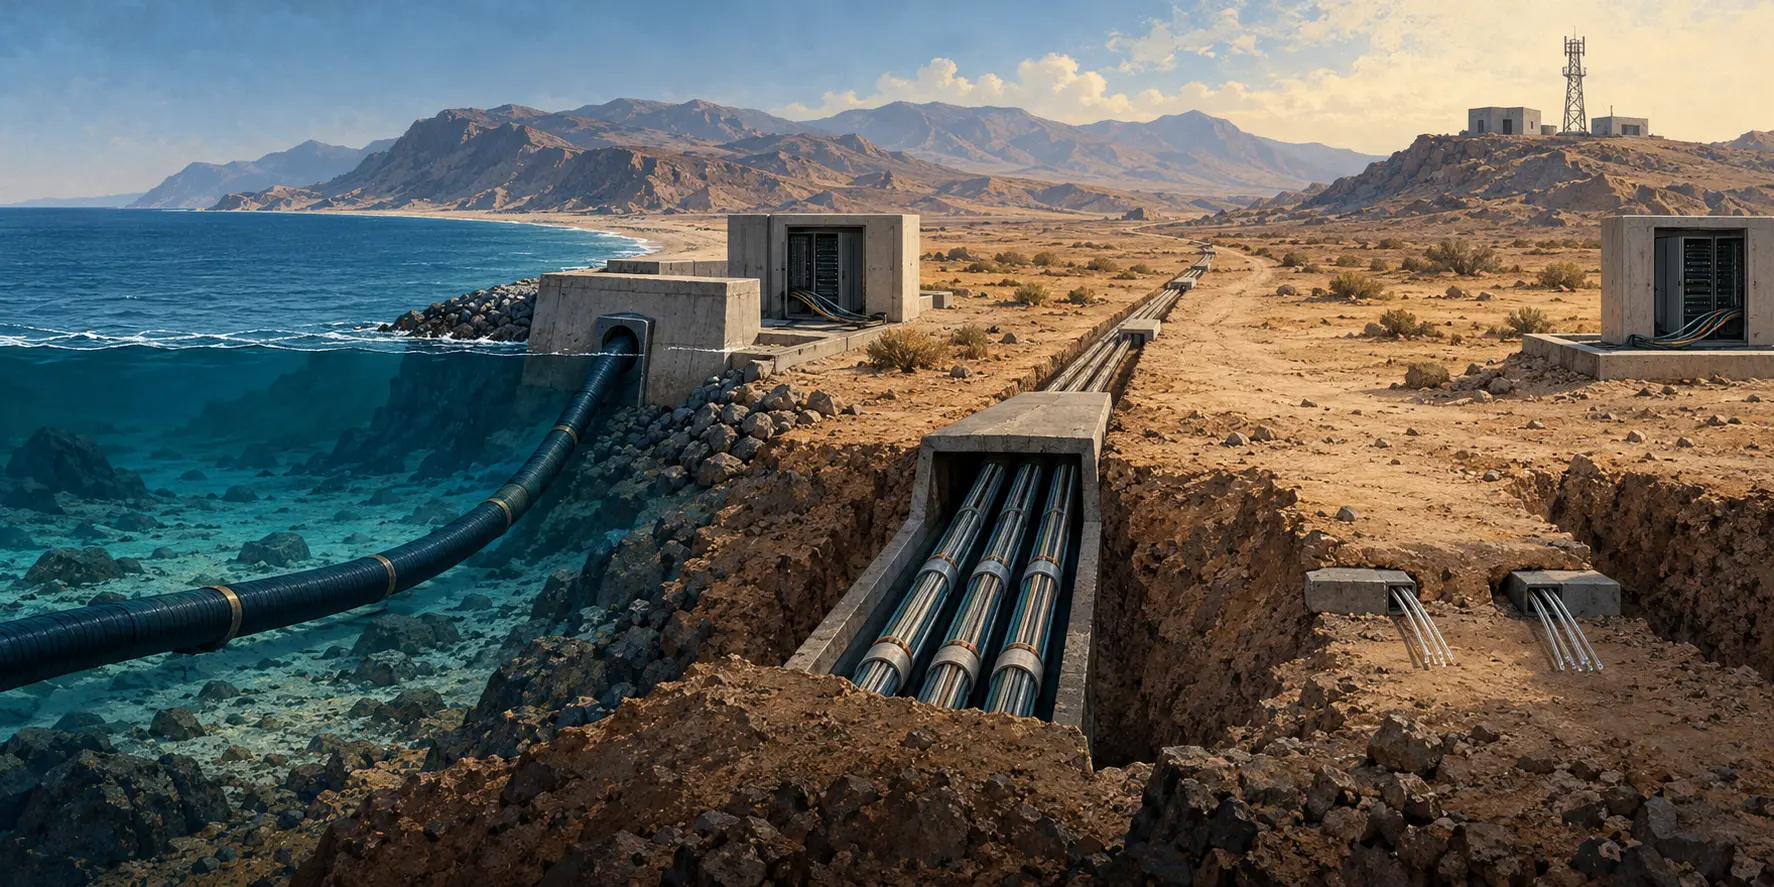
OFN 与 iQ Networks 签署暗光纤采购协议,为 FIG 计划中的伊拉克登陆点补上了一个陆路供应商。合同让网络拼图向前移动,但公开信息还没有说明谁负责点亮线路、跨境交接、故障修复和最终服务承诺。

欧洲与中东机构趋势
RIPE 的滥用联系验证止于邮箱配置,不衡量投诉处理
公共目录可以让举报地址更容易找到,也可以检查邮件路径的若干技术参数。这些工作有价值,但不能据此判断真实投诉送达后,网络运营者是否及时分派、调查并采取措施。

欧洲与中东机构
Tideo Administration:运营方停业后仍在册的 RIPE 联系人句柄
在 RIPE 数据库中,"Tideo Administration" 并不是任何企业的破产管理人,而是一个联系人句柄(nic-hdl TA8097-RIPE)——它曾把一家丹麦主机运营商接入全球路由体系。在该运营商宣布停止主机业务之后,这个句柄、其组织对象与自治系统仍留在注册数据库中,而第三方 whois 镜像对联系人是否已被遮蔽给出相互矛盾的显示。公开来源没有表明谁在回应这个联系人、该资源是否会转让,或过期数据何时会被更正。

欧洲与中东国家电信
德国电信的人工智能节省:毛额目标与现金流之间还缺一座桥
德国电信把人工智能的预期贡献写得更大了,但到 2030 年约 25 亿欧元的数字,指的是间接成本的毛额节省。真正需要验证的是:哪些支出会消失,部署系统还要花多少钱和资本,最后有多少收益变成了可用现金。

亚太地区机构趋势
东盟设下海缆维修时限,审批仍由各国把关
东盟海底电缆修复指南的强化版,为政府与运营商提供了更清晰的区域协作框架。但七至十个工作日的许可目标早在 2019 年版中就已出现;2026 年文本仍以“可行时”为前提,并允许各国按本国程序核验。

北美国家电信
AT&T光纤合资案:开放接入要看锚定客户如何定规则
网络资产进入新的合资结构,用户关系未必随之转移。AT&T 计划把 Forged Fiber 37 与 Gigapower 合并,并引入 GIP 和 CPP Investments。资本分配已公布,但第三方运营商将如何采购接入服务,公告尚未给出答案。

全球云服务趋势
保险业预计两三年内实现自主 AI,代理式 AI 生产部署仍仅 16%
Sapiens 委托开展的一项行业调查显示,约三分之二的受访者预计保险业务将在两到三年内实现完全自主的 AI。现实起点要低得多:只有 16% 表示代理式 AI 已进入生产环境;目前仍有 53% 的代理式 AI 输出需要人工检查。

欧洲与中东国家电信趋势
Openreach宣布全国800G服务,传输路径仍未公开
Openreach 称已借助 Ciena 光传输设备推出全国性 800G 服务,但公告没有说明批发客户可以订购哪些路段,也没有公布价格。1.6 Tb/s 波长代表传输能力,并不等于客户可以买到一条 1.6 Tb/s 电路。
栏目导览
产业与市场专题
人物
数字基础设施领域的领导层信号、运营商决策与战略影响力。
进入人物趋势
云服务、电信、数据中心与机构基础设施中的跨境市场趋势。
查看趋势公司
观察互联网基础设施链条中公司的执行力、定位与运营能力。
进入公司栏目