
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,206 篇文章

全球数据中心趋势
微软一年新增88个数据中心,真正的产能指标却是时间
微软披露,2026 财年第四季度在五大洲新增 31 个数据中心,全年新增 88 个;同一季度还增加了 1 吉瓦容量,并把主要区域中新 GPU 从到货到上线的时间缩短了接近 50%。这四个数字不能合并成一句“88 个站点提供 1 吉瓦”的口号。数据中心数量、通电容量、设备上线速度和资本投入分别对应建设、能源、运营与会计四个系统。它们共同说明,AI 基础设施竞争已经从宣布项目转向反复把昂贵硬件变成可销售云服务的能力。

全球数据中心趋势
24650次登录前响应,不能被写成24650起入侵
Lava 的新测量把一条长期存在的 IPMI 风险重新放到数据中心运营桌面上:2026 年 5 月 6 日扫描到的 36872 个公网 IPMI 端点中,有 24650 个在客户端完成认证之前返回了至少一份由口令派生的 RAKP 材料。这个结果足以证明管理面暴露,却不足以证明 24650 个口令已被破解,更不能证明同样数量的服务器已被入侵。读懂它,需要守住三道不等号。
欧洲与中东数据中心趋势
读懂劳斯莱斯数据中心电力业务,要先写下三个不等号
订单不等于收入,Power Systems 部门总额不等于数据中心份额,备用电源也不等于主电源。劳斯莱斯这份半年报最有价值之处,不是又多了一组“AI 用电激增”的口号,而是让数据中心需求同时出现在订单、收入和利润率三本账里。只有守住三个不等号,55%、41%和 20.3%才会成为可验证的经营信号,而不是被放大的市场故事。

亚太地区国家电信趋势
中国地方数据中心扩张持续推进,过度建设担忧突出
中国地方政府正将数据中心建设从一线城市推向县乡,东莞沙田和嘉善等项目加速推进,但新增算力是否能匹配实际需求仍有待观察。
亚太地区数据中心趋势
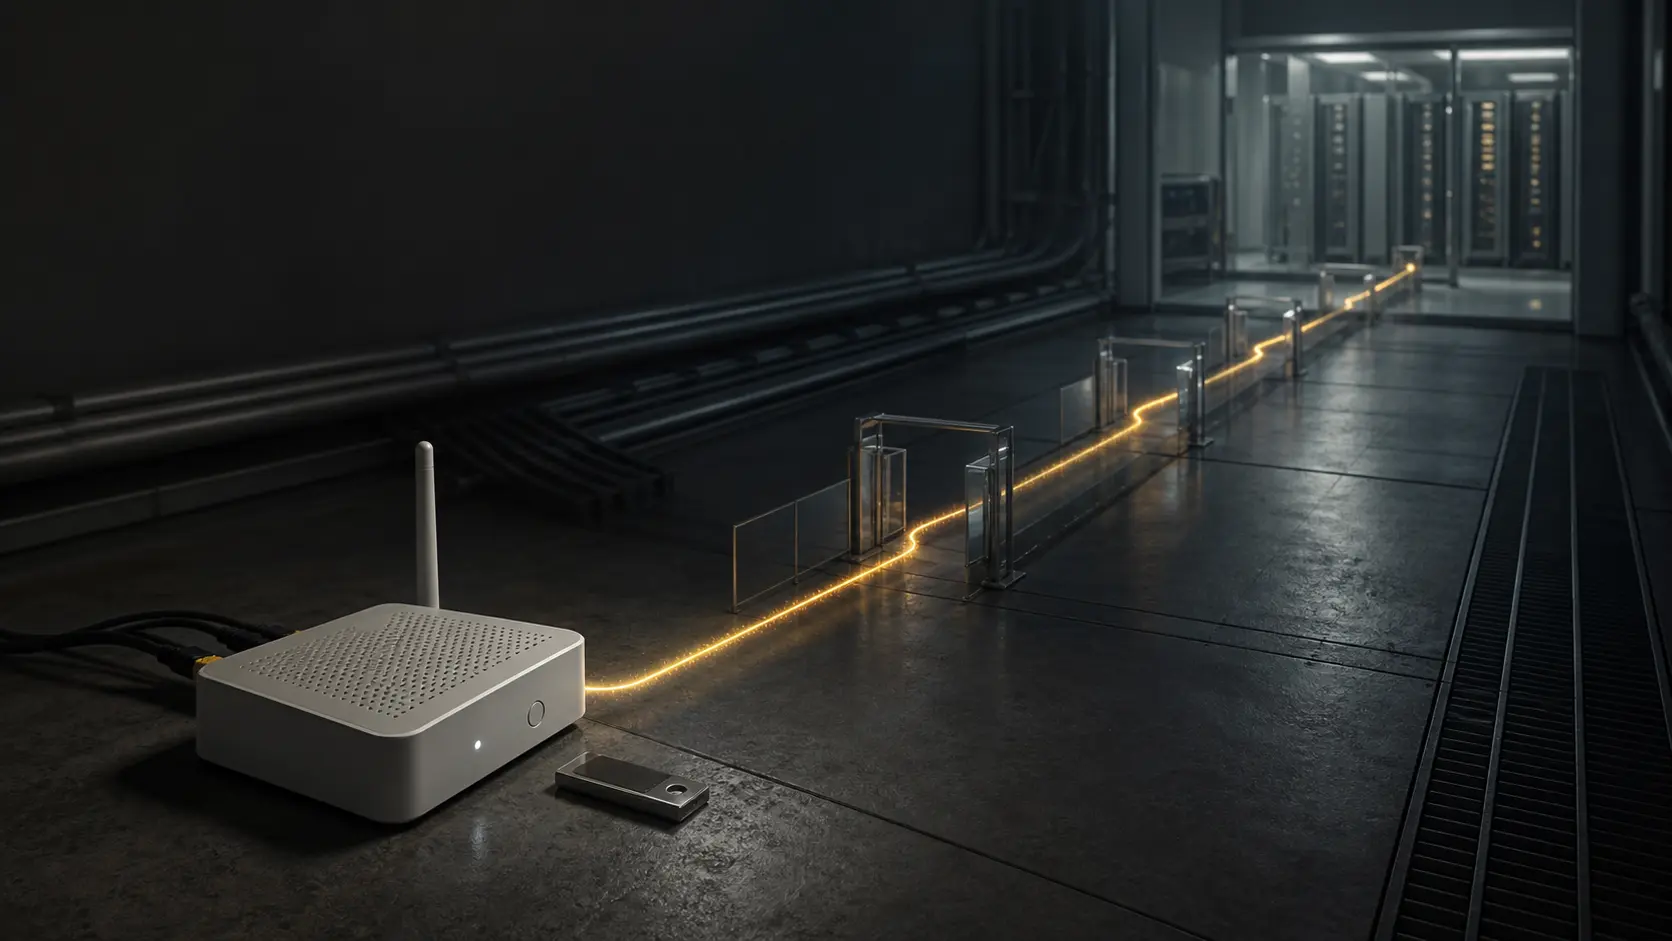
印度数据中心容量展望:2030 年可达 12GW
Wood Mackenzie 预计印度数据中心容量到 2030 年可达 12GW,供电和供水条件将决定哪些项目真正交付。
亚太地区国家电信趋势
KT事件的四本账:16647人、368人、2.4亿与539.79亿韩元
韩国个人信息保护委员会对 KT 处以 539.79 亿韩元罚款。这个数字只有放回另外三层口径中才有意义:16647 名个人的信息遭到泄露,368 人发生已确认的未授权小额支付,直接损失约 2.4 亿韩元。罚款约为这笔损失的 225 倍,却不是赔偿公式;它衡量的是一套由 KT 掌控的边缘设备信任链,如何把自制小基站放进移动核心网,并在约 11 个月内没有被及时识别。

亚太地区国家电信趋势
马来西亚数据中心扩张加剧本地资源压力
马来西亚的数据中心扩张正在加剧电力、水资源和社区压力,尤其集中在国家主要发展中心柔佛。

亚太地区国家电信趋势
澳大利亚各州反对数据中心电力规则
澳大利亚拟对大型数据中心制定强制性电力、用水和能效标准,但昆士兰州与北领地反对拟议国家框架中的部分可再生电力要求。
北美云服务趋势
Anthropic全模型事故暴露了覆盖面,却没有给出影响分母
Claude 四个产品面同时进入严重中断状态,Anthropic 最终把异常率升高限定在 101 分钟内。公开记录足以证明事故横跨全部模型,却没有说明究竟多少请求、客户或地区受到影响。对于已被嵌入生产流程的模型服务,这个缺失的分母决定企业能否真正评估韧性。

北美数据中心趋势
微软3291亿美元“未起租”承诺,真正压力在未来启用节奏
微软披露,截至 6 月 30 日,主要面向数据中心的额外租约中,有 3291 亿美元尚未开始。这是对未来设施使用权的安排,不是已投运算力,也不是当年已经支付的现金。与此同时,一项会计估计变更让 2026 年报告口径下的资本开支从约 1900 亿美元降至约 1750 亿美元,但公司称底层投资预期并未减少。

北美国家电信趋势
16亿美元买到的是18次发射执行,不是已经建成的卫星网络
美国太空军把两份发射任务订单交给 SpaceX,总价值 16 亿美元,要求在 2027 年年底前从范登堡完成 18 次 Falcon 9 发射。合同跨过了采购关,却没有跨过卫星交付、入场集成、升空、在轨测试和系统投运等后续关口。真正稀缺的不是合同名单上的席位,而是当下能够持续执行的整套发射能力。

欧洲与中东云服务趋势
英国CMA调查Microsoft 365:便宜25英镑的选项何时出现
英国竞争与市场管理局正在调查的,不只是 Microsoft 365 涨了多少,而是用户在续费前何时、以何种方式看见了更便宜的延续方案。Personal 和 Family 的 Classic 年费都低 25 英镑;如果高价套餐走默认路径,而旧价方案需要用户另行寻找,界面的先后次序就会影响最终购买。
亚太地区数据中心趋势
AirTrunk拿到23.25亿美元,但JHB2还没有变成270兆瓦现货
AirTrunk 为马来西亚柔佛州 JHB2 园区落实了 23.25 亿美元绿色融资,30 家金融机构进入贷款团。与 5 月仍在推介的贷款相比,这是明确的状态变化。不过,融资到位只解决了资金路径,不能证明可扩展至 270 兆瓦以上的园区已经建成、送电、出租或投入运行。
亚太地区国家电信趋势
KDDI的“100GB”背后其实是四套救助机制
KDDI 与冲绳移动将从 7 月 30 日至 8 月 31 日,为账户地址关联熊本县 21 个市町村的客户提供数据通信支援。这不是人人自动获得 100GB:UQ mobile 需要主动申领,povo1.0 获得 100GB,povo2.0 收到五个每次可用七天的不限量代码,而 au 主要解除限速并放宽部分家用路由器的使用地点。

北美国家电信趋势
15亿美元让Verizon的光纤分工有了执行资本
贝恩资本将牵头向 Eaton Fiber 投资 15 亿美元,据报道 Tillman Global Holdings 也将参与。这笔资金支持 Verizon 把光纤业务扩展到现有覆盖之外超过 100 万个地点,但这一数字仍是目标,不是已经建成或接通的数量。Eaton 承担出资、建设、维护和安装,Verizon 则保留住宅零售与客户关系。

亚太地区国家电信趋势
KDDI事件中的762万:可查看不等于已经查看
日本总务省向 KDDI 发出书面行政指导,并作出严厉警告。泄露的登录凭证曾使约 762 万名用户的邮箱内容处于第三方可查看状态,但这一数字并不表示 762 万个邮箱都被打开。7 月 29 日的新进展,是一次已披露的系统入侵被正式认定为通信秘密保护问题,KDDI 也由此进入必须提交整改证据的监管阶段。
北美国家电信趋势
AT&T 花 230 亿美元拿到频谱,真正的网络回报还没开始
AT&T 已完成对 EchoStar 频谱牌照的收购,交易金额约 230 亿美元。资产包括约 20 MHz 的 600 MHz 低频段和 30 MHz 的 3.45 GHz 中频段,覆盖 400 多个美国市场。牌照已经转手,但覆盖、容量和现金回报仍取决于后续部署;FCC 的建设期限也从交割日起正式计时。

亚太地区国家电信趋势
XLSmart 扩大 AI 管网范围,经济性证据仍然很窄
XLSmart 与 ZTE 签署备忘录,计划把人工智能用于无线接入、传输、核心网和运维,并在印度尼西亚扩大 5G 与固定无线接入。战略范围很大,证据却有限:双方所称“节能超过 10%”来自一项既有实施,没有披露基线、周期、站点数、绝对能耗、财务价值或独立验证。
欧洲与中东国家电信趋势
Telefónica 上调的是调整后经营现金目标,不是所有财务指标
Telefónica 将 2026 年调整后 OpCFaL 增长目标从超过 2% 上调至超过 3%。上半年该指标为 26.54 亿欧元。与此同时,持续经营业务自由现金流为 9.44 亿欧元,净金融债务为 252.78 亿欧元,集团还录得 3.38 亿欧元净亏损。这些数字衡量的是不同环节,不能互相替代。
亚太地区国家电信趋势
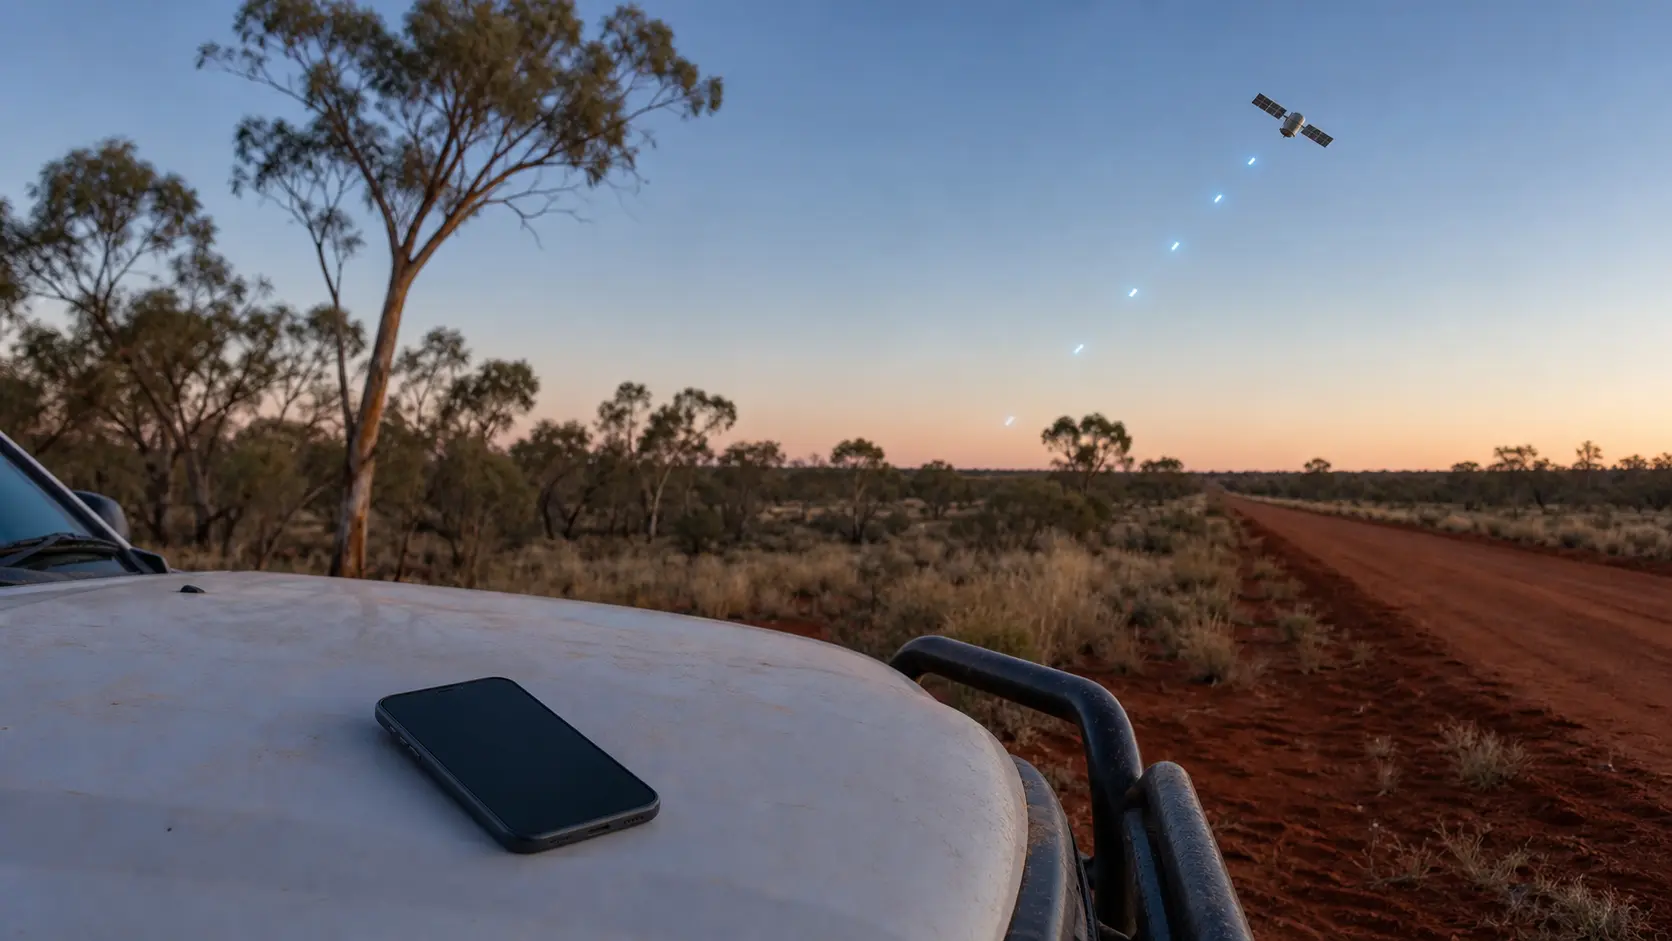
Telstra 把精选应用送上卫星,稀缺带宽仍在决定产品边界
Telstra 将 Starlink 手机直连服务从短信扩展到导航、天气、聊天、轻量社交和健身应用。它不是通用移动数据:用户需要符合条件的套餐和手机,离开地面网络前必须装好、更新并登录应用;容量可能间歇可用,应用通话和 Telstra Satellite 也不提供 Triple Zero 紧急呼叫或直发短信。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。