
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,184 篇文章

欧洲与中东国家电信趋势
FiberCop 在罗马上线首个边缘节点,100 站计划才进入执行阶段
FiberCop 把一座退铜电信局房改造成边缘数据中心,首个罗马站点据报已上线。这是从规划到实物的一步,却不是 100 个节点全部投产,更不是其约 10,500 座局房都会变成数据中心。真正的检验现在开始:既有光纤和房产能否稳定转化为有电力、制冷、计算负载和客户需求的可复制单元。

北美数据中心趋势
AMD数据中心季度收入达67亿美元,下一道门槛是把高增长变成可重复交付
AMD 第二季度最重要的变化,不只是收入刷新纪录,而是数据中心已经贡献公司 58%的收入。67 亿美元、同比增长 107%,证明 AI 与服务器需求已经进入财务报表;但它没有说明客户集中度、产品组合和订单持续期。公司又给出第三季度约 130 亿美元的收入指引,市场关注点因此从“有没有需求”转向“能否在更大基数上交付并守住利润率”。

亚太地区国家电信趋势
L3Harris反射器完成在轨展开,ViaSat-3 F3仍需跨过测试与入网门槛
一面为发射而折叠的大型网状反射器,已经在 ViaSat‑3 F3 上展开成工作形态。这是 L3Harris 在 8 月 4 日确认的实体进展,关闭了一个明确的机械风险;它还不是亚太商用服务的开通信号。Viasat 列出的后续步骤仍包括在轨测试与网络集成。把阶段拆开,既能看见展开技术的价值,也不会把设计容量误写成已经承载的流量。

全球云服务趋势
Netskope试图统一敏感数据的流向与处置,真正要验证的是调查成本
一份敏感数据可以从本地系统进入云应用,经网络到达终端,再被复制进 AI 服务;不同安全工具往往只看到其中一段。Netskope 宣布 DataSec Command Center,希望在 Netskope One 内关联这些信号,并从发现走到处置。这个设计既可能减少人工拼接,也可能让客户更依赖同一供应商的数据模型和控制点。产品计划本季度正式可用,公告日尚未达到这一状态,也没有客户效果数据。

北美数据中心趋势
Caterpillar季度收入首破205亿美元,数据中心电力瓶颈开始转化为工业订单
Caterpillar 第二季度业绩把 AI 基础设施的支出链条拉到了服务器之外。数据中心在装机之前,需要大型发电机组、涡轮机、施工设备和持续维护。公司已经从这条链条中受益,但公告中的 24%、17%、72%和 92%分别对应公司、业务板块、产品销售和积压订单,不能混成同一指标。真正值得追踪的是:强劲需求能否按时转化为可运行设备。

全球国家电信趋势
Intel成为OCUDU高级会员,Open RAN还要等一份可复用的工程交付
Intel 加入由 Linux Foundation 托管的 OCUDU Ecosystem Foundation,会员等级为 Premier Member。它带来云原生、虚拟化、系统工程和平台优化经验,也获得更靠近技术议程的位置。但会员身份本身不会自动生成代码、测试或商用网络。公告列出的是合作方向,没有资金、表决权、交付日期、运营商试验和性能结果。下一步能否留下公开、可测试的工程资产,决定这次加入的实际价值。

亚太地区云服务趋势
CoreWeave把360MW押在印尼,但真正的考题是如何在2028年前兑现
CoreWeave 宣布将在印度尼西亚建设三座数据中心,合计拥有 360MW 已签约 IT 电力,预计 2028 年上线。这是该公司首次宣布在亚太设立数据中心。地点、单站容量、电力合同、客户、投资额、许可和施工节点尚未公开,因此 360MW 代表一项有时间表的交付承诺,而不是今天已经可用的算力。

欧洲与中东云服务趋势
被报道的Anthropic百亿美元算力合作,真正落在Tydal租约的多重条件上
Bloomberg 把 Anthropic 识别为 Volta 所称百亿美元战略合作中的 AI 实验室,但 Volta 和 Bitdeer 的一方公告都没有点名 Anthropic。双方公开的是另一套更可核验的结构:Bitdeer 在挪威 Tydal 向 Volta 子公司出租 121MW IT 负载,基础期 16 年、计划付款约 47 亿美元,同时附带十年后无费用退出权、条件性信用支持和两个交付日期。重点不是一个巨大数字,而是这些条件能否同时闭合。

北美云服务趋势
AWS撤回Lusby概念方案,终止的是一项申请,不是所有后续可能性
Calvert County 于 8 月 4 日确认,Amazon Data Services(亦称 AWS)正式撤回 Calvert Technology Center 概念场地开发方案。申请已被受理并完成第一轮审查,但尚未进入最终许可和施工。当地报道描述的概念包括 Calvert Cliffs 附近约 500MW、八座建筑。AWS 没有公开原因。因此,已确认的变化是一个具体审批流程终止,而不是 AWS 全面退出马里兰州。

全球云服务趋势
Cloudflare Workers两次回归,分别改错了“运行时事实”和“部署许可”
Cloudflare 在 8 月 4 日关闭了两起彼此独立的 Workers 事件。第一起让本不该出现的`Temporal`全局对象进入运行时,而且它把当前时间报告为 1970 年;第二起则在部署入口拒绝了带有`nodejs_compat`且兼容日期不早于 8 月 4 日的配置。Cloudflare 没有说明两者同源。它们共同暴露的是一条更长的控制链:平台既决定代码能“看见”什么,也决定代码能否进入生产。

亚太地区国家电信趋势
True提交澄清:China Mobile考虑的是小幅减持,不是整体退出
True Corporation 于 8 月 4 日向泰国证券交易所提交澄清,回应 China Mobile International 可能出售全部 7.81%持股的报道。True 首席财务官称,股东只是在评估出售一小部分股份,并无意退出全部投资,仍希望长期持股并维持战略合作。申报改变的是市场掌握的信息,不是股权登记:没有数量、买方、价格、协议或过户,甚至不确定会不会出售。

亚太地区云服务趋势
LG Uplus收购PAGO,买下的是持续响应能力,而不只是一套安全软件
LG Uplus 于 8 月 4 日宣布收购韩国 MDR 企业 PAGO Networks。PAGO 的 DeepACT 把平台与全天候分析人员结合,覆盖监测、判断和响应。LG Uplus 希望把这条运营闭环接到现有身份、网络与云安全服务上。交易金额和收购股权比例没有披露,因此不能推断全资或具体控制程度;产品能否整合、谁有权采取响应动作,也仍需后续证据。

全球国家电信趋势
HPE Telco Solutions完成交割,真正迁移的是产品决策权和工程记忆
HCLTech 于 8 月 4 日宣布完成收购 HPE Telco Solutions 业务。近 1,400 名分布在 39 个国家的工程与电信专业人员,与 OSS、HSS、5G 用户数据管理等知识产权和解决方案一起进入买方体系。新事实是交割完成,而不是 2025 年 12 月已经公布的协议。对客户而言,接下来要验证的不是“资产是否换了名字”,而是支持责任、产品路线、合同和隐性工程知识是否完整迁移。
欧洲与中东数据中心趋势
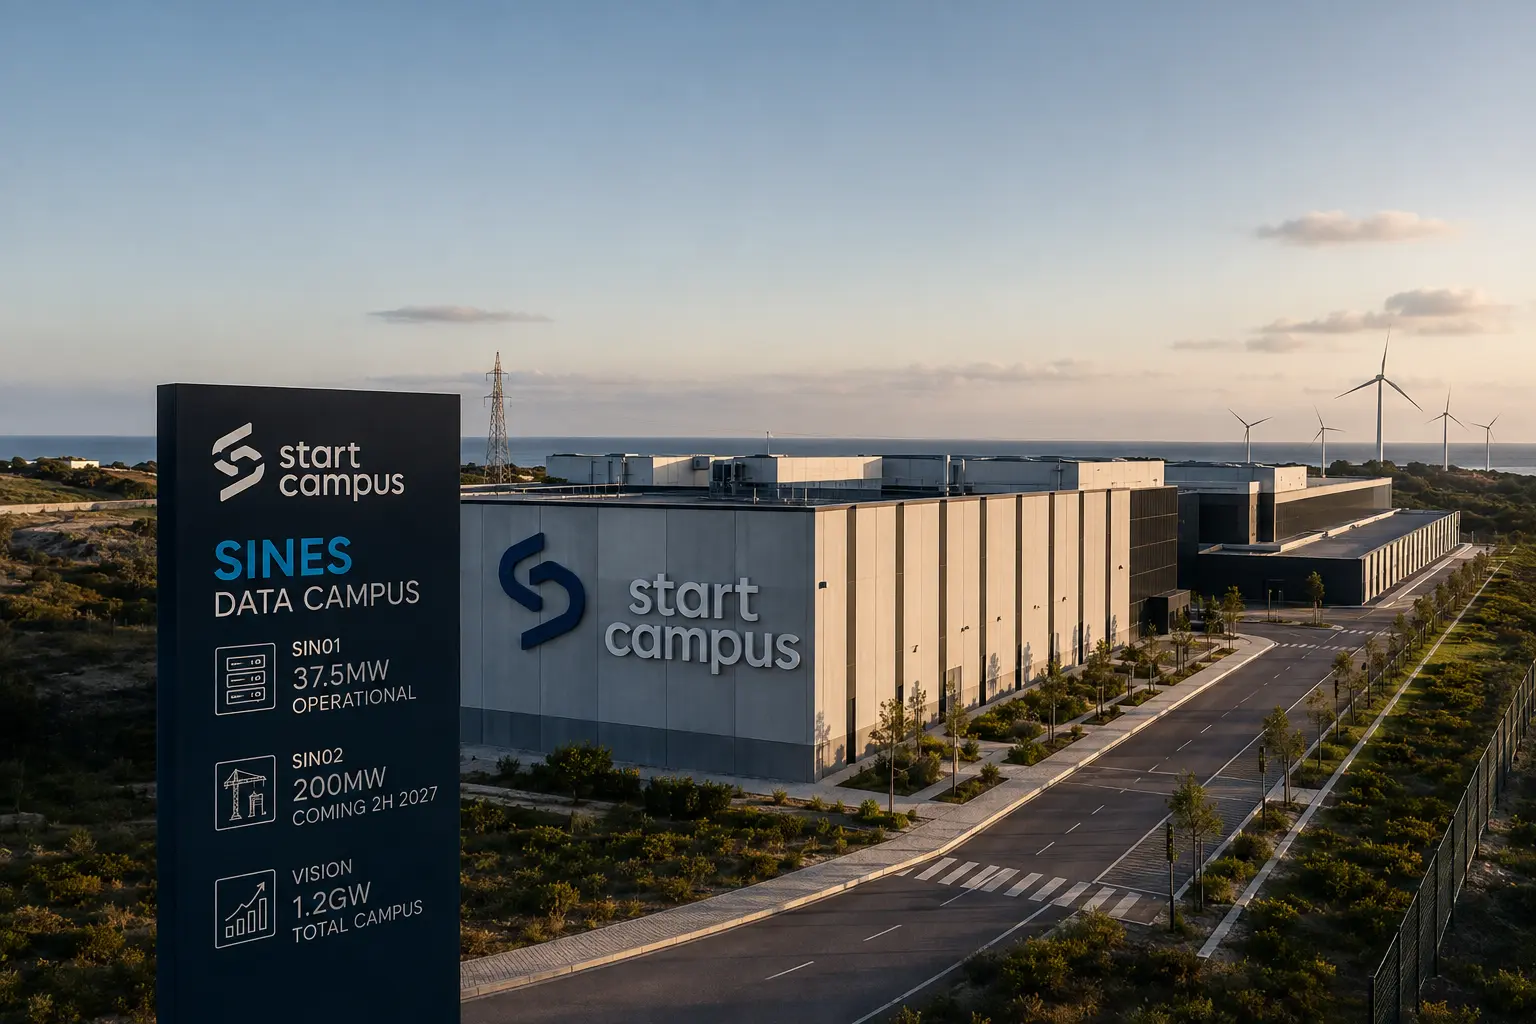
Start Campus 计划 2027 年启用 200MW SIN02 数据中心
Start Campus 计划于 2027 年开放其 200MW 的 SIN02 数据中心,同时 Nscale 计划部署超过 66,000 个 Rubin GPU 供微软使用。
北美国家电信趋势
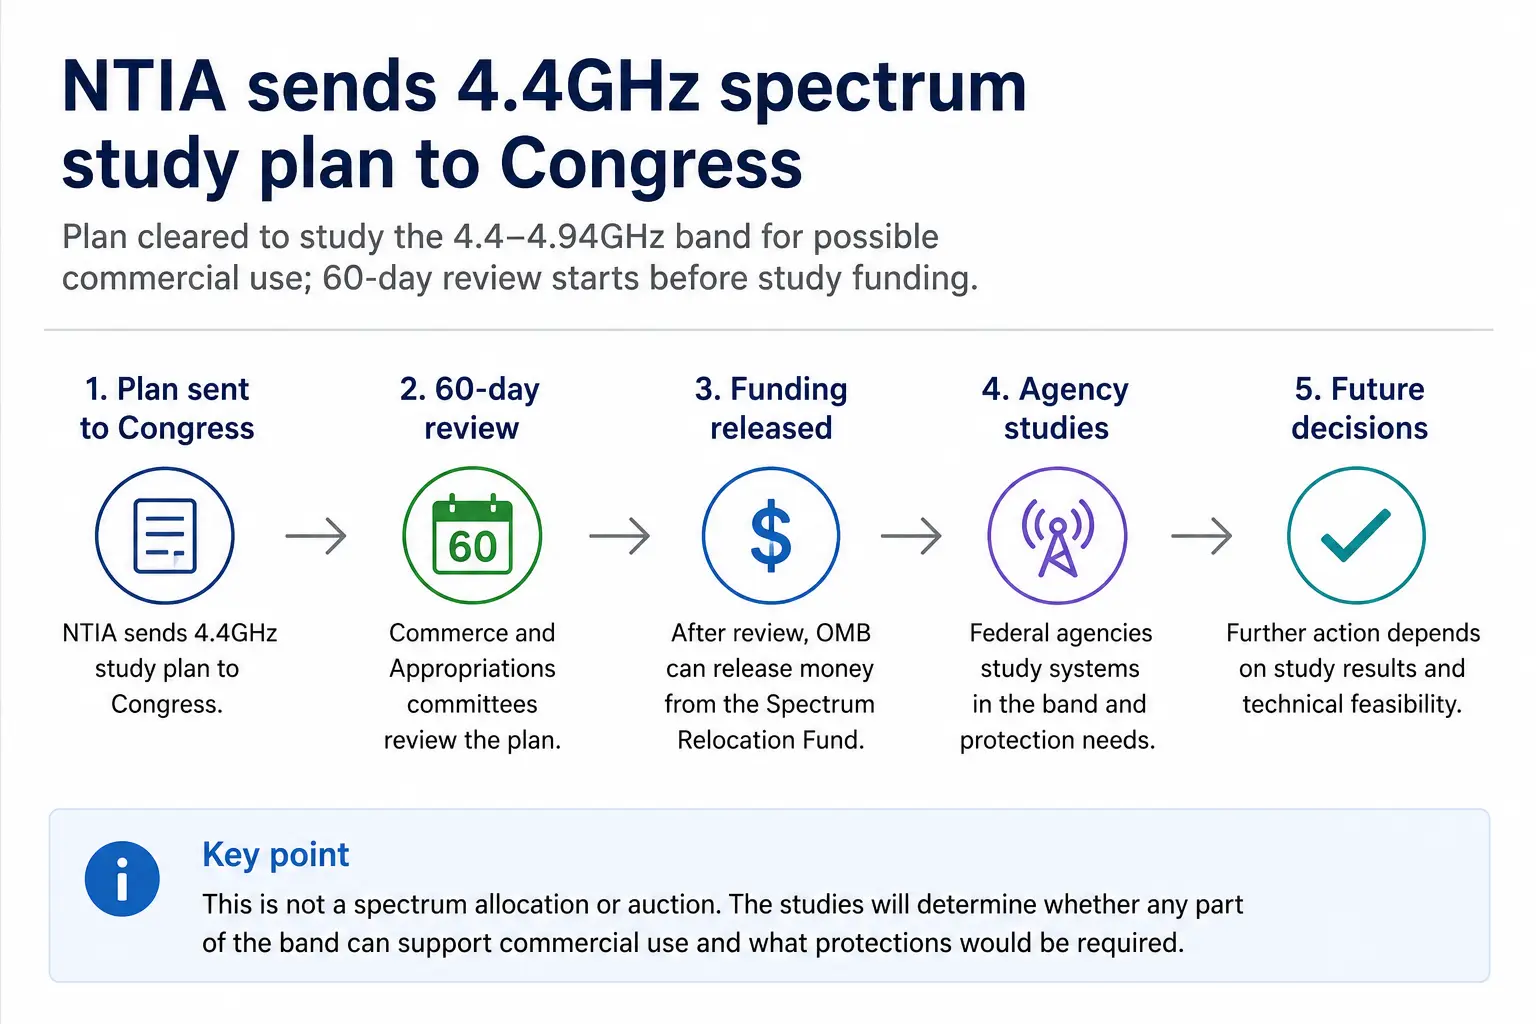
NTIA 向国会提交 4.4GHz 频谱研究计划
NTIA 已向国会提交 4.4GHz 研究计划,启动 60 天审查,之后各机构方可获得工程资金。

北美数据中心趋势
数十人抗议 Meta 在阿尔伯塔省拟建的数据中心
Meta 在为其位于阿尔伯塔省的 1GW 数据中心取得关键许可后,出现了当地反对声音,关注焦点转向电网使用、水资源及项目监督。

北美国家电信趋势
TELUS 削减股息 55%,数字部门价值流失
TELUS 保留更多现金用于债务削减,同时将资源集中于连接业务,并审查核心电信业务之外的资产。

全球数据中心趋势
数据中心高管挑战“能源消耗大户”标签
行业高管认为,电力来源、计算输出和冷却设计能更全面地反映数据中心资源使用情况。
北美数据中心趋势
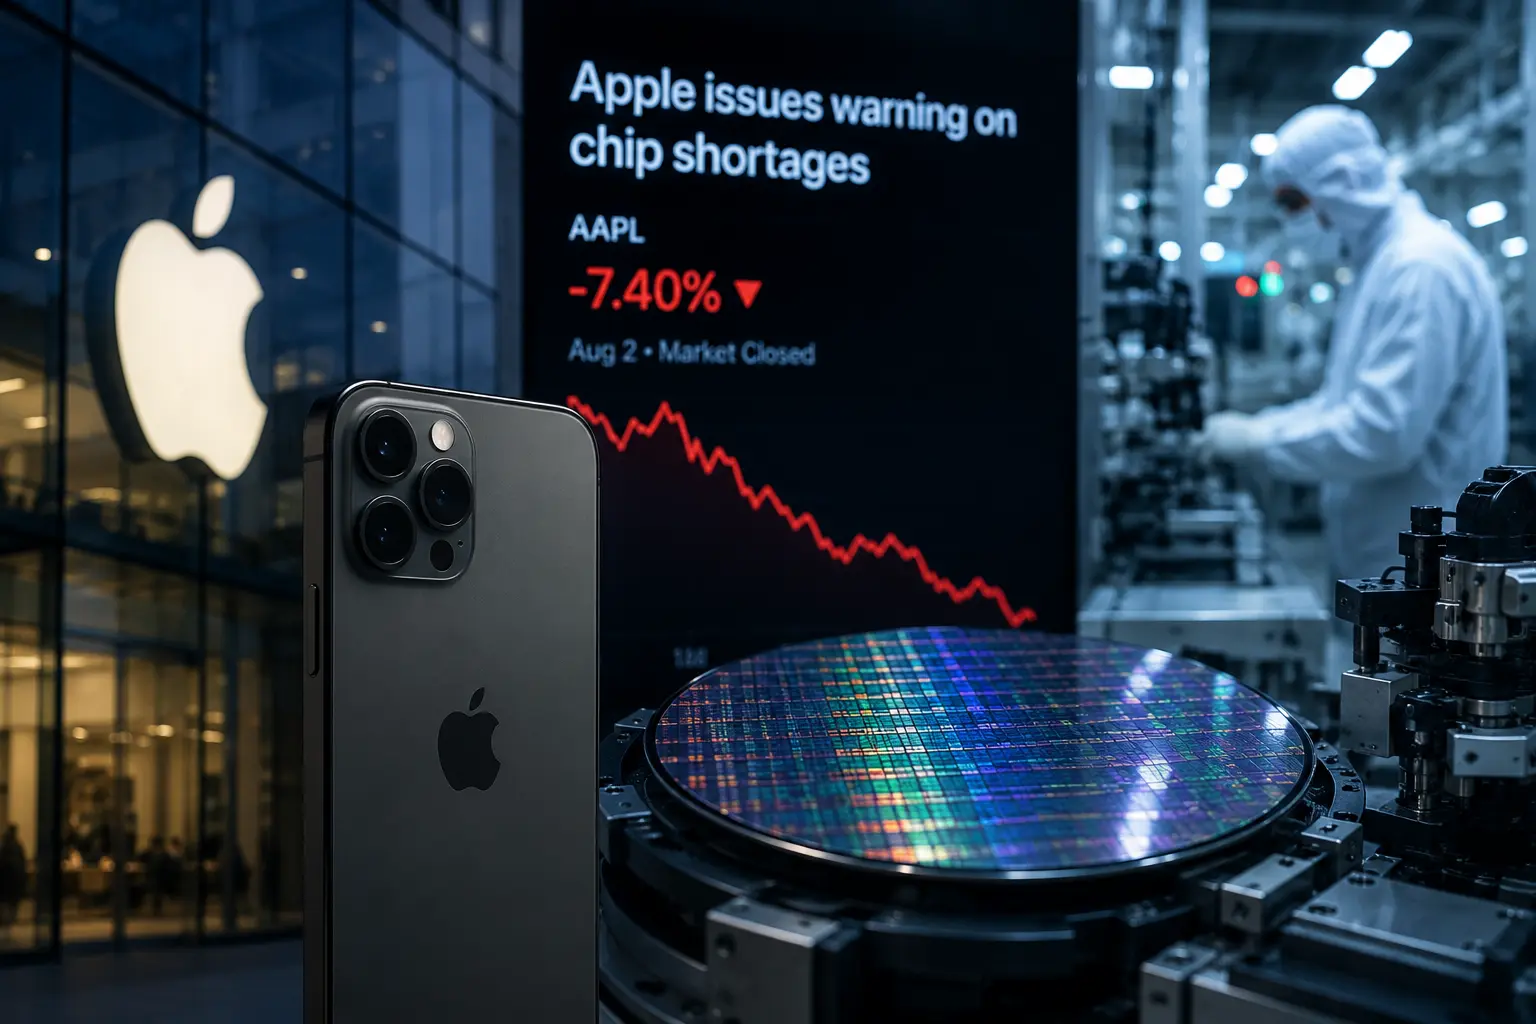
Apple 股价因芯片短缺警告下跌
Apple 疲弱的前景显示,AI 驱动的内存需求和处理器短缺正推高成本并限制设备供应。
全球云服务趋势
Palo Alto Networks把Unit 42送进Cortex,也把客户黏得更紧
Palo Alto Networks 于 8 月 3 日推出 Unit 42 Threat Intelligence:一条产品线是嵌入 Cortex 的 Cortex XTI,另一条是由 Unit 42 分析师提供的情报服务。公司争夺的不是又一个威胁情报订阅席位,而是更值钱的判断环节——哪些威胁与客户有关,以及如何把判断转成安全行动。已经使用 Cortex 的客户可能少做一部分人工整理,但也会把更多工作交给同一个供应商。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。